El sector evoluciona hacia la innovación

Tendencias industria del mueble
DOSSIER
TENDENCIAS EN LA INDUSTRIA DEL MUEBLE 
Entrevistas a Josep Lluscà y Ricard Ferrer, diseñadores industriales, y Pascua Ortega, interiorista.

Los cambios producidos en los últimos tiempos tanto en tecnología de fabricación, como en el ámbito social, -desde las tendencias en el gusto del consumidor o la presencia en el mercado de potentes fabricantes-distribuidores, hasta el tamaño de las viviendas -, o el económico, han llevado al sector del mueble a transformarse. En este reportaje les hablamos de los retos más importantes a los que se enfrenta esta industria y ofrecemos algunas recetas para no perder el tren… A lo largo de estas páginas, y a través de una serie de entrevistas a reputados diseñadores, encontrarán también una aproximación a las nuevas formas de habitar y a los códigos conceptuales del diseño que viene, aquel que nos acompañará y del que vamos a disfrutar, durante buena parte de nuestras vidas. 
Panorama del sector. Retos y soluciones
La pregunta obligada es si el sector ha sido capaz de adaptarse a los nuevos criterios, si ha evolucionado de forma pareja a la transformación que ha experimentado la sociedad, una transformación, por otro lado, imprescindible para permanecer en el mercado. El secretario general de Confemadera, Francisco de Paula Pons, lo tiene claro: “La tendencia de consumo en España entró en una nueva etapa con la irrupción de Ikea en el sector de la distribución.” Una nueva cultura del ‘no-mueble’ hace mella en el consumidor y afloran nuevos modos de entender el hábitat, un estilo de mínimos “que hace que el ciudadano deje de consumir mueble clásico -afirma Pons-, y adopte en su mobiliario un look zen, oriental, con herrajes integrados, fácil de limpiar, etc.”  Mónica Daluz / pdf

texto completo en html

DOSSIER: TENDENCIAS EN LA INDUSTRIA DEL MUEBLE

Personalización y flexibilidad, las claves del diseño que viene

El sector evoluciona hacia la innovación
Mónica Daluz
15/09/2008

Los cambios producidos en los últimos tiempos tanto en tecnología de fabricación, como en el ámbito social, -desde las tendencias en el gusto del consumidor o la presencia en el mercado de potentes fabricantes-distribuidores, hasta el tamaño de las viviendas -, o el económico, han llevado al sector del mueble a transformarse. En este reportaje les hablamos de los retos más importantes a los que se enfrenta esta industria y ofrecemos algunas recetas para no perder el tren… A lo largo de estas páginas, y a través de una serie de entrevistas a reputados diseñadores, encontrarán también una aproximación a las nuevas formas de habitar y a los códigos conceptuales del diseño que viene, aquel que nos acompañará y del que vamos a disfrutar, durante buena parte de nuestras vidas.
El mueble-bar Parra, diseño de Juli Capella en colaboración con Muebles Picó...
El mueble-bar Parra, diseño de Juli Capella en colaboración con Muebles Picó, es una reinterpretación del mueble holandés del siglo XVIII y XIX y según sus creadores “con Parra se quiere proponer una contradicción: aprecio y admiración por el mueble clásico frente a cierta lejanía empática”. La pieza forma parte del catálogo Maestre, proyecto promovido por Federmueble.
Panorama del sector. Retos y soluciones
La pregunta obligada es si el sector ha sido capaz de adaptarse a los nuevos criterios, si ha evolucionado de forma pareja a la transformación que ha experimentado la sociedad, una transformación, por otro lado, imprescindible para permanecer en el mercado. El secretario general de Confemadera, Francisco de Paula Pons, lo tiene claro: “La tendencia de consumo en España entró en una nueva etapa con la irrupción de Ikea en el sector de la distribución.” Una nueva cultura del ‘no-mueble’ hace mella en el consumidor y afloran nuevos modos de entender el hábitat, un estilo de mínimos “que hace que el ciudadano deje de consumir mueble clásico -afirma Pons-, y adopte en su mobiliario un look zen, oriental, con herrajes integrados, fácil de limpiar, etc.” A esto se añade toda una cultura del ocio que ha modificado la escala de prioridades del consumidor a la hora de distribuir el presupuesto, convirtiendo las grandes superficies de mueble sencillo en el canal mayoritario.
Esta pieza se incluye en el catálogo del “Proyecto Maestre, nuevos clásicos de autor”, impulsado por Federmueble...
Esta pieza se incluye en el catálogo del “Proyecto Maestre, nuevos clásicos de autor”, impulsado por Federmueble. Se llama Librerinda y es diseño Óscar Tusquets en colaboración con Mariner. La característica más sobresaliente de esta vitrina-librería es la alianza entre tradición y modernidad, solucionada a través de una armónica combinación de la madera y el vidrio.
Para Ricard Ferrer, diseñador industrial y profesor de la Escuela Elisava donde dirige un Posgrado en Diseño de Mobiliario, “el problema no es Ikea” -dice-, y describe así la situación: “Existe, por un lado, un núcleo de diseño contemporáneo, representado por SIDI y su entorno, y otro gran bloque que abarca alrededor del 80 por ciento de la oferta, que corresponde al mueble clásico. Lo que ha venido produciéndose en los últimos años es que un considerable porcentaje de fabricantes de mueble clásico ha decidido dar a su catálogo un nuevo rumbo porque entiende que ha habido un cambio del perfil de consumidor, un cambio de tendencia en sus gustos, y que el mueble clásico ve reducirse su parcela; estos fabricantes han hecho un pseudocontemporáneo, un mix, un producto más decó, aunque todavía con mucha decoración, no tan limpio, no tan minimal, pero están buscando dar respuesta a los nuevos requerimientos del consumidor y para actualizar sus referencias han buscado la colaboración de diseñadores de prestigio.”Al hilo de lo anterior y en esta línea de concebir el diseño como una herramienta clave para la innovación y la competitividad de las empresas del sector del mueble clásico, se enmarca el “Proyecto Maestre, nuevos clásicos de autor”. La iniciativa, impulsada por la patronal Federmueble y que cuenta con el apoyo del Ministerio de Industria, Turismo y Comercio, vio la luz en 2006 y tiene por objeto posibilitar una relación continua entre los diseñadores y los fabricantes que permita a la industria española del mueble competir con un valor añadido en los mercados exteriores.
El Proyecto Maestre supone la reinterpretación del mueble clásico estableciendo un diálogo entre tradición y evolución integrando el diseño contemporáneo con la riqueza expresiva, la calidad y la excelencia de los materiales que caracterizan el concepto de mueble clásico.
Cien por cien madera...
Cien por cien madera. Las imágenes muestran lo que parece ser una choza y que es, en realidad, una acogedora habitación de hotel en el corazón de un inmenso bosque en la ladera del mítico Rio Kuait. La madera y demás tallos naturales, constituyen la materia prima casi exclusiva de este habitáculo, tanto en su construcción como en el mobiliario interior. Desde un práctico y liviano perchero, hasta el pavimento o la carpintería, continente y contenido quedan plenamente integrados en el paisaje.
Otro de los proyectos promovidos por la Federación Española de Empresarios e Industriales del Mueble es Domus Mediterránea, que nació con el propósito de poner en contacto a las nuevas generaciones de diseñadores con las empresas fabricantes, facilitando la conexión entre tendencia y desarrollo práctico, entre diseño y producción, con la finalidad de lograr piezas de mobiliario y elementos de decoración adaptados a los nuevos estilos de vida. En su última edición, Domus Mediterránea utilizó el concepto de ‘casa abierta’ como hilo conductor de las piezas de mobiliario. Este eslogan surge tras diferentes análisis y reflexiones sobre la forma de vivir y lo que representa la casa actualmente, con tendencias decorativas como la convivencia de mobiliario de diseño actual con muebles antiguos, o la utilización de muebles y objetos eclécticos. La disminución del espacio en la casa, el crisol de culturas existente y su influencia en el hogar o las distintas tipologías de familia, son algunas de las realidades que están cambiando la concepción de casa y abriéndola a estas nuevas demandas. Sobre el proyecto Domus Mediterránea, Pons nos cuenta que “los resultados de las cinco ediciones han puesto de manifiesto el éxito de esta fórmula, en la que más de 250 empresas participantes han incorporado el diseño a su cartera de productos como estrategia empresarial y más del 50 por ciento están comercializando el producto con el que se presentaron a Domus, lo han integrado en sus catálogos comerciales y anuncios de publicidad y han conseguido introducirlo en otros mercados.”
Hay mesas y mesas A la izquierda, mesa y bancos en madera maciza fabricados por los lugareños con medios tradicionales...
Hay mesas y mesas… A la izquierda, mesa y bancos en madera maciza fabricados por los lugareños con medios tradicionales. Los encontramos en un hotel en pleno bosque, en la provincia tailandesa de Kanchanaburi.A la derecha, otra mesa de estilo rústico, aunque en esta ocasión la pieza es diseño del interiorista Pascua Ortega, creada en exclusiva para la firma De Dietrich. Se llama Mesa PO y es una pieza única elaborada de forma artesanal a partir de madera de roble antiguo, de la que tan sólo se realizarán 50 unidades numeradas y firmadas por Pascua Ortega.
La difícil tarea de evolucionar
Pero el diseño por sí sólo no obra milagros. Como nos cuenta el profesor Ferrer, “las industrias del sector tienen una inercia y unas prácticas que son las adecuadas para el producto clásico, pero el contemporáneo es absolutamente diferente en todos los sentidos: procesos, interpretación, acabados, presentación del producto, comercialización, eventos en los que hay que estar y en los que no vale la pena… Los diseñadores comprobamos esta circunstancia en nuestro día a día; ante cualquier pequeño detalle que dejas a la interpretación del industrial, el resultado nunca es coincidente con la concepción del diseñador, pues la solución introducida se aborda bajo una filosofía distinta a la nuestra…” Lo que aparentemente podría constituir un choque frontal puede, sin embargo, ser el principio de una fructífera historia de colaboración, pues suele ocurrir que la transformación conceptual contagie todo el modus operandi de la empresa.“Es muy satisfactorio -reconoce Ferrer- cuando comienzas a colaborar con una empresa y ves que se produce un cambio sustancial, que toda la empresa se va tiñendo de esa nueva filosofía y empiezan a pedirte que intervengas en otras áreas, de manera que acabas diseñando desde las tarjetas de visita, hasta las instrucciones o las cajas para embalar el producto…” En relación con esta cuestión Francisco de Paula Pons, manifiesta que “el sector ha entendido que el diseño constituye un instrumento que permite adecuar las aspiraciones del consumidor al proceso productivo, y que debe abarcarlo todo, desde la concepción del producto hasta la fase de venta o la roturación de los camiones para el transporte de la mercancía”.
A gusto del consumidor
Hurgando entre tendencias hemos encontrado una que, a todas luces, tiene largo recorrido: la customización o personalización. Es algo así como un ‘tunning’ sofisticado, y el sector del mueble de cocina, un segmento que viene experimentando considerables crecimientos en los últimos años, ha comenzado a incluir procesos de customización en su portafolio de soluciones para cubrir un nuevo nicho de mercado: el de consumidores dispuestos a consumir exclusividad, no necesariamente ligada al lujo, y por tanto a pagar por ella. El sector no debe ignorar a toda una nueva generación que ya se ha acostumbrado a consumir sus propias -por tanto exclusivas- creaciones; se inició en la pantalla de su ordenador, convirtiéndose en productor de su ‘ocio digital’, y pronto deseará también el control sobre su espacio vital.
Junto a estas líneas vemos un ejemplo de personalización en la cocina. La propuesta es de Fagor. Altia, que así se llama esta línea, está fabricada en vidrio, lo que permite personalizar los muebles de la cocina con imágenes elegidas por el consumidor, en este caso, por el mediático cocinero Karlos Arguiñano, que para la temporada de verano de su programa diario escogió este colorido decorado (foto1). Según Arguiñano “Para sentirte bien lo importante es comer de todo un poco sin olvidarte de las frutas y verduras, por lo que me siento orgulloso de cómo ha quedado el decorado de los muebles de cocina. Hemos conseguido transmitir ese concepto en imágenes, con frescura y alegría”.
En la foto 2, el cocinero posa junto al decorado seleccionado para la recién estrenada temporada de otoño del programa ‘Karlos Arguiñano en tu cocina’; en esta ocasión ha elegido un diseño de estilo sencillo en tonos blancos y rojos con siluetas de utensilios de cocina muy divertidos.
Y es que la cocina, si ayer fue espacio cerrado y funcional, hoy ha pasado a ser una zona de estar y también de exhibición, un espacio representativo y multifuncional. En este sentido, el sector del mueble de cocina está inmerso en una reflexión sobre el concepto de vivienda flexible, capaz de evolucionar y adaptarse a los cambios. Las soluciones modulares y la personalización de los paneles son algunas de las propuestas para lograr la mutabilidad de la cocina en función de las cambiantes necesidades y preferencias de las familias con el paso de los años.
Imagen
Pero la reconversión de toda una industria de larga tradición como es la del mueble en madera no es fácil y transformarse al son que marca el consumidor, en definitiva la adecuación del producto ofertado al producto demandado, es, tal vez, el punto más difícil de dominar. Incluso en el mejor de los casos. “No son pocas las empresas -explica Ferrer- que teniendo los deberes hechos como industriales, se plantean el problema de no tener claro el camino a seguir y se encuentran desorientadas; son empresas que cuentan con operarios cualificados, con acceso a las más modernas tecnologías y a las mejores materias primeras pero que se preguntan ‘¿qué debo ofrecer?’…; esto les ocurre, sobre todo, a fabricantes de mueble clásico.”
El sector en acción
Algunas actuaciones que se están llevando a cabo desde las asociaciones de fabricantes en el ámbito legislativo, para contrarrestar la tendencia iniciada hace casi una década en que la producción del sector ha venido creciendo muy tímidamente, y el hecho de que se hayan invertido las cifras de exportaciones e importaciones -estas últimas superan a las primeras-, ha sido negociar con el Ministerio de Industria la limitación de las importaciones del mobiliario tratado con barnices con disolventes, y del que contenga colas o pegamentos que no cumplan la normativa europea. Además, el sector trabaja por la introducción de maderas certificadas, en las que figura el detalle del tipo de madera, tratamientos que ha recibido, etc. El inconveniente de las maderas certificadas es su precio, que debe repercutirse en el producto final y, como asegura el secretario general de Confemadera, “cuando al consumidor le tocas el bolsillo, no siempre responde…”, y nos cuenta la anécdota de un fabricante de puertas de madera certificada, que “incrementó -explica Pons- en un 4 por ciento el PVP, y el consumidor rechazó el producto…”Otras de las estrategias que está adoptando el fabricante de mueble interior para sobrellevar el descenso de la demanda y buscar economías de escala es virar hacia el mueble de instalación, pues en una sola operación puede vender medio centenar de mesas para oficina, por ejemplo. Este hecho genera una tendencia hacia el producto ambivalente, que se adecua tanto al ámbito doméstico como al de oficina. También se consolida la tendencia de los fabricantes de interior a abordar el segmento del mueble exterior y, como consecuencia, llegan nuevos criterios y reinterpretaciones que aportan frescura a este tipo de mobiliario.
La industria del mueble ha visto cómo el consumidor particular ha ido reduciendo el presupuesto destinado al hogar y cómo, progresivamente, ha focalizado sus intereses en otro tipo de bienes o servicios, en buena parte, relacionados con el ocio. Frente a este consumidor para quien no es prioritario gastar su dinero en muebles, emerge un importante sector al que proveer: la hostelería y la restauración, que han mejorado notablemente su equipamiento en los últimos años y que hoy está realizando inversiones muy importantes en mobiliario.

La opinión de… Josep Lluscà, diseñador industrial

“Originalidad no significa extravagancia”

Mónica Daluz 15/09/2008

Ha sido vicepresidente de ADI-FAD, miembro del Consejo de Diseño de la Generalitat de Catalunya, miembro del Consejo Asesor de la Fundació BCD de Barcelona y profesor de la Escuela Eina. Con más de una veintena de premios obtenidos en todo el mundo, fue Premio Nacional de Diseño en 1990. Colabora con numerosas empresas de diversos sectores y participa en el proyecto Maestre promovido por Federmueble. Lluscà nos ha explicado su particular visión del diseño en una época en la que, con todas las tecnologías a nuestro alcance, y al contrario de lo que ocurría hace medio siglo, es más fácil fabricar que diseñar, para un consumidor hoy globalizado.

Imagen

El diseño industrial es una actividad creativa que tiene como objetivo determinar las características técnicas, formales y funcionales de los objetos que produce la industria cuando su uso implica una relación directa con el hombre. Al diseñador industrial le corresponde la tarea de transformar las tecnologías disponibles en productos fabricables, en procesos que puedan ser utilizados por las personas, en formas que sean apropiadas, accesibles y útiles para los usuarios.

El diseño no sólo trata de la apariencia de los objetos, sino de cómo se utilizan, cómo se producen y cómo se comunican. También creo que el diseño debe aportar algo más que una simple dimensión visual o decorativa, debe asumir una dimensión social y ofrecer alternativas más económicas tanto desde el punto de vista del coste industrial como del ecológico.

Además, los proyectos con más éxito comercial suelen ser los que buscan, a través del diseño, prestaciones y calidad más que estilismo, aunque la estética también es un factor fundamental dentro del proceso. Es imposible atribuir a la forma, a la función, a la estética, a los materiales, a la tecnología o a la ergonomía un lugar preponderante respecto al resto de factores, porque es la suma de todos ellos la que nos ha de guiar hacia la solución óptima. He de decir que no me interesan los efectos fáciles, lo extraño porque sí; es muy fácil hacer cosas que sorprendan, pero no está tan claro que estas cosas tengan interés para los demás y sean duraderas. Originalidad no significa extravagancia. Creo en las soluciones sencillas, como garantía de elegancia, de pureza, de claridad. La claridad es siempre necesaria en la relación entre usuario y objeto para que éste, a través de su forma, sea capaz de comunicar algo: la idea que lo generó, cómo funciona, qué beneficios o prestaciones nos aporta, lo fácil, fiable y segura que será su utilización y, porqué no, placer estético…

Imagen

Situando el diseño en nuestro mercado, cabe decir que la ductilidad disciplinaria que se da en el Mediterráneo, el valor que se otorga a las relaciones humanas, una calidad de vida que no se mide en términos exclusivos de eficiencia y un énfasis en la dimensión ética y estética del trabajo no mecánico, sitúan al diseño de nuestro país en una posición privilegiada y en un ejemplo a tener especialmente en cuenta en el nuevo, denso y excitante escenario socio cultural y político que nos rodea

Lluscà nos habla del programa Vektor

“El concepto básico fue el de integrar en un elemento único los muebles esenciales de un despacho de dirección: mesa, ala, buc y credenza. La consecuencia lógica y buscada al eliminar ruedas y patas en buc, credenza y mesa, es la de un mueble limpio, transparente, ligero y sincero… que además facilita su mantenimiento. Cualidades que seguramente nos gustaría asociar siempre con la alta dirección de una empresa o institución. Y en la resolución del concepto hemos puesto dos opciones muy diferenciadas: estructura metálica protagonista o sustitución de ésta por muretes en madera, para corroborar una vez más que una buena idea puede y debe respaldarse con soluciones formales diferenciadas para el mercado.

La serie Vektor ha sido diseñada desde dos perspectivas diferentes, separando así las necesidades tanto funcionales como de diseño. Por un lado se creó la Serie Vektor Direccional, una serie de alta dirección con dos tipos de programa: el primero de ellos, con pedestal metálico en forma de aro y, el segundo, con pedestal en madera atamborada. Ambos programas comparten el mismo diseño de estructura interna y los armarios colgados. Los acabados van desde el nogal hasta el ébano o el roble. Por otro lado, la Serie Vektor Operativa surgió de la necesidad de crear un programa de alta gama, donde el diseño fuera el principal valor y aportara soluciones técnicas como la iluminación, la electrificación mediante top acces, o los separadores.”

Produce: Forma 5.

Año de diseño: 2007.

Año de producción: 2008.

“Nuestro estudio hace trajes a medida; nosotros guiamos, sugerimos, concretamos…”

Entrevista a Pascua Ortega, interiorista

Mónica Daluz 15/09/2008

Encantador y entusiasta. Así es Pascua Ortega, un catalán afincado en Madrid, hijo de una refinada familia, que abandonó una brillantísima carrera en la banca neoyorquina hace 30 años por su verdadera vocación, la decoración de interiores. Le parece ridículo tener una casa decorada, de arriba a abajo, a la última moda. Cuentan de él que es el anfitrión perfecto. Vivió el Nueva York de Warhol, donde era invitado a todas las fiestas de la ciudad. Más de 500 casas en España y en el extranjero llevan su sello, entre ellas, la que hizo para Carmen Posadas y su marido, Mariano Rubio, frente al Teatro de la Zarzuela, en Madrid, y la de Marieta Salas y el príncipe Zourab Tchokotúa, en Mallorca. Ha decorado las embajadas de España en Washington, Estocolmo e Islamabad, en Paquistán, así como numerosos hoteles, y participa también en la restauración de muchos Paradores Nacionales. También es responsable del interiorismo del caserón de la finca Soto de Mozanaque, propiedad de Joannes Osorio y Blanca Suelves, duques de Alburquerque. Decoró las calles de Madrid con motivo de la boda del Príncipe Felipe.

Imagen

¿Cuál es su particular definición de ‘espacio’?

Es mi materia prima. Manipulando un concepto abstracto como es el espacio, debes obtener una realidad que sirva para desarrollar determinadas funciones. ¡Es fantástico!

Aunque la estancia más importante de la casa es distinta para cada persona, ¿puede establecerse una escala de prioridades?

Nuestro estudio hace trajes a medida; nosotros guiamos, sugerimos, concretamos… pero se trata de personalizar, de conocer la manera de vivir de cada cliente. Yo voy a sus casas y me hago una idea de su personalidad. La experiencia resulta fundamental para saber cómo viven y, con tus propuestas, de algún modo, ayudar a vivir mejor. Por ejemplo, si para la familia es importante guisar o recibir invitados, entonces la cocina cobra trascendencia sobre el resto de las estancias, de modo que desarrollo una cocina integrada en el espacio vital.

Así que les hace un montón de preguntas…

Sí, les pregunto de todo…; cada detalle cuenta.

¿Qué marca más a la hora de elegir un tipo de decoración para el hogar: el país o cultura a la que perteneces, la edad, el nivel económico, la profesión…?

Antes de decir lo que voy a hacer, meto todos los ingredientes del cliente en la batidora… Desde el elemento geográfico (no es lo mismo una casa en el campo que en la ciudad, en el sur de España o en Suiza) hasta la profesión, el nivel de vida, la edad, si le gusta recibir invitados, sus aficiones…; no tendría ningún sentido colocarle una colosal biblioteca a alguien a quien no le gusta leer…

¿Es posible hacer un perfil psicológico de una persona o una familia en función de la decoración de su hogar?

Por supuesto que es posible; lo veo todos los días… Cada detalle es indicativo de cómo es o cómo vive una familia…

Póngame algún ejemplo.

Si entras en un comedor y en primer plano te encuentras el televisor, se trata de una familia en la que no hay diálogo.

Ha dicho usted alguna vez que decorar una casa demasiado a la moda es una cursilada… ¿Cuál es el secreto para una decoración dentro de las tendencias actuales pero sin caer en la despersonalización… y en la cursilada?

Lo importante es que sea ‘tu casa’ y que no esté en contradicción con las tendencias del momento; beber de ellas y, así, tener un hogar que yo llamo actualizado. Pero el orden debe ser siempre ese, no al revés. No es lo mismo un estilo minimalista en una casa junto al mar, que en los Alpes, donde ese look no le iría nada…

¿Cree que la tendencia minimalista está entrando en crisis? ¿Cree que es una moda pasajera?

Todo lo que es exagerado es una moda y se queda anclado en una época. Cuando decoras una casa debes tener en cuenta que ésta tiene que envejecer, no puedes decorar un hogar para una temporada…

La idea de devolver a la cocina su antiguo protagonismo, de convertirla de nuevo en el corazón del hogar, ha sido interpretada por el interiorista Pascua Ortega, en colaboración con la marca De Dietrich, que presentó hace unos meses en Barcelona el concepto Living Cuisine. Ortega propone una visión de la cocina como algo vivo, un espacio armonioso, vanguardista y tecnológicamente avanzado. Se trata de una propuesta que combina tradición y vanguardia, que se aparta de los depurados extremos y recupera la solera de lo antiguo aportando la serenidad de la perdurabilidad. Los elementos como funcionalidad o modernidad son aportados por los electrodomésticos. Hemos hablado con Pascua Ortega sobre su idea del diseño y la decoración del hogar.

Imagen

¿Cuál es su concepto ideal de cocina?: ¿abierta a la sala?, ¿con qué tipo de mobiliario, electrodomésticos o distribución de los elementos en el espacio…?

Depende de las circunstancias pero, en general, una cocina urbana debe integrar las funciones de comer y cocinar. Ambas funciones deben estar juntas.

Hábleme del concepto Living Cuisine

Si tienes un espacio abierto, un loft, para dos personas, es más fácil incorporar el concepto de cocina unida al salón. Jugar con esos elementos en un piso convencional para una familia con hijos, resulta más difícil pero, en cualquier caso, se trata de lograr una cocina viva, unir ambos espacios todo lo posible para evitar el aislamiento, el destierro a la cocina…

¿Hacia dónde se evolucionará? En definitiva, ¿cómo imagina usted que estarán decoradas y equipadas las cocinas en, por ejemplo, 2050?

La cocina va en función de las modas culinarias, así que va a depender de lo que se estile por entonces, ¿quién sabe si nos alimentaremos a base de pastillas…? Tendremos que adaptarnos a los nuevos usos y costumbres…

¿Qué cree que es más importante: tener gusto o estar a gusto? En fin, que si alguien tiene una ‘horterada’ de casa y está encantado con ella, ¿qué le parece a usted?

Si hay una coherencia entre la persona y la casa, cualquier decoración es lícita y la valoro positivamente.

¿Cree que hoy los gustos están demasiado uniformados o es la oferta la que está demasiado concentrada?; para entendernos, excepto los “antimasificación” convencidos y practicantes, todo el mundo tiene algo Ikea…

Pienso que la oferta media es buena y que las propuestas de este tipo de tiendas son muy mezclables, de manera que es perfectamente posible conseguir un hogar tremendamente personal partiendo de una decoración de tipo estándar y precio razonable, y luego aportar el toque personal. Todo está en función de la interpretación que cada uno hace de los distintos elementos.

¿Qué proyecto ha sido el que más dolores de cabeza le ha dado?

Cada trabajo es como un parto; sólo recuerdas lo bueno, y del dolor te olvidas…

Muy diplomático…, ¿y del que más orgulloso se siente?

Espero que del siguiente.

Buena respuesta.

Vivir la cocina

Es la estancia del hogar que más ha cambiado funcional y conceptualmente.

Dicen que hoy la cocina es el templo de la convivencia, un espacio cada vez más integrado en nuestra vida diaria. En efecto, los roles tradicionales se disuelven y se extienden las funciones, de modo que el espacio para cocinar deviene lugar para las emociones y las relaciones, pasando de estancia de soledad a estancia de convivencia. Una nueva percepción del comer y el cocinar está emergiendo en este tercer milenio donde prolifera el slowfood, al tiempo que las soluciones profesionales. Ambientes limpios, donde convergen códigos lujosos y soluciones básicas son la esencia de la nueva estética de la cocina: simplicidad inteligente.

Libertad y autenticidad son dos claves para entender los nuevos espacios para cocinar, más abiertos, más dialogantes con el resto de espacios del hogar. En una época en la que el conflicto generacional tiende a cero y la tolerancia y el diálogo son la base de la convivencia, la cocina se troca en el marco ideal para una plácida cotidianeidad.

El cuaderno de Tendencias del Hábitat propone siete tendencias

Así seremos

Mónica Daluz 15/09/2008

El Observatorio de Tendencias del Hábitat ha dedicado los últimos tres años a conocer y definir al consumidor del futuro, con el objetivo de aportar una herramienta a las empresas vinculadas directamente con el mueble, con el objetivo de incrementar su competitividad. Un equipo multidisciplinar, formado por sociólogos, psicólogos, diseñadores y economistas, entre otros profesionales, se ha aproximado al consumidor del futuro y a la concepción del hábitat desde una perspectiva global.

La propuesta, recogida en un cuaderno que acaba de ser presentado en la feria Hábitat Valencia, va más allá de la tendencia de producto, que es en sí mismo caduco, y ha investigado no sólo los hábitos y la cotidianeidad del consumidor sino que indaga en sus intereses, valores y aspiraciones, elementos que sin duda determinarán sus elecciones en la manera de vivir, el modo de habitar y los objetos de los que rodearse. El resultado de este estudio es la identificación y caracterización de siete tendencias recogidas en el Cuaderno de Tendencias del Hábitat 08/09 y que les ofrecemos resumidas a continuación. Sus nombres: Excessive Objects, Press Start, Home Sweet Home, Connective Space, (G)Local, Manifiesto y Green Balance.

El Observatorio de Tendencias del Hábitat es un proyecto llevado a cabo por ITC (Instituto Tecnológico de la Cerámica), Aidima (Instituto Tecnológico del Mueble, Madera, Embalaje y Afines) y Aitex (Instituto Tecnológico Textil) con el apoyo del Instituto de la Mediana y Pequeña Industria Valenciana (Impiva) de la Conselleria de Industria, Comercio e Innovación de la Generalitat Valenciana, que tiene como objetivo mejorar la competitividad de las empresas de los sectores del hábitat a través del conocimiento y la gestión de la información. El Cuaderno de Tendencias del Hábitat 08/09 analiza los elementos que conforman el hábitat -arquitectura, interiorismo, mobiliario, recubrimientos y textil hogar-, y los relaciona con estrategias de comunicación y distribución y con el entorno sociocultural en que el hábitat está inmerso.

Placer por el exceso-Excessive Objetcs

La tendencia Excessive Objects supone una propuesta extremadamente expresiva del lujo y la exclusividad. Se generan espacios que rayan el exceso, iniciativas apasionadas e impulsivas, como formas de expresión desinhibidas y libres. Se manifiesta a través de una transrealidad en la que los lugares cotidianos se vuelven mágicos, y los espacios y objetos surrealistas y fantásticos, de un delirio rococó, con omnipresencia del detalle.

Madam Rubens, de Frank Willems, a partir de colchones de espuma realiza una serie de doblados que recubre con pintura plástica.www.frankwillems...

Madam Rubens, de Frank Willems, a partir de colchones de espuma realiza una serie de doblados que recubre con pintura plástica.

www.frankwillems.net

Viva la vida-Press Start

Basada en la atracción por un mundo dominado por la diversión de lo cotidiano y el placer personal, esta tendencia es capaz de provocarnos nuevas sensaciones y experiencias. Los ambientes buscan sorprender, en ocasiones, a través de la provocación y el humor.

Las manifestaciones de esta tendencia se centran en un ‘retro-collage’ -con ambientes rebosantes de estímulos y cargados de la personalidad del usuario-, en los espacios de ficción -espacios de ciencia ficción refinada donde jugar e interactuar-, y en la creatividad cotidiana.

Sofá Marcel Wanders

Sofá Marcel Wanders.

Hogar: Remanso de paz-Home Sweet home

Esta tendencia se vincula íntimamente con la forma en la que habitamos y nos relacionamos dentro del hogar. Se caracteriza por un afán de hacer la vida más sencilla, natural y cómoda. El hogar se convierte así en un lugar amable que nos aporta bienestar emocional, tanto a nivel personal como social. El componente emocional y el placer personal son la clave para comprender esta búsqueda de bienestar. La tendencia se hace materia en la idea de ‘extrabland0’, con objetos que se tornan mullidos, nos envuelven y además nos cuidan, y en el concepto de ‘naturaleza bucólica’: la naturaleza entra en los hogares como un placebo generando espacios alegóricos.

Molo-softwall, del estudio de diseño Forsythe + Macallen...

Molo-softwall, del estudio de diseño Forsythe + Macallen, es un sistema plegable que permite múltiples divisiones en función de las necesidades y el espacio.

Tecnología invisible-Connective Space

Supone una perspectiva creativa que propone nuevas formas de habitar con un fuerte componente tecnológico. Busca y explora nuevos espacios para el futuro, que respondan a los cambios en el individuo y sus relaciones sociales, tanto a nivel privado como público, como consecuencia de la presencia de las TIC (Tecnologías de la Información y Comunicación). Es la tecnología al servicio del bienestar, imperceptible, pero funcional, y supone una exploración formal de los espacios para adaptarlos a las nuevas formas de relaciones sociales.

Prototipo Atika de casa de bajo consumo para climas mediterráneos...

Prototipo Atika de casa de bajo consumo para climas mediterráneos.

Un protocolo de información comunica los elementos del cerramiento con el sistema de calefacción y aire acondicionado para optimizar los consumos de energía y el grado de bienestar ambiental en el interior. www.velux.com/atika.

Identidad.es-(G)Local

A través de esta tendencia se explora la noción de objeto como expresión de una determinada cultura. Supone una revalorización de lo hecho a mano, de aquello capaz de transmitir la cultura propia o foránea de un lugar. Los objetos y ambientes dentro de esta tendencia aportan valor creativo, imprimiendo en ellos un carácter único. (G)Local se manifiesta a través de la exploración cultural del objeto que funciona como expresión de una determinada cultura y adquiere un valor narrativo y emocional; se trata de una artesanía revisitada, una reinterpretación de la artesanía local dentro de un contexto globalizado.

Anne-Claire Petit, productos textiles con una clara alusión a la artesanía y un alto contenido emocional. www.anneclairepetit...

Anne-Claire Petit, productos textiles con una clara alusión a la artesanía y un alto contenido emocional. www.anneclairepetit.nl

Revolución y utopía-Manifiesto

La tendencia Manifiesto supone el propio cuestionamiento del hábitat, ya que se pregunta por qué habitamos tal como lo hacemos. En este sentido es extremadamente crítica y provocadora. Actúa como un revulsivo que reacciona ante el sistema social, político y económico. Se manifiesta a través de lo imperfecto y persigue la recuperación de la función original de los objetos mediante un lenguaje honesto y sincero. Expresa protesta y reivindicación; el objeto de diseño se convierte en una pancarta en la que el mensaje domina frente a la función, y busca nuevas propuestas de habitar desde una perspectiva experimental, creativa e irónica.

Flower Chair de Mareike Gast es un asiento realizado con periódicos reciclados

Flower Chair de Mareike Gast es un asiento realizado con periódicos reciclados.

Implicados-Green Balance

Esta tendencia se caracteriza por una importante carga ética y social que se ve implícita en toda una serie de productos, proyectos y espacios propuestos con la finalidad de mejorar las condiciones de vida. En relación al reconocimiento de la responsabilidad social y medioambiental, se replantea cómo interactuamos con el entorno, con la sociedad en general y con el individuo en particular. Se manifiesta a través de una búsqueda de la sostenibilidad desde una perspectiva holística, y constituye un acercamiento creativo de la naturaleza al espacio habitable, con propuestas relacionadas con el diseño universal o inclusivo y social.

Nuevo concepto de hotel de la cadena Groupe Germain...

Nuevo concepto de hotel de la cadena Groupe Germain. ALT Hotels, ofrece un precio asequible sin renunciar a una óptima calidad y confort, además de minimizar el impacto sobre el medio ambiente. Una de las medidas adoptadas es la incorporación de tecnología geotermal, que permitirá mantener una temperatura constante en el edificio. El primero de ellos, The Montreal Hotel, será construido en Brossard (Canadá) y está diseñado por el arquitecto Viateur Michaud. www.hotelgermain.com, www.althotels.ca.

En clave de opinión….

Hogar ‘flexible’ y experiencia emocional

Mónica Daluz 15/09/2008

La emoción está de moda. Las empresas modernas e innovadoras buscan incidir en el manto emocional de sus empleados procurando satisfacer las necesidades situadas en la cima de la pirámide de Maslow, en fin, cultivando el ‘buen rollo’.

Las marcas persiguen la creación de vínculos emocionales con su público objetivo y, para amarrarles, hurgan entre las sutilezas de las disciplinas de la comunicación. Es la cara renovada de la fidelización.

Las nuevas herramientas de la llamada web 2.0, la web democrática, seducen a utópicos y a pragmáticos porque la gran red de conocimiento resultante de la suma de las aportaciones de millones de individuos promete ser menos empírica y racional, y más acorde con la lógica de la percepción subjetiva, o lo que es lo mismo, más emocional.

Los logros más recientes de la neurociencia se están dando precisamente, en el campo de las emociones y los sentimientos. Hoy existen tecnologías que facilitan la experimentación y, en este sentido, se ha constatado en los mapas neurales la activación de zonas precisas y en intensidades distintas en función de las emociones, demostrando que éstas no sólo preceden a los sentimientos, sino que están en la base del comportamiento humano. Hoy se sabe, por ejemplo, que los índices de creatividad se reducen drásticamente con los sentimientos de tristeza y mal humor.

El ocio es más emocional que nunca, la publicidad se lleva la palma en lograr certeros impactos sobre nuestras fibras sensibles, y las tiendas deberán irse preparando para vender emociones…

Y es que todo lo llevamos al terreno de la experiencia. ‘Tener experiencias’ se ha convertido en signo de los tiempos que vivimos, y bañarnos en ellas nos hace sentir vivos.

En fin, queremos sentir. Queremos vivir. Y nuestro hogar, nuestro espacio, se convierte en nuestro pequeño universo de sensaciones. Así que lo ultimísimo en interiorismo y mobiliario es la adaptabilidad del diseño en el hogar a los estados de ánimo del individuo. Hoy podemos adaptar el ambiente a los estados de ánimo. ¿Y a la inversa?, ¿podremos, transformando los ambientes de nuestro espacio vital, lograr la emoción deseada?

Los nuevos tiempos piden a gritos soluciones para un vivir más nómada, propuestas que huyan de lo estático y aporten movilidad, flexibilidad y adaptabilidad; se trata de experimentar, en definitiva, con el concepto de ‘cambio’.

La necesidad de flexibilidad viene impuesta por una mayor exigencia del consumidor a atender con eficacia y comodidad desde las comidas rápidas y sencillas del día a día hasta sofisticadas cenas de pequeñas multitudes en las apacibles noches del fin de semana. El consumidor desea tener la posibilidad de llevar cualquier festejo a su terreno, cualquier velada imaginable al salón y al calor de su hogar.

Tapete, diseño de Nani Marquina, es una mesa auxiliar en madera lacada con serigrafía sobre base de piel y pie metálico...

Tapete, diseño de Nani Marquina, es una mesa auxiliar en madera lacada con serigrafía sobre base de piel y pie metálico. La pieza, desmontable con bisagras ocultas, fue Segundo Premio Feria Valencia del año 1997.

Por otro lado la estructura familiar ha mutado, en unos casos por la propia evolución de las formas de vida de las sociedades y en otros por imposición de las leyes del mercado en materia de precios de la vivienda. Antes, el padre vivía en casa del hijo; después el hijo vivía en su propia casa y el padre en el geriátrico; hoy el hijo vive, por tiempo indefinido, en casa del jovial y saludable padre, y ambos, hijo y padre, desean disfrutar de su ocio, de su libertad, de las tecnologías y de su espacio vital… Además de estos vaivenes generacionales se están produciendo otros cambios significativos en la composición del hábitat, tales como el aumento de los hogares unipersonales, de convivencias provisionales, o el incremento de autonomía residencial de las personas mayores, grupos de solteros compartiendo piso e invirtiendo colectivamente… Se está produciendo un cambio de actitud ante el hogar por parte del habitante y existen dos factores determinantes que harán evolucionar la vivienda de un modo general: la tecnología aplicada al hogar y la búsqueda de la sostenibilidad. Todo ello va a influir en la estructura y el uso que hacemos de las viviendas y en nuestro consumo de productos para el hogar. La industria del mueble deberá dar respuesta a unas necesidades que cada vez se amplían a más público, introduciendo estrategias centradas en la flexibilidad como medio para adaptarse a los cambios de las unidades del hogar, de la mentalidad de sus miembros y de situaciones económicas o coyunturales. Esta flexibilidad se orienta hacia la personalización, en la que el usuario puede definir previamente las características de la vivienda o de un producto. El reto es la adaptación continua a las situaciones cada vez más cambiantes del usuario, que busca nuevos conceptos de funcionalidad que supongan el aprovechamiento del espacio y una diversificación de usos.

En cualquier caso se hace necesario reinventar los espacios y hacerlos adecuados para la convivencia y la comunicación entre las personas, así como idear propuestas en mobiliario capaces de cubrir múltiples necesidades.

Pero la flexibilidad se extiende más allá de lo funcional, inundando la concepción íntegra del diseño de cada espacio o producto, y para ello se recurre a la combinación de elementos asociados a conceptos imperecederos con las vanguardias más arriesgadas, todo ello con el objetivo de crear nuevos clásicos. Es la huída de las modas pasajeras, y la búsqueda de las esencias inmutables de los iconos que traspasan las fronteras del tiempo.

En definitiva, flexibilidad y personalización al servicio de la emoción; es la enseña del nuevo hogar mutante.

Adiós al verde a metros

Adiós al verde a metros
DOSSIER
EL ÁRBOL EN LA CIUDAD 
Entrevistas a Eleuterio Calleja, Técnico Coordinador del Departamento de Jardinería y Paisajismo del Ifapa, Centro de Palma del Río y miembro de la Asociación Española de Parques y Jardines Públicos, y a Xavier Hernández, director de Espacios Verdes del Área de Medio Ambiente del Ayuntamiento de Barcelona.

Una ciudad sin árboles ¿es posible? Se aproxima 2019 y, afortunadamente, el Los Ángeles de Blade Runner no parece tener ‘réplica’ fuera de la ficción, aunque el paisaje de algunas macrociudades asiáticas tiende a ello peligrosamente. Una ciudad sin árboles no es siquiera imaginable; incluso nuestra salud psíquica depende de la gestión de los espacios verdes, sobre todo ahora que la urbanización del suelo avanza imparable: 2008 pasará a la historia por ser el año en que por vez primera más de la mitad de la población mundial vive en ciudades. Fachadas verticales, cubiertas verdes, jardines terapéuticos, huertos urbanos, integración de los espacios verdes en los proyectos curriculares escolares, participación ciudadana en la conservación del arbolado y las zonas verdes, etc. Mucho queda por hacer para integrar la naturaleza en la ciudad.
El protagonista de este reportaje es el árbol, siempre presente en nuestras ciudades, obligado a convivir entre humanos que raramente reparan en él, y a sobrevivir en un entorno innecesariamente hostil. Analizaremos cómo ha evolucionado el papel de este elemento vivo en el diseño de las ciudades, hallarán también ejemplos de algunos de los errores cometidos en el pasado y encontrarán las pautas y tendencias que marcarán la incorporación del arbolado en el diseño urbanístico que viene, ahora que las urgencias climatológicas no dejan lugar a dudas y, para bien o para mal, han empujado al consenso. Se acabó el ‘verde a metros’; la escasez de agua, el enorme coste en el mantenimiento del arbolado y las nuevas condiciones climáticas han colocado sobre el tapete el debate de cómo optimizar la integración del árbol y las zonas verdes en el diseño de las ciudades. Mónica Daluz / pdf

texto completo en html

DOSSIER EL ÁRBOL EN LA CIUDAD

El árbol en el diseño urbano

Adiós al verde a metros

Mónica Daluz  23/05/2008

Una ciudad sin árboles ¿es posible? Se aproxima 2019 y, afortunadamente, el Los Ángeles de Blade Runner no parece tener ‘réplica’ fuera de la ficción, aunque el paisaje de algunas macrociudades asiáticas tiende a ello peligrosamente. Una ciudad sin árboles no es siquiera imaginable; incluso nuestra salud psíquica depende de la gestión de los espacios verdes, sobre todo ahora que la urbanización del suelo avanza imparable: 2008 pasará a la historia por ser el año en que por vez primera más de la mitad de la población mundial vive en ciudades. Fachadas verticales, cubiertas verdes, jardines terapéuticos, huertos urbanos, integración de los espacios verdes en los proyectos curriculares escolares, participación ciudadana en la conservación del arbolado y las zonas verdes, etc. Mucho queda por hacer para integrar la naturaleza en la ciudad, para eliminar las barreras que separan el medio urbano y el medio rural y evitar que el asfalto nos asfixie, ahora que el ser humano deviene urbano y emigra en masa, como especie, a la ciudad.

El protagonista de este reportaje es el árbol, siempre presente en nuestras ciudades, obligado a convivir entre humanos que raramente reparan en él, y a sobrevivir en un entorno innecesariamente hostil. Analizaremos cómo ha evolucionado el papel de este elemento vivo en el diseño de las ciudades, hallarán también ejemplos de algunos de los errores cometidos en el pasado y encontrarán las pautas y tendencias que marcarán la incorporación del arbolado en el diseño urbanístico que viene, ahora que las urgencias climatologías no dejan lugar a dudas y, para bien o para mal, han empujado al consenso. Se acabó el ‘verde a metros’; la escasez de agua, el enorme coste en el mantenimiento del arbolado y las nuevas condiciones climáticas han colocado sobre el tapete el debate de cómo optimizar la integración del árbol y las zonas verdes en el diseño de las ciudades. La solución a los desatinos en la gestión del arbolado y los espacios verdes en la urbe ya está inventada; dos términos, que a veces se nos antojan gastados, más de nombrarlos que de practicarlos, recogen la fórmula del éxito: calidad y profesionalidad.

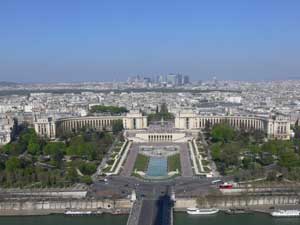
Vista de París desde la Torre Eiffel. Sobre el río Sena, el parque arbolado de Trocadero, y en segunda línea el Bois de Boulogne, un bosque urbano que supone un verdadero pulmón para la ciudad, con una superficie de 846 hectáreas, dos veces y media más grande que el Central Park de Nueva York y 3,3 veces mayor que el Hyde Park de Londres. Al fondo, los rascacielos del distrito de negocios de La Défense. Ejemplo de perfecta combinación de espacios ‘verdes y grises’, y de tradición y modernidad. El tratamiento del espacio en su planificación urbanística hace de París una gran ciudad que, sin embargo, no ‘asfixia’…

No es mucho: una elección adecuada de las especies, un terreno de calidad y el espacio suficiente para crecer y vivir. Invertir en el ‘antes’ para evitar costes de mantenimiento evitables.

Y algo está cambiando. Para empezar, la presencia del técnico en jardinería y paisajismo en la obra civil es hoy incuestionable. Sin embargo, abordar la cuestión en toda su dimensión implica replantear el diseño urbanístico de nuestras ciudades, lo cual no va a ser tarea fácil.

En cualquier caso, nunca es tarde para rectificar y parece que al árbol le llegó la hora de ocupar el lugar que le corresponde en la urbe del siglo XXI.

Floreros urbanos: concepto caduco

El concepto clásico de jardinería urbana en el que el arbolado cumplía una misión puramente ornamental hace tiempo que ha dejado de ser vigente, por lo menos en la teoría, y la misión del árbol ha mutado hacia la funcionalidad. La aportación ambiental del árbol es hoy reconocida y tomada en cuenta en los proyectos de diseño urbano. Entre sus funciones figuran la regulación ambiental, la depuración de aire, la atenuación de ruidos, la aportación de humedad y sombra, la de canalizar los vientos, la de atraer fauna a la ciudad y el hecho de ejercer una influencia psicológica positiva sobre el ciudadano. Cierto es que queda mucho por hacer a la hora de actuar con rigor, pues si bien los planes urbanísticos recogen la cuantía de la reserva de espacios libres o verdes, no concreta su composición, pero hoy, las administraciones han asumido la necesidad de un nuevo replanteamiento de los espacios verdes ante el advenimiento de fenómenos climáticos como la sequía y el aumento de la temperatura, así como del incremento de los índices de contaminación atmosférica, y todo apunta a que ya se han puesto manos a la obra.

¿Qué hacen los árboles por nosotros?

  • Amortiguan la densidad del ruido y los sonidos molestos.
  • Sirven de barrera evitando la dispersión aérea de partículas como el polvo, humo y hollín. Los árboles con follaje ancho son los más eficaces para asimilar los desechos del aire, las partículas contaminantes que flotan en la atmósfera.
  • Absorben el dióxido de carbono y restituyen el oxígeno a la atmósfera.
  • Favorecen la regulación de la temperatura en áreas específicas, dando sombra.
  • Ayudan a la eliminación o reducción de olores desagradables.
  • Evitan la erosión de laderas y pendientes de lomas y cerros circundantes.
  • Favorecen la privacidad de jardines y casas particulares.
  • Favorecen el restablecimiento de la fauna urbana benéfica.
  • Contribuyen a la infiltración de agua y a la recarga de los mantos acuíferos.

Los árboles, uno a uno

El Ayuntamiento de Madrid ha incluido en su web un inventario informatizado del arbolado urbano, a través del cual el ciudadano puede localizar los árboles de cualquier calle de la capital, conocer su especie y edad o realizar la solicitud de la actuación que precisen. El proyecto se llama ‘Un alcorque, un árbol’.

Por su parte, el Ayuntamiento de Huelva ha realizado recientemente un inventariado on line de la arboleda de la ciudad, un registro en el que ya hay más de 30.000 árboles inventariados pertenecientes a 135 especies. Con el objetivo de tener un control exhaustivo de la situación de los árboles de la urbe, el Consistorio ha instalado un sistema informático que localiza geográficamente cada ejemplar y ofrece una ficha técnica del mismo, en la que se incluye un código y una fotografía y se informa de la especie, edad, altura, diámetro y estado fitosanitario. El programa informático, conocido como Ingrid, es para gestión interna aunque los responsables del proyecto no descartan colgarlo en un futuro en la página web del Ayuntamiento para que los ciudadanos tengan acceso a dichos datos.

Loa árboles amortiguan la densidad del ruido y los sonidos molestos.

Jardín terapéutico

He aquí otro ejemplo de cómo rentabilizar la inversión pública en zonas vedes, dando a parques y jardines nuevas utilidades, buscando un sentido práctico, no sólo estético: son los llamados jardines terapéuticos.

Alejados más que nunca de la naturaleza parece que hemos entrado en un punto de inflexión; vemos cada día ejemplos del creciente interés por la preservación del medio ambiente, por la defensa de las especies amenazadas de extinción, por las energías renovables y también por una alimentación más natural o por una medicina menos farmacológica. Hidroterapia, baño de pies, alfombra de texturas… Seguro que la proliferación del jardín terapéutico tendría una buena acogida entre la ciudadanía.

Las primeras experiencias de estos espacios de salud se desarrollaron en Alemania; se trataba de un jardín municipal estratégicamente situado que tenía una piscina con agua pisable, una pequeña pila para hacer baños de brazos y zonas con césped o con piedras para caminar con los pies descalzos.

DOSSIER EL ÁRBOL EN LA CIUDAD

Aulas al aire libre

Mónica Daluz  23/05/2008

Las zonas verdes, en su conjunto, constituyen un recurso de la comunidad que se halla infrautilizado. De entre las numerosas funciones y usos que podrían cumplir comentemos uno de los más interesantes: como recurso educativo fuera del aula. Sobre la contribución al aprendizaje de los escenarios exteriores al aula existe unanimidad entre la comunidad docente, por lo que deberían explorarse las posibilidades didáctico-pedagógicas y formativas de los parques y jardines públicos. Desde que aparecieron las modernas teorías de la escuela activa y el aprendizaje experimental, durante los años 30 del siglo pasado, frente a la enseñanza tradicional, el concepto de alumno activo se ha popularizado así como la idea de diversificación de los contextos de aprendizaje; se aprende mejor a través de la experiencia directa con materiales naturales y situaciones de vida fuera de la escuela. Los espacios verdes de nuestras ciudades podrían constituir excelentes escenarios formativos.

En este sentido, un estudio llevado a cabo por la Dra. Enriqueta Molina, profesora titular de Didáctica y Organización Escolar de la Facutad de Ciencias de la Educación de la Universidad de Granada, arrojó los siguientes resultados basados en una encuesta realizada entre personal docente de Educación Primaria, Secundaria y Bachillerato acerca de las diferentes posibilidades formativas de los parques y jardines públicos: el 91,3 por ciento de los profesores encuestados opinó que estos espacios pueden servir para configurar valores, actitudes y comportamientos; para modelar ciertos hábitos mentales como curiosidad, entusiasmo, asombro e imaginación, fue la opción señalada en el 88,2 por ciento de los casos; provocar la exploración y realizar descubrimientos obtuvo un 84 por ciento; coincidió con la afirmación ‘aplicar y examinar los conocimientos, habilidades y valores expuestos en el aula’ el 83,4 por ciento de la muestra; abordar procesos de investigación: plantear hipótesis, recoger y analizar datos, y derivar conclusiones obtuvo un 79,9 por ciento; desarrollar proyectos interdisciplinares de estudio, investigación, colaboración y reflexión, un 77,1 por ciento, y recibir formación y asesoramiento de profesores y otros miembros de la comunidad, un 70,8 por ciento. Los profesores encuestados creen que el ambiente ordenado, natural, grato, relajado que representan los parques y jardines podría ser un medio idóneo para desarrollar componentes formativos de tipo actitudinal y destacan también el apoyo que en ellos podrían encontrar como medios para desarrollar hábitos mentales considerados motores de la innovación y el desarrollo, como la curiosidad, el entusiasmo, el asombro y la imaginación. Del estudio se desprende también que estos espacios representan un medio excelente para hacer posible explorar, indagar, realizar descubrimientos, en definitiva, investigar, tarea fundamental en los avances de la ciencia y de la vida.

Los espacios verdes son una perfecta área de formación.

Esta investigación también demuestra que los profesores confían en que parques y jardines serían un medio que podría colaborar en la formación y desarrollo interpersonal de los estudiantes y en el desarrollo del ámbito afectivo, y ser fuente de temas vertebradores de conocimiento alrededor de los cuales se podrían ir tratando las restantes áreas o materias de estudio. “Así, -cita el documento- en un jardín se podría comenzar tratando un tema de Botánica e ir enlazando con Lenguaje, Matemática, Literatura, Historia, Educación Física, Educación Artística, Geografía, etc.”.

Existen algunas experiencias que se acercan a esta idea de aprovechar los espacios verdes urbanos como escenarios educativos. En relación a esta cuestión, Maria Molins, técnica del Servicio de Desarrollo de Programas Educativos de Ciudad, departamento peteneciente al Instituto de Educación del Ayuntamiento de Barcelona, nos habla del proyecto ‘Acércate a los parques’, desarrollado en colaboración con Parques y Jardines de Barcelona. El proyecto se lleva a cabo por tercera vez en la ciudad Condal con el objetivo de que los estudiantes de educación Primaria y Secundaria conozcan la gestión y participen en el mantenimiento de los parques, y fomentar, de este modo, comportamientos cívicos y responsables en la utilización de los espacios verdes. El proyecto se lleva a cabo en tres fases: una de presentación y formación para el profesorado, otra, consistente en una mañana de trabajo con los alumnos en un parque cercano a la escuela durante la cual se recogen datos (encuestas entre los usuarios sobre sus preferencias en usos y dotaciones del parque) que posteriormente son trabajados en el centro, y una última sesión en la que se celebra un encuentro entre los alumnos y los representantes de Parques y Jardines y del Instituto de Educación, en el que los estudiantes presentan y concretan propuestas de actuación para que las instituciones realicen en ‘su’ parque.

“A través de esta experiencia los alumnos conocen cuál es la vegetación del parque, aprenden a identificar los árboles más habituales y se les explica la historia del lugar”, nos explica Molins. Además, durante el proyecto los alumnos toman conciencia de cuestiones con las que difícilmente estarían en contacto en el entorno educativo convencional. Al respecto nuestra interlocutora señala que “los muchachos se sorprenden del importante coste que supone el mantenimiento de estos espacios y, además, a través de las encuestas realizadas a las distintas tipologías de usuarios del parque, se dan cuenta de que no todo el mundo quiere lo mismo, que del parque se espera que cumpla muy diversas funciones, en definitiva, que las necesidades e intereses de la población son variados en relación a estos espacios”. Otros asuntos sobre los que se trabaja a lo largo de estas jornadas son “la gestión de la sequía –prosigue Molins–, aspectos de seguridad, de responsabilidad, la importancia de la fauna, la vegetación autóctona, el riego, las aguas freáticas, y además ven de cerca la problemática que rodea a los parques públicos y, lo que es más importante, las soluciones”.

Las zonas verdes producen un efecto terapeutico a las personas.

Hoy proliferan en las ciudades alemanas circuitos terapéuticos para pies descalzos, con instalaciones de juegos infantiles o para realizar ligeros ejercicios gimnásticos, donde acuden familias, personas de la tercera edad, los ciclistas hacen parada, son destino de excursiones escolares…

Este tipo de jardines constituye una instalación terapéutica y lúdica a la vez, que combina las instalaciones de hidroterapia básica con otras de gimnasia suave para pequeños y mayores, todo ello con el aliciente de unos diseños de gran belleza. Este tipo de circuitos, que se extendió durante el siglo XIX en Alemania y en otros países nórdicos, llegó también a los pueblos y, más tarde, el concepto se amplió: hoy muchos de estos circuitos están instalados en zonas de bosque, los llaman ‘itinerarios de salud’.

En noviembre de 2005 fue inaugurado en Barcelona el primer jardín terapéutico de España, situado en la finca ‘Villa Florida’ en el barrio de Sant Gervasi. El jardín permite andar descalzo por tres alfombras con diferentes texturas, como hierba, piedras de diferentes tamaños, arena fina y gruesa, troncos o corteza de pino. En este parque, paradójica y al mismo tiempo lógicamente, no se admiten perros.

Los beneficios del jardín terapéutico son numerosos. Estimulan el sistema inmunitario, activan la circulación de las piernas, reducen el estrés. Además, cumplen una función social, pues constituye una instalación para hacer medicina preventiva activa con un componente lúdico, socializante y de disfrute del entorno. Es una manera de fomentar la buena salud de los ciudadanos

Cifras del arbolado de Madrid: datos generales

  • Número de árboles en el viario de Madrid 226.301
  • Árboles por habitante 1 árbol/14 habitantes
  • Número de especies distintas 203
  • Número de calles arboladas 4.146

OPINIÓN

El árbol y las zonas verdes ejercen un efecto balsámico para la salud

En clave de opinión: el hecho urbano, los espacios verdes y la psique humana

Mónica Daluz  25/06/2008

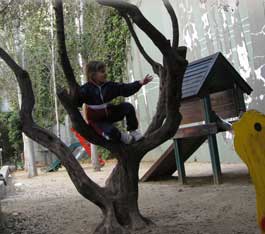
Observo un minúsculo parque con cuatro columpios infantiles. Cuatro, literalmente. Simples pero suficientes: el tobogán, una casita elevada y un par de balancines. En medio de esas evocadoras estructuras de vistosos colores se yergue, como por casualidad, un arbolito rechoncho que a palmo y medio del suelo despliega sus robustas ramas invitando a ser tomado, retando a los chiquillos en sus ansias exploratorias, a ser tiernamente invadido. Desde el murete que enmarca el escueto parque y que acabo de convertir en observatorio psicopedagógico improvisado, voy tomando notas. Aquella protuberancia de la naturaleza parece ejercer una misteriosa fuerza de atracción sobre los niños, que se le acercan según van llegando; me vino a la cabeza aquella montaña de Encuentros en la Tercera Fase que tenía semiabducidos a aquel variopinto grupo de individuos arrastrados por una insólita visión común …

La primera en llegar es una niña de largos cabellos, arrolladora, llena de vitalidad, que teniendo el parque enterito sólo para ella, escoge sin vacilar, el árbol como compañero de juego. Enredada entre sus ramas se enzarza en lo que desde aquí podría jurar que es una conversación. Niña y árbol parecen estar en mutua simbiosis. ¿Será el árbol el último cordón umbilical que nos conecta con una naturaleza que se nos escapa irremediablemente?

Siguen llegando parvos. Los más pequeños se atrincheran tras las ramas, que se les antojan enormes aunque no lo son, tratando inútilmente de no ser descubiertos por el compañero que eligió el tronco para contar… mientras otros, más creciditos y ciertamente alborotados, simplemente, corren a su alrededor.

Me sobrecoge el extraño vínculo que observo entre niños y árbol. Entonces caigo en la cuenta del simbolismo que rodea al susodicho. El árbol es sinónimo de vida. Ya había uno en el Jardín del Edén; en los cuentos y leyendas populares aparecen árboles padre y árboles madre; en la mitología griega, Dafne es transformada en árbol de laurel para escapar de Apolo; en la mitología de las selvas de Malasia, el dios creador convierte en árbol a la mitad de los seres humanos para resolver el problema de la superpoblación mundial; en Indonesia se planta un árbol frutal por cada niño que nace y según la tradición popular sus espíritus quedarán ligados para siempre; los maoríes y los papúas también unen la vida del recién nacido al árbol, y en las tribus del Cercano Oriente las mujeres jóvenes se tatúan la imagen de un árbol en el abdomen para propiciar la concepción. Los psicólogos estudian cómo los niños dibujan árboles y el resultado es tomado como indicativo de sus rasgos de personalidad. Y dicen que los enfermos ingresados en centros hospitalarios se recuperan antes si desde los ventanales de su habitación pueden ver árboles. Podríamos seguir…

No cabe duda de que la presencia del árbol y las zonas verdes en la ciudad ejercen un efecto balsámico para el alma o, en definitiva, para la salud psíquica. Es curioso, las personas construyen la ciudad y después, de algún modo, la ciudad construye a las personas, determinando su manera de pensar, sentir y actuar. De hecho, vivir en la ciudad constituye una categoría relevante y diferencial desde el punto de vista de la psicología, pues a la estructuración de la trama urbana están vinculados los procesos sociales, los estilos de vida y, en consecuencia, el desempeño individual.

Inmersa en mis reflexiones, con la atención extraviada durante un buen rato pero todavía con la mirada clavada en aquel dócil árbol, me centro nuevamente en él. Los niños van marchando a sus quehaceres, que los tienen, y muchos, aunque sean niños, y son arrancados a regañadientes del cobijo de aquel amigo inmóvil con el que han aprendido, de algún modo, a dialogar. Se van para volver a la vida a golpe de horario tras el breve paréntesis de su cita diaria con su singular compañero de juegos, con la certeza de de que allí estará también mañana. Si le han caído hojas lo tomarán por enfermo y jugarán a médicos, si le falta una ramita patrullarán el parque en su busca y si un nuevo brote nace, entonces jugarán a papás y mamás, porque a sus ojos su árbol es siempre distinto. Para ellos, como ocurre en la naturaleza, todo es así de simple y así de mágico al mismo tiempo.

Me pregunto quién decidió que precisamente este árbol fuera plantado aquí, y si se le ocurrió así, porque sí, o si lo hizo a conciencia, previendo el conmovedor espectáculo de que he sido testigo.

Compensar la desnaturalización con espacios verdes

Este hábitat natural del hombre civilizado, espacio de concentración de aspiraciones humanas, de esperanzas y utopías, ha creado un nuevo entorno para la vida humana y su irrupción ha supuesto una ruptura de las pautas de integración social aunque, paradójicamente, la urbe debería ser precisamente un espacio de sociabilidad. Algunos autores afirman que la gran ciudad reduce el impulso solidario como consecuencia del proceso activo de adaptación a las condiciones de sobrecarga informativa, que satura el sistema atencional del individuo. La densidad de usos y tareas, la heterogeneidad de usos y pobladores urbanos, la disminución del sentimiento de control sobre el espacio urbano, la pérdida de referencias simbólicas y de identidad, o la dificultad para establecer y estructurar redes sociales de apoyo, constituyen otros de los rasgos de la experiencia urbana. Aunque no todo es negativo en la urbe. Al respecto, el psiquiatra José Luis Rojas Marcos opina que “en las ciudades grandes la convivencia es más fácil, por ser éstas más abiertas y tolerantes, y gracias también al anonimato del que se goza en ellas, mientras que en las poblaciones pequeñas se toleran menos los cambios y la persona tiene la sensación de estar bajo vigilancia…”

En cualquier caso, para equilibrar esta balanza de desnaturalización, para reducir esa fatiga psicológica que supone la adaptación al tecnificado entorno urbano, contamos con una herramienta, digamos, compensatoria: los espacios verdes; con su correcta gestión, un espacio urbano de calidad dejaría de ser una utopía. Sobre este asunto, el profesor José Antonio Corraliza, del Departamento de Psicología Social y Metodología de la Universidad Autónoma de Madrid, propone el uso de los espacios libres urbanos como espacios restauradores que permitan “que el individuo se recupere de los excesivos costes que produce la satisfacción de las demandas producidas por el entorno urbano habitual y las actividades a él ligadas”, y subraya “la importancia psicológica que tiene el equipamiento de jardines, parques, plazas y, en general, espacios urbanos libres”.

Porque el paisaje urbano determina la experiencia emocional y social del urbanita, porque conforma nuestra identidad y porque la identificación con el lugar donde habitamos es elemento clave en el bienestar individual y colectivo, el diseño de las zonas verdes urbanas va a ser una cuestión de máxima relevancia en la redefinición de la ciudad. He aquí que el árbol cobra especial protagonismo pues, como afirma el profesor Fàbregas “es mucho más importante plantar poco y de calidad, tener en cuenta qué especies plantamos y en qué condiciones, porque eso hará que los árboles perduren a lo largo del tiempo y se conviertan así en elementos que caractericen nuestras ciudades”.

La influencia del diseño urbanístico, en especial de parques y jardines, en la cohesión social es también indiscutible; cuántas veces hemos visto jardines convertidos en guetos urbanos por haberse diseñado sin valorar su ubicación, ni los pequeños detalles de uso, ni si las dimensiones son las adecuadas, en definitiva sin pensar en quién lo usará, para qué o qué actividades se podrán realizar…

Sea como sea, la urbanización de la humanidad sólo se sostendrá humanizando las ciudades, equilibrando los espacios verdes de calidad con los espacios de cemento, y buscando el camino de vuelta al ágora…

DOSSIER EL ÁRBOL EN LA CIUDAD

“Los árboles pueden contribuir a la mejora del microclima urbano”

Entrevista a Eleuterio Calleja, Técnico-Coordinador del Departamento de Jardinería y Paisajismo del Ifapa, Centro de Palma del Río. Miembro de la Asociación Española de Parques y Jardines Públicos

Mónica Daluz  15/05/2008

Es necesario optimizar el uso de los espacios verdes en la ciudad y resolver, al fin, todos los errores del pasado. Para ello basta con elegir bien las especies a plantar, seleccionar un terreno de calidad y dar a los árboles el espacio suficiente y necesario para crecer y desarrollarse. Eleuterio Calleja, Técnico-Coordinador del Departamento de Jardinería y Paisajismo del Ifapa, el Instituto de Investigación y Formación Agraria y Pesquera de la Junta de Andalucía, habló con Interempresas acerca de los retos a los que se enfrentan las ciudades.

Eleuterio Calleja, Técnico-Coordinador del Departamento de Jardinería y Paisajismo del Ifapa.

¿Qué elementos deben tenerse en cuenta a la hora de diseñar la introducción del árbol en una gran ciudad? ¿Y en una pequeña población?

En general, la característica más importante es la adecuada selección de las especies, atendiendo tanto a criterios de su adaptación al medio, como de su futuro desarrollo en relación con el espacio disponible para su ubicación.

Además, en una gran ciudad habría que elegir las especies en función de su mayor capacidad de depuración atmosférica, así como tender a la creación de corredores verdes, que conecten los diferentes espacios verdes entre sí y estos, a su vez, con el medio rural que las rodea.

En una pequeña población, en cambio, al no tener esos problemas medioambientales y de contaminación, se puede atender más al aspecto ornamental de la especie en cuestión.

¿Cómo ha evolucionado el papel o función de este elemento vivo en el diseño de las ciudades?

Cada vez más, el arbolado urbano necesita ser considerado como una estrategia en la reducción del impacto ambiental en la vida urbana. En este sentido, se están estudiando y proponiendo actualmente especies que sean capaces de absorber los contaminantes pesados atmosféricos y como sumideros del dióxido de carbono, como se está haciendo, por ejemplo, en la Universidad de Sevilla.

¿Cuáles son los errores más habituales que se cometen a la hora de introducir el árbol en el diseño urbano?

El tamaño inadecuado en relación al espacio donde se va a introducir, la mala adecuación del alcorque o espacio donde se va a desarrollar el sistema radicular, así como un mantenimiento deficiente o mal ejecutado.

¿Puede ponernos algún ejemplo de ciudades del mundo donde el elemento en cuestión, el árbol, esté especialmente bien integrado?

Berlín, Londres o Vitoria-Gasteiz.

Explíquenos cómo está integrado el árbol en su ciudad y cuál ha sido su evolución

La integración no ha sido exitosa… y aun se siguen ejecutando plantaciones con muchas deficiencias que hacen que el árbol no pueda desarrollase en plenitud.

A todo esto se le añade la aparición de nuevas plagas y enfermedades de difícil resolución.

¿Cree que el árbol podría ‘aprovecharse’ mejor para contribuir a la reducción de CO2 en el aire? ¿Cómo podrían llevarse a cabo estas mejoras?

Indudablemente, los árboles en las ciudades deberían aprovecharse para que fuesen sumideros de contaminantes atmosféricos y por su contribución a la mejora del microclima urbano. Para ello se deben buscar las especies más idóneas, profundizando en los estudios ya realizados, puesto que solo hay una relación muy limitada de especies.

¿Podría hacer una clasificación de las distintas características del “uso” del árbol en función de la zona geográfica a nivel estatal?

Es evidente que la zona geográfica va a condicionar dicho uso. Así, por ejemplo, en la zona norte, más húmeda, se buscan especies que dejen pasar la luz y tengan copas menos espesas o compactas. También, desde el punto de vista paisajístico, las coníferas se adaptan mejor a esa climatología y a la de la zona centro. En las zonas cálidas del sur y costa mediterránea, en cambio, interesa que los árboles posean una copa mas compacta y proporcionen sombra a las vías públicas. Además, aquí la bondad del clima permite la utilización de algunas especies exóticas, que se caracterizan por la belleza de su floración, como es el caso de las Jacarandas o las Tipuanas, y también de especies que son signo de identidad de algunas ciudades, como los naranjos de Córdoba y Sevilla, o la variedad de palmeras que, aunque mermadas por el ataque del famoso “picudo rojo”, son un referente sobre todo en las ciudades de playa.

¿Cómo valora los criterios que, en general, se siguen en la integración de árboles, parques y jardines en el diseño de las ciudades españolas?

Los criterios de integración de las áreas vedes no son todo lo correcto que deberían ser, porque tendría que haber mayor control en los pliegos de condiciones para la ejecución de obras y que el mantenimiento sea el adecuado, precisándose un aumento sustancial en las partidas económicas destinadas a estas áreas, por parte de las administraciones correspondientes. Además, se debe contar con personal cualificado y preparado desde el punto de vista profesional para que las áreas verdes estén en perfectas condiciones.

¿Cómo sería, para usted, el diseño urbanístico ideal?

El que tenga en cuenta los aspectos paisajísticos y que garantice a la población ciudades más habitables, creándose áreas verdes sostenibles que tengan una gestión y mantenimiento adecuados, buscándose la calidad en las mismas. La sostenibilidad no tiene que ser sinónimo de mayor coste económico sino al contrario, pues lo más caro no es más sostenible. También es indispensable generar nuevos espacios que incrementen la proporción de metros cuadrados de áreas verdes por habitante, para acercarnos a los países centroeuropeos que nos llevan mucha ventaja en estos temas.

Nota: También ha participado en esta entrevista el biólogo Antonio Galván.

DOSSIER EL ÁRBOL EN LA CIUDAD

“Barcelona es una ciudad que siempre ha apostado por tener árboles en sus calles”

Entrevista a Xavier Hernández, director de Espacios Verdes del Área de Medio Ambiente del Ayuntamiento de Barcelona

Mónica Daluz  15/05/2008

Cada vez más, las grandes ciudades están necesitadas de pulmones verdes que den un respiro al asfalto, ofreciendo espacios agradables y sugerentes a la vez que adecuados y pensados con criterios medioambientales. Xavier Hernández, Director de Espacios Verdes del Área de Medio Ambiente del Ayuntamiento de Barcelona, nos explica cómo afronta la ciudad condal el diseño urbano respecto al árbol.

¿Qué elementos deben tenerse en cuenta a la hora de diseñar la introducción del árbol en una gran ciudad? ¿Y en una pequeña población?

En cualquier caso, sea una gran ciudad o una pequeña población, la introducción del árbol será una aportación ambiental y ornamental muy importante, y deberá hacerse considerando que este elemento convivira con otros elementos urbanos. En este sentido se escogerá la especie en función de su desarrollo posterior: árbol de porte pequeño y distancia de plantación corta para calles estrechas, árbol de porte mediano y distancia de plantación media para calles medianas y árbol de porte grande y mayor distancia de plantación para vías amplias. La elección de las especies también se hará en función de su adaptación a la climatología y sus bajas necesidades de mantenimiento (bajo requerimiento hídrico, poca necesidad de poda, resistente a plagas…). Otro factor a tener en cuenta es la funcionalidad del lugar: si se requiere un espacio con sombra en verano y sol en invierno, por ejemplo, se escogerá una especie caduca, en los paseos marítimos suelen adaptarse bien las alineaciones de palmeras, y en lugares emblemáticos se puede optar por ejemplares singulares.

¿Cómo ha evolucionado el papel o función de este elemento vivo en el diseño de las ciudades?

Inicialmente el árbol era un elemento usado más bien con fines ornamentales, básicamente para minimizar los efectos de la construcción, para conseguir sombra…, pero cada vez se consideran más sus efectos ambientales en la retención de partículas contaminantes y la oxigenación del espacio. Un aspecto que ha evolucionado mucho se refiere a la participación ciudadana, ya que a través de peticiones o quejas, las preferencias de los habitantes también se tienen en cuenta en el diseño. Como ejemplo, la reducción de la plantación de especies con problemas de alergias, o la plantación de árboles en jardineras en calles estrechas.

¿Puede ponernos algún ejemplo de ciudades del mundo donde el elemento en cuestión, el árbol, esté especialmente bien integrado y por qué?

No es tan importante nombrarlas o numerarlas, sino valorar que cada vez son más las ciudades y municipios comprometidos con los árboles, destinando un presupuesto específico para su gestión, elaborando planes de mantenimiento, actualizando inventarios y desarrollando técnicas de gestión. Asimismo, tal como indica la Carta de Barcelona, firmada el 2 de junio de 1995 por la Asociación Española de Arboricultura, las Administraciones públicas trabajan estableciendo políticas, reglamentaciones, normativas y prácticas que garanticen las condiciones óptimas para la vida del árbol. En Barcelona, por ejemplo, en los últimos años las actuaciones que se llevan a cabo sobre el arbolado tienen como finalidad la mejora de la calidad en lugar de la cantidad.

Explíquenos cómo está integrado el árbol en la ciudad de Barcelona y cuál ha sido su evolución

La bibliografía histórica de la ciudad cita diversas alineaciones de árboles plantados en el Paseo de Gracia en 1826, que era la vía de entrada principal a la ciudad antigua. Pero fue a partir del derribo de las murallas, y en la redacción del proyecto de ‘Ensanche’ de Ildefons Cerdà, en el año 1854 cuando se contempla la plantación de árboles dispuestos en las aceras a una distancia de 8 metros. Desde el comienzo de las obras de urbanización del Ensanche, el plátano se impuso como árbol viario predominante y, posteriormente, en el crecimiento de la ciudad siempre se consideró la presencia de arbolado viario. Barcelona es por tanto una ciudad identificada por el emblematismo de sus árboles en las calles.

En la década de los setenta, la ciudad contaba con más de 70.000 ejemplares viarios, que se han duplicado hasta la actualidad, con más de 150.000 unidades.

Hoy, una parte importante del arbolado viario la constituyen los árboles adultos plantados hace muchos años en unas condiciones urbanas y ambientales mucho más favorables que las actuales, pero que fueron sometidos a un tratamiento de control basado en podas drásticas que les han provocado heridas y debilitamiento. Los árboles actuales se plantan en condiciones más desfavorables (suelos menos permeables, más contaminación, más densidad de edificación) pero con unos criterios de plantación y mantenimiento más respetuosos con la biología del árbol.

El Plan de Gestión del arbolado viario de la ciudad de Barcelona contempla aspectos de mantenimiento (análisis visual, plantaciones, poda, riego, control de plagas, limpieza de alcorques), aspectos relacionados con la protección del verde (catalogación de árboles de interés singular, control y recuperación de árboles afectados por obras, control de nuevas plantaciones, y cumplimiento de las ordenanzas municipales) y aspectos de prevención de riesgos, seguridad y salud.

En los diez grandes objetivos de la Agenda 21 de Barcelona hay muchos aspectos vinculados con el verde urbano en general y con el arbolado en particular. Esto significa que en los últimos años se ha realizado un importante esfuerzo para racionalizar el consumo de agua, regando los árboles viarios siempre con agua freática, usando especies vegetales mejor adaptadas a las condiciones locales, aplicando medidas fitosanitarias con un mínimo impacto para el medio y potenciando el aumento de biodiversidad vegetal en la ciudad.

Parques y Jardines de Barcelona dispone desde el año 2001 de la certificación ISO 14001 del Sistema de Gestión Medioambiental en el ámbito de gestión y mantenimiento de las zonas verdes públicas y del arbolado.

¿Cree que el árbol podría ‘aprovecharse’ mejor para contribuir a la reducción de CO2 en el aire o bien como un elemento más en la edificación biosostenible en las urbes? ¿Cómo podrían llevarse a cabo estas mejoras?

Es evidente que deben aprovecharse todas las ventajas ambientales. Tanto las Administraciones e Instituciones públicas como las Universidades y centros de investigación deben sumar esfuerzos para desarrollar proyectos que contribuyan a mejorar esta aportación ambiental del árbol. Recientemente, por ejemplo, la Universidad de Sevilla ha publicado un estudio que destaca cómo los árboles captan el CO2 de miles de vehículos y subraya además cuáles son las especies arbóreas que más cantidad absorben.

Respecto a la edificación biosostenible en las urbes, se están desarrollando programas de certificación de edificios que evalúan y orientan a la vez a los arquitectos e ingenieros sobre cuestiones de ahorro de recursos ambientales. Uno de los más importantes es el LEED (Leadership in Energy and Environmental Design), aunque existen otros como BREEAM o el Golden Globes. Su objetivo es producir edificios que ahorren recursos, reduzcan costes y emisiones en su funcionamiento, reduzcan el calentamiento climático, mejoren la duración y el valor de mercado de los edificios, no dañen la capa de ozono, protejan la salud de los ocupantes, y mejoren la productividad de los trabajadores. Para conseguir estos objetivos, el papel del árbol y de la vegetación en las fachadas, cubiertas y jardines juega un destacado papel.

Hormigón prefabricado, el sello de nuestro mundo

Hormigón prefabricado
DOSSIER
HORMIGÓN PREFABRICADO 
Entrevista a Gemma Muñoz Soria, arquitecta técnica por la EPSEB y arquitecta por la ESTSAV, de la UPC; José Jurado Egea, profesor de la Escuela Superior de Arte y Arquitectura, de la Universidad Europea de Madrid, y Julián Martín de Eugenio Cid, secretario general de Andece.

Hijo biológico de la ingeniería, el hormigón prefabricado ha sido adoptado por la arquitectura y la construcción. Su irrupción supuso una revolución que marcó el inicio del desarrollo de la red de carreteras, seña de identidad del primer mundo, y resolvió las limitaciones que hasta el momento suponía acometer obras de ingeniería civil de envergadura; el ladrillo del ingeniero, lo llaman. Puentes, autopistas, diques, presas… La industrialización del hormigón, así como el desarrollo de nuevas técnicas constructivas, han contribuido a transformar nuestra sociedad. En este reportaje analizamos la penetración de este recurso constructivo en el sector residencial; la prefabricación optimiza los resultados y reduce los tiempos de ejecución, pero aún resulta cara y, a la larga, amenaza con la homogeneización paisajística. Nuestros entrevistados nos hablan de la cara y la cruz de la fabricación seriada.
¿Llegó la hora del despegue?
En España, país de ladrillo por excelencia, prevalece la construcción tradicional y aunque hace algunos años se viene anunciando el arranque de la construcción prefabricada en el sector residencial, éste no acaba de llegar. No en vano, los materiales y técnicas constructivas utilizados de manera mayoritaria en cada lugar vienen dados por las condiciones climatológicas y los recursos propios de la zona, incorporándose a su tradición e idiosincrasia. Mónica Daluz / pdf

texto completo en html

La industrialización del hormigón ha permitido avanzar de forma imparable en el campo de la construcción en obra pública y la edificación civil

Hormigón prefabricado, el sello de nuestro mundo

Mónica Daluz 12/11/2008

Hijo biológico de la ingeniería, el hormigón prefabricado ha sido adoptado por la arquitectura y la construcción. Su irrupción supuso una revolución que marcó el inicio del desarrollo de la red de carreteras, seña de identidad del primer mundo, y resolvió las limitaciones que hasta el momento suponía acometer obras de ingeniería civil de envergadura; el ladrillo del ingeniero, lo llaman. Puentes, autopistas, diques, presas… La industrialización del hormigón, así como el desarrollo de nuevas técnicas constructivas, han contribuido a transformar nuestra sociedad. En este reportaje analizamos la penetración de este recurso constructivo en el sector residencial; la prefabricación optimiza los resultados y reduce los tiempos de ejecución, pero aún resulta cara y, a la larga, amenaza con la homogeneización paisajística. Nuestros entrevistados nos hablan de la cara y la cruz de la fabricación seriada.

La Expo de Zaragoza es un ejemplo de ejecución en tiempo récord gracias al uso del hormigón prefabricado

La Expo de Zaragoza es un ejemplo de ejecución en tiempo récord gracias al uso del hormigón prefabricado.

¿Llegó la hora del despegue?

En España, país de ladrillo por excelencia, prevalece la construcción tradicional y aunque hace algunos años se viene anunciando el arranque de la construcción prefabricada en el sector residencial, éste no acaba de llegar. No en vano, los materiales y técnicas constructivas utilizados de manera mayoritaria en cada lugar vienen dados por las condiciones climatológicas y los recursos propios de la zona, incorporándose a su tradición e idiosincrasia.

Nuestro país comparte con otros países mediterráneos, calurosos y soleados, como Grecia, Italia, Marruecos o Francia -en la zona sur- la predominancia de la fábrica (como se denomina en términos técnicos a la cerámica), un material barato y utilizado desde hace mucho tiempo por su forma de cocción por calor.

En el norte de Europa, la fábrica ha sido una alternativa imposible debido a los problemas de humedad y al ciclo hielo-deshielo, que rompe la cerámica. El hormigón tampoco resultaba ser un buen material, a causa de las intensas lluvias, así que la llegada del hormigón prefabricado, allá por los años 50, constituyó una solución muy práctica, que permitía construir con independencia de la climatología.

En EE UU, por su parte, siempre se ha construido en acero, por la misma razón que nosotros construimos con hormigón in situ, su bajísimo coste, de modo que en Norteamérica (como ocurre también en Sudamérica, donde ni siquiera existe tradición de construcción en hormigón in situ) el prefabricado no logra abrirse paso. En Japón, en cambio, si años atrás la madera constituía uno de los materiales más utilizados, hoy, el minimalismo ha llevado a que se construya en hormigón.

Pero ¿cuáles son, aquí y ahora, las perspectivas del sector del prefabricado de hormigón? En plena crisis de la construcción, todo apunta a que la venta de estructuras prefabricadas no se verá demasiado afectada por el descenso de la actividad ya que el grueso de la producción de este material se vende al sector público, que seguirá construyendo. Es, además, un momento de oportunidad para el sector del prefabricado, que si sabe jugar bien sus fichas, proponiendo soluciones innovadoras, esto es, que funcionen y sean rentables, puede entrar en una rueda de demanda que permita reducir costes y bajar precios a corto plazo. De este modo se abonaría el terreno para que cuando se vuelva a construir se intente entrar en el sector residencial privado. Y es que en tiempo de crisis, quien se arriesga con una estrategia de acción, innovación e implantación, avanzará puestos en la línea de salida y se hallará mejor posicionado para competir cuando el motor del complejo engranaje de la actividad económica vuelva a ponerse en marcha.

Una historia cargada de dificultades

España es país de tradición hormigonera y los prefabricados constituyen un complejísimo sector, siendo materia prima de innumerables y dispares productos: pavimentación, cubiertas y tejados, elementos estructurales, saneamiento y obras hidráulicas, servicios eléctricos, elementos ornamentales y, en edificación, vivienda prefabricada y edificación modular. En concreto, y según la Asociación Nacional de Prefabricados y Derivados del Cemento, Andece, el peso por grupos de producto es el que sigue: grandes prefabricados para edificación y obra pública, 32 por ciento; pavimentación y urbanismo, 21 por ciento; drenaje y saneamiento, 10 por ciento, y cerramientos, forjados, estructuras ligeras y servicios, 37 por ciento.

Para hablar de los inicios de los prefabricados de hormigón debemos remontarnos un siglo atrás, cuando las piezas se fabricaban a pie de obra o, como nos cuenta el secretario general de Andece, Julián Martín de Eugenio, “en talleres de prefabricación, o en pequeñas instalaciones fabriles muy poco tecnificadas.”

Splash, que representa una gota de agua impactando en una superficie...

Splash, que representa una gota de agua impactando en una superficie, es una escultura de 21 m de altura diseñada por Program Collective y desarrollada mediante fluidos y dinámicas por Pere Gifre para la Exposición Internacional de Zaragoza de 2008. La escultura está formada por 135 piezas distintas que se sujetan mediante cables a la parte superior del edificio Torre del Agua.

Hoy, los talleres a pie de obra siguen existiendo, pero ligados a ciertos elementos de complejo transporte, y por lo que respecta a las fábricas, nuestro interlocutor comenta que éstas “han experimentado un gran desarrollo, no sólo en la cantidad de productos que ofrecen al mercado, sino también, en los procesos de control de calidad, hasta alcanzar los niveles actuales de gran fiabilidad.” A pesar de que hoy “la industria española -prosigue nuestro interlocutor- es una de las punteras en el mundo, dado que los fabricantes han ido incorporando la maquinaria y tecnologías más actuales, existen algunas diferencias con países de nuestro entorno basadas, fundamentalmente, en la climatología y en la ‘cultura’ de construcción. En países más fríos, sólo es posible construir durante una serie de meses, por lo que las soluciones prefabricadas de calidad son las que permiten resolver las necesidades de la construcción. En España generalmente se puede construir durante todo el año, siendo otras las ventajas que los prefabricados ofrecen”, concluye De Eugenio.

El prefabricado de hormigón: la opción de futuro

El de los prefabricados es, en la actualidad, un mercado atomizado, con infinidad de pequeños talleres y fábricas, con un producto pesado como protagonista, con escaso valor añadido, y que en demasiadas ocasiones ve cómo los costes del transporte merman los escasos márgenes con los que trabajan las plantas productivas, situación que se trata de compensar con grandes volúmenes.

Imagen

Entre hormigones

No se trató de una innovación cualquiera. La posibilidad de transportar el hormigón una vez fraguado constituyó la solución a los problemas y limitaciones que suponía un uso ligado a su realización en obra. Las condiciones climatológicas dejaron de ser un condicionante en su puesta en obra, los moldes se podían colocar en la posición más cómoda para el vertido, y el control sobre la materia prima permitía nuevas formas de curado. La fabricación previa permitió también disminuir los plazos de ejecución y el abaratamiento del proceso. Nacido en el seno de la ingeniería, de la tecnología constructiva de los puentes, pronto encontró utilidad en la edificación, aportando soluciones a los grades vanos (huecos en muros). Pero, ¿qué ventajas tiene el hormigón prefabricado frente al hormigón armado? En primer lugar, el hormigón prefabricado, que podemos definir como el material producido por la industria en forma de elementos acabados, por su forma de producción presenta un incremento de las magnitudes de todas las características físicas del hormigón armado: resistencia, tanto mecánica como a la corrosión; adherencia o acabado de la superficie, por poner tan solo algunos ejemplos. A la mejora de las propiedades resistentes, del acabado y la fiabilidad, se unió una nueva tecnología; llegaba el pretensado y, con él, se superaba la limitación del hormigón armado, la figuración. Fue entonces cuando se abrió la puerta a la entrada de nuevos materiales, como hormigones y aceros de alta resistencia. Además, el hormigón prefabricado en piezas lineales pretensadas elevaría los rangos de longitudes del hormigón armado, permitiendo naves de vigas con unas luces hasta entonces sólo posibles en acero. Otro de los condicionantes del hormigón prefabricado es su discontinuidad, que fue superada por la incorporación de una nueva técnica, el postensado como sistema de unión.

En cualquier caso, la historia del hormigón prefabricado es, sin duda, una historia de innovación. Sin embargo, muchos profesionales del mundo de la ingeniería y, sobre todo, de la arquitectura, critican que la técnica de la prefabricación ha perdido el potencial renovador con que nació y aducen que la industria ha buscado un sistema mecano, reduciendo la oferta a unas pocas piezas que llevan a que hoy se asocie prefabricación con diseños simples. Además, la asociación de ideas todavía juega en contra de los prefabricados de hormigón, que irrumpieron en España en los años 60 y cuya presencia iba ligada a una baja calidad.

En la práctica, y dejando al margen el debate de la innovación, para los partidarios de la construcción prefabricada uno de los ingredientes más importantes que ésta aporta es eliminar el elemento ‘incertidumbre’, tradicionalmente asociado al hormigón armado, al entrar en escena variables propias de la fabricación industrial como son el control de calidad y la precisión del producto final; la construcción en seco simplifica el proceso y, además, reduce la necesidad de especialistas en obra.

Lo cierto es que hoy por hoy en la obra residencial se construye de forma tradicional y, aunque desde el punto de vista técnico está todo resuelto para adoptar el prefabricado, en materia de costes, en muchos casos no resulta tan competitivo como los elementos tradicionales; el abaratamiento sólo llegará de la mano de la masificación, de la repetición. Sin embargo, el viento sopla a favor del prefabricado teniendo en cuenta que la mano de obra es cada vez más cara, así como las medidas de seguridad, al alza en exigencia y rigurosidad. En este sentido el arquitecto y profesor de Construcción de la Escuela Técnica Superior de Arquitectura de Barcelona, José María González Barroso, ha venido reiterando en diversas declaraciones que “hoy en día el modelo de la construcción convencional muestra claros síntomas de obsolescencia” y afirma con contundencia que “la construcción convencional no puede afrontar la creciente demanda de calidad en la construcción y la adecuación técnica y productiva que requiere, debido a las posibilidades que ofrece el sector actual. Es por eso necesaria una mayor industrialización de los procesos constructivos por la vía de la racionalización, mecanización y automatización de los sistemas y técnicas constructivas. Sin embargo, la construcción industrializada no es una realidad perfectamente acabada, ya que, la reducción de tiempo y costes de ejecución en la obra, y la mejor calidad de la construcción no son siempre reales. Las técnicas y sistemas industrializados son muy diversos y aun hay que perfeccionarlos y ponerlos a punto, para poder dar una mayor credibilidad material a este modelo constructivo”.

Repensar la construcción implica necesariamente introducir un elemento en el tablero de juego: las exigencias medioambientales. Al respecto González afirma que “es necesario que la construcción industrializada sea más ambientalmente sostenible que la convencional, de otra manera no sería ninguna alternativa de futuro. Habrá que tener en cuenta la eficiencia en el uso de recursos materiales, las posibilidades de reciclaje y la reducción de residuos producidos en la obra”. Al hilo de este extremo De Eugenio manifiesta que “en el sector hoy empleamos productos naturales, mejorados en sus prestaciones, y perfectamente reciclables; distintos estudios independientes ponen de manifiesto el ahorro energético que supone la construcción con prefabricados de hormigón”.

Ahí van algunos ejemplos que dan fe del largo recorrido del hormigón prefabricado, que abre las puertas, con sus posibilidades infinitas, a hacer realidad cualquier forma, textura, acabado y prestación imaginables. Al grado de calidad de los materiales se une la sofisticación de las técnicas que rodean el mundo del prefabricado, como la medición y el calibrado de piezas con rayo láser para obtener el tamaño exacto. El material en sí brinda al mercado altas resistencias que permiten reducir notablemente las secciones resistentes, mejorar la durabilidad y acometer objetivos estructurales singulares. La industria ha venido desarrollando encofrados modulares para otorgarles facilidad de manejo, rápida recuperación del material, medidas especiales y múltiples accesorios que permitan estanqueidad y acabados mejorados. Hoy es posible lograr acabados óptimos gracias a los encofrados desechables, habitualmente de materiales económicos como el poliestileno expandido, o encofrados refinados, bien lisos o texturados.

La prefabricación ofrece productos singulares como el hormigón translúcido, un verdadero contrapunto a la opacidad clásica de este material, que permite el paso de un cierto grado de luz de una cara del hormigón a la otra mediante la incorporación de fibras ópticas ordenadas perpendicularmente. Otro ejemplo de nuevos desarrollos es el hormigón ligero y aislante. Éste presenta una reducción del peso específico del 20 al 60 por ciento, alcanzada por medio de áridos ligeros y por oclusión de aire en la masa, lo que, a su vez, reduce la conductividad térmica y confiere al hormigón propiedades aislantes.

Puente Rama VIII, en Bangkok, Tailandia...

Puente Rama VIII, en Bangkok, Tailandia. Situado sobre el río Chao Phraya, en el centro de la ciudad, fue construido entre 1998 y 2002 en memoria del rey Rama VIII. Su longitud total es de 475 metros y la altura de la torre, de 160 metros.

Sector químico, la llave de la sostenibilidad

DOSSIER ENERGÍA Y MEDIO AMBIENTE
DOSSIER
ENERGÍA Y MEDIO AMBIENTE
Entrevista a Cecilia Foronda, responsable de CeroCO2, de la Fundación Ecología y Desarrollo.

Ante la próxima revisión de la Directiva de Comercio de Derechos de Emisión de Gases de Efecto Invernadero una vez expire el actual Protocolo de Kyoto, que establecerá un sistema de subasta para adquirir derechos de emisión y con el que el sector se ha manifestado en desacuerdo, les presentamos este reportaje sobre el aquí y ahora de las emisiones atmosféricas generadas por la industria. Nos hacemos eco de las inquietudes del sector químico, que teme perder competitividad con la nueva normativa; un sector, por otra parte, implicado hasta la médula en hacer de éste un mundo mejor. Seguridad, innovación y ecoeficiencia constituyen los pilares de las líneas de actuación de una industria comprometida con el futuro e imprescindible para dar respuesta a los retos de nuestro planeta. Conviene recordar que crecimiento sostenible no es crecer menos para conservar la naturaleza sino crecer más con menos recursos. Urge un cambio de paradigma. 
De qué hablamos cuando hablamos de contaminantes

La contaminación del aire es cualquier alteración de su composición natural, por la presencia en la atmósfera de compuestos que tienen efectos adversos sobre el ser humano y sus bienes materiales, así como también sobre los animales y las plantas.
El aire se contamina cuando se introducen sustancias distintas a su composición natural, o bien, cuando se modifican las cantidades de sus componentes naturales. La contaminación del aire puede ser producto de factores naturales como emisiones de gases y cenizas volcánicas, el humo de incendios no provocados, el polvo y el polen y esporas de plantas, hongos y bacterias. Sin embargo, la contaminación derivada de las actividades del ser humano, llamada contaminación antropogénica, es la que representa el riesgo más grave para la estabilidad de la biosfera en general.
Por lo que respecta a los gases de efecto invernadero, los más comunes son el dióxido de carbono, el monóxido de carbono, los óxidos de nitrógeno, los hidrocarburos, los óxidos de azufre, el ozono y la materia particulada o aerosoles. Estos gases se generan en diferentes procesos, pero la principal fuente de emisión es la combustión. Existen otros contaminantes, en menor concentración en la atmósfera, cuyo efecto nocivo es mucho mayor, como los compuestos orgánicos volátiles, halógenos y sus derivados (CFCS, HFCS), compuestos de azufre y partículas metálicas, entre otros.
Mónica Daluz / pdf

texto completo en html

DOSSIER ENERGÍA Y MEDIO AMBIENTE

La industria química argumenta que el reparto de derechos de emisión perjudicará la economía

Sector químico, la llave de la sostenibilidad

Mónica Daluz 15/11/2008

Ante la próxima revisión de la Directiva de Comercio de Derechos de Emisión de Gases de Efecto Invernadero una vez expire el actual Protocolo de Kyoto, que establecerá un sistema de subasta para adquirir derechos de emisión y con el que el sector se ha manifestado en desacuerdo, les presentamos este reportaje sobre el aquí y ahora de las emisiones atmosféricas generadas por la industria. Nos hacemos eco de las inquietudes del sector químico, que teme perder competitividad con la nueva normativa; un sector, por otra parte, implicado hasta la médula en hacer de éste un mundo mejor. Seguridad, innovación y ecoeficiencia constituyen los pilares de las líneas de actuación de una industria comprometida con el futuro e imprescindible para dar respuesta a los retos de nuestro planeta. Conviene recordar que crecimiento sostenible no es crecer menos para conservar la naturaleza sino crecer más con menos recursos. Urge un cambio de paradigma.

De qué hablamos cuando hablamos de contaminantes

La contaminación del aire es cualquier alteración de su composición natural, por la presencia en la atmósfera de compuestos que tienen efectos adversos sobre el ser humano y sus bienes materiales, así como también sobre los animales y las plantas.

El aire se contamina cuando se introducen sustancias distintas a su composición natural, o bien, cuando se modifican las cantidades de sus componentes naturales. La contaminación del aire puede ser producto de factores naturales como emisiones de gases y cenizas volcánicas, el humo de incendios no provocados, el polvo y el polen y esporas de plantas, hongos y bacterias. Sin embargo, la contaminación derivada de las actividades del ser humano, llamada contaminación antropogénica, es la que representa el riesgo más grave para la estabilidad de la biosfera en general.

Por lo que respecta a los gases de efecto invernadero, los más comunes son el dióxido de carbono, el monóxido de carbono, los óxidos de nitrógeno, los hidrocarburos, los óxidos de azufre, el ozono y la materia particulada o aerosoles. Estos gases se generan en diferentes procesos, pero la principal fuente de emisión es la combustión. Existen otros contaminantes, en menor concentración en la atmósfera, cuyo efecto nocivo es mucho mayor, como los compuestos orgánicos volátiles, halógenos y sus derivados (CFCS, HFCS), compuestos de azufre y partículas metálicas, entre otros.

Cada uno de estos contaminantes tiene efectos diferentes en la atmósfera. Así, el dióxido de carbono es el responsable del 64 por ciento del efecto invernadero que está originando el calentamiento global del planeta; los CFCs, que causan el incremento del agujero de la capa de ozono y también contribuyen al cambio climático, mientras que los óxidos de azufre y nitrógeno cuando se combinan con el vapor de agua de la atmósfera originan las lluvias ácidas.

A pesar de que la variedad de procesos que tiene lugar en el sector químico hace que éste contribuya al aumento de la concentración de los contaminantes atmosféricos, “la contaminación atmosférica -puntualiza Cecilia Foronda, responsable de CeroCO2, de la Fundación Ecología y Desarrollo- es un problema más amplio, que implica más fenómenos; el hecho indiscutible, tal como indica el último informe del IPCC, de que el cambio climático se está produciendo ya y de que sus efectos podrían ser mucho mayores si no se actúa de manera inmediata, ha motivado que reducir la concentración de gases de efecto invernadero en la atmósfera se haya convertido en una prioridad para la comunidad internacional.”

Así están las cosas

Pero, ¿cuál es actualmente el nivel de emisiones atmosféricas de la industria española y cuál el máximo fijado por la legislación vigente? Si nos centramos en las emisiones de gases de efecto invernadero, la Unión Europea, en el marco del protocolo de Kyoto, asumió la obligación de llegar a un recorte del 8 por ciento de la emisiones de gases de efecto invernadero en el año 2012, y en el caso concreto de España, el compromiso es no superar en más de un 15 por ciento el nivel de emisiones de 1990. Lejos de este objetivo, y ya inmersos en el primer año de cumplimiento del protocolo, las emisiones han aumentado más de un 50 por ciento en nuestro país.

El último inventario español de gases de efecto invernadero publicado en 2007 indicaba que la contribución de los procesos industriales a las emisiones de GEI del estado español era de un 7,7 por ciento en 2005 llegando hasta casi 34.000 toneladas equivalentes de CO2.

Estas cifras muestran que es necesario que todos los sectores, no sólo el industrial, asuman su parte de responsabilidad en el cambio climático y emprendan medidas para reconducir la tendencia de incremento de las emisiones de gases de efecto invernadero y lograr acercarnos al objetivo fijado para 2012.

Nanocelulosa...

Nanocelulosa. La combinación entre plástico y nanotecnología con fibras de madera permitirá satisfacer las demandas tecnológicas de reemplazar los materiales basados en el petróleo por otros renovables y más sostenibles. Se trata de un proyecto europeo en el que la Comisión Europea invertirá 6,5 millones de euros, y que tiene por objeto desarrollar materiales compuestos más sostenibles basados en fibras de madera.

… Y he aquí la química

Sí, es cierto, la industria química genera emisiones, pero no hay que perder de vista la aportación del sector químico en la reducción de las emisiones de otros sectores. El transporte es un foco de contaminación cada vez más importante sobre todo en entornos urbanos. Aunque en los gases de escape podemos encontrar diferentes contaminantes, el dióxido de carbono es uno de los que más preocupa en estos momentos debido a su contribución al calentamiento global. Asimismo, las calefacciones residenciales pueden contribuir con un 20 por ciento de las emisiones totales a la atmósfera en áreas urbanas. Tanto el transporte como la calefacción forman parte del llamado sector difuso que se estima que puede llegar a ser responsable de un 60 por ciento del total de emisiones españolas de gases de efecto invernadero. En este sentido, las innovaciones en el sector químico proporcionan soluciones que posibilitan minimizar el efecto invernadero de ambas actividades; en el caso del transporte, se han creado nuevos aditivos que mejoran el rendimiento de los combustibles, así como una variedad de polímeros que aligeran el peso de los vehículos en beneficio de su eficiencia (se atribuye a la mejora en los combustibles el factor principal de la disminución de las emisiones de SO2 en un 37,6 por ciento, en el periodo 1990-2004). A esto se añade la constante investigación en alternativas energéticas como el gas, la electricidad, los carburantes orgánicos o el hidrógeno. También a través de la introducción de los catalizadores en los motores de gasolina sin plomo, la química ha logrado disminuir las emisiones de óxidos de nitrógeno y monóxido de carbono de los vehículos. Se calcula que, gracias a la química, los automóviles actuales generan la décima parte de la contaminación que emitían hace 50 años.

Por lo que respecta a las emisiones procedentes del uso de calefacción o refrigeración en los edificios, la industria química desarrolla aislantes térmicos que permiten reducir hasta el 80 por ciento del consumo energético.

Otro hito en reducción de emisiones atribuible a la industria química es el desarrollo de sustitutos de los CFCs, principales causantes de la desaparición de la capa de ozono. A este respecto, Naciones Unidas ha estimado que sin los sustitutos de los CFCs el 50 por ciento de la capa de ozono hubiera desaparecido para el año 2035.

La química ha dado también respuesta a la necesidad de reducción de las emisiones de compuestos orgánicos volátiles, destructores de la capa de ozono, impuesta por la normativa europea, buscando alternativas a los disolventes: agua, pigmentos resistentes a la corrosión o ligantes y resinas compatibles con el agua.

Se trata de hallar “soluciones químicas para el cambio climático”, tal como reza el eslogan de la exposición celebrada en el marco del Salón Internacional de la Química en su edición 2008, que tuvo lugar en Barcelona entre los pasados días 20 al 24 de octubre. No en vano, el sector químico europeo se caracteriza por su constante capacidad de investigación e innovación, que da lugar a la fabricación de nuevos materiales y procesos, fundamentales para luchar contra los efectos del cambio climático.

Compostaje orgánico para comercio justo en México...

Compostaje orgánico para comercio justo en México. El proyecto, de la iniciativa CeroCO2, consiste en la reducción de las emisiones de metano gracias a la elaboración de compost orgánico a partir de residuos agrícolas y ganaderos.

Gasto de las empresas en protección ambiental. Emisiones al aire

Año 2006. Unidades: euros

Industrias extractivas 2.857.600

Industria manufacturera 164.354.195

Industria de la alimentación, bebidas y tabaco 8.155.789

Industria textil y de la confección 371.967

Industria del cuero y del calzado 155.989

Industria de la madera y del corcho 3.780.284

Industria del papel, edición, artes gráficas, etc. 4.838.630

Refino de petróleo y tratamiento de combustibles nucleares 8.769.201

Industria química 22.328.030

Industria de la transformación del caucho y materias plásticas 4.112.804

Industrias de otros productos minerales no metálicos 34.741.407

Metalurgia y fabricación de productos metálicos 62.564.730

Industria de la construcción de maquinaria y equipo mecánico 2.375.354

Industria de material y equipo eléctrico, electrónico y óptico 1.578.625

Fabricación de material de transporte 8.847.712

Industrias manufactureras diversas 1.733.673

Producción y distribución de energía eléctrica, etc. 74.483.416

Fuente: Instituto Nacional de Estadística

Volcados en la inversión

La industria española se está empleando a fondo para cumplir las exigencias del Protocolo de Kioto; los gastos en protección ambiental de la industria, según el Instituto Nacional de Estadística, aumentaron un 11 por ciento en 2006 respecto a 2005, siendo el sector químico uno de los más implicados. Las eléctricas, y concretamente las que operan en Cataluña, encarnan el perfil de empresa española que más invirtió durante el año 2006 en protección del medio ambiente. Este sector destinó a esta partida 269,7 millones de euros, un 78 por ciento por encima de su inversión proambiental en 2005. A las eléctricas les sigue la metalurgia, las industrias minerales no metálicas y la industria química; todas superaron los cien millones de euros destinados a invertir en nuevas instalaciones que disminuyan el impacto ambiental de su quehacer, sobre todo las emisiones contaminantes. Conviene señalar, sin embargo, que algunas industrias, al tiempo que multiplicaban esfuerzos para la reducción de sus emisiones (aumentaron sus presupuestos para este fin en casi un 40 por ciento), recortaban en temas como la gestión de aguas residuales o el impacto de ruidos y vibraciones.

Por comunidades, Cataluña fue la que más inversión consignó para este objetivo durante 2006: 228 millones de euros, una quinta parte del cómputo nacional. Le siguieron Galicia, con 131 millones invertidos, y Asturias, con 120 millones de euros.

En la balanza de gastos corrientes, las industrias afincadas en Cataluña gastaron en protección medioambiental 400 millones de euros, un 28 por ciento del total del Estado. Andalucía y la Comunidad Valenciana le sucedieron en este ranking.

Los últimos datos disponibles ponen de manifiesto que las empresas del sector químico destinan a la protección del medio ambiente el 20 por ciento del total de las inversiones de las empresas españolas. Por otra parte, el sector destina un 20 por ciento de sus inversiones a la seguridad en las industrias; la prevención y la protección se encuentran entre las principales preocupaciones del sector.

A través de la innovación de productos cotidianos, la industria química puede contribuir a lograr una sociedad sostenible con medidas sencillas y baratas de asumir. Según Feique, la innovación química puede reducir en un 50 por ciento el consumo energético de las viviendas. Las mismas fuentes indican que la industria química aglutina el 25 por ciento de todas las inversiones dedicadas a I+D+i del sector privado, y que uno de cada cinco investigadores pertenece al sector químico privado.

En pocas palabras

El dato

Según la Asociación Europea de Fabricantes de Aislamiento, cada tonelada de CO2 generada en la producción de aislantes, un desarrollo de la industria química, ahorra 200 toneladas de emisiones en las viviendas. La utilización generalizada de aislamientos estándar en Europa permitiría evitar la emisión de 370 millones de toneladas de CO2, prácticamente el 40 por ciento de los objetivos de reducción de la UE.

Geografía y urbanismo

Existen diversas condiciones que facilitan la contaminación atmosférica. Hay condiciones geográficas, como la altitud y los accidentes geográficos.

Pero también existen condiciones urbanísticas, como la distribución y cantidad de calles, industrias, jardines y parques. En ciudades cuyo crecimiento no ha sido planificado, las zonas industriales se rodean cada vez más de conjuntos residenciales o habitacionales; esto provoca un efecto de contaminación directa a las personas que residen en estos lugares.

Soluciones químicas

Las distintas técnicas y tratamientos químicos sirven para la regeneración de suelos contaminados o para el tratamiento de las aguas residuales. Para la protección de la biodiversidad biológica, que se ha visto afectada por la agricultura no planificada, la industria química desarrolló en su día, plásticos para invernadero, lo que permite atender la creciente demanda de alimentos sin tener que invadir nuevos espacios naturales.

Consecuencias de la contaminación del aire

En las personas, a nivel pulmonar puede provocar asma, enfisema, cáncer pulmonar o bronquitis; en la piel, manchas, cáncer, afecciones en las mucosas de la nariz, irritaciones en los ojos y conjuntivitis, además, agrava las afecciones cardiovasculares, entre otras enfermedades.

En los materiales, puede producir deterioro en aquellos que se utilizan en las construcciones y otras superficies. Éste es uno de los campos sobre los que la química está aportando exitosas soluciones.

En las plantas, altera el proceso de la fotosíntesis.

Entre los problemas ambientales producidos por la contaminación del aire se encuentran: el smog(*) de las grandes ciudades, los cambios de clima a escala global y regional, el efecto invernadero, la lluvia ácida y la disminución de la capa de ozono.

Aviones verdes

El equipo de investigación de Boeing en Madrid hizo volar hace algunos meses un aparato de dimensiones reducidas, con un conjunto de pilas de hidrógeno como fuente de energía. Y es que las grandes empresas del sector aeronáutico, en colaboración con empresas de ingeniería, química y un buen número de universidades, trabajan en el estudio de combustibles alternativos y mejora de diseños que aligeren los componentes de los fuselajes. En el desarrollo del “green aircraf” deberán cumplirse los siguientes requisitos: menos consumo energético, reducción de emisiones de CO2 y disminución del ruido

(*) El término ‘smog’, un anglicismo resultado de las palabras smoke (humo) y fog (niebla), comenzó a utilizarse a principios del siglo XX en Inglaterra para denominar una espesa niebla cargada de sustancias tóxicas como hollín y azufre, consecuencia de la contaminación atmosférica provocada por la combustión del carbón.

Éste es el Plan…

La Directiva de la Unión Europea sobre Comercio de Emisiones (2003/87/CE) establece que cada Estado miembro deberá elaborar un Plan Nacional de Asignación en el que se determinen la cantidad total de derechos a asignar durante un periodo y el procedimiento de asignación aplicado. Los periodos establecidos a fecha de hoy han sido: uno de duración de tres años que dio lugar al PNA I (2005-2007) y otro de cinco años por el que se aprobó el PNA II (2008-2012). Las actividades que deben cumplir con las obligaciones que impone la Directiva y que han de participar en el mercado de CO2 son: las instalaciones de combustión de potencia térmica superior a 20 MW, instalaciones de producción de energía eléctrica con potencia superior a 20 MW, refinerías, coquerías, cemento, cal, cerámica, vidrio, siderurgia, papel y cartón. De acuerdo con la Directiva 2003/87/CE, durante los dos primeros periodos de asignación de derechos de emisión (2005-7, por un lado, y 2008-12, por otro), un determinado porcentaje de derechos de emisión será asignado de forma gratuita entre las instalaciones que emiten CO2. En concreto, las instalaciones deben recibir gratuitamente al menos un 95 por ciento del total de los derechos asignados en el periodo 2005-2007 y un 90 por ciento en el periodo 2008-2012.

La decisión de entregar derechos de emisión a los generadores de forma gratuita durante los periodos 2005, 2007, 2008 y 2012 fue una decisión política sobre cómo distribuir entre productores y consumidores la renta que genera la asignación inicial de derechos de emisión. A partir del año 2013, los derechos de emisión podrán asignarse de acuerdo con otros métodos, como las subastas (de hecho la propuesta de nueva Directiva establece la subasta como única herramienta para el sector eléctrico).

Permiso para emitir

He aquí un resumen de las bases que caracterizan el Plan Nacional de Asignación de derechos de emisión para el periodo 2008-2012:

  • Los sectores afectados por la Directiva supusieron el 40% de las emisiones totales en el PNA I y alcanzan el 45% de las emisiones totales en el PNA II.
  • En el PNA II se reduce la asignación total de derechos en un 16,4% respecto del PNA I.
  • Se amplía la reserva para nuevos entrantes, pasando de un 1,84% en el PNA I, a un 4,3% en el PNA II (porcentaje de reserva sobre asignación).
  • Serán nuevos entrantes aquellos que lo soliciten y se correspondan con nuevas instalaciones y la ampliación de capacidad nominal de instalaciones ya existentes.
  • Se mantiene el criterio de mayor exigencia para el sector eléctrico por ser éste el que puede evolucionar más fácilmente y con menor coste hacia una producción con tecnologías limpias. Asimismo, es el sector menos expuesto al comercio internacional y, por lo tanto, tiene mayor posibilidad de internalizar el coste de reducir el CO2 en el precio final.
  • La posibilidad de cumplir con las obligaciones de reducción de emisiones a través de Reducciones Certificadas de Emisiones (RCE) y de Unidades de Reducción de Emisiones (URE) se reduce, en el sector eléctrico, de un 70% a un 42%, y, en el resto de la industria, de un 20% a un 7,9% del total de las emisiones.
  • El monto de RCE y URE obtenidas deben ser utilizadas anualmente y no en cualquier momento del periodo 2008-2012, aunque la fracción no utilizada puede acumularse para periodos posteriores.

Derechos de emisiones y competitividad

Recientemente el sector químico ha manifestado su preocupación por las consecuencias que el sistema de subasta para la adquisición de derechos de emisión tendrá sobre la competitividad de la industria química europea, afirmando que “la futura directiva europea posicionará a las empresas del continente en clara desventaja respecto a las empresas ubicadas en otros países y que no deberán asumir coste alguno”.

Fuentes del sector advierten de que la nueva normativa puede degenerar en la deslocalización de las empresas químicas situadas en Europa hacia otros países donde no se aplique tal normativa, “perdiendo -sentencian- un sector que genera gran parte de la riqueza europea y gran cantidad de puestos de trabajo estables”. Otro extremo sobre el que se alerta hace referencia a los estándares ambientales, que son mejores y más exigentes en Europa. A esto se añade el hecho de que, en caso de trasladar las empresas europeas hacia países terceros, deberían transportarse los productos y bienes de vuelta a Europa, con la consiguiente emisión de gases contaminantes a consecuencia del transporte. Al respecto, el sector opina que “imponer tales cuotas impulsa el traslado de las empresas a otras áreas geográficas, pero ningún beneficio para el medio ambiente global”. Las manifestaciones de la industria química concluyen que “la medida de la Comisión Europea sería factible y justa siempre y cuando la mayoría de países se comprometiera a aplicar medidas similares, con lo que la protección del medio ambiente se haría de forma global y la competitividad de las empresas no se vería afectada”.

Queda claro que el gobierno tendrá que considerar que el impacto económico de la directiva se distribuye de forma asimétrica entre los seis sectores implicados. Sectores como el del cemento y, en menor medida, el eléctrico emiten un volumen relativamente alto de emisiones por cada euro de valor añadido que generan, mientras que la intensidad de las emisiones por euro de valor añadido es baja en sectores como el papel y vidrio y cerámica.

En cualquier caso, el plan de emisiones deberá ser particularmente cuidadoso con los sectores con una alta intensidad de emisiones -por este orden, cemento, electricidad y refino- que son los que más acusarán la puesta en marcha del mercado de emisiones.

Ante el complicado panorama, hace algunas semanas, la UE puso el freno a los objetivos de Kioto II; la presidencia francesa de turno de la UE ha propuesto elaborar una lista de los sectores que más pueden verse afectados por la deslocalización de fábricas a lugares con una legislación medioambiental más permisiva. El documento señala que “los sectores o subsectores expuestos al riesgo más elevado deberán poder disponer del 100 por ciento de derechos de emisión gratuitos”, y es la respuesta a las demandas de, entre otras, la industria pesada, siderúrgica, petroquímica, cementera, química y papelera, que han venido alertando del impacto que los planes europeos contra el cambio climático pueden tener en el terreno económico y sobre el empleo.

A partir de 2013 algunos sectores industriales debían empezar a pagar derechos por la emisión de CO2, algo que en la actualidad se concede de forma gratuita.

Instantánea de los bosques de Costa Rica...

Instantánea de los bosques de Costa Rica, país que se plantea la meta de lograr un nivel cero de emisiones de gases de efecto invernadero para el año 2021, a través de políticas de reforestación.

Abracadabra…

El CO2

 se ha convertido en una verdadera pesadilla para todos, ¿cómo librarnos de él? ¿se imaginan chasquear los dedos y, como por arte de magia hacerlo desaparecer? Nos costará más que un chasqueo, pero nuestro anhelo puede hacerse realidad si enviamos el CO2, literalmente, bajo tierra.

La Plataforma Tecnológica Española del CO2, que reúne a 70 entidades públicas y privadas, desde eléctricas como Endesa o Unión Fenosa hasta ministerios, pasando por centros de investigación y universidades, tiene en marcha 14 proyectos para fomentar las nuevas tecnologías para retener el CO2 en las chimeneas industriales. Dejar de expulsar aire a la atmósfera y enterrarlo bajo tierra es el atajo que se está buscando para reducir la emisión de gases que calientan el planeta. Con este propósito, la UE ha elaborado una propuesta de directiva que regulará las autorizaciones para el almacenamiento del CO2 bajo tierra en cada país. Y es que aunque Europa prevé sustituir un tercio de las térmicas de carbón en 10 años y sustituirlas por otras más limpias, el consumo de carbón aumenta en países como China, India y otras regiones emergentes. China posee el 25 por ciento de las reservas mundiales de carbón y la captura del CO2 se perfila como solución casi imprescindible. El Instituto Geológico y Minero Español analiza las formaciones geológicas más adecuadas para albergar el almacén subterráneo de CO2.

Las tecnologías de captura de CO2 van destinadas, en primer lugar, a las eléctricas, pero también pueden favorecer a todas las industrias afectadas por el comercio de derechos de emisión, como la química, la siderúrgica o la papelera. De hecho, las industrias gasista y petrolera ya tienen experiencia en la metodología de evaluación de la viabilidad real de los depósitos geológicos. La propuesta de directiva sobre almacenamiento de CO2 exige que las nuevas instalaciones de combustión reserven espacio para equipos de captura y compresión del CO2, y que evalúen si cuentan con almacenes de CO2 y redes de transporte -tuberías, barco, camión…-. La Plataforma Española del CO2 prevé que nuestro país disponga de los primeros centros de captura y almacenamiento en escala de demostración en 2015 y que las tecnologías con captura se expandan a partir de 2020.

Alternativas energéticas

Hoy por hoy, los modelos energéticos están diseñados en función del sistema económico más que partiendo de las necesidades de la población, además no toman en consideración el posible agotamiento de los recursos, sino su progresivo encarecimiento, y tampoco tienen en cuenta sus efectos secundarios sobre el medio ambiente. A esto se añaden las relaciones de dependencias regionales que de la situación se derivan.

La crisis del mercado petrolífero obliga a tomar un nuevo rumbo, a reinventar la trayectoria del desarrollo de la humanidad. Estamos asistiendo al renacimiento de la energía nuclear, cuyos desechos aún no se han logrado tratar con eficiencia. Las energías renovables, como la solar, la eólica, la mereomotriz, la geotérmica o la de biomasa, son difíciles de transportar y de almacenar, y su cantidad varía en función de agentes externos. La fusión nuclear es una de las grandes apuestas a nivel teórico pero las dificultades técnicas que comprende su implantación, la hacen, de momento, inviable, pues se necesitan temperaturas superiores a cien millones de grados para que se produzca la reacción de fusión; así como materiales que resistan las altas temperaturas y la radiación; lograr que la energía liberada sea mayor que la necesaria para calentar y mantener aislado el combustible, y finalmente, desarrollar dispositivos que capturen la energía generada y la conviertan en electricidad, de tal manera que de todo el proceso se obtenga un balance energético suficientemente positivo. Los biocombustibles tienen el inconveniente de que para incrementar significativamente su producción, habría que dedicar una gran cantidad de tierras fértiles a su cultivo, lo cual resulta incompatible con la hambruna y la desertización que asola nuestro planeta. Los experimentos con bioenegía, obtenida por mutaciones genéticas, por tanto no contaminante, se suceden en todos los puntos del planeta, pero aún estamos muy lejos de una implantación masiva. En materia de investigación al respecto encontramos algunos titulares curiosos: Hallan una bacteria que consume polución y genera electricidad; Producen hidrógeno a partir del girasol; Científicos ven el aceite de jojoba como alternativa al diesel; la NASA intenta crear combustible a base de una bacteria presente en los excrementos humanos; Como en Mad Max, usan heces de cerdo para generar energía; Investigadores españoles convierten paja en combustible; y podríamos seguir…

El hidrógeno también se perfila como una alternativa válida, por lo menos sobre el papel. Se trata de un combustible extraído del agua, recurso abundante en el planeta, y su combustión con el aire es limpia. Sus desventajas: Como no es un combustible primario se incurre en un gasto para su obtención que, además, se produce a partir de otros combustibles fósiles (según un informe del World Watch Institute, en la actualidad el 99 por ciento del hidrógeno que se produce en el mundo se obtiene mediante el consumo de petróleo o gas natural); requiere de sistemas de almacenamiento costosos y aún poco desarrollados; el elevado gasto de energía en su licuefacción, y el elevado precio del hidrógeno puro.

Sin embargo, ya existen en el mercado algunos teléfonos móviles con batería de hidrógeno y también hay autobuses en Madrid y Barcelona, que funcionan por este sistema.

Pero el modelo energético que hoy nos gobierna tiene otra particularidad: otorga el control de la energía global a un reducido número de empresas (que por regla general tienen, a su vez, intereses en otras áreas económicas) y éstas, además, están en permanente proceso de fusiones; de modo que el bienestar de buena parte de la humanidad depende de ellas. No cabe duda de que el modelo energético no es sólo determinante en materia medioambiental, sino también en seguridad y políticas internacionales y, además, en el ámbito social.

Jeremy Rifkin (autor de 14 libros sobre el impacto de la ciencia y la tecnología en la economía, en la sociedad y el medio ambiente) sostiene al respecto una interesante teoría según la cual, la adopción del hidrógeno como alternativa energética nos llevaría a la construcción de una sociedad más justa. El hidrógeno es prácticamente inagotable y se encuentra igualmente distribuido en el planeta lo cual garantizaría una gestión democrática; una economía fundamentada en el hidrógeno recompondría la organización mundial posibilitando una redistribución más equitativa del poder, en tanto que su producción podría tener lugar a partir de recursos domésticos, de forma económica y medioambientalmente aceptable. Rifkin describe una red de distribución de la energía en la que cada ciudadano podría convertirse en productor además de en consumidor de su propia energía; una red hecha a imagen y semejanza de la World Wide Web, en la que millones de usuarios finales conectarían sus pilas de combustible a Redes de Energía de Hidrógeno locales, regionales y nacionales, para compartir la energía.

C.K. Parlad, consultor en Desarrollo de la ONU se ha manifestado recientemente con una teoría similar, pero tomando como fuente de energía democratizadora, la proveniente del Sol.

¿Qué pasa con el Sur?

Sí, nuestra dependencia de los recursos fósiles es total, y las reservas se están agotando. China y la India despiertan y el sistema actual mundial de gestión de los recursos es insostenible. Ahí va un dato: según el informe anual de Worldwatch Institute, si el nivel de consumo de recursos y de emisiones contaminantes por habitante de China y la India fuese similar al actual en Estados Unidos, se necesitarían dos planetas Tierra sólo para mantener estas dos economías. Y es que crece por momentos la demanda de energía, alimentos y materias primas de 2.500 millones de chinos e hindúes, por lo que es de prever que se aproxima un profundo cambio en la geopolítica mundial y sin duda, nuestro modelo de crecimiento económico intensivo en recursos no será viable en el siglo XXI. Si el carbón fue la fuente de energía que propició la Revolución Industrial, y con ella un nuevo panorama económico, político y social, y el petróleo se erigió en dueño y señor del sistema en el siglo XX, una nueva fuente de energía está esperando en algún lugar liderar el cambio en la naturaleza de los mercados.

A la vista del compromiso que India y China asumieron hace algún tiempo para el desarrollo de una gran industria de energía eólica y solar, además de otros que desde 2004 se han venido produciendo, y teniendo en cuenta que China es ya el segundo país del mundo con mayores emisiones de dióxido de carbono, cabe la posibilidad de que ambos países lideren el cambio hacia un nuevo sistema económico y social mundial, si planifican su crecimiento sobre la base de una producción energética y una agricultura sostenibles. Tal vez, y ojalá, estos países nos den una lección de sabiduría y apuesten por acometer su desarrollo por la vía de la sostenibilidad, lo que supondría un salto cualitativo que les situaría por delante de las actuales potencias industriales.

Más ejemplos. Hace unas semanas se clausuró el cuarto congreso mundial de la naturaleza -celebrado en Barcelona-, que trató de sentar las bases para cimentar un capitalismo basado en los recursos naturales y que puso de manifiesto la necesidad de cuantificar el valor económico que aporta la naturaleza y los servicios de sus ecosistemas. Durante las jornadas Ecuador se mostró partidario de renunciar a la explotación de nuevos campos de petróleo en una zona de la selva ecuatoriana de gran valor natural a cambio de una compensación. Costa Rica, por su parte, se plantea la meta de lograr un nivel cero de emisiones de gases de efecto invernadero para el año 2021, a través de políticas de reforestación.

OPINIÓN

En clave de opinión: Instinto colectivo de supervivencia. Tierra, S. A.

Mónica Daluz 15/11/2008

Para el ciudadano de a pie la necesidad de reinventar el engranaje del mundo en que vivimos es, sencillamente, una evidencia.

El sistema productivo y de consumo no es viable a largo plazo: si extraemos recursos del planeta, los transformamos y los devolvemos de forma degradada a un ritmo superior al que los ciclos naturales son capaces de absorber se pueden generar efectos como el cambio climático, la contaminación del medio natural o la pérdida de biodiversidad.

La humanidad -o mejor dicho, una parte de ella-, sin duda, ha progresado, logrando alcanzar mayores cotas de bienestar y libertad, pero lo ha hecho sobre un modelo que ahora se manifiesta imperfecto y algo indica que tal vez haya llegado el momento de reinterpretar el concepto de progreso, cambiar el paradigma y apostar por el oro verde: el desarrollo sostenible.

La insostenibilidad medioambiental unida a la crisis financiera y económica, además de la insatisfacción, la impotencia y la indignación de que a estas alturas de la -supuesta- civilización nuestros congéneres sigan muriendo de hambre y de enfermedades que aquí hemos erradicado, hace pensar que el sistema se está desplomando. O esa es por lo menos, la percepción mayoritaria de la población a la vista de la ola de entusiasmo suscitada en todo el mundo en torno a los resultados de las elecciones presidenciales norteamericanas, en particular en torno al candidato Barak Obama, que parece ser el único político que se ha enterado de que hay que “parar máquinas” y revisar los mecanismos del sistema. Por eso su elección ha provocado una reacción de euforia colectiva que parece emanar del mismísimo instinto de supervivencia de nuestra especie, y su figura es percibida como la del líder que ha de guiar a la humanidad en el tránsito hacia ese nuevo mundo, aún por construir.

En los últimos meses los ciudadanos de medio mundo hemos observado atónitos la parálisis de los gobernantes; los políticos no toman la iniciativa de la acción, se muestran desorientados y parchean, todo lo más, colocando cataplasma aquí, compostura allá. En EEUU, la industria de la automoción ya tiene permiso para que sus financieras se acojan a la “operación rescate” porque han dejado de venderse coches, aunque no he oído que haya prioridad para “ecoautos”; se trata de que el sistema no se pare… Ya les dije: parche. En España todos quieren apuntarse a la “operación liquidez”, la automoción ya lo ha pedido. Pero ¿qué sectores está previsto que disfruten de esos fondos? No está previsto; se concederán sobre la marcha… ¿Lo ven?: parche.

Ahora que se ha puesto de manifiesto qué argumentos interesan, e incluso entusiasman a la población, ¿nacerá otro estilo de hacer política?, ¿o los políticos del Viejo Continente deslumbrados y calladamente contagiados de la sed de esperanza popular, se darán una mano de pintura y obamaplagiarán palabras y ademanes viniendo a vaciar aún más si cabe, de contenido su discurso?

No se pueden afrontar los retos que se nos vienen encima en clave política ni, mucho menos, ideológica, hay que poner a la ciencia y a la tecnología en el “centro de diseño”, para que tracen el plan de viabilidad de esta empresa que, verdaderamente, sí somos todos.

Eficiencia energética, optimización en el consumo de agua, reducción y valorización de residuos, movilidad sostenible, etc., se perfilan como nuevos valores refugio, pero para que coticen al alza debemos apostar por la ciencia, una ciencia “de código abierto” y de transferencia tecnológica y de conocimiento. La historia nos brinda la oportunidad de poner en marcha el nuevo paradigma. El reto: desarrollar una política de medio ambiente que inicie la transición hacia un nuevo sistema productivo combinando innovación, conservación y apertura de nuevos mercados para tecnologías verdes. En cualquier caso, es necesario un mundo unido, y digo un mundo, no un occidente unido para “protegernos” de chinos, rusos, indios…

A las nuevas generaciones del mundo rico, con escalas de valores y planteamientos vitales muy distintos a los de sus progenitores, que se saben y se sienten más libres e instruidas que cualquier otra generación del pasado, les azota en la conciencia la certeza de formar parte de esa sexta parte del planeta que consume el 80 por ciento de los recursos mundiales, y están asumiendo la responsabilidad. Además, la situación de conexión total con el mundo, advenida con la digitalización, enfatiza esa toma de conciencia generacional ante los desafíos sociales y medioambientales.

Es posible hallar soluciones eficaces y rentables como las actuales, pero más sostenibles y respetuosas con el hombre y su entorno.

Ante la gravedad de los desajustes ambientales y sociales queda claro que urge crear economías sostenibles, no sólo para asegurar el futuro estable y pacífico del planeta sino para asegurar su propia supervivencia. Un planeta sostenible es posible, pero el tiempo corre en nuestra contra. ¿Hallaremos el modo de satisfacer nuestras necesidades sin disminuir el potencial de las generaciones futuras de satisfacer las suyas? ¿Sabremos construir un nuevo mundo?, ¿un mundo sin fin? Porque, de lo contrario, ¿cuál habría sido el sentido de lo que hemos construido a lo largo de toda nuestra historia? Debemos crear un planeta sostenible para dar sentido a eso que ha movido a la humanidad: el progreso. Porque sin sostenibilidad no hay futuro y sin futuro, el progreso carece de todo sentido. ¿Podremos?

DOSSIER ENERGÍA Y MEDIO AMBIENTE

“El PNA, en su primera fase, no ha logrado el objetivo de incentivar la reducción de emisiones”

Entrevista a Cecilia Foronda, responsable de CeroCO2, de la Fundación Ecología y Desarrollo

Mónica Daluz 15/11/2008

CeroCO2 es una iniciativa conjunta de la Fundación Ecología y Desarrollo y de la Fundación Natura, que pretende sensibilizar a la sociedad sobre la necesidad de iniciar una acción inmediata contra el calentamiento del planeta, ofreciendo herramientas para calcular, reducir y compensar las emisiones de CO2. Entre las entidades asociadas a la fundación, que ha sido financiada por el Ministerio de Medio Ambiente para el desarrollo de algunas de sus actividades, figuran la Junta de Andalucía, los ayuntamientos de Zaragoza y Barcelona, el Gobierno de Cantabria y el Centro de Recursos Ambientales de Navarra. Hablamos con la responsable del proyecto CeroCO2 sobre la situación de las emisiones de gases de efecto invernadero.

¿Cuál es su opinión sobre la efectividad de los pactos del llamado Kioto II y del plan nacional de asignación de derechos de emisión? ¿Qué cambiaría usted?

El protocolo de Kioto fue un acuerdo de mínimos pero ha supuesto una punta de lanza en la lucha contra el cambio climático. Las arduas negociaciones que precedieron a la firma del protocolo muestran la dificultad para alcanzar compromisos globales. Hechos como que Estados Unidos, cuyas emisiones de GEI suponen un 22% del total y cuenta con las mayores reservas de carbón, no lo haya ratificado todavía, que Australia, el mayor exportador de carbono muestre, reticencias y que países emergentes con una economía basada en combustibles fósiles hayan quedado fuera del acuerdo ponen en duda la efectividad del acuerdo.

Los debates post-Kioto ya se han puesto en marcha y las soluciones para salvar las carencias del acuerdo anterior pasan por que los países en desarrollo como Brasil, China o Sudáfrica fijen un techo para sus emisiones, que los países industrializados apuesten de forma decidida por la I+D en tecnologías de mitigación y que estas se transfieran de forma eficiente a los países emergentes. El reto del nuevo acuerdo es conseguir un crecimiento económico desacoplado del aumento de la concentración de GEI en la atmósfera.

En cuanto al Plan Nacional de Asignación de derechos que surgió para articular el comercio europeo de emisiones en España y permitir el cumplimiento del compromiso español ratificado el Kioto, en su primera fase no ha logrado el objetivo de incentivar las reducciones de emisiones ya que el reparto de derechos superó las necesidades de las industrias por lo que los bajos precios del carbono han hecho que la compra de derechos fuese más rentable que la inversión en tecnologías de producción más limpia. La segunda fase del Plan Nacional de Asignación 2008-2012 ya ha sido aprobada y trata de subsanar estos errores.

Cecilia Foronda

Cecilia Foronda.

Démosle la vuelta al asunto y busquemos la solución en la fuente del problema: ¿Qué desarrollos puede llevar a cabo el sector químico para reducir las emisiones de gases de efecto invernadero?

Las empresas del sector químico son en su mayoría intensivas en el consumo de combustibles fósiles dado que la mayor parte de los procesos requieren grandes cantidades de energía. La solución para reducir sus emisiones de gases de efecto invernadero pasa por un cambio de tecnologías que logren una mayor eficiencia energética de los procesos y permitan el uso de energías renovables.

Para bien o para mal, la atmósfera es “de una sola pieza”, así que las acciones deben tomarse a escala planetaria, pero ¿cuál es el papel de los países en vías de desarrollo? y ¿cuál es el nivel de emisiones de estos países?

La contribución de los países en vías de desarrollo al cambio climático no es comparable a la de los países industrializados. Por ejemplo, mientras que las emisiones per capita de un chino o un chileno son de 3,5 tCO2

/año las de un español son casi 3 veces mayores (9,59 tCO2

/año) y las de un estadounidense casi 6 veces más.

Aunque estas cifras dejan patente que la responsabilidad del cambio climático recae en los países industrializados, el espectacular crecimiento de economías emergente como la china hacen que estos países estén empezando a jugar un papel determinante en la lucha contra el calentamiento global.

Al hilo de la pregunta anterior, ¿qué derecho tenemos los países desarrollados a exigir a esos países que, aunque nosotros sí lo hicimos, ellos no exploten las fuentes de energía fósiles y frenen sus expectativas de bienestar (entendiendo el bienestar desde los parámetros que occidente los ha estado entendiendo… hasta ahora)?

Efectivamente, sería muy injusto. Precisamente para atajar este problema el Protocolo de Kioto estableció los Mecanismos de Desarrollo Limpio. Como su nombre indica estos mecanismos tienen como objetivo que los países industrializados transfieran recursos a los países en vías de desarrollo para facilitar la sustitución de los combustibles fósiles por tecnologías limpias. Sin esta financiación adicional el cambio no sería posible y los países en desarrollo utilizarían la fuente más barata a su alcance: los combustibles fósiles.

Los mecanismos de desarrollo limpio permiten a los países con compromisos de reducción cumplir una parte de los mismos compensando sus emisiones mediante la compra de las reducciones de carbono que generan proyectos de energías renovables, eficiencia energética, tratamiento de residuos y reforestación o deforestación evitada en países en vías de desarrollo. Estos proyectos no solo contribuyen a la mitigación del cambio climático sino que contribuyen a mejorar las condiciones de vida de las comunidades donde se desarrollan al dotarles de nuevas actividades económicas.

Cambiemos de tercio y tomemos ahora el punto de vista del consumidor. ¿Cree que ante tanto “lavado verde” y el continuo bombardeo de publicidad “eco”, el consumidor se está insensibilizando?

Aunque es cierto que en ocasiones la publicidad verde puede ser engañosa o tan abrumadora que genere desconfianza, es cierto que los consumidores están cada vez más concienciados con el problema y demandan que las empresas tengan un comportamiento más respetuoso con el medio ambiente. Para facilitar a los consumidores discernir entre el trigo y la paja son necesarias iniciativas que de forma seria evalúen las políticas medioambientales de las empresas y proporciones información objetiva al consumidor más allá de la publicidad.

En la imagen, detalle de una pared medianera aislada con lana de roca Rockwool

En la imagen, detalle de una pared medianera aislada con lana de roca Rockwool.

¿Cómo cree que afectará la actual crisis económica a la sensibilidad medioambiental tanto en los gobiernos como en las empresas, y también en el consumidor? ¿Cree que el asunto pasará a un segundo plano?

Sin lugar a dudas cuando la economía se resiente el acto reflejo es que el medio ambiente pase a un segundo plano tanto para los gobiernos como para empresas y particulares. No obstante, por ejemplo en el caso de la lucha contra el cambio climático de no actuar ahora los costes futuros podrían ser mucho mayores. El informe Stern afirma que es necesaria una inversión equivalente al 1 por ciento del PIB mundial para mitigar los efectos del cambio climático y que de no hacerse dicha inversión el mundo se expondría a una recesión que podría alcanzar el 20 por ciento del PIB global.

Para ir cerrando esta entrevista, y ante la proximidad de las elecciones presidenciales en los Estados Unidos (*), quisiera saber su opinión sobre la repercusión que tendrán los resultados electorales sobre el aire que respiramos, en función de quién gane las elecciones, según las políticas medioambientales que ambos candidatos anuncian en sus programas.

Tanto McCain como Obama han abandonado la negación de Bush al cambio climático y en sus programas apuestan por adoptar medidas para luchar contra el calentamiento global. No obstante, el programa de Obama recoge propuestas medioambientales más sólidas, concretamente en materia de cambio climático, apuesta por establecer un sistema de venta de derechos emisión cuya recaudación se destinaría a invertir en energías renovables y eficiencia energética.

¿Cuál es, desde su punto de vista, el papel que debe representar el sector químico ante los retos medioambientales a que se enfrenta la humanidad?

El cambio climático es un problema global que requiere soluciones globales que impliquen a todos los sectores de la sociedad y a todos los países. El modelo de desarrollo actual basado en los combustibles fósiles resulta insostenible por lo que un cambio de paradigma es necesario para conseguir una economía baja en carbono. La industria química, por su representatividad y peso en la economía, puede actuar como motor de cambio siendo un ejemplo en la adopción de medidas para gestionar sus emisiones de gases de efecto invernadero que contribuyan a cumplir con los compromisos de reducción adquiridos por el gobierno español.

Así mismo la presencia de la industria química en países en vías de desarrollo, donde las consecuencias del cambio climático se vivirán con mayor intensidad debido a su situación geográfica y a los menores recursos para hacerles frente, tiene que actuar como impulsor de medidas que permitan la transferencia de recursos y tecnología que contribuyan a la mitigación y adaptación al cambio climático en estos países. Esto redundará, por un lado en la mejora de las condiciones de vida en estos países y por otro, en la minimización de los riesgos que el cambio climático supone para las inversiones del sector químico en estos países.

La cadena de frío ¡Atención: muy frágil!

Dossier La cadena de frío
DOSSIER
LA CADENA DE FRÍO
Entrevistas a Imanol Alberdi, responsable de Logística del Grupo Eroski, y Alfonso Fernández, jefe de Ventas Zona Noreste de Ramón Vizcaíno Refrigeración. 

Se rompe con extrema facilidad y demasiada frecuencia. Nos referimos a la cadena de frío, un proceso sumamente complejo en el que intervienen numerosos y muy diversos factores y actores, y cuya coordinación al cien por cien es prácticamente, una utopía. Equipos y tecnologías están preparados para la no interrupción del suministro de frío a lo largo de la cadena operativa, sin embargo, ello no es suficiente. La coordinación eficiente entre los flujos físicos y de información parece ser la clave para minimizar los errores a lo largo de este proceso tan fácilmente alterable.). 
P
or “cadena de frío” se entiende la cadena de suministro a temperatura controlada, de cualquier mercancía que requiera de un control en la temperatura para su correcta distribución y venta. Una cadena de frío que se mantiene intacta garantiza al consumidor que el producto de consumo que recibe durante la producción, transporte, almacenamiento y venta no ha salido de un rango de temperatura dado. Esta vigilancia continua de las condiciones atmosféricas debe llevarse a cabo en sectores tan diversos como el alimentario, el farmacéutico, o el transporte de flores, animales o aparatos electrónicos de precisión, entre otros. Para estas industrias, un error en el proceso puede suponer importantes pérdidas, por lo que resulta imprescindible una cadena de frío sólida. No estamos ante un tema menor; recientes estudios revelan que un 30 por ciento de la producción primaria mundial y un 40 por ciento de las frutas y verduras se pierden por falta de una refrigeración adecuada en el ciclo de producción. La variedad de referencias, de pedidos, de destinos, la caducidad del producto y la necesaria rapidez en el aprovisionamiento del mismo hacen imprescindible una buena gestión de la cadena logística. Pero, ¿cómo sería la cadena de frío ideal? Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada, y para conseguirlo es necesario un control constante de las condiciones de humedad y temperatura en las que se encuentran los productos que circulan a lo largo de la cadena de suministro. Hasta aquí la teoría. Para hacer que estas definiciones se traduzcan en realidades, la tarea debe ser conjunta: productores, plataformas logísticas, distribución, incluso, cliente final.
Mónica Daluz / pdf

texto completo en html

DOSSIER LA CADENA DE FRÍO

¡Atención: muy frágil!
La cadena de frío
Mónica Daluz 15/11/2008


Se rompe con extrema facilidad y demasiada frecuencia. Nos referimos a la cadena de frío, un proceso sumamente complejo en el que intervienen numerosos y muy diversos factores y actores, y cuya coordinación al cien por cien es prácticamente, una utopía. Equipos y tecnologías están preparados para la no interrupción del suministro de frío a lo largo de la cadena operativa, sin embargo, ello no es suficiente. La coordinación eficiente entre los flujos físicos y de información parece ser la clave para minimizar los errores a lo largo de este proceso tan fácilmente alterable.
Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada...
Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada.
Por “cadena de frío” se entiende la cadena de suministro a temperatura controlada, de cualquier mercancía que requiera de un control en la temperatura para su correcta distribución y venta. Una cadena de frío que se mantiene intacta garantiza al consumidor que el producto de consumo que recibe durante la producción, transporte, almacenamiento y venta no ha salido de un rango de temperatura dado.Esta vigilancia continua de las condiciones atmosféricas debe llevarse a cabo en sectores tan diversos como el alimentario, el farmacéutico, o el transporte de flores, animales o aparatos electrónicos de precisión, entre otros. Para estas industrias, un error en el proceso puede suponer importantes pérdidas, por lo que resulta imprescindible una cadena de frío sólida. No estamos ante un tema menor; recientes estudios revelan que un 30 por ciento de la producción primaria mundial y un 40 por ciento de las frutas y verduras se pierden por falta de una refrigeración adecuada en el ciclo de producción. La variedad de referencias, de pedidos, de destinos, la caducidad del producto y la necesaria rapidez en el aprovisionamiento del mismo hacen imprescindible una buena gestión de la cadena logística. Pero, ¿cómo sería la cadena de frío ideal? Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada, y para conseguirlo es necesario un control constante de las condiciones de humedad y temperatura en las que se encuentran los productos que circulan a lo largo de la cadena de suministro. Hasta aquí la teoría. Para hacer que estas definiciones se traduzcan en realidades, la tarea debe ser conjunta: productores, plataformas logísticas, distribución, incluso, cliente final.
Problemática del sector
El sector del trasporte frigorífico, especialmente el de carga fraccionada, debe enfrentar numerosas dificultades. Marcado por la atomización, el segmento de temperatura controlada se ha visto abocado a una competencia bárbara centrada en el precio y los numerosos pequeños empresarios que lo conforman se quejan de estar trabajando a los mismos precios, incluso inferiores, que la paquetería industrial. Esta situación de continua merma de márgenes redunda, indefectiblemente, en un deterioro de la calidad del servicio.Según un estudio realizado por el Departamento de Economía y Ciencias Sociales de la Universidad Politécnica de Valencia, en el que se analiza la calidad del servicio de los operadores logísticos externalizados en el ámbito de la alimentación perecedera, una de las incidencias más habituales de la cadena logística son las roturas de la cadena de frío, junto a otras como falta de información, saturación de la capacidad del operador, uso de instalaciones y vehículos no refrigerados, pérdidas y roturas de mercancía y embalajes, incumplimiento de los plazos de entrega y servicio, hurtos, accidentes o avería.
Pero la cadena de frío y, en general, el control de calidad empieza en casa del productor, esto es, desde el primer eslabón de la cadena de distribución, y según refiere el citado estudio, en algunas ocasiones, las incidencias acontecen por causa del propio fabricante, especialmente en origen, como la mala identificación, embalaje insuficiente o vicios en la mercancía, aunque también en destino, bien por dirección incorrecta o bien porque el destinatario lo rechaza.
El estudio concluye con algunas reflexiones a tener en cuenta y que explicarían las razones de una situación, cuando menos, mejorable. Por un lado se cita la falta de inversión de los operadores en activos específicos, especialmente en la formación específica de los activos humanos y en nuevas tecnologías. También se señalan problemas en la distribución capilar, debido a que las superficies de venta son cada vez más exigentes en cuanto a los horarios de entrega de las mercancías, su temperatura y la mayor frecuencia de los pedidos. En este sentido, se confirma que la gran distribución está condicionando las actividades del sector de la logística frigorífica y aumentando su complejidad. Por último, el informe menciona como aspecto explicativo de las deficiencias en el servicio las prácticas oportunistas, así como los factores exógenos a la transacción y que son incontrolables por las partes, como los fenómenos atmosféricos, las retenciones de tráfico, los incendios, averías, etc.
Nueva plataforma de Eroski en Madrid. Se llama M50 y trabaja exclusivamente productos frescos hortofrutícolas. Tiene unas dimensiones de 25...
Nueva plataforma de Eroski en Madrid. Se llama M50 y trabaja exclusivamente productos frescos hortofrutícolas. Tiene unas dimensiones de 25.000m2 y es una plataforma de redistribución de mercancía al resto de plataformas regionales.
A pesar de lo dicho, no podemos olvidar el esfuerzo en la mejora de la calidad logística, así como en la optimización de la gestión del frío, que está llevando a cabo tanto la industria alimentaria como la gran distribución. Como ejemplo, ahí tenemos la reciente apertura de la plataforma refrigerada de San Agustín del Guadalix, en Madrid. La plataforma está gestionada por Eroski en régimen de alquiler a largo plazo en acuerdo desarrollado con el operador logístico ID-Logistic. La dirección y los equipos de coordinación, administración, recepción y expedición son integrantes de la plantilla de Eroski y el operador logístico aporta las personas con desempeños operativos. Se trata de una plataforma novedosa e innovadora, que recibe la denominación de “Proyectos C2 (carne) y M50 (fruta)”, y su puesta en marcha concentrará el 85 por ciento de la fruta y el 50 por ciento de la carne que Eroski suministra a sus hipermercados y supermercados. Según portavoces de la empresa de distribución, “la plataforma responde a un concepto nuevo dentro de la distribución de frescos, se trata de un proyecto de reingeniería de flujos y su resultado logra la máxima simplificación de los procesos de distribución. La gestión de este nuevo operativo logístico se concibe desde la orientación empresarial de alcanzar mayores cotas de eficiencia y productividad cuyo valor principal será la máxima reducción de costos que redundará en una mayor competitividad de los precios al cliente. Estos ahorros se producirán principalmente por menores costes en el transporte y en los gastos operativos en otras plataformas.”
La logística del frío, en cifras
Según el último informe de la consultora DBK en el que se analiza la estructura del sector de la logística del frío, éste, y en particular el transporte frigorífico, presenta una gran atomización, existiendo numerosas compañías de pequeño tamaño y autónomos dedicados a esta actividad. La mayor parte de los operadores se dedican exclusivamente a la actividad de transporte y distribución (82 por ciento), mientras que un reducido grupo presta servicios de almacenaje (18 por ciento), combinándolos o no con servicios de transporte y distribución.Hay contabilizadas, según la misma fuente, alrededor de 15.000 empresas, que dan empleo a unos 195.000 trabajadores, contando con una plantilla media en torno a 13 empleados por empresa. Únicamente el 1 por ciento del total de empresas dispone de más de 100 empleados.
Las empresas disponen de un total de 95.000 vehículos frigoríficos, esto es, algo más de seis por empresa, cifra superior a los dos vehículos por empresa que, por término medio, se registran en el conjunto del sector de transporte de mercancías por carretera.
Por comunidades autónomas, Cataluña y Andalucía son las que concentran un mayor número de operadores: un 20 por ciento y un 17 por ciento del total, respectivamente. Les siguen Madrid, la Comunidad Valenciana y Castilla y León.
Consejos prácticosHe aquí algunas recomendaciones que se dan a las empresas que manejan productos dentro de la cadena de frío.

Temperatura: se debe mantener el producto por debajo de los 18º hasta los -40º durante toda la cadena de frío.
Envase: los productos se deben empaquetar herméticamente para que no sufran cambios de temperatura.
Rotación: la rotación del inventario se debe hacer teniendo en cuenta qué mercancías tienen un vencimiento más cercano o deben ser ingresadas a las cámaras frigoríficas primero, según el sistema FIFO (el primero que entra, es el primero que sale).
Control: se debe llevar un control y medición de la temperatura durante toda la cadena. Es recomendable hacer controles antes de cargar los productos, mientras se transportan y antes de su acopio y entrega al consumidor final.
Muestras: se deben hacer rigurosos controles de temperatura según la cantidad de la carga. Selección de muestras: Los productos de donde se extraerán las muestras deben ser los que estén en los puntos de mayor temperatura en el vehículo. Si se transportan mercancías de varios proveedores, conviene tomar muestras de cada una.
Transporte: los vehículos tienen que tener instrumentos de medición de temperatura y éstos deben estar a la vista del conductor. No hay que transportar diferentes productos con requerimientos de calor que no sean los mismos.
Cargas y descargas: hay que preenfriar los vehículos antes de la carga, y por lo tanto sus puertas no deben abrirse hasta que ese proceso esté finalizado.
Almacenaje: los productos deben almacenarse de tal forma que no entorpezca el paso del aire que los enfría.
El éxito dentro de la cadena de frío está ligado a una adecuada combinación entre la inversión de la tecnología y la rentabilidad que ésta puede aportar a la empresa. El factor determinante lo representa la manutención de la temperatura y de todos los factores que influyen para que no se corte en ninguna parte de la cadena.
¿Cuándo se rompe la cadena de frío?
La cadena del frío presenta debilidades, siendo su punto crítico el tiempo de carga y descarga que tiene lugar como promedio tres veces: a la salida de la fábrica, en la plataforma logística y en los puntos de venta. Unas siete u ocho horas, como mínimo, durante las cuales se somete forzosamente a los productos a aumentos de temperatura. A esto cabe añadir el tiempo transcurrido entre el lugar de almacenamiento en el punto de venta y la colocación en los estantes, y el tiempo entre el carrito de compra y el refrigerador del consumidor.
Fachada de la plataforma refrigerada de Eroski en San Agustín del Guadalix (Madrid)
Fachada de la plataforma refrigerada de Eroski en San Agustín del Guadalix (Madrid).
TIPOS y CARACTERÍSTICAS DE LOS VEHÍCULOS DE TRANSPORTE DE MERCANCÍAS FRESCAS Y PERECEDERASFuente: Acuerdo sobre Transportes Internacionales de Mercancías Perecederas (ATP)

VEHÍCULO ISOTERMO. Aquel cuya caja está construida con paredes aislantes, con inclusión de puertas, piso y techo, que permiten limitar los intercambios de calor entre el interior y el exterior de la caja, de tal modo que el coeficiente global de transmisión térmica -coeficiente K- permite clasificar el vehículo como isotermo, normal o reforzado.
VEHÍCULO REFRIGERANTE. Vehículo isotermo que, con ayuda de una fuente de frío distinta de un equipo mecánico o de absorción, permite bajar la temperatura en el interior de la caja vacía y mantenerla después con una temperatura exterior media de +30°C a +7°C como máximo para la clase A; a -10°C como máximo para la clase B; a -20°C como máximo para la clase C y a 0°C como máximo para la clase D.
VEHÍCULO FRIGORÍFICO. Vehículo isotermo provisto de un dispositivo de producción de frío individual o colectivo para varios vehículos de transporte que, a una temperatura media exterior de +30°C, permite bajar la temperatura en el interior de la caja vacía y mantenerla después de forma permanente. Se distinguen hasta seis tipos de vehículos frigoríficos, atendiendo a la temperatura de producción de frío, comprendida entre +12°C y -20°C.
VEHÍCULO CALORÍFICO. Vehículo isotermo provisto de un dispositivo de producción de calor que permite elevar la temperatura den el interior de la caja vacía y mantenerla después durante doce horas al menos sin repostado, a un valor prácticamente constante y no inferior a +12°C. Se clasifican en clases A y B, dependiendo del mantenimiento de la temperatura interior del vehículo frente a temperaturas exteriores de, respectivamente, -10°C y -20°C.
El transporte y almacenaje de productos frescos o congelados requiere una gran eficiencia y exhaustividad. La consigna fundamental a la hora de operar con cargas frescas o congeladas es clara: no interrumpir el suministro de frío en la cadena operativa. La planificación de los procesos logísticos donde la temperatura debe ser mantenida desde la producción hasta la venta final del producto, pasa por el establecimiento de condiciones adecuadas y constantes en las distintas etapas por las que atraviesa la mercancía: producción, preenfriamiento, embalaje, almacenaje, transporte y distribución, carga, descarga y entrega en los distintos puntos de venta. Detengámonos en los cuatro momentos clave de la cadena: producción, transporte, almacenaje y distribución.Durante la producción, recolección o tratamiento, la temperatura debe ser estable y tendrá que mantenerse durante la totalidad del proceso logístico. El tiempo excesivo de exposición y el tratamiento masivo de artículos constituyen los puntos críticos en esta primera fase del proceso. El siguiente eslabón de la cadena es el transporte, aquí, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación. Las principales causas de que la cadena se interrumpa son un dimensionamiento deficiente de los equipos de frío, un tiempo excesivo de transporte y una temperatura no adecuada en el momento de la carga del vehículo. La realización de las operaciones de carga y descarga tendrá que llevarse a cabo con la máxima celeridad, al igual que se evitará, en la medida de lo posible, la apertura de las cajas de los vehículos con el fin de impedir la evasión del frío. En el caso del almacenamiento, la interrupción de la cadena de frío la provoca un tiempo excesivo de exposición de la mercancía a temperaturas no adecuadas en las antecámaras y la entrada de grandes masas de producto a temperatura no estable, que implica saltos térmicos en el rendimiento frigorífico del área receptora.
Por último, el punto de servicio suele ser el mayor enemigo del mantenimiento de la cadena de frío. Los principales inconvenientes son el tiempo de espera de la mercancía a temperatura ambiente, la sobrecarga de murales, vitrinas y otros elementos de presentación, así como la concentración y la falta de aireación de la mercancía, que produce focalización y un desigual reparto de la recepción de temperatura.
La coordinación eficiente entre los flujos físicos y de información constituye un punto fundamental dentro de este proceso. Téngase en cuenta que la mayor parte de las empresas de alimentación recurren a un operador de frío para subcontratar determinados servicios logísticos; la externalización de estos procesos hace imprescindible una planificación y control constante.
Una manera de optimizar las operaciones es personalizar las estrategias de manipuleo de la carga y reinvertir en recursos tecnológicos y de información. El perfil de la mercancía constituye un rasgo fundamental a la hora de planificar las estrategias logísticas. Durante cuánto tiempo han mantenido una temperatura constante y cuál es su fecha de vencimiento resultan variables de peso para la organización en los centros de almacenaje, que implementan sistemas FIFO (primero en entrar, primero en salir).
En el transporte, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación...
En el transporte, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación.
¿Qué ocurre con los microorganismos?A -4°C se inhibe el crecimiento de los microorganismos patógenos. Estos microorganismos son peligrosos para la salud ya que producen toxinas que pueden provocar intoxicaciones y en los casos más graves la muerte. El microorganismo patógeno más representativo (y utilizado como control) es el Clostridium Botulinum, responsable del botulismo y de la muerte de millones de personas en Europa antes de la invención de la refrigeración.
A -10°C se inhibe el crecimiento de los microorganismos alterativos responsables de la degradación de los alimentos.
A -18°C se inhiben todas las reacciones de Maillard responsables del pardeamiento y endurecimiento de los alimentos.
Esta temperatura es la fijada para la cadena de frío internacional. De esta forma se garantiza que en cualquier país, los productos congelados se mantendrán por debajo de esta temperatura.
A -70°C se anulan todas las reacciones enzimáticas y el alimento se conservaría indefinidamente.

DOSSIER LA CADENA DE FRÍO
“La innovación en frío vendrá marcada por el respeto al medio ambiente”

Entrevista a Alfonso Fernández, jefe de ventas Zona Noreste de Ramón Vizcaíno Refrigeración

Mónica Daluz 15/11/2008

Ramón Vizcaíno Refrigeración, compañía pionera en España en diseño, fabricación e instalación de sistemas y servicios en el control de temperaturas, centra su estrategia de mejora de la competitividad en la potenciación de las actividades de I+D+i. Hemos conversado con Alfonso Fernández sobre los puntos clave de la cadena de frío; nos cuenta que mantener la cadena de frío es posible, basta con cumplir la normativa.

Alfonso Fernández

Alfonso Fernández.

La cadena de frío es frágil, fácil de romper, y compleja, dada la intervención de distintos actores, ¿puede explicar cómo sería el proceso óptimo para un producto perecedero desde su fabricación hasta su consumo?

Sin entrar en detalles de las características físico-químicas del producto (lógicamente no es lo mismo hablar de jamones que de productos precocinados o helados) el proceso optimo siempre será aquel que mantenga inalterables esas características propias del producto a lo largo del proceso de elaboración, para lo cual es imprescindible respetar las temperaturas de conservación en cada fase del proceso productivo.

¿En qué momentos del proceso suele ponerse en “peligro” el mantenimiento de la cadena de frío?

En el transporte externo hacia otro punto geográfico hay momentos de manipulación de cargas que conllevan un contacto con aire no tratado o atemperado. Internamente, en el proceso de elaboración del producto en todas aquellas partes donde no se enfría o trata el aire, como pasillo o zonas de carga/descarga de cámaras.

¿Cuáles son los retos más importantes que tiene el sector y qué debe mejorarse en cada eslabón de la cadena, en definitiva quién tiene mayor responsabilidad y mayor trabajo por hacer: fabricante, envasador, operador logístico, distribuidor, incluso, consumidor…?

En la cadena de frío todos y cada uno de los agentes que manipulan el producto tienen su parte de responsabilidad en mantener intactas las características principales del producto. En Ramón Vizcaíno, como expertos en la tecnología y aplicaciones del frío, proporcionamos los medios adecuados para que la cadena del frío permanezca inalterable. Es decir, en toda la cadena del frío se deben respetar las temperaturas y humedades requeridas por el producto para que el ambiente donde se manipula sea capaz de respetar sus características originales (nutricionales, físico-químicas, microbiológicas, etc.)

Además, cada día todos lo productos perecederos se someten a la practicas sanitarias más exigentes para proteger la salud pública. Por tanto pensamos que todos los agentes involucrados en esta cadena de frío debemos cumplir con las normativas vigentes para mantener el atractivo hacia el consumidor final y crear valor para el negocio.

Hablemos de innovación, ¿qué tipo de tecnología frigorífica novedosa se está aplicando en el sector alimentario?

La innovación en el frío viene y vendrá marcada por ser respetuosos con el medio ambiente, es decir, buscar la mayor eficiencia energética en la producción y aplicaciones frigoríficas. Para ello están evolucionando mucho los sistemas de control electrónico sobre los circuitos frigoríficos, automatismos que lleven a la mayor seguridad y eficiencia del sistema frigorífico.

¿Cómo se garantiza al consumidor que la cadena de frío del producto no se ha interrumpido?

Existe una trazabilidad de temperaturas que se controla de manera automática mediante elementos de lectura como sondas, intercalados en todo el proceso productivo, para que cumplan con las exigencias del producto. Además se crean históricos que nos permiten ver los problemas que hayan podido surgir en la cadena del frío, mediante sistemas informáticos.

OPINIÓN

En clave de opinión: Multitudes fragmentadas

Mónica Daluz 15/11/2008

Y en el origen -de la sociedad de masas…-, el fabricante creó, el publicista vistió el producto, el comerciante lo prescribió y el consumidor lo acató. Después, el publicista diseñó el producto, el productor lo fabricó, el distribuidor lo sirvió y el consumidor lo recogió. Hoy, el consumidor pide, el publicista vende, el fabricante acata y el minorista… El minorista deberá buscar su lugar y aportar valor a esta cadena que ha invertido su dinámica y ha colocado al consumidor en la cima del mundo. El establecimiento -la venta- es el último paso, el final del camino, la culminación de toda estrategia. Quienes se llevan el gato al agua aplican la fórmula precio-entretenimiento, pero eso es sólo la superficie. El mar de fondo: la personalización.

De personalización se viene hablando desde mucho tiempo atrás; parece que fue ayer pero el marketing relacional es ya un clásico; los servicios a medida se imponen y hoy a nadie sorprende que las compañías luchen en sus mensajes publicitarios por ser los mejores en dar con esa frase que parece estar pensada sólo para uno, a pesar de su difusión masiva.

En el imperio del fast foot te confeccionan ensaladas a medida en cuestión de segundos, con tan solo señalar aquellos ingredientes que en ese instante te pide el cuerpo. En el reino del “todo es espectáculo”, una enorme tienda de muñecas propone al viandante crear una “amiga personalizada” -¿de qué película me suena…?-: ropa, complementos, peinados y, por su puesto, nombre -con partida de nacimiento que el cliente confeccionará en los PCs dispuestos a modo de self service-, a elegir; todo para garantizar que no habrá dos iguales. Mientras, por supuesto, pequeños y mayores pasan un buen rato.

En los 80 las empresas no buscaban retener al cliente, pues éste se hallaba irremediablemente entregado al fabricante, que era quien decidía qué productos comercializar. Una publicidad amable era suficiente para recordar a “tus” clientes que seguías ahí… Con la siguiente década llegó la liberalización de los mercados y el consumidor se encontró, de pronto, detentando el poder. Pudo elegir qué quería, cómo lo quería y cuándo lo quería. Y fue implacable, infiel y exigente, cambiaba de compañía en un santiamén y la competitividad de las empresas se desmoronó de un día para otro. Entonces, los mensajes publicitarios buscaron la seducción. Pero, en cualquier caso, una seducción que cortaba a todos por el mismo rasero…

Eso se acabó. Con el siglo XXI surge la necesidad de implantar una estrategia de CRM (costumer relationship management, o gestión de las relaciones con los clientes) con la que convertir a los clientes, en clientes fieles.

El CRM, que supone una orientación estratégica de la empresa hacia el cliente, trabaja el objetivo de aumentar el valor de la relación con éste. Se trata de una filosofía corporativa en la que se busca entender y anticipar las necesidades de los clientes existentes y también de los potenciales, apoyada en soluciones tecnológicas que facilitan su aplicación, desarrollo y aprovechamiento. El CRM no es un software milagroso, es una estrategia de negocio centrada en el cliente. Conseguir verdaderamente fidelizar al cliente implica conocerlo; saber quién es y cuáles son sus gustos y preferencias, para poder ofrecerle lo que quiera, cuando lo quiera y como lo quiera. En este sentido, este tipo de soluciones recogen de manera eficaz la información, lo que resulta básico para analizar y segmentar, y también permiten la comunicación posterior a través de los diferentes canales. Pero, además de las herramientas tecnológicas de recogida, almacenamiento y gestión de datos, son necesarias reglas en el funcionamiento interdepartamental de las empresas. Y de los asuntos internos pasemos al momento de la verdad, que está ahí fuera: en el “cara a cara” con el cliente.

El consumidor busca personalización, pero ¿hasta qué punto desea ser segmentado, reducido a tópico? En cualquier caso, la fragmentación constituye una oportunidad tanto para la industria como para la distribución, pues a ambos les sirve para innovar.

Los cambios estructurales que está experimentando nuestra sociedad, una sociedad en la que ha tenido lugar una explosión de la individualidad que nos ha conducido al imperio del “yo”, parecen venir a confluir en un mismo punto: la fragmentación. Fragmentación de la población, del gasto, de las distintas opciones de vida; por tanto, de las opciones de consumo. El hogar unipersonal, por ejemplo, cambia completamente el concepto de consumo del hogar clásico. Las necesidades del hogar de un solo componente son muy distintas a las de un hogar tradicional más numeroso: los gustos personales del individuo marcan totalmente el consumo; los formatos y envases tienen que adaptarse a las monodosis. Las aproximaciones al consumidor del futuro hablan de un incremento de los seniors, de los hogares unipersonales y de la inmigración, y también predicen que se desarrollarán más y distintas misiones de compra y de que iremos a comprar todavía menos veces. Resulta evidente la necesidad de proponer una oferta diferenciada dependiendo del público o públicos objetivo al que busquemos llegar. Los fabricantes deberán llevar a cabo innovaciones cada vez más radicales, focalizadas y distintas entre sí, y los distribuidores deberán también tener en cuenta las distintas características de los compradores y del acto de compra y afinar así el plan de ejecución de la tienda.

Además de dar respuesta a nuevos colectivos sectoriales otras claves del shopper del futuro son la salud, el placer, la conveniencia y el precio, nuevos ejes del mercado español y europeo los próximos años. La compra inteligente y la valoración de la información detallada, desde ingredientes y fecha de caducidad hasta nuevos datos sobre la trazabilidad, o el rechazo al exceso de embalaje, sólo el necesario para mantener intactas las cualidades del producto, son otras pistas para conocer al consumidor. Su comportamiento con respecto al precio no es uniforme. En la era del low cost los productos básicos o recurrentes el precio es fundamental pero no así en los aspiracionales, en los que un alto precio puede, incluso, ser atractivo.

Recordemos el dato de que la “cesta pequeña”, aunque a la baja, sigue siendo mayoritaria, copando un 57 por ciento de los actos de compra, aunque su peso en valor representa el 32 por ciento. Las “cestas grandes”, destinadas a llenar la despensa, representan el 6 por ciento de los actos de compra y el 23 por ciento del valor total del mercado, pero las cestas grandes implican más riesgos para fabricantes y distribuidores que ven reducir sus posibilidades de ser escogido, de manera que serán clave las acciones sobre la presencia en el lineal. Diferenciación o desaparición.

Imagen

Este cúmulo de imperativos sociales y de mercado hace que la gestión del frío se sofistique y ello incrementa la complejidad de los procesos logísticos implicados. Ahí van algunos ejemplos de nuevos parámetros a incluir en el cóctel estratégico de la gran distribución: Waitrose, en el Reino Unido, entiende que las compras efectuadas por la mañana cumplen distinta función que las vespertinas, así que dispone de lineales de venta impulsiva que cambian de surtido dos veces al día. El grupo belga Delhaize ensaya con las posibilidades domóticas de la casa del futuro: la nevera inteligente gestiona el stock de alimentos y propone una lista de compra que el usuario debe validar; el aparato envía el pedido a Delhaize, que lo prepara y le comunica cuándo estará disponible. La filial del grupo Auchan en Francia, AuchanDrive.fr, propone la compra por internet a los mismos precios que el hipermercado y se establece día y hora de recogida en el almacén, sin bajarse del coche. La pequeña cadena Booths Supermarkets, en una apuesta por la calidad de sus productos y por los alimentos saludables y ecológicos, ha llegado a acuerdos con proveedores regionales de alimentación fresca y sus tiendas se dividen claramente en dos partes: productos frescos y productos envasados. Este último ejemplo, unido a todo lo dicho sobre la cadena de frío y su fragilidad, nos conduce a una pregunta: Para poder consumir alimentos frescos que mantengan todas sus propiedades ¿habría que plantear un sistema de distribución local? ¿Es ello es posible en un mundo global? Y más aún ¿es deseable? Lo cierto es que a la gestión de lo “glocal” aún le queda largo recorrido; no es tan fácil “pensar global y actuar local”. Ahí están los mercados de granjeros. Hay un verdadero boom de ellos en Estados Unidos, en concreto en la comarca del Grand Canyon, en Arizona. Allí se intercambian recetas, se suceden acaloradas discusiones políticas y los niños corretean entre los puestos de hortalizas y las jaulas de pollos, pero, sobre todo, está siendo cuna de una tendencia en alza: el consumo de producto local. Además de estos mercados al aire libre, los habitantes de la zona están viendo proliferar redes de tiendas de distribución para alimentos locales. Los beneficios de esta nueva economía son numerosos. De entrada, el dinero gastado localmente permanece en la comunidad. Con demasiada frecuencia el trasiego de mercancías contraviene la lógica económica; resulta paradójico y absurdo que los granjeros de una región exporten la mayor parte de sus alimentos hacia el mercado global de materias primas, mientras que sus propias comunidades vuelven a comprar muchos de los mismos productos a través de una red internacional de intermediarios. Se trata de comida más costosa de comprar, que pierde parte de su frescura, reduce su calidad nutricional e incrementa la probabilidad de trasmitir enfermedades.

Los proyectos alimentarios locales están experimentando un rápido crecimiento en toda Norteamérica y se constata cada día que pasa que éstos están contribuyendo a la mejora de la salud y la riqueza de la comunidad. Estos cambios se están dando en sistemas alimentarios tanto rurales como urbanos. Prueba del auge de esta corriente es que chefs y restaurantes se han apuntado a la tendencia “compre fresco, compre local” abasteciéndose de productos de la zona. La cuestión es que en las sociedades desarrolladas, cada vez son más las voces que están promoviendo una reflexión a cerca de la comida y su recorrer. Por tanto, los implicados en la cadena de frío tienen ante sí un reto al que deben dar una respuesta rápida y de calidad. Y en el segmento del producto perecedero, calidad es sinónimo de frescura.

Química transparente

polos químicos
DOSSIER
POLOS QUÍMICOS 
Entrevistas a Antón Valero, Presidente de la Asociación Empresarial Química de Asociación Química Empresarial de Tarragona, Luis Blanco, Secretario General de la Asociación Vizcaína de Empresas Químicas, y Gerardo Rojas, Presidente de la Asociación de Industrias Químicas y Básicas de AIQB.

La transparencia, además de ser una propiedad física de la materia es, según la define la Real Academia, algo que “es claro, evidente, que se comprende sin duda ni ambigüedad”. Y es que la química, por su particularidad de ser ciencia y sector industrial al mismo tiempo, mantiene con el ciudadano una ambivalente relación de amor-odio. Por un lado, todo es química a nuestro alrededor: basamos nuestro bienestar en rodearnos de productos que nos facilitan la vida y mejoran nuestra salud; por otro, como decía Einstein, es más difícil desintegrar un prejuicio que un átomo.
El sector químico se ha propuesto derribar los juicios preconcebidos a base de hacerse transparente, de informar, explicar y acercar su quehacer a la sociedad. Hace más de 15 años que el sector se mueve en una cultura del compromiso voluntario de conducta responsable y de convivencia activa y colaborativa con sus respectivos entornos. Y entretanto se explica a sí misma, la industria química se enfrenta a retos que puede transformar en oportunidades si cuenta con el apoyo institucional necesario: afrontar una permanente innovación al tiempo que mantenerse competitiva en los mercados internacionales es la misión de la industria química para los próximos años. Mónica Daluz / pdf

texto completo en html

DOSSIER POLOS QUÍMICOS

Urge invertir en innovación para mantener la competitividad

Química transparente

Mónica Daluz 11/07/2008

La transparencia, además de ser una propiedad física de la materia es, según la define la Real Academia, algo que “es claro, evidente, que se comprende sin duda ni ambigüedad”. Y es que la química, por su particularidad de ser ciencia y sector industrial al mismo tiempo, mantiene con el ciudadano una ambivalente relación de amor-odio. Por un lado, todo es química a nuestro alrededor: basamos nuestro bienestar en rodearnos de productos que nos facilitan la vida y mejoran nuestra salud; por otro, como decía Einstein, es más difícil desintegrar un prejuicio que un átomo.

El sector químico se ha propuesto derribar los juicios preconcebidos a base de hacerse transparente, de informar, explicar y acercar su quehacer a la sociedad. Hace más de 15 años que el sector se mueve en una cultura del compromiso voluntario de conducta responsable y de convivencia activa y colaborativa con sus respectivos entornos. Y entretanto se explica a sí misma, la industria química se enfrenta a retos que puede transformar en oportunidades si cuenta con el apoyo institucional necesario: afrontar una permanente innovación al tiempo que mantenerse competitiva en los mercados internaciones es la misión de la industria química para los próximos años.

En este reportaje encontrarán datos sobre la marcha del sector y algunas de las tendencias de futuro, y leerán también declaraciones y entrevistas a los responsables de los polos químicos más importantes del país. Podría escribir una entradilla al uso, un puzzle de afirmaciones que permitieran al lector conocer en cuatro líneas las cifras del mercado, pero permítanme, aunque sólo sea por esta vez, quedarme con una idea más ética que económica, y es que la voluntad de estos hombres, y del sector en su totalidad, por contribuir a crear a un mundo mejor, es real. El ciudadano no sabe, y convendría que lo supera, que estamos en buenas manos…

Fachada de Laboratorios Inteman, empresa asociada a Aveq, dedicada al diseño, elaboración y comercialización de productos biológicos y químicos...

Fachada de Laboratorios Inteman, empresa asociada a Aveq, dedicada al diseño, elaboración y comercialización de productos biológicos y químicos. Los responsables de la compañía nos explican que su filosofía se basa en la cultura de la ética y la excelencia y en “la contribución al desarrollo de la sociedad adquiriendo un compromiso activo con ésta”.

La industria química en cifras

Según la Federación Empresarial de la Industria Química Española, en 2007, el valor de producción de la industria química en nuestro país (valor de los productos químicos fabricados en España en un mismo año) alcanzó los 40.062 millones de euros, lo que supone un crecimiento del 3,8 por ciento en relación a 2006. Respecto a su evolución histórica, el sector acumula un crecimiento del 38 por ciento desde 2000, constituyéndose en el país europeo con mayor crecimiento entre los grandes productores. Por comunidades autónomas, Cataluña (que genera la mayor producción, con un 46 por ciento del total), Madrid, Valencia, Andalucía y País Vasco, agrupan más del 75 por ciento del total de la producción química española. Dentro de la Unión Europea, España se ha situado como quinto productor europeo con el 7,5 por ciento, debido esencialmente a su buen comportamiento desde 2000.

En lo referente ventas, en 2007 la industria química alcanzó un volumen de facturación de 48.929 millones de euros, lo que supone un incremento del 3,8 por ciento sobre los 47.138 millones registrados en 2006. Estas cifras representan el 10 por ciento del total de la cifra de negocios del conjunto de la industria española y sitúan al sector químico en cuarto lugar tras los sectores de alimentación, bebidas y tabaco (18 por ciento del total), metalurgia y productos metálicos (16 por ciento), y material de transporte (15 por ciento). Así pues, la industria química aporta casi el 10 por ciento del Producto Industrial Bruto español.

En cuanto a la estructura de las empresas, destaca el hecho de que el 92 por ciento de las empresas que operan en la industria química en España, tiene menos de 100 trabajadores en plantilla y el 55 por ciento del total de empresas son micropymes, con menos de 10 empleados. El pasado año el número de empresas se redujo un 1 por ciento con respecto a 2006.

En 2007, el consumo de sustancias químicas alcanzó los 48.622 millones de euros, lo que supone un crecimiento del 4,7 por ciento respecto a 2006. Este incremento supera en un punto al ritmo de crecimiento del valor de la producción. Respecto a 2000 se ha acumulado un crecimiento del consumo del 37 por ciento. Por otra parte, el consumo anual por habitante de sustancias químicas alcanzó en 2007 los 1.075 euros, un 165 por ciento más de lo que se consumía en 1980. A esta situación contribuye el hecho de que muchos sectores de la industria son consumidores del sector químico; los datos lo corroboran: más del 40 por ciento de la demanda de productos químicos en Europa proviene de otros sectores industriales, destacando el textil (6,3 por ciento) y la automoción (5,3 por ciento). Los productos de consumo absorben el 30 por ciento del total, mientras que el sector servicios, la agricultura y la construcción representan respectivamente el 16,4, el 6,4 y el 5,4 por ciento del total.

El comportamiento de la industria química en el exterior se mantiene positivo; más de la mitad de la producción española se dedica a la exportación. Las exportaciones en 2007 alcanzaron los 21.642 millones de euros, lo que supone un incremento del 9,3 por ciento respecto a 2006 y un crecimiento acumulado desde 2000, del 84 por ciento. Estos datos convierten al sector en el segundo mayor exportador de la economía, detrás de la automoción.

Distribución de la cifra de negocios industrial en España. Total en 2006 (millones de euros) y % del total. Fuente: Feique...

Distribución de la cifra de negocios industrial en España. Total en 2006 (millones de euros) y % del total. Fuente: Feique.

No todo es oro lo que reluce

La industria química es una de las más internacionales, competitivas y rentables de España y de Europa, y constituye el primer paso de la cadena de valor de diferentes sectores económicos, sin embargo, durante los últimos años, el sector ha experimentado un descenso de la participación relativa de la UE en la producción mundial y una pérdida progresiva de competitividad. Se trata de uno de los puntos flacos del sector en estos momentos; la competitividad se ve especialmente amenazada por el desarrollo de los países asiáticos, con materias primas más baratas, menores exigencias normativas y barreras comerciales activas. Ante el incremento de costes, la sobrecarga de las infraestructuras de transporte, el aumento de la presión legislativa y la excesiva burocracia, urge un marco estable y una política industrial que estimule la innovación, garantice el suministro y los precios de la energía, optimice las infraestructuras y servicios logísticos, mejore las políticas ambientales y genere condiciones favorables para consolidar y reestructurar la industria química.

Otros factores que juegan en contra de esta industria son la escasez de emprendedores y la disminución del número de estudiantes de carreras científicas. Además de la reducción de la inversión en I+D+i para el sector químico europeo, como consecuencia de la menor rentabilidad frente a otras regiones del mundo; vemos como la investigación está sufriendo una progresiva deslocalización. Los costes, los requisitos de seguridad y el tiempo necesarios para la introducción de nuevos productos en el mercado son altos en comparación con otros países. Así pues, para evitar la pérdida de cuota de merado es fundamental que el sector encuentre un equilibrio entre la investigación a largo plazo impulsada por el progreso tecnológico y la investigación a corto término demandada por el mercado.

En la imagen, detalle de las instalaciones de Sogecar, empresa asociada a Aveq, decicada al tratamiento y la gestión de residuos...

En la imagen, detalle de las instalaciones de Sogecar, empresa asociada a Aveq, decicada al tratamiento y la gestión de residuos.

La mejora de las infraestructuras es uno de los pilares del mantenimiento de la base tecnológica de obtención de procesos y productos más sostenibles y resulta, asimismo, esencial para evitar la deslocalización de la investigación, el desarrollo y la innovación. En este sentido, destaca el dato sobre financiación pública de los centros tecnológicos en España, que es del 40 por ciento, muy por debajo de la media europea. En Alemania, por ejemplo, el 67 por ciento de la financiación de estos centros es de origen público. Las fuentes del sector consultadas para la elaboración de este reportaje hacen especial hincapié en el hecho de que la inversión destinada a I+D+i es insuficiente y está por debajo de la que se dedica a otros sectores de la industria, y manifiestan su preocupación por esta circunstancia que, de mantenerse, acabará por socavar la competitividad del sector a corto plazo.

Esta cuestión irrita especialmente al sector que, después de ver cómo en las últimas décadas la industria química española ha generado una evolución hacia producciones de mayor valor añadido, teme ahora que el esfuerzo realizado se desaproveche si no se apuesta por sólidas inversiones en investigación. El camino hecho nos deja el siguiente panorama: si en 1977 la química Básica representaba el 61 por ciento del sector ahora representa el 40 por ciento, mientras que la química de la Salud ha pasado del 19 de 1977 al 26 por ciento de nuestros días, y la química para la Industria y el Consumo Final supone ya un 34 por ciento, frente al 20 de 1977.

Sí, hoy el balance es positivo, todas las cifras muestran el buen comportamiento del sector, pero para mantenerlo en el futuro no se están dando las condiciones necesarias en materia de inversión en innovación y desarrollo tecnológico. La inversión crece (en 2006 fue de 862 millones de euros, un 13 por ciento más que en 2005) pero, según fuentes representativas del sector, no lo suficiente.

Reach ¿Una oportunidad?

Aunque lo parezca, no ha sido la particular “guerra de los chefs” la que ha originado la puesta en marcha hace escasas semanas del Registro Europeo de Sustancias Químicas, que tras largos años de negociaciones fue firmado a finales de 2006. El Reach recogerá, evaluará y hará pública la información sobre las sustancias químicas que se fabrican o comercializan en la Unión Europea, y entró en funcionamiento el pasado día 1 de junio. El Reglamento obliga a la industria química europea a garantizar el uso seguro de las sustancias químicas, tanto en los ámbitos industriales como cuando están presentes en productos y artículos para usuarios profesionales y consumidores.

La información generada por los fabricantes o importadores de las sustancias químicas se debe trasmitir a lo largo de la cadena de suministro, indicando las medidas que garantizan el uso seguro para la salud y el medio ambiente. Se establecen además los correspondientes sistemas de control y de coordinación con otras normativas de protección laboral, de los consumidores y del medio ambiente.

Esta nueva normativa va a comportar, sin duda, un elevado coste para la industria europea, pues generar y procesar la información para una sola sustancia puede ascender en algunos casos a varios millones de euros. ¿Cómo compatibilizará la industria la exigencia de garantizar un elevado nivel de protección de la salud y el medio ambiente, con el aumento de su competitividad? El Observatorio del Convenio General de la Industria Química ha emitido un comunicado en el que Fia-UGT, FITEQA-CCOO y Feique han manifestado un punto de vista común sobre el Reglamento Reach, considerando que “los costes asociados a la aplicación del Reach no deben suponer un menoscabo de la competitividad de las empresas; en especial de aquellas que cuentan con menores recursos y una posición más delicada dentro del mercado, de manera más específica: las pequeñas y medianas empresas españolas. Una implementación eficaz del Reach deberá de ser aquella que garantice que a medio y largo plazo se mejora la innovación, el desarrollo de sustancias más seguras, la información, la gestión de los riesgos y la competitividad del conjunto de la industria química española.”

Las citadas organizaciones solicitan en el documento “que las administraciones competentes prevean, en sus planes de apoyo, las ayudas necesarias para informar, formar, motivar y favorecer a las pequeñas y medianas empresas y a sus trabajadores en el cumplimiento del Reach”.

Cumbre del sector

Se celebró en Punta Umbría, Huelva, el pasado 27 de mayo y tuvo como mensaje central la necesidad de garantizar que las empresas puedan competir en igualdad de condiciones con las de otros países, con legislaciones y requisitos menos exigentes. Durante el acto se dieron a conocer los trabajos y conclusiones del Observatorio Industrial del Sector Químico correspondientes a 2007. Este Observatorio tiene como misión institucionalizar de forma regular y permanente el diálogo entre las organizaciones sociales más representativas de la Industria Química española. Su principal objetivo es contribuir al desarrollo y competitividad del sector. Las organizaciones que lo componen consideran que este desarrollo industrial competitivo es la mejor herramienta para garantizar y mejorar las condiciones de vida y de trabajo en la industria química, y para consolidar el futuro de las empresas y sus empleados

La presentación corrió a cargo de Timoteo de la Fuente, Subdirector General de Análisis de Sectores y Medio Ambiente del Ministerio de Industria, al que siguieron los representantes de cada una de las organizaciones que participan en el Observatorio: Fernando Iturrieta, Presidente de Feique; Antonio Deusa, Secretario General de Fia-UGT; Joaquim González-Muntadas, Secretario General de FITEQA-CCOO y Emilio Pérez Picazo, Presidente de Fedit.

En su análisis de los objetivos y prioridades de la Industria Química y Básica estuvo muy presente el Reglamento Reach, reafirmándose en que los cambios derivados de la adaptación de las compañías a esta norma son una prioridad de gestión. Entre las propuestas presentadas destacaron las siguientes: Desarrollar y fomentar actividades formativas e informativas para que las empresas afectadas por el Reach conozcan las obligaciones y consecuencias derivadas del Reglamento; aumentar la vigilancia sobre el uso y tráfico de productos fitosanitarios ilegales que no cumplen los requisitos establecidos; optimizar las infraestructuras ferroviarias de uso general y la coordinación de la red española con la europea, como elemento básico para el transporte de mercancías; incentivar en los convenios colectivos la figura del Delegado de Medio Ambiente, e impulsar el cumplimiento de las medidas de prevención y gestión de los riesgos ambientales recomendadas en las Fichas de Datos de Seguridad y en los escenarios de exposición previstos en el Reach.

Responsabilidad sobradamente demostrada

La industria química es líder en protección del medio ambiente y uno de los sectores que más esfuerzos dedica a reducir la emisión de gases de efecto invernadero, con la participación en el programa voluntario transnacional Compromiso de Progreso. Con respecto al Protocolo de Kioto, el sector ha conseguido una reducción del 18 por ciento durante el período 1999-2006, y las previsiones para el año 2012 apuntan hacia una reducción en el volumen de emisiones de la industria química de alrededor del 25 por ciento. Otro dato que corrobora el esfuerzo del sector por mejorar los procesos en materia medioambiental es el número de empresas con certificaciones ambientales; en este sentido el sector químico español se sitúa en quinto lugar en empresas con certificación ISO14001 y EMAS.

Por otra parte la industria química es también líder en instalaciones de cogeneración para la generación de vapor con casi un 20 por ciento del total de la potencia española, y demás está presente en la introducción en el mercado de biocombustibles y las baterías de alta densidad permitirán un mejor aprovechamiento, almacenamiento y transporte de energías renovables como la solar, la del hidrógeno o la biomasa.

La contribución a la sociedad y la aplicación de criterios de responsabilidad social corporativa constituyen también una línea de actuación casi obligada en el sector químico. Al respecto, Antón Valero, presidente de AEQT, nos cuenta que “la principal plataforma, desde 1991, ha sido el desarrollo proactivo de la cultura del compromiso voluntario de conducta responsable por la mejora continuada en la salud laboral, la seguridad, el medio ambiente, la vertebración y la comunicación con la sociedad. Para lograrlo, se han firmado convenios con administraciones públicas y organizaciones cívicas. Además, entre los objetivos de la Asociación figura explícitamente el compromiso con la contribución al desarrollo sostenible del territorio.”

Un grupo de estudiantes de Secundaria durante su visita a las instalaciones del polo químico de Huelva

Un grupo de estudiantes de Secundaria durante su visita a las instalaciones del polo químico de Huelva.

Aula de química

El sector químico en su apuesta por acercar la química a la sociedad y despertar vocaciones, está volcado en acciones dirigidas a los estudiantes. Un ejemplo lo encontramos en los acuerdos de la AEQT con la Consejería de Educación, uno de los cuales culminó el pasado año con la puesta en marcha del Aula de Química, un proyecto financiado por la AEQT y sobre el que su presidente, Antón Valero, afirma que es una muestra “de nuestro compromiso con el crecimiento sostenible del territorio, como modelo de colaboración voluntaria que ejercemos con las administraciones públicas, y que supone un sólido paso adelante en un ámbito, como es la educación, que es considera pieza clave en el futuro del sector”.

El Aula va dirigida a alumnos de 12 a 18 años, y es una actividad didáctica para que se introduzcan en el mundo de la química. El trabajo de campo se realiza en grupos y consiste en un día completo dedicado al estudio de la industria de este sector en el polo de Tarragona.

Además del trabajo que los estudiantes desarrollan en esta aula interactiva, el programa se puede complementar con una visita a una industria.

Anualmente pasan por el Campo de Aprendizaje alrededor de 30.000 escolares de las comarcas de Cataluña y se prevé de experimenten el Aula Química durante este primer curso unos 3.000 estudiantes.

Los objetivos del Aula son facilitar a los centros el descubrimiento y el estudio de un medio urbano en continuo cambio y desarrollo por medio de recursos y técnicas pedagógicas activas, y mostrar a los alumnos la importancia y la necesidad de las relaciones y la interdependencia de la ciudad con su territorio.

En el mismo sentido se manifiesta el secretario general de Aveq, Luis Blanco, quien nos explica que la “RSC es poco más que una denominación afortunada de una sistemática que la industria química llevaba muchos años cumpliendo. Ya lo apuntaba el propio nombre de ‘Compromiso de Progreso’ en su denominación original en inglés (Responsible Care) y la iniciativa data de 1989, nada menos. Casi desde su adopción en España, Aveq-Kimika ha trabajado intensamente en apoyar a las empresas hacia la consecución de los objetivos de Compromiso de Progreso… aunque esos objetivos casi se podrían resumir en uno sólo: que la industria sea un vecino y conciudadano apreciado y querido por la sociedad”.

El Grupo Ence, fabricante de celulosa, instalado en el polígono químico de Huelva celebra anualmente el Día Forestal Mundial...

El Grupo Ence, fabricante de celulosa, instalado en el polígono químico de Huelva celebra anualmente el Día Forestal Mundial, con esta iniciativa busca la sensibilización ambiental y la educación en valores. De las actividades realizadas durante la jornada, algunas de las preferidas por los más pequeños fueron el concurso de dibujo y el de fotografía. Se celebró el pasado 13 de marzo.

Para Gerardo Rojas, presidente de AIQB, “en el sector existe un segundo nivel de convivencia con el entorno, que va más allá de pagar a proveedores y empleados; desde la Asociación se llevan a cabo programas de actividades para el fomento de la cultura y el deporte, de ayuda a universidades, se colabora en trabajos de investigación, se organizan conferencias… Se invierte mucho dinero en ese tipo de actividades.”

Las asociaciones de los polos químicos están volcadas en esa misión de hacerse transparentes y mezclarse con la sociedad, de explicar que la química es parte de nosotros, que su actividad esta unida a nuestras vidas y a nuestro desarrollo y que las empresas del sector tienen una firme voluntad de mejora de la sociedad. Entre las actividades llevadas a cabo por las distintas agrupaciones cabe citar las realizadas por la AEQT, como la participación en la Semana de la Ciencia, la colaboración con distintos departamentos de la Generalitat, como Medio Ambiente o Educación, para la realización del Forum de Trabajos de Investigación y Créditos de Síntesis, con el Aula Química, o acuerdos con el Colegio de Periodistas a través de un convenio para formación, etc. Otras actividades llevadas a cabo por esta asociación nos las explica su presidente: “Dentro de nuestra participación en la sociedad -explica Valero- cabe mencionar acciones como la colaboración con la Cámara de Comercio, con la Autoridad Portuaria, nuestro apoyo al proyecto de Tarragona 2016 para que la ciudad pueda ser la capital cultural europea, la integración en el Parque Tecnológico o la adhesión a la plataforma europea FERRMED”.

OPINIÓN

“El polo petroquímico de Tarragona está muy bien posicionado para competir globalmente”

Entrevista a Antón Valero, Presidente de la Asociación Empresarial Química de Tarragona

Mónica Daluz 11/07/2008

Antón Valero es Presidente de la Asociación Empresarial Química de Tarragona, una entidad constituida en 1977 con el objetivo de representar al conjunto del sector químico, defender los intereses de las compañías asociadas, coordinar las acciones empresariales y, según apunta Valero, “hacer que los ciudadanos conozcan los usos y aplicaciones que tienen los productos que se fabrican con las materias primas que salen de sus empresas para comenzar a cambiar la percepción de la sociedad”.

Antón Valero, Presidente de la Asociación Empresarial Química de Tarragona

Antón Valero, Presidente de la Asociación Empresarial Química de Tarragona.

Vayamos directamente al grano, ¿por qué el polo de Tarragona es tan activo y exitoso; el primero del Estado? En fin, ¿qué tienen ustedes que no tengan los demás…?

El emplazamiento estratégico de Tarragona y su puerto, en el área del arco mediterráneo y el sur de Europa, es un factor importante, además del hecho de que el polígono de Tarragona es líder en producción de etileno en el sur de Europa y Mediterráneo y en producción global en todo el país. Esto obliga a un trabajo continuo para defender la competitividad, las inversiones, tener líneas abiertas de innovación, mantener políticas de responsabilidad social y ser eficientes en los procesos y criterios de sostenibilidad. El esfuerzo para mantenerse en esta posición es constante y continuado. Además, la Universidad y el Instituto Catalán de Investigación Química complementan muy bien el complejo, y lo que seguro no tienen otros es el entorno de una ciudad como Tarragona, Patrimonio Mundial.

¿Cuál ha sido la evolución de este polo petroquímico en los últimos años?

Los cambios son progresivos y responden justamente al proceso de adaptación constante a las innovaciones tecnológicas, que se incorporan para mejorar procesos, y a las demandas. El polo petroquímico de Tarragona está muy bien posicionado para competir globalmente, ya que exporta una gran parte de sus productos fuera de las fronteras nacionales. En cuanto a los recursos humanos, contamos en la ciudad con una escuela de Ingeniería Química, una Facultad de Química y centros de estudios de Formación Profesional de donde salen muy buenos técnicos.

Estamos pendientes de conocer el análisis y las previsiones de Feique para comprender las claves de la coyuntura económica y del sector que puedan ayudarnos a orientar mejor nuestra acción. El precio del crudo, el del dinero, las crisis hipotecarias, la contención de la demanda, etc. constituyen el preámbulo de un cambio de ciclo no sólo económico.

Al margen de las macrocifras socioeconómicas, no debe olvidarse también el valor añadido de toda la actividad que se enmarca en la Responsabilidad Social que realizan tanto las empresas afiliadas como la propia AEQT.

Desgraciadamente, el ciudadano suele asociar la palabra “química” a la desnaturalización, incluso a lo insalubre. ¿Qué cree que puede hacerse para desterrar ese recelo, esa visión negativa de la industria química?

No debe olvidarse que los estereotipos son muy difíciles de erradicar y cambiar. Un elemento que contribuye a esta percepción y a fijar esta imagen es el desconocimiento, y por ello trabajamos para cambiar estos sobre la base de la transparencia informativa. La experiencia nos indica que después de una visita a cualquiera de nuestras empresas, ver las instalaciones y la manera de trabajar, las personas varían la percepción que tiene de la industria y mejora sustancialmente su opinión al respecto. Y cada año son 10.000 las personas que visitan una química.

Como herramientas para lograrlo disponemos de un Aula Química, un Premio de Investigación en Química y un Forum de Trabajos para alumnos de secundaria, y la existencia de Paneles Públicos para interactuar con la sociedad.

Nuestro objetivo debe ser que los ciudadanos conozcan los usos y aplicaciones que tienen los productos que se fabrican con las materias primas que salen de nuestras empresas para comenzar a cambiar la percepción de la sociedad.

Tema importante, en el que existe una enorme sensibilidad en los últimos tiempos, es en la protección del medio ambiente; ¿cómo abordan ustedes tal sensibilidad y responsabilidad?

Ya desde 1992, en el marco del cumplimiento del Compromiso de Progreso, nuestra colaboración con la Generalitat permitió desplegar la Red de Vigilancia de Calidad Ambiental; en 1995, en colaboración con la Universidad, desarrollamos manuales de autodiagnóstico ambiental, que eran procedimientos de lo que más tarde fue la norma ISO 14.000.

Un ejemplo reciente lo constituye el Convenio Marco con el Departamento de Medio Ambiente de la Generalitat, para adaptar la legislación catalana a los parámetros más exigentes de las directivas europeas y mejorar constantemente en los vectores ambientales de agua, aire, residuos y suelos.

En el sector del comercio dicen que un buen servicio posventa ante una reclamación es uno de los elementos que más fideliza al cliente. En el caso de las industrias químicas, la gestión de las incidencias que tengan efectos sobre la población también constituye una cuestión clave ¿Cómo contemplan ustedes este asunto?

En primer lugar la prevención, ya desde el diseño tecnológico de las instalaciones, los procesos productivos, la formación de trabajadores y la información a la sociedad marcan la pauta.

Cuando se registran incidentes, existe un protocolo de comunicación con Protección Civil y la sociedad del entorno más directo, además de la información a los medios de comunicación con los que existe una relación directa y fluida. Finalmente, la información con los medios propios: a través del web, del boletín semanal de la Asociación, mediante reuniones con las Asociaciones de Vecinos, etc.

¿Está afectando la crisis generalizada a la marcha de la actividad de las industrias del polígono?

Estamos trabajando para que esto no se produzca. Lo que queremos es que el polígono petroquímico tenga identidad propia, para garantizar el futuro de Tarragona y creemos que este elemento puede ser la I+D. Incorporando la investigación como distintivo contribuiremos al desarrollo sostenible del territorio.

¿Cuáles son las líneas de actuación de la Asociación para los próximos años?

Las prioridades son las que siempre ha tenido la AEQT, asegurar la competitividad global del polo petroquímico contribuyendo al desarrollo sostenible del territorio. Potenciaremos las distintas comisiones de trabajo que hay en la AEQT y seguiremos interaccionando, como hasta ahora, con la sociedad.

OPINIÓN

“El incremento en la esperanza y calidad de vida en occidente es gracias a la química”

Entrevista a Luis Blanco, Secretario General de la Asociación Vizcaína de Empresas Químicas

Mónica Daluz 11/07/2008

El ciudadano de a pie suele asociar la palabra “química” a la desnaturalización y a lo insalubre. Para paliar este efecto, Luis Blanco, Secretario General de la Asociación Vizcaína de Empresas Químicas, propone “la transparencia activa”. “Hay que explicar de forma sencilla y accesible cómo se refleja en la vida diaria nuestro trabajo y cómo lo hacemos, sin quitar ni añadir una coma”, explica.

Luis Blanco, Secretario General de la Asociación Vizcaína de Empresas Químicas

Luis Blanco, Secretario General de la Asociación Vizcaína de Empresas Químicas.

¿Cuáles son las claves de la buena marcha del polo de Vizcaya?

En primer lugar quizás convenga aclarar que la industria química en el País Vasco es mucho más que el polo del Puerto de Bilbao, que siendo importante, no es el único emplazamiento químico de nuestra comunidad.

Aunque, precisamente entre las empresas situadas alrededor del puerto contamos con empresas de tamaño considerable, el perfil de las empresas que forman la Asociación Vasca de Empresas Químicas (AVEQ-KIMIKA) es más bien de empresas medianas y pequeñas, de subsectores muy diversos y que cuentan con profesionales y técnicos muy preparados.

Esas tres características son las que le dan tanto dinamismo a la asociación: un número considerable de empresas con necesidad e interés en colaborar con otras empresas.

¿Cuál ha sido la evolución del sector químico vasco en los últimos años?

El País Vasco, y especialmente Vizcaya, ha sido una zona de industrialización muy temprana en la historia española.

Es posible afirmar que la moderna industria química española nació en Bilbao en 1872 con la fundación por parte de Alfred Nobel de la fábrica de dinamita de Galdacano. A partir de ahí, y asociada a los grandes sectores industriales clientes que se iban creando en el territorio, la industria química fue surgiendo de forma más o menos dispersa, por ejemplo, química auxiliar de la fundición en Vizcaya o auxiliar del sector papelero en Guipúzcoa.

Esa función auxiliar provoca que cada subsector evolucione parejo a sus empresas cliente. Toda la química asociada a la construcción ha marcado cifras récord hasta este último año y ahora habrá que seguir atentos a su evolución.

Los sectores petroquímico y de fabricación de primeras materias plásticas han sufrido los constantes incrementos de los precios de sus materias primas y las dificultades de repercutir dichas subidas en sus productos en sectores como automoción o electrodomésticos de línea blanca.

Y existe un riesgo general debido a la presión urbanística contra las instalaciones: plantas instaladas en fechas tan lejanas como 1914 o 1946, en la margen izquierda del Nervión por ejemplo, que con el devenir histórico han sido paulatinamente rodeadas por viviendas y que sufren una fuerte presión para abandonar sus ubicaciones.

Vamos con las cifras. ¿Puede comentar los datos más significativos en materia de inversión, producción y exportación que ha generado el sector químico vasco en su conjunto?

Estamos hablando de algo más de 17.000 trabajadores con una facturación en 2007 que alcanzó algo más de 10.000 millones de euros. Es el primer sector exportador de la Comunidad Autónoma Vasca con casi 3.000 millones de euros (un 17 por ciento de la exportación de toda la industria vasca) y unas compras en el exterior de unos 2.600 millones. Es el líder absoluto en el sector químico vasco en certificaciones medioambientales y en cifras de seguridad.

Sin embargo, las cifras de inversión en general, siendo bastante buenas, no han sido tan elevadas como las del conjunto de la industria vasca. El incremento de la inversión de toda la industria en el País Vasco ha sido muy elevado en los últimos 8 años, sin embargo, en el sector químico, esa evolución ha sido bastante más plana.

Y hay un factor especialmente preocupante: La inversión en I+D+i entre 2000 y 2005 del total de sectores de la industria vasca se ha incrementado en casi un 51 por ciento, alcanzando en 2006 algo más de 721 millones de euros. Sin embargo, en ese mismo período la evolución en nuestro sector ha sido de un incremento del 21,18 por ciento, pasando de ser el segundo sector de la industria vasca en este ámbito (tras el sector de material de transporte) a rezagarse en quinto lugar.

Entremos ahora en la “trastienda” de esas cifras, en el valor añadido de los productos que se fabrican y del peso que tiene la investigación el desarrollo y la innovación como sostén y como motor de la salud del sector químico del País Vasco. ¿Puede analizar este extremo?

Las cifras de valor añadido, casi 1.700 millones de euros en 2007, son considerables, pues aunque hay todavía en el sector empresas de productos básicos con escasos márgenes, cada vez hay empresas de productos muy especializados y elevado valor añadido.

En este aspecto, es significativa la constante evolución al alza del ratio de ‘valor añadido por empleado’, pues a esa especialización en los productos se unen inversiones en automatización de procesos, incluso en sectores básicos, que permiten una positiva evolución de los costes.

Desgraciadamente, el ciudadano suele asociar la palabra química a la desnaturalización, incluso a lo insalubre ¿qué cree que puede hacerse para desterrar ese recelo, esa visión negativa de la industria química?

Esta cuestión es para mí casi una obsesión personal. Debido a mi formación jurídica, al iniciar mi carrera profesional en el sector, los técnicos me fueron descubriendo cuestiones fundamentales que los ciudadanos “de a pie” no nos planteamos.

Cuando en algún foro afirmo con rotundidad que el incremento en la esperanza y calidad de vida en el mundo occidental es gracias a la química, una gran parte del auditorio me mira con extrañeza, pero una vez que lo explicas, hablas del tratamiento del agua, del incremento de las cosechas gracias a los fertilizantes y los plaguicidas, hablas de la conservación de los alimentos y la refrigeración, cuando explicas todos esos pequeños milagros todo el mundo, al menos, reflexiona sobre ellos.

Ese es el gran reto social de la química explicar de forma sencilla que sin ella nuestra vida sería inmensamente más corta y mucho más penosa.

¿Cree que las empresas químicas se ven obligadas a estar en permanente lavado de imagen para contrarrestar esa percepción? Si nos fijamos en los spots de televisión, en ellos se apela a lo emocional, al bienestar, a la salud…., buscando ofrecer una imagen muy endulzada. ¿Cómo valora esta tendencia del “marketing químico”?

La industria química como tal tiene un grave problema de “marketing” y es la gran distancia que hay desde sus productos hasta los consumidores finales. No necesita de publicidad en medios de masas para su labor comercial.

Yo creo que la solución no está tanto en la publicidad, ni si quiera en la información mediante artículos divulgativos (aunque éstos nunca vienen mal) yo creo que es una cuestión de transparencia activa, es decir, explicar de forma sencilla y accesible cómo se refleja en la vida diaria nuestro trabajo y cómo lo hacemos, sin quitar ni añadir una coma.

Para esa labor creo que una herramienta esencial es Compromiso de Progreso, pues da una sistemática de comunicación muy positiva y que favorece el avance constante.

¿Cómo abordan ustedes la cuestión de la responsabilidad medioambiental?

Cuando comencé mi labor de dirección en Aveq-Kimika allá por 1997, planteé, como primer proyecto que debíamos abordar, la realización de actividades encaminadas a la concienciación medioambiental. La Junta me contestó que esas actividades no eran ya necesarias, ya estaban hechas, y tenían razón.

A partir de ahí las empresas necesitan herramientas y seguridad jurídica. Y los avances son constantes y evidentes.

¿Cómo contemplan la gestión de los posibles incidentes en sus plantas?

La Asociación tiene un área de trabajo específica, denominada “Comunicación”, cuya labor definimos como “cumplimentar el derecho a conocer que tienen las comunidades y vecinos que rodean nuestras plantas”. Ése es el trabajo al que dedicamos más tiempo.

¿Qué cree que deberían hacer otras comunidades o ciudades españolas para revitalizar su industria química?

La industria, no sólo la química, necesita de unas determinadas condiciones que deben favorecer las autoridades públicas, es lo que nosotros llamamos dar las condiciones para crear un “país competitivo”. Pero entre ellas yo destacaría el contar con un urbanismo adecuado. Con accesos a infraestructuras de transporte y con la seguridad de que las distancias de seguridad serán respetadas.

¿Está afectando la crisis generalizada a la marcha de la actividad de las industrias del sector?

Sobre todo por la incertidumbre. Estamos muy atentos a la evolución de las cifras. El primer trimestre del año no ha sido malo pero habrá que seguir atentos.

Para finalizar, ¿puede explicarnos cuáles son las líneas de actuación de la Asociación para los próximos años?

Seguiremos en la misma línea que hasta ahora. Seguimos pensando que la mejor ayuda que podemos prestar a las empresas es ahorrarles tiempo en su trabajo. Para eso están diseñados todos nuestros servicios

En clave humana

¿Cuál diría que ha sido su “toque personal”, su aportación desde que asumió la dirección de la Asociación?

Quizás aportar una visión jurídica a los problemas de la industria que, en muchas ocasiones, derivan de la constante necesidad de adaptarse a los continuos cambios en la normativa.

¿Qué es lo más importante que le aporta su tarea en la dirección de la Asociación?

En una ocasión un pequeño empresario, con 12 trabajadores de plantilla, me dijo que estaba pensando en dejarlo porque la sistemática de la gestión de la normativa era demasiado compleja para una empresa tan pequeña.

Se apuntó a Aveq-Kimika y hoy tiene más de 30 trabajadores y ha abierto dos delegaciones en otras comunidades autónomas.

Su agradecimiento y su confianza es para mí una enorme satisfacción.

¿Qué es lo que más le gusta de su día a día al frente de la Asociación?

Ayudar a pequeñas empresas a seguir creando riqueza y empleo en excelentes condiciones ambientales y de seguridad.

¿Y lo que menos?

La sensación de que la sociedad y algunas autoridades no quieren a la industria. No aprecian la riqueza que aporta, la calidad del empleo, las ventajas que supone para una comunidad, y prefieren un centro comercial, que además es mucho peor para el medio ambiente pues sólo se puede acceder a él en coche…

¿Qué le gusta hacer en su tiempo de ocio?

El poco tiempo que me queda intento dedicarlo a estar con mi familia, a cosas tan sencillas como ir a la compra.

Hobbies, a los que no dedico demasiado tiempo la verdad, como la lectura, escribir, sobre todo cuentos, la informática, planificar y programar aplicaciones en el ordenador en Windows… pero cada vez menos.

Dígame cuál es su mayor virtud

Creo que tengo una gran capacidad empática, de ponerme en el lugar del otro.

¿Y su mayor defecto?

Mi familia diría que demasiado tiempo dedicado al trabajo… y seguramente tienen razón.

Un deseo…

El Desarrollo Sostenible. Que seamos capaces de asegurar nuestras propias necesidades y compatibilizarlas con que las generaciones futuras hagan lo mismo, teniendo una especial atención con los más desfavorecidos.

ACTUALIDAD

Entrevista a Gerardo Rojas, Presidente de la Asociación de Industrias Químicas y Básicas de Huelva AIQB

El 10% del empleo directo e indirecto de la provincia de Huelva lo genera la industria química

Mónica Daluz 11/07/2008

Gerardo Rojas, Presidente de la Asociación de Industrias Químicas y Básicas de Huelva AIQB asegura que las industrias del sector químico tienen una gran estabilidad, en momentos de grandes crisis y vaivenes. “La química siempre mantiene su perfil y un comportamiento positivo. Son industrias que no producen grandes márgenes pero que tienen una larga vida y son sumamente competitivas tecnológicamente”, afirma Rojas.

Gerardo Rojas, Presidente de AIQB

Gerardo Rojas, Presidente de AIQB.

Hábleme de la evolución de este polo químico en los últimos años, del valor añadido de los productos que se fabrican en la actualidad y del peso que tiene la investigación, el desarrollo y la innovación como sostén y como motor de la salud del polígono químico de Huelva.

Todas las industrias ubicadas en el polo pertenecen a grupos que tienen su central en otros países o bien en otras comunidades y es allí donde se encuentran los centros de I+D que dan lugar a grandes cambios tecnológicos, aunque en las fábricas se llevan a cabo trabajos de investigación en colaboración con universidades. Lo que sí ocurre es que los desarrollos llevados a cabo por los centros de origen se incorporan a las industrias del polo, sobre todo en tema de automatizaciones, en aplicaciones y en la minimización de impactos ambientales.

Por las características del sector químico, estas industrias tienen una gran estabilidad, en momentos de grandes crisis y vaivenes, la química siempre mantiene su perfil y un comportamiento positivo; son industrias que no producen grandes márgenes pero que tienen una larga vida y son sumamente competitivas tecnológicamente. En este sentido, plantas químicas que fueron instaladas en los 80 hoy mantienen producciones similares en cuanto a tipo de producto. Las empresas que forman parte de este polo se dedican a la producción de química básica, es decir, la primera generación de productos químicos, que después serán aplicados a productos intermedios o a la química fina que fabrica productos de uso directo, básicamente farmacia y cosmética.

Tenemos otras industrias incluidas, por una cuestión de clasificación legal, en epígrafes como metalurgia, pasta de papel o refino de petróleo. Pero, en realidad es química básica, que es la producción más significativa en el conjunto del polo. En los últimos años hemos experimentado un gran crecimiento en energía (para venderla a través de la red), y hoy ésta ocupa un porcentaje significativo de la producción del polo.

Por otro lado, y como dato que ilustra la importancia del sector en nuestra provincia, en la actualidad, el 10 por ciento del empleo de la provincia de Huelva, tanto el directo, como el indirecto, así como el inducido, lo genera la industria química.

Desgraciadamente, el ciudadano suele asociar la palabra química a la desnaturalización, incluso a lo insalubre ¿qué cree que puede hacerse para desterrar ese recelo, esa visión negativa de la industria química?

Con la industria química al ciudadano le ocurre algo parecido a lo que le ocurre con la aviación. La aviación es una actividad humana que el ciudadano considera arriesgada, hay gente que incluso se niega a viajar en avión… La percepción que se tiene es la del accidente. Se trata de una cuestión emocional, el miedo es una emoción no racional; entretanto, la estadística demuestra que la forma más segura de viajar es el avión… La industria química no se puede permitir el lujo de perder el control de sus procesos y hoy, estadísticamente, una industria química es más segura que estar en casa. El nivel de protección, los protocolos, la formación del personal y la disciplina, son tales que hacen de ella una de las actividades más seguras. Por supuesto, siempre hay un riesgo.

¿Cree que las empresas químicas se ven obligadas a estar en permanente lavado de imagen para contrarrestar esa percepción?

Si la pregunta es si la industria contamina, la respuesta es sí. Tiene un volumen importante de agentes contaminantes, pero lo que hay que observar es que estén perfectamente regulados y que sean los permitidos. La normativa vigente considera admisible un grado de contaminación por parte del sector químico como contraprestación a lo que de él obtenemos.

En clave humana

¿Cuál diría que ha sido su “toque personal”, su aportación, desde que asumió la presidencia de la Asociación?

Introducir el debate; preguntar y escuchar. Pronunciarme con un enfoque didáctico, que tal vez aburra…, pero pretendo ser un presidente didáctico, que se me pueda cuestionar, soy poco protocolario en mis relaciones con el entorno.

¿Qué es lo más importante que le aporta su tarea en la presidencia de la Asociación?

He organizado mi vida en esta última fase en torno a la voluntad de poner un crisol de experiencias, una amalgama variopinta de conocimientos y vivencias al servicio de la comunidad. Es una tarea amena, que me permite relacionarme, que tiene un toque de humanismo… También es tremendamente estresante, pero me divierte.

¿Qué es lo que menos le gusta de su día a día al frente de la Asociación?

Los dogmas y sectarismos, la gente que tiene boca y no oreja…

¿Qué le gusta hacer en su tiempo de ocio?

Mis dos aficiones, que practico cuando tengo tiempo…, la música, la guitarra concretamente, y el ciclismo.

Dígame cuál es su mayor virtud

Ser un “todoterreno”

¿ Y su mayor defecto?

Me entusiasmo pronto y en exceso, sin pararme, en ocasiones, a valorar y reflexionar.

Un deseo…

Que la gente pierda el miedo a preguntar para crear sus propios juicios sobre las cosas, que desaparezca la cultura del eslogan. Esta sociedad es víctima del eslogan y hay que fomentar el ejercicio de la crítica racional. El ciudadano debe elaborar su propia opinión.

Business center, opción sinérgica, opción rentable

Parques empresariales
DOSSIER
ESPECIAL PARQUES EMPRESARIALES
Entrevista a Juanjo Martínez, gerente de SC Trade Center.

La oficina ‘llave en mano’ o el ‘plug and play’ del sector oficinas son algunas de las gráficas denominaciones que reciben estos espacios empresariales, que basan su planteamiento en ofrecer una serie de servicios comunes y el alquiler de todo el equipo material que las empresas necesiten, y que aportan, sin duda, un alto valor añadido. Emprendedores y delegaciones comerciales de multinacionales constituyen el perfil más habitual del ‘inquilino’ de un ‘business center’. Por otra parte, los parques empresariales continúan siendo la opción elegida por las grandes corporaciones para disponer de metros suficientes en los que ubicarse con la contundencia que muchas de ellas buscan, con el objetivo de transmitir una imagen de prestigio y modernidad.
Nacieron a comienzos de la década de los setenta de manera simultánea en Europa y Estados Unidos ante las necesidades de flexibilidad en los alquileres y en el espacio que demandaban las empresas. Dicen de ellos que son como hoteles que en lugar de habitaciones tienen oficinas. La puesta en común de algunos servicios, la inmediatez de uso, el ahorro económico, sistemas de comunicación avanzados o el aprovechamiento del espacio, son algunas de sus múltiples ventajas. Centrémonos en este último elemento; y es que los promotores de los centros de negocio recalcan la importancia de la optimización del espacio, no sólo por una cuestión de costes, sino por el factor sostenibilidad. En los edificios de oficinas convencionales se duplican los espacios mientras en el caso de los ‘business center’, los aseos, por ejemplo, son comunes, así como las salas de reunión. Para muchas empresas, una sala de reunión de grandes dimensiones es necesaria en contadas ocasiones, de modo que con la opción ‘centro de negocios’, es posible tener una pequeña sala más adecuada para el día a día, y reservar una grande cuando se tiene esa necesidad puntual. Una sala, por otra parte, siempre en óptimas condiciones, limpia, con material de oficina y la tecnología que se precise (proyectores, videoconferencia…), con servicio opcional de catering, etc.
Entretanto, los recursos que el emprendedor destinaría a los gastos derivados de comprar o alquilar un local en un edificio convencional, puede invertirlos en otras partidas. Mónica Daluz / pdf

texto completo en html

La alternativa a la oficina tradicional gana adeptos

Business center, opción sinérgica, opción rentable

Mónica Daluz 10/11/2008

La oficina ‘llave en mano’ o el ‘plug and play’ del sector oficinas son algunas de las gráficas denominaciones que reciben estos espacios empresariales, que basan su planteamiento en ofrecer una serie de servicios comunes y el alquiler de todo el equipo material que las empresas necesiten, y que aportan, sin duda, un alto valor añadido. Emprendedores y delegaciones comerciales de multinacionales constituyen el perfil más habitual del ‘inquilino’ de un ‘business center’. Por otra parte, los parques empresariales continúan siendo la opción elegida por las grandes corporaciones para disponer de metros suficientes en los que ubicarse con la contundencia que muchas de ellas buscan, con el objetivo de transmitir una imagen de prestigio y modernidad.

Los centros de negocio ponen a disposición de las empresas espacios adecuados para realizar todo tipo de presentaciones y actos...

Los centros de negocio ponen a disposición de las empresas espacios adecuados para realizar todo tipo de presentaciones y actos.

Nacieron a comienzos de la década de los setenta de manera simultánea en Europa y Estados Unidos ante las necesidades de flexibilidad en los alquileres y en el espacio que demandaban las empresas. Dicen de ellos que son como hoteles que en lugar de habitaciones tienen oficinas. La puesta en común de algunos servicios, la inmediatez de uso, el ahorro económico, sistemas de comunicación avanzados o el aprovechamiento del espacio, son algunas de sus múltiples ventajas. Centrémonos en este último elemento; y es que los promotores de los centros de negocio recalcan la importancia de la optimización del espacio, no sólo por una cuestión de costes, sino por el factor sostenibilidad. En los edificios de oficinas convencionales se duplican los espacios mientras en el caso de los ‘business center’, los aseos, por ejemplo, son comunes, así como las salas de reunión. Para muchas empresas, una sala de reunión de grandes dimensiones es necesaria en contadas ocasiones, de modo que con la opción ‘centro de negocios’, es posible tener una pequeña sala más adecuada para el día a día, y reservar una grande cuando se tiene esa necesidad puntual. Una sala, por otra parte, siempre en óptimas condiciones, limpia, con material de oficina y la tecnología que se precise (proyectores, videoconferencia…), con servicio opcional de catering, etc.

Entretanto, los recursos que el emprendedor destinaría a los gastos derivados de comprar o alquilar un local en un edificio convencional, puede invertirlos en otras partidas.

Otro aspecto de la filosofía de los promotores de centros de negocio es la rotación, generar un flujo de empresas en continuo movimiento. La gran riqueza del centro de negocios radica en las sinergias que se generan entre las personas que trabajan en las distintas oficinas. Además, los promotores organizan encuentros para que se conozcan entre ellos; se trata de personas con actividades de negocio totalmente diferentes, de modo que no es difícil que cuando una empresa necesite un servicio, encuentre algún “vecino” de despacho que lo preste.

El sector quiere hacerse oír

El sector de los centros de negocio está trabajando por tener mayor visibilidad y, en este sentido, el pasado mes de mayo durante la celebración del congreso anual de la Asociación Española de Centros de Negocios se firmaron los estatutos de la confederación europea, unificando, de este modo, criterios y contratos entre una red de 2.000 centros en toda Europa. Por otra parte, la ACN ha logrado recientemente un epígrafe de actividad económica propio (CENAE 82.11). España ha sido el primer país en reconocer la entidad empresarial y económica del sector de los centros de negocios, un reconocimiento que responde a la necesidad de definir un sector “cuyo crecimiento -señala el gerente de SCT Trade Center, Juanjo Martínez- en los últimos años está siendo de dos dígitos, un 15 por ciento anual”.

Centro de negocio en tiempos de crisis

Es como estar sobre una enorme balanza, con mil y un platillos que se reequilibran constantemente a través de sus efectos rebote. Y si algunos sectores se hallan en caída libre, al de los business center le ocurre todo lo contrario. Según la Asociación Española de Centros de Negocio, “frente a la desaceleración y la crisis económica actual, se prevé que el sector de los ‘business center’ duplique su crecimiento anual”. El sector de los centros de negocio tiene en la crisis una oportunidad y es que para las empresas, instalarse en un ‘business center’ en momentos de incertidumbre minimiza riesgos. Tal como nos cuenta Juanjo Martínez, gerente de SC Trade Center, “el cliente no tiene ningún compromiso ni tiene que hacer ninguna inversión, únicamente la fianza, y cuenta con versatilidad total pues los contratos son mensuales y renovables, y en el momento que convenga (en función de la marcha de la empresa) el cliente puede cambiar de despacho”. La situación económica del país, traducida en elevados precios de alquiler y compra de oficinas, está favoreciendo que muchas empresas opten por instalarse en este tipo de espacios, que ofrecen infraestructuras y equipamientos para llevar a cabo una actividad profesional sin requerir grandes inversiones. Son muchas las empresas que han decidido ‘hibernar’ en los centros de negocio hasta que amaine la tormenta.

Por otro lado, el momento actual de desaceleración del mercado residencial podría provocar que muchas promotoras se decantasen por el sector terciario, que ven como un producto más estable; muchas de ellas están reduciendo su negocio residencial para centrarse en sectores como el de oficinas o el industrial. En este sentido, para las promotoras, invertir en un centro de negocios contribuye no sólo a obtener más rentabilidad por metro cuadro sino a dar viabilidad y continuidad al negocio, ayudando a sortear la crisis.

Emprendedores. Cuestión de costes

Cuando un empresario se plantea iniciar una actividad económica independiente, el primer y mayor problema que se le plantea es el de encontrar y financiar un inmueble donde establecerse, lo cual, además de las molestias organizativas, supone un importante desembolso inicial. En la actualidad, el sector de los centros de negocio se considera en el ámbito empresarial, como una de las opciones más adecuadas a la hora de abaratar dichos costes. La clave está, por un lado, en la inmediatez que aporta el hecho de alquilar un local ya amueblado y con todo el material tecnológico necesario, además de la falta riesgo financiero al no ser necesaria inversión alguna en instalaciones, equipamiento y contratación. Por otro lado, el quid de la cuestión radica en compartir servicios con los demás emprendedores que conforman el centro de negocios.

Oficina virtual

Los centros de negocio ofrecen la posibilidad de que las empresas que no tienen una ubicación física, dispongan de domiciliación en el centro, pueden utilizar un despacho durante un número de horas convenido al mes, servicio de buzón y de secretaría para contestar al teléfono, en el idioma que se elija, y pasar la llamada a cualquier lugar. La oficina virtual suele ser una opción utilizada en los momentos incipientes de una empresa.

Oficinas de todos los tamaños adaptadas a cada necesidad y con todo lo necesario para empezar a trabajar desde el primer día...

Oficinas de todos los tamaños adaptadas a cada necesidad y con todo lo necesario para empezar a trabajar desde el primer día.

¿Qué es un ‘business center’?

El Business Center ofrece, llave en mano, todo lo necesario para desarrollar cualquier actividad profesional o empresarial, contando para ello no sólo con un espacio físico sino con todo un abanico de servicios a la carta: desde el servicio de secretaria, fotocopias, fax, mensajería, traducciones, etcétera, hasta servicios de asesoría general de empresa (fiscal, contable, legal y laboral), consultoría de alta dirección o auditorías económico-financieras. Del mismo modo ofrece la posibilidad de domiciliación social y fiscal de sociedades.

El control y la seguridad constituyen otra de las ventajas de los centros de negocio

El control y la seguridad constituyen otra de las ventajas de los centros de negocio.

En cifras

La cifra de profesionales y pequeñas y medianas empresas que han optado ya por esta nueva era en los espacios empresariales se aproxima a 20.000.

Según la Asociación Nacional de Centros de Negocios, el sector factura alrededor de 65 millones de euros.

Los centros de negocio, en España, representan un 0,6 por ciento del total de metros cuadrados dedicados a la actividad empresarial, una cifra baja si lo comparamos con países como el Reino Unido, donde el dato asciende al 3,5 por ciento.

Ventajas de un centro de negocios respecto a una oficina tradicional

  • Inmediatez: “llegar y empezar a trabajar”.
  • Despreocupación sobre cuestiones de intendencia diaria.
  • Ahorro económico-inversión: sin riesgo financiero, ni inversión en instalaciones, equipamientos y contratación. Utilización de sistemas de telecomunicaciones previamente instalados.
  • Disposición de personal competente y experimentado.
  • Abaratamiento de costes.
  • Aprovechamiento de espacios.
  • Sistemas de comunicación avanzados.

Fuente: ACN

En número de centros, existen en nuestro país un total de 350, que cuentan con 140.000 metros cuadrados de instalaciones tecnológicamente avanzadas, más de 5.000 despachos equipados y 700 salas de reunión, y que generan más de 1.000 empleos directos.

En cuanto al ahorro, nada menos que en un 82 por ciento sitúa la ACN el ahorro que supone instalar una empresa en un ‘business center’, en lugar de hacerlo en una oficina tradicional. Esta misma fuente estima que si el desembolso medio de un empresario en mantenimiento de su oficina, en material y en tecnología, es de aproximadamente 2.000 euros mensuales, el coste de un alquiler en un Centro de Negocios es de 800 euros.

El perfil de la empresa que se instala en este tipo de oficina, según los datos que maneja la ACN, se clasifica así: un 48 por ciento de las empresas son compañías española de entre cinco y diez empleados. Por detrás, las delegaciones de compañías extranjeras, que suponen un 20 por ciento de los usuarios, y el profesional liberal, representado por un 17 por ciento.

Viveros empresariales

Los centros de desarrollo empresarial, también conocidos como viveros, parques tecnológicos o incubadoras de nuevos proyectos empresariales, son estructuras, generalmente dependientes de alguna administración pública, enfocadas a alentar, desarrollar y consolidar ideas de negocio novedosas o impulsadas por algún colectivo con mayores dificultades para lanzar su proyecto. Para cumplir con este objetivo, los viveros cuentan con una infraestructura y servicios adecuados para acoger empresas de nueva creación a unos precios más económicos que en el mercado, con lo que sus gastos iniciales de explotación se ven considerablemente reducidos. Otros objetivos de esta modalidad empresarial son favorecer el modelo de desarrollo empresarial local; dinamizar el tejido empresarial; ofrecer un entorno que añada valor a las empresas que se ubican en él; favorecer la creación de puestos de trabajo; y apoyar las buenas ideas de negocio, que resulten innovadoras.

Así, desde estas estructuras, se potencian empresas innovadoras y diversificadoras que alienten la creación de puestos de trabajo estables, muchas veces englobados en los nuevos yacimientos de empleo (término que describe aquellas actividades laborales que satisfacen las nuevas necesidades sociales).

Normalmente, los servicios que brindan los viveros de empresa comprenden un espacio físico adecuado a las características de los negocios alojados en él, desde oficinas, pasando por naves industriales hasta laboratorios. Se pueden encontrar parcialmente equipados o diáfanos, dependiendo de cada administración pública implicada en su gestión. De igual manera, se dispone de servicios compartidos como secretaría, reprografía, aulas formativas, espacios acondicionados para reuniones o exposiciones comerciales, aparcamiento, etc., diseñados específicamente para facilitar un entorno adecuado a los nuevos empresarios a fin de hacer que su negocio crezca rápidamente.

Estas infraestructuras, aunque necesarias, no son el verdadero valor añadido que debe existir en este tipo de centros de empresas sino el acompañamiento efectivo y real a los distintos proyectos empresariales en ellos alojados.

¿Qué es un parque científico?

Se trata de una organización gestionada por profesionales especializados con el objetivo fundamental de incrementar la riqueza de su región, promover la cultura de la innovación y fomentar la competitividad de las empresas y las instituciones generadoras de conocimientos instaladas o asociadas al parque.

Con este objetivo, un parque científico estimula y gestiona el flujo de conocimiento y tecnología entre universidad, instituciones de investigación, empresas y mercados; impulsa la creación y el crecimiento de empresas innovadoras mediante mecanismos de incubación y generación centrífuga y proporciona otros servicios de valor añadido, así como espacios e instalaciones de calidad.

Las compañías que buscan ubicarse en un edificio arquitectónicamente singular optan por instalarse en parques empresariales...

Las compañías que buscan ubicarse en un edificio arquitectónicamente singular optan por instalarse en parques empresariales.

Gestión de los espacios y flujo del conocimiento

La disposición arquitectónica de las empresas va a determinar las sinergias y el enmallado de talento, conocimiento y recursos que se genere entre sus miembros. Y ni los parques empresariales ni los centros de negocio escapan a esta interrelación entre los espacios y las relaciones que en su seno se establecen.

La concentración zonal de las empresas estimula la circulación de los flujos de conocimiento y propicia nuevas estrategias empresariales más acordes a los tiempos que vivimos, nuevos y más eficientes caminos hacia la rentabilidad. Los expertos en gestión del conocimiento, en retención del talento, en transferencia tecnológica y en diseñar modelos organizativos orientados al aprendizaje y la innovación, lanzan algunas recetas sobre la que debiera ser la nueva cultura de la empresa: crear una visión de futuro (visión compartida y a largo plazo, proyecto empresarial, riesgo gestionado); fomentar el trabajo en red (cambios de diseño organizativo, apertura al exterior, romper con la separación entre planificar y hacer); dar valor al conocimiento (compartir el conocimiento, abrir la organización a nuevas ideas, tiempo para aprender); promover el desarrollo personal (confianza, escucha, motivación, sinceridad, compromiso emocional, desarrollo de equipos, admisión del error, autocrítica, saber comparar), y cambiar el estilo de liderazgo (migrar a un estilo más empático, poder sin vanidad, ni paternalista, ni intimidatorio).

Los gestores de parques empresariales tratan de contribuir a estos nuevos modos de gestión de las personas y del conocimiento, así como a la generación de sinergias, organizando encuentros que tienen por objeto favorecer la interrelación entre los usuarios del parque y formar una comunidad empresarial cohesionada.

El entorno de los parques empresariales es prioritario para los promotores de estas áreas de negocio...

El entorno de los parques empresariales es prioritario para los promotores de estas áreas de negocio: naturaleza, modernidad, amplitud…, constituyen algunas de las sensaciones que se pretende transmitir.

Ciudades empresariales

Hoy las empresas buscan acumular intangibles de todo tipo, entre ellos, el prestigio que otorga una ubicación en un edificio singular, y en las ciudades no queda sitio para nuevos edificios de ese tipo, modernos, de grandes dimensiones y última tecnología, de modo que la periferia de la urbe se ha convertido en la mejor opción para satisfacer esta necesidad.

La implantación de estos parques de empresas tiene también un impacto social y medioambiental, pues entre sus objetivos figuran minimizar los desplazamientos a la ciudad (con el consecuente beneficio medioambiental), ser un polo de atracción para las empresas de la zona y que el parque sea un generador de puestos de trabajo interesantes.

Innovación en parques empresariales

La línea que separa el parque industrial del parque empresarial es cada vez más difusa, pues la tendencia, desde que Grupo Clapé abordó una nueva generación de parque industrial de diseño, al estilo anglosajón, los Quality Parks, se dirige hacia la convivencia de naves industriales y edificios de oficinas. La nave obsoleta, ubicada en polígonos degradados es un producto que nadie acepta ya; las empresas buscan parques industriales bien situados, bien comunicados, con una arquitectura de vanguardia y que dispongan de todos los servicios necesarios. De otro modo iría en contra de toda tendencia de fidelización del personal y de las estrategias de responsabilidad social corporativa.

En este sentido, la filosofía de muchas compañías que buscan vías para que sus trabajadores perciban la empresa como una prolongación de su vida familiar y social, hace necesaria la creación de nuevas infraestructuras, con espacios destinados al ocio y al relax, así como a servicios diversos (guardería, gimnasio, aparcamiento, complejos deportivos, cafeterías e incluso centros comerciales), que redundarán en una mayor productividad y mejora del ambiente de trabajo. Los parques empresariales e industriales constituyen el marco idóneo para este planteamiento pues se optimizan recursos y aglutinan una serie de ventajas compartidas por todas las compañías instaladas.

Por otra parte, en muchas comunidades autónomas se está trabajando desde las administraciones para establecer una guía de buenas prácticas de paisajismo en polígonos industriales, con el objetivo de definir unos criterios y pautas útiles para todos los promotores en los procesos de proyección y construcción de parques industriales.

Un ejemplo de innovación en parques industriales lo encontramos en Gerona. El Sant Gregori Parc Industrial está ubicado dentro de un recinto privado, en régimen de comunidad de propietarios, con servicios comunes (iluminación exterior, mantenimiento de calles, 250 plazas de parking). En materia de seguridad, el parque está cerrado noches y festivos, las entradas y salidas fuera del horario laboral se realizan con tarjetas de acceso identificadas y dispone de cámaras de videovigilancia en todo el polígono

Nota: Todas las ilustraciones de este reportaje han sido cedidas por SC Trade Center.

El eco-parque industrial

En EE UU proliferan los llamados eco-parques industriales, un conjunto de industrias y de empresas de servicios localizadas en una propiedad común. En ella, estas empresas buscan aumentar su rendimiento desde el punto de vista medioambiental, económico y social a través de colaboraciones en gestión y recursos medioambientales.

Trabajando de manera colectiva, las empresas buscan un beneficio común, por otra parte, mayor del que alcanzarían de forma individual. El objetivo de un EIP es mejorar la competitividad de sus empresas a través de una estrategia de minimización de impactos medioambientales. Los componentes de esta estrategia son la puesta en marcha de diseños ecológicos para las infraestructuras de los parques y de las plantas industriales instaladas en ellos; producción limpia; prevención de emisiones a la atmósfera; eficiencia energética; y generación de sinergias entre empresas.

“Nuestra idea es acercar la ciudad al centro de negocios”

Entrevista a Juanjo Martínez, Gerente de SC Trade Center

Mónica Daluz 10/11/2008

Juanjo Martínez es miembro de la junta directiva de la Asociación Española de Centros de Negocios, entidad que celebró hace algunos meses su IX Congreso Nacional en el que se firmó el nacimiento de la Confederación Europea de Asociaciones de Centros de Negocio, que ha logrado ya que los centros de negocios en Europa tengan un código de actividad económica que hasta ahora no tenían. Martínez nos habla de las particularidades del modelo de ‘business center’ del que es responsable, y al que llama parque empresarial urbano.

Juanjo Martínez, gerente de SC Trade Center

Juanjo Martínez, gerente de SC Trade Center.

Por fin una regulación para el sector…

Sí, hasta ahora había mucha gente que le llama centro de negocios a cualquier edificio de oficinas…

La actividad de ‘business center’ no estaba regulada, pero a partir del próximo enero, para poder decir que eres un centro de negocios debes cumplir una serie de requisitos.

En vuestro caso, proponéis un modelo que va más allá del centro de negocios, puesto que extiende su servicio al resto de empresas del parque empresarial en el que está ubicado

Le llamamos parque empresarial urbano y se trata de un concepto que no está regulado y, de hecho, hasta ahora, no estaba ni inventado. Lo que hacemos es dar a un complejo de oficinas toda la vida que tiene el centro de una ciudad. Partimos de un planteamiento del tipo: ¿cómo podemos traer el Paseo de Gracia de Barcelona hasta aquí? La idea es traer todo lo que una empresa necesita para no tener que salir de aquí…

Dicho así suena algo inquietante…

Mírelo de esta manera: lo que hacemos es acercar la ciudad al parque de modo que en las plantas bajas de los edificios vamos a buscar los servicios que nos interesan para cubrir las necesidades de las empresas, como distintos tipos de restauración, servicio de masaje, dentista… Lo tienes todo sin tener que moverte de tu edificio de oficinas.

Si las oficinas no pueden ir a la ciudad…

… la ciudad va a las oficinas. Sí, esa es la idea; con ello buscamos fidelización: centros de negocio hay muchos, pero con los servicios y ventajas de SC Trade Center no hay ninguno.

Me ha hablado de los servicios generales, hábleme ahora de los servicios profesionales

Nuestro business center da servicios de tecnología (desde conexión inalámbrica a Internet hasta videoconferencia), de secretearía, conserjería, de salas para reuniones y presentaciones, etc., tanto a las empresas ubicadas en el edificio del centro de negocios como al resto de oficinas. No existe en el mundo un modelo como éste, donde se integre el alquiler o venta de oficinas convencionales con el centro de negocios.

En cualquier caso, el fenómeno de los polígonos empresariales tiene su origen en el precio del suelo en los núcleos urbanos

Clarísimamente. Se trata de un fenómeno relativamente reciente, cuando diez o doce años atrás las grandes empresas buscaron grandes solares para ubicarse. En un primer momento, lo que ocurrió en España fue que las empresas instalaron sus naves e industrias en las afueras de las ciudades mientras mantenían dentro de los núcleos urbanos las oficinas comerciales. Pero después el fenómeno ‘polígono’ evolucionó y amplió su concepto, dando lugar a la concentración de edificios destinados a oficinas. En efecto, el crecimiento de los parques empresariales fuera de los núcleos urbanos ha venido dado por el precio del suelo, sin embargo, estas grandes empresas se han esforzado en ofrecer contraprestaciones a sus trabajadores, como comedores, trasporte…

Fachada del centro de negocios SC Trade Center, ubicado en el parque empresarial Sant Cugat, en la localidad barcelonesa de Sant Cugat del Vallès...

Fachada del centro de negocios SC Trade Center, ubicado en el parque empresarial Sant Cugat, en la localidad barcelonesa de Sant Cugat del Vallès.

Aún así, cuando una empresa se traslada a las afueras del núcleo urbano no son pocos los empleados que lo consideran casi que un exilio…

Bueno, no es lo mismo trabajar desplazado en zonas apartadas que dentro de la ciudad… Por eso nosotros diseñamos nuestro modelo de business center precisamente teniendo en cuenta ese factor y buscamos el modo de contrarrestarlo ofreciendo todos los servicios que se pueden encontrar en un núcleo urbano.

¿Cuál es el perfil de la empresa que se instala en estos espacios?

Variada, pero predominan las delegaciones de grandes compañías y las pequeñas empresas de emprendedores; mucha empresa de servicio y empresas comerciales.

¿Qué salida tiene la ‘oficina virtual’?

La verdad es que es una modalidad consolidada, es una opción ideal para aquellos que no necesitan espacio físico porque su trabajo es en el despacho de sus clientes. Con la oficina virtual le cogemos el correo, las llamadas, le enviamos notas a cualquier parte del mundo y, cuando necesita una ubicación física, ya sea un despacho o una sala de reuniones, sabe que con nosotros la tiene.

¿Qué futuro le espera a este sector?

Sin duda, seguir creciendo.

¿Hacia una industria sin hilos?

tecnologías inalámbricas en la industria
DOSSIER
TECNOLOGÍA INALÁMBRICA
Entrevista a Álvaro García-Sampedro, Ingeniero industrial. Jefe de producto de Phoenix Contact, S.A.

La tecnología inalámbrica hizo su entrada, primero, en nuestros hogares, a través de los productos de electrónica de consumo, pero ha llegado la hora de aplicarla en el campo de la automatización industrial, un proceso que está dando sus primeros pasos y que, cada día que pasa, deja más claro el potencial del wireless a la hora de dar respuesta a las necesidades de la industria.
Las tecnologías de radio inalámbricas nos permiten salvar obstáculos difíciles, recoger señales en plantas muy extensas, en aplicaciones móviles como alternativa a costosos sistemas de transmisión tipo cadenas porta cables, anillos rozantes, etc. o, simplemente, resulta la mejor opción cuando el cable es más caro. Pero no todas las tecnologías inalámbricas son iguales y hoy por hoy ninguna de ellas da respuesta a todas las necesidades.
El tipo de información a manejar, la distancia a la que ésta deba viajar o la movilidad de los autómatas en la planta, son elementos a considerar a la hora de optar por una u otra tecnología. En este reportaje les explicamos las características de cada una de ellas y trataremos de clarificar el panorama actual, marcado por la confusión ante la incesante lluvia de siglas. Todos soñamos con un futuro sin cables, pero no se hagan ilusiones; sí, el wireless es imparable, pero se perfila como una opción de complemento al cableado convencional. Una planta industrial libre de hilos es, en estos momentos, una utopía; al cable le queda cuerda para rato…
Las tecnologías de radio inalámbricas se vienen utilizando en el ámbito doméstico desde primeros del nuevo siglo, pero su aplicación en los procesos industriales se produjo con posterioridad. Mónica Daluz / pdf

texto completo en html

Tecnologías wireless en entornos industriales

¿Hacia una industria sin hilos?

Mónica Daluz 10/07/2008

La tecnología inalámbrica hizo su entrada, primero, en nuestros hogares, a través de los productos de electrónica de consumo, pero ha llegado la hora de aplicarla en el campo de la automatización industrial, un proceso que está dando sus primeros pasos y que, cada día que pasa, deja más claro el potencial del wireless a la hora de dar respuesta a las necesidades de la industria.

La industria de proceso con múltiples señales repartidas en áreas muy extensas es un claro ejemplo de necesidad de soluciones inalámbricas...

La industria de proceso con múltiples señales repartidas en áreas muy extensas es un claro ejemplo de necesidad de soluciones inalámbricas.

Las tecnologías de radio inalámbricas nos permiten salvar obstáculos difíciles, recoger señales en plantas muy extensas, en aplicaciones móviles como alternativa a costosos sistemas de transmisión tipo cadenas portacables, anillos rozantes, etc. o, simplemente, resulta la mejor opción cuando el cable es más caro. Pero no todas las tecnologías inalámbricas son iguales y hoy por hoy ninguna de ellas da respuesta a todas las necesidades. El tipo de información a manejar, la distancia a la que ésta deba viajar o la movilidad de los autómatas en la planta, son elementos a considerar a la hora de optar por una u otra tecnología. En este reportaje les explicamos las características de cada una de ellas y trataremos de clarificar el panorama actual, marcado por la confusión ante la incesante lluvia de siglas. Todos soñamos con un futuro sin cables, pero no se hagan ilusiones; sí, el wireless es imparable, pero se perfila como una opción de complemento al cableado convencional. Una planta industrial libre de hilos es, en estos momentos, una utopía; al cable le queda cuerda para rato…

Las tecnologías de radio inalámbricas se vienen utilizando en el ámbito doméstico desde primeros del nuevo siglo, pero su aplicación en los procesos industriales se produjo con posterioridad.

La mayor parte de las tecnologías inalámbricas que se utilizan en el entorno doméstico trabaja a 433 megahercios; es, por ejemplo, la tecnología que se usa en los mandos a distancia o en los portones de los garajes. Se trata de frecuencias bajas, muy susceptibles a las interferencias, sobre todo cuando hay muchos equipos operando en un espacio reducido, como es el caso del sector industrial. A modo ilustrativo vale citar, que cualquiera de los elementos de la soldadura por arco produciría interferencias. Así pues, esas tecnologías no resultaban válidas para el entorno industrial.

Desde hace no más de tres años las tecnologías inalámbricas comenzaron a introducirse en el entorno industrial a través de la banda de frecuencia ISM (siglas en inglés de Industrial Científica y Médica), de 2,4 gigahercios y de uso libre en todo el mundo. Trabaja en una frecuencia muy elevada en la cual es muy difícil introducir interferencias, elemento imprescindible cuando hablamos de procesos en los que intervengan, por ejemplo, hornos de inducción o soldadura por arco.

Pero ha sido la introducción masiva de las tecnologías inalámbricas tanto en el sector doméstico como en las oficinas, lo que ha hecho posbile la aparición de soluciones inalámbricas avanzadas a precios reducidos. Esta evidencia, junto a la estandarización promovida por las empresas del sector de las telecomunicaciones en el ámbito de las comunicaciones inalámbricas de corto alcance (802.11, Bluetooth, ZigBee (1), RFID) ha permitido una incipiente penetración de las mismas en los procesos industriales.

Tras el paso de la tecnología analógica a la digital, la industria tiene ante sí una nueva revolución, un salto tecnológico que llevará de la tecnología digital cableada a la tecnología wireless. ¿Dará la industria el paso definitivo? Y, lo más importante, ¿dar el paso comporta riesgos, o son todo ventajas? Juzguen ustedes.

(1) ZigBee es el nombre de la especificación de un conjunto de protocolos de alto nivel de comunicación inalámbrica para su utilización con radios digitales de bajo consumo, basada en el estándar IEEE 802.15.4 de redes inalámbricas de área personal (wireless personal area network, WPAN). Su objetivo son las aplicaciones que requieren comunicaciones seguras con baja tasa de envío de datos y maximización de la vida útil de sus baterías.

En principio, el ámbito donde se prevé que esta tecnología cobre más fuerza es en domótica debido a diversas características que lo diferencian de otras tecnologías, como su bajo consumo, su topología de red en malla y su fácil integración (se pueden fabricar nodos con muy poca electrónica).

Wireless, para qué y para quién

Las experiencias más tempranas del wireless en el entorno industrial se llevaron a cabo hace aproximadamente entre 5 y 6 años, y al principio, se utilizaron equipos domésticos. El primer sector en adoptar las tecnologías inalámbricas fue la industria del automóvil y, en la actualidad, las industrias más interesadas en adoptar estas tecnologías están siendo las de los sectores petroquímicos y del gas, la industria química y la de pasta y papel, así como la de tratamiento de aguas y aguas residuales. Asimismo, se ha demostrado que las aplicaciones wireless resultan muy interesantes en la supervisión remota de pozos de bombeo de gas y petróleo, estaciones de gaseoductos y plataformas de producción.

Las aplicaciones inalámbricas son útiles en cualquier sector industrial y cualquier tipo de planta, pero, sobre todo, resuelve un problema, hasta ahora insalvable, en el caso de que exista la necesidad de llevar una señal de un lado a otro y no sea posible tirar un cabe; en este sentido refinerías de petróleo, estaciones de bombeo o depuradoras de agua, ejemplifican la espectacular aportación de las tecnologías inalámbricas.

Por otro lado, estas tecnologías tienen mucho que aportar cuando interviene el factor movilidad. En las plantas industriales los autómatas van, vienen, rotan, suben, bajan, los robots andan soldando y las pinzas realizan movimientos a todos lados; entre tanto hay que recoger las señales y enviarlas con fiabilidad y precisión al sistema que controla todo el proceso. Eliminar, por ejemplo, un cable de señales que está permanentemente en movimiento y viéndose sometido a desgaste y rotura, constituye una enorme ventaja. Como vemos, no es sólo una cuestión de eliminar hilos, sino que la transmisión de informaciones procedentes de dispositivos de campo aumenta la fiabilidad de las instalaciones y abre un vasto campo a la hora de diseñar maquinaria con partes móviles.

En cuanto al tipo de datos a manejar, podríamos clasificar los requerimientos de la industria en tres niveles. La función más simple serían las señales punto a punto, que sirve para saber desde un punto, si algo está activado o no en otro punto a distancia.

Después encontramos la integración de señales de entrada y salida inalámbricas integradas en un bus de campo; poder colocar aparatos que recojan las señales de las partes móviles de las máquinas y las envíen de forma inalámbrica a la estación central, aumenta la comodidad, la fiabilidad y la precisión en la movilidad de tales dispositivos móviles. En el estadio más complejo se situaría la transmisión de datos, como por ejemplo cámaras de vigilancia sobre Ethernet, autómatas comunicándose entre ellos o alguien programando un autómata desde un portátil.

Imagen

Algunas ventajas

En general los sistemas wireless son sencillos de implementar, ya que no requieren programación y la configuración es mínima; ahorran tiempo, ya que su instalación es mucho más rápida que la del cableado convencional; ahorra dinero, pues evita la costosa obra del cableado convencional así como equipos y materiales de instalación, y no tienen mantenimiento.

Una de las ventajas que la industria de procesos puede obtener de las comunicaciones wireless es la facilidad que éstas ofrecen para las tareas de diagnóstico; poder reunir información de cualquier punto del proceso sin el coste de los cables y de la infraestructura que estos precisan, además de los frecuentes cambios que requiere la instalación de cableado, constituye uno de los mayores beneficios. Otro elemento significativo es que, como los sistemas wireless no precisan de instalación, tomar la decisión de invertir en ellas resulta más fácil, ya que es posible implementar progresivamente un único transmisor wireless en distintos entornos y aplicaciones. En este sentido cabe comentar que una estación base wireless puede soportar 42 dispositivos diferentes para medir y monitorizar variables como temperaturas y presiones.

El estándar Bluetooth es una opción idónea para las plantas de producción

El estándar Bluetooth es una opción idónea para las plantas de producción.

Uno de los problemas más importantes con los que se encuentran las empresas en el sector industrial es la cobertura fiable, rápida y segura en grandes extensiones como almacenes y sus alrededores. En estos entornos cablear es difícil, y además se requiere una solución que responda de manera fiable a la reflexión de los materiales tales como, obstáculos en movimiento o estanterías metálicas. Además, en muchos casos es necesario extender las comunicaciones a las inmediaciones de los edificios o almacenes para poder acceder a las comunicaciones en el exterior. Todo ello, sin duplicar infraestructuras y con el mismo sistema de gestión intuitivo. La solución para extender la cobertura en grandes extensiones disminuyendo el cableado es mediante mallado, ya que sólo es necesario que tengan conexión a cable un reducido número de puntos de acceso. No obstante, el ancho de banda, y por lo tanto la velocidad a la que los usuarios se comunican, puede verse afectada por cada “salto” en esta topología. Las empresas proveedoras de soluciones inalámbricas ya se están ocupando de solucionar estos inconvenientes. Otro aspecto en el que los proveedores trabajan es en la mejora de la fiabilidad en las comunicaciones, especialmente en entornos hostiles, como obstáculos y metales, mediante complejos mecanismos de combinación de señales que potencian la recepción y la emisión en las comunicaciones.

Interferencias y fenómenos atmosféricos

Determinados fenómenos atmosféricos influyen en la señal, como es el caso de la lluvia; una lluvia copiosa, de aproximadamente 50l por m_/h, se corresponde con una atenuación 0,02dB/km. Otro ejemplo es el viento. El viento fuerte no influye sobre la señal de radio pero sí puede tener un efecto mecánico sobre las antenas. Un pequeño desplazamiento de éstas de unos pocos cm puede suponer la pérdida del enlace de radio ya que ese desplazamiento se traduce en metros a varios kilómetros de distancia.

Porqué le llaman WiFi cuando quieren decir WLAN

En realidad, Wi-Fi es una marca de la Wi-Fi Alliance (anteriormente la WECA: Wireless Ethernet Compatibility Alliance), la organización comercial que adopta, prueba y certifica que los equipos cumplen los estándares 802.11. Wi-Fi es un sello que sirve para certificar que un producto cumple con los estándares 802.11. WiFi hace referencia al sistema de comunicación WLAN, la alternativa inalámbrica a las redes LAN cableadas; en definitiva a una red inalámbrica de área local.

Bluetooth versus Wi-Fi

Bluetooth se ha convertido en una tecnología ideal para el sector fabril, pues ofrece fiabilidad, rapidez y seguridad de los datos, que viajan encriptados, y trabaja en distancias medias y cortas hasta 500 metros. Se trata de una tecnología muy robusta, que soporta interferencias porque va saltando de un canal a otro constantemente (1.600 veces por segundo), entre los 79 de que dispone; ello permite que en un entorno muy pequeño puedan trabajar simultáneamente muchos aparatos. El inconveniente de Bluetooth es que fue diseñado para el ámbito doméstico (se ideó para eliminar los cables entre los teléfonos móviles, ordenadores portátiles y otros dispositivos informáticos y de comunicación dentro de un radio de 10 metros) y emite a una potencia muy baja, a 100 milivatios, que es lo máximo permitido en España. Asimismo, su eficiencia depende del aparato así como de las condiciones ambientales. Por otra parte, el ancho de banda en Bluetooth no es muy elevado, así que llevar datos a 1 megabit por segundo, como máximo, es suficiente para la comunicación punto a punto o en bus de campo, pero cuando se necesita ancho de banda esta tecnología no es la más recomendable.

¿Sabía que…

El nombre de Bluetooth viene de Harald Bluetooth, un Vikingo y rey de Dinamarca entre los años 940 a 981, que unió Dinamarca y Noruega, y que fue reconocido por su capacidad de ayudar a la gente a comunicarse?

El WLAN, o red de área local inalámbrica, popularmente llamada Wi-Fi, tiene como mayor ventaja su gran ancho de banda, lo que permite dar cobertura a redes muy amplias, ideal cuando se requiere itinerancia (2) o roaming, como en el control de carretillas con palés, por ejemplo. Trabaja en una banda de frecuencia de 4 gigahercios, pero sólo tiene 13 canales, frente a los 79 de Bluetooth, aunque se trata de canales muy grandes. Cuando un aparato transmite vía WLAN se queda dentro del mismo canal (los datos viajan en todo momento a través de un único canal), de modo que cuando hay una interferencia se estropea una secuencia de la señal. Además, WLAN sólo permite el uso de tres canales de manera simultánea.

(2) La itinerancia (en inglés, y popularmente, roaming) es un concepto utilizado en comunicaciones inalámbricas que está relacionado con la capacidad de un dispositivo para moverse de una zona de cobertura a otra. El concepto de roaming o itinerancia, cuando es utilizado en las redes Wi-Fi, significa que el dispositivo Wi-Fi cliente puede desplazarse e ir registrándose en diferentes bases o puntos de acceso.

Bluetooth

Características

El Bluetooth es un sistema con un estándar bien establecido (estandarizado según IEEE 802.15.1), trabaja en una banda de frecuencia de 2.4 GHz y pueden usarse globalmente gratuitamente y sin licencia. Se trata de una tecnología de transmisión rápida FHSS, con 79 canales y 1.600 saltos de frecuencia por segundo, lo que hace de él un sistema muy fiable en entornos industriales.

El estándar Bluetooth ofrece un alto grado de seguridad de los datos (encriptación de 128-bit, autentificación y aparatos ocultos). Asimismo, trabaja con regulación automática de potencia de transmisión y dispone de corrección de errores integrada (FEC), en torno a un 1.2% BER (tasa de error de bits), de modo que la necesidad de repetición de paquetes está virtualmente eliminada.

WLAN

Características

Estandarizado según IEEE 802.11, el WLAN es también un sistema estable, que trabaja en bandas de frecuencia de 2.4 GHz y 5 GHz y, como en el caso del Bluetooth, puede usarse globalmente gratuitamente y sin licencia. Con tecnología de transmisión DSSS, cuenta con entre 11 y 13 canales, 3 de los cuales no se solapan.

El WLAN ofrece un muy alto grado de seguridad de datos, gracias a los mecanismos de encriptación y autentificación, una transmisión transparente de protocolos IP, y un gran ancho de banda, hasta 54 Mbps (aproximadamente 25 Mbps neto).

Así, vemos que la idoneidad de estas tecnologías viene determinada por el tipo de aplicación. En este sentido Jordi Forn, gerente de Forn Valls, S.A. nos pone como ejemplo el enlace de un interruptor de posición o un interruptor de pedal, que “suele hacerse –nos explica– mediante Bluetooth, por lo compacto, económico y por el bajo consumo del emisor”. Por su parte Álvaro García-Sampedro, Jefe de producto de Phoenix Contact, expone sobre WLAN que “se trata de una tecnología que funciona muy bien para enviar grandes volúmenes de datos, pero para manejar pequeños paquetes de información no vale la pena malgastar un canal tan ancho.”

¿Y qué hay de WiMax?

WiMax significa Worldwide Interoperability for Microwave Access, (Interoperabilidad Mundial para Acceso por Microondas). Es un estándar de transmisión inalámbrica de datos (802.16 MAN) que proporciona accesos concurrentes en áreas de hasta 48 km de radio y a velocidades de hasta 70 Mbps, utilizando tecnología que no requiere visión directa con las estaciones base.

WiMax es un concepto parecido a Wi-Fi pero con mayor cobertura y ancho de banda. Wi-Fi fue diseñado para ambientes inalámbricos internos como una alternativa al cableado estructurado de redes y con capacidad sin línea de vista de muy pocos metros. WiMax, por el contrario, fue diseñado como una solución de última milla en redes metropolitanas (MAN) para prestar servicios a nivel comercial.

Tecnología de Identificación por Radiofrecuencia

Aunque la tecnología de identificación por radiofrecuencia RFID ya está siendo implantada en entornos industriales, especialmente en aplicaciones como el control de la cadena de suministro y producción, su uso se ha extendido también a los controles de seguridad gracias a las posibilidades que ofrece. Las funcionalidades de ubicación aplicadas a la tecnología RFID permiten emitir alarmas y saber el punto exacto donde se han producido. Esta facilidad puede aplicarse tanto a la protección de personas como a las labores de mantenimiento. Una de las aplicaciones con más éxito consiste en la implementación de RFID activo para el control de maquinaria móvil o para garantizar que no se producen pérdidas de inventario valioso. Si un activo sobrepasa un límite, puede enviarse una alarma y tomar acción en ese preciso momento. De igual manera, puede ubicarse maquinaria móvil evitando búsquedas innecesarias.

Aplicación wireless en la planta de Volkswagen en Pamplona

Aplicación wireless en la planta de Volkswagen en Pamplona.

Cuestión de mercado

Los anuncios continuos de mejoras en las tecnologías inalámbricas, como el aumento de velocidad de WLAN hasta alcanzar las prestaciones de WiMax, o el incremento en la velocidad de datos de Bluetooth, que se integrará en el rango Gigabit, provocan cierta confusión y ello paraliza el abordar la decisión de incorporar un cambio tecnológico en un sector como el de procesos industriales, de por sí, conservador. Sin embargo, no basta con lanzar al mercado una tecnología mejorada sino en la adopción de las tecnologías por parte de los usuarios, o lo que es lo mismo, en el poder de mercado de las empresas que ofertan dichas tecnologías y en las alianzas estrategias asociadas.

En este sentido, WLAN y Bluetooth están muy bien posicionadas; se trata de tecnologías con estándares estables y sólidamente establecidos, que se han impuesto en el mercado a través de la electrónica de consumo y en la empresa, requisitos necesarios para que una tecnología se adopte en la automatización industrial. Sólo una vez garantizada la viabilidad de la tecnología y su disponibilidad a bajo coste es cuando dicha tecnología entra en la industria. Para que una tecnología sea adoptada, pues, por sector industrial debe tener la garantía de un estándar estable, haber demostrado su efectividad después de haber sido puesta a madurar en el mercado del gran consumo y estar lo suficientemente amortizada para disponer de ella a precios razonables.

Hoy se están llevando a cabo numerosas investigaciones con nuevos sistemas inalámbricos, pero a estos todavía les queda por resolver gran número de cuestiones reguladoras, demostrar sus prestaciones en el terreno práctico y solucionar los problemas que surgen de operar en la misma banda de frecuencia que otros sistemas inalámbricos, de modo que no vale la pena esperar a que lleguen, al fin y al cabo, está claro que WLAN y Bluetooth han llegado para quedarse.

“La tecnología inalámbrica no va a sustituir al cable”

Entrevista a Álvaro García-Sampedro, jefe de producto de Phoenix Contact, S.A.

Mónica Daluz 10/07/2008

Álvaro García-Sampedro es Jefe de producto de Phoenix Contact, compañía dedicada a la fabricación de conexión eléctrica y técnica de automatización industrial, que cuenta en la actualidad con más de 80 años de historia y con 9.300 colaboradores, 40 filiales y 30 representantes en otros países.

Álvaro García-Sampedro, Ingeniero industrial

Álvaro García-Sampedro, Ingeniero industrial.

¿Hasta qué punto van a penetrar las tecnologías inalámbricas en las plantas de producción industriales? ¿Llegarán a sustituir al cableado convencional?

Estas soluciones no van a sustituir al cable; lo que hacen es complementarlo. Además, en cualquier caso siempre va a ser necesaria una fuente de alimentación. Las tecnologías inalámbricas en la industria sirven para solucionar problemas a los que el cable no puede dar solución o bien su resolución es muy cara.

Póngame algún ejemplo…

Puede servir para aplicar a partes móviles de una maquina, para dar cobertura de Ethernet a elementos que se mueven, como carretillas, o en una industria donde sea necesario recibir una señal y sea imposible colocar cable por impedimentos físicos, como la existencia de una carretera. El wireless nos permite enviar datos de un lado a otro entre dos puntos cuando en medio de ellos existe un obstáculo insalvable, como un río, o bien, cuando debemos solucionar la comunicación en una máquina que está produciendo y no se puede parar…

¿Está resuelto el tema de la seguridad de los datos?

En WLAN los sistemas de seguridad son los mismos que en el ámbito doméstico. En cualquier caso, es más fácil pinchar un cable que “coger” una información codificada que viaja por el aire. En un momento dado, alguien podría hacerse con ella, pero no podría entenderla…

Tienen ustedes una tecnología propia, el Trusted Wireless, ¿qué es exactamente?

Se trata, por decirlo de un modo sencillo, de un Bluetooth mejorado y tiene la particularidad de estar específicamente pensado para su aplicación en entornos industriales. El Trusted Wireless está diseñado para transmitir de forma fiable señales analógicas, digitales y de comunicación sobre grandes distancias, superiores incluso a los 3-5 kilómetros. Con Trusted Wireless utilizamos una tecnología de radio que proporciona una transmisión muy fiable y robusta. Además es fácil de usar e instalar y muy sencillo de configurar; no se precisan conocimientos específicos.

Otra de las ventajas de esta opción es que nuestra gama de soluciones es tan amplia que podemos cubrir cualquier tipo de necesidad con independencia del tipo de señal, distancia, etc.

La transición al ‘wireless’ es ya un proceso imparable en la industria pero, aún hay quien se resiste, ¿no es así?

Sí, lo cierto es que cuesta convencer a la gente. Es la parte más difícil, que se fíen de estas tecnologías. Pero las tecnologías inalámbricas poco a poco se abren paso en la industria; no cabe duda de que el interés es cada vez mayor. Nosotros impartimos cada año entre 10 y 20 seminarios sobre tecnologías wireless, lo que viene a suponer unas 1.5000 personas.

En cualquier caso, ¿el futuro nos lleva a hacia una industria sin cables?

Poco a poco el sector industrial va a perder el miedo y las tecnologías inalámbricas van a ser consideradas una solución válida para solucionar problemas.

¿En qué mejorará el wireless durante los próximos años?

Nos ofrecerá más capacidad de interconexión, más facilidad de uso y una mejor integración.

“Las redes inalámbricas son menos fiables y seguras que las redes cableadas”

Entrevista a Juan Gabriel Bergas, profesor del Departamento de Ingeniería Eléctrica de la Universitat Politècnica de Catalunya

Mónica Daluz 10/07/2008

La tecnología inalámbrica ofrece menos fiabilidad y seguridad que el cable. Así lo afirma Juan Gabriel Bergas, profesor del Departamento de Ingeniería Eléctrica de la Universitat Politècnica de Catalunya, quien explica que Las redes inalámbricas están limitadas por los retardos en la comunicación (latencia), la pérdida de datos, la falta de sincronización temporal o el elevado número de nodos”.

Juan Gabriel Bergas, profesor del Departamento de Ingeniería Eléctrica de la Universidad Politécnica de Cataluña

Juan Gabriel Bergas, profesor del Departamento de Ingeniería Eléctrica de la Universidad Politécnica de Cataluña

¿Son las tecnologías inalámbricas una alternativa real en los procesos industriales?

Las redes inalámbricas son inherentemente menos fiables y seguras que las redes cableadas. Estos dos factores limitan la penetración de las tecnologías inalámbricas en muchos sectores. Por ejemplo, los fabricantes de coches son reacios a la instalación de redes inalámbricas en el automóvil, especialmente en lo referente a sistemas críticos de seguridad, tales como los frenos o la dirección, en los cuales la perdida de algún dato puede resultar desastrosa para el vehículo.

¿Dónde radican exactamente las complicaciones o inconvenientes de estas soluciones tecnológicas en su aplicación industrial?

Los principales factores que limitan una utilización más amplia de las comunicaciones inalámbricas son los retardos en la comunicación (latencia), la pérdida de datos, la falta de sincronización temporal o el elevado número de nodos. En los sistemas industriales, las comunicaciones y el control van íntimamente ligados y no se pueden estudiar por separado. La pregunta que se deriva de la consecuencia anterior es pues: ¿Qué cantidad de datos se pueden perder sin que el sistema realimentado de control pierda fiabilidad?

En definitiva, en los procesos de fabricación real-time, conjuntamente con la fiabilidad, también se requiere un comportamiento temporal definido y constante bajo cualquier circunstancia.

¿Cuáles son los sectores industriales más adecuados para la introducción de las tecnologías inalámbricas?

Aquellos en los que las tecnologías que intervienen no son inherentemente real-time, es decir, aquellos procesos que permiten una menor exigencia temporal y no requieren ser tan estrictos en la latencia del sistema de comunicaciones.

Sectores con dicho perfil son abundantes; ahí está la logística y el almacenaje, el etiquetado, la lectura de contadores, la domótica… Pero sin duda alguna el gran reto actual consiste en la introducción de dichas tecnologías en los sectores intrínsecamente real-time, como el control industrial.

¿Podría comentar las distintas tecnologías inalámbricas con las que cuenta actualmente el sector industrial y citar algunas de sus ventajas e inconvenientes?

En las tecnologías wireless podemos distinguir dos grandes familias: las WPAN (Wireless Personal Area Network) y las WLAN (Wireless Local Area Network). Para su introducción en el sector industrial, parece ser que las que se encuentran mejor posicionadas son las tecnologías pertenecientes a la familia WPAN, por se reducido consumo, capacidad de gran número de nodos y reducida y constante latencia.

Dentro de las tecnologías WPAN se pueden destacar cinco. En primer lugar la tecnología de Identificación por Radio Frecuencia, la RFID, que ofrece poca flexibilidad, consumo inferior a 1 mW y rango muy reducido. Otra tecnología es la ZigBee: IEEE 802.15.4 (20-250 kbit/s), tiene mucha flexibilidad en su configuración de red, su velocidad de transmisión es excesivamente reducida y su potencia también reducida. Otra opción es WISA: Wireless Interface to Sensors and Actuators, basada en IEEE 802.15.1 (1 Mbit/s), soporta hasta 32 bits de carga, 120 nodos y su consumo es inferior a 1 mW. Bluetooth, por su parte, ofrece una velocidad de transmisión superior a 1 Mbit/s, y rango entre 1 y 100 metros (a mayor longitud mayor potencia, entre 1 y 100 mW). Al aumentar el número de nodos disminuye su eficacia debido al método de control de acceso al medio que utiliza. Y por último, cabe mencionar la tecnología UWB, todavía muy incipiente, con una velocidad de transmisión muy elevada (superior a los 100 Mbits/s),y un muy reducido consumo. Presenta aún algunos problemas de regulación.

En clave de opinión: Impresiones de Jordi Forn, gerente de Forn Valls sobre las tecnologías inalámbricas

Mónica Daluz10/07/2008

2894

Jordi Forn, gerente de Forn Valls

Jordi Forn, gerente de Forn Valls.

Comente alguno de los rasgos más sobresalientes del proceso de introducción de las tecnologías inalámbricas en los procesos industriales.

Para empezar, la introducción de las tecnologías inalámbricas en el sector industrial ha sido posterior a su implantación en el ámbito doméstico debido, principalmente, a la seguridad que debe garantizar el sistema. En cuanto a sectores pioneros en aplicar esta tecnología, el de las aplicaciones médicas podría ser el más representativo. Por otra parte, una construcción robusta, de mayor calidad y la elección de componentes adecuados, como son los conectores, son las principales características de las aplicaciones en el ámbito industrial.

¿Qué tecnologías inalámbricas se están utilizando actualmente el sector industrial?

La tecnología WiMax, con unas distancias de cobertura mucho mayores que WLAN, permite mayor movilidad, pero sobre todo la posibilidad de una interacción remota a través de una intranet.

Las redes 3G, actualmente utilizadas en la telefonía móvil y que admiten la transmisión de datos, también constituyen una opción interesante para distancias importantes.

El sistema Bluetooth, por su parte, es muy compacto y económico, utiliza mucha menos potencia de emisión, con lo que la velocidad de transferencia también es menor, pero permite utilizar pequeñas baterías para su alimentación y es utilizado para pequeños enlaces.

¿Cree que está suficientemente resuelto el tema de la seguridad de los datos en las tecnologías inalámbricas?

En su conjunto, creo que sí. Por un lado, los equipos WLAN suelen permitir la opción de cifrado entre los dispositivos enlazados. En el caso del Bluetooth, su seguridad se basa en la autenticación y la codificación. Además, mediante la redundancia se aumenta la fiabilidad del sistema.

¿En qué aspectos se ha beneficiado el sector industrial con la aparición de las tecnologías inalámbricas?

El aspecto más destacable es la fácil conectividad entre PC, notebook, PDA y la máquina a programar.

El envase entra en acción

El envase entra en acción
DOSSIER
ENVASES Y EMBALAJES
Entrevistas a Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene, y Javier Blanco, responsable de desarrollo de EPC de AECOC.

Le llaman el vendedor silencioso, y es que casi un 70 por ciento de la decisión de compra se lleva a cabo en el punto de venta. Expositores de mostrador o suelo, carteles, displays, portafolletos, rótulos luminosos, banderolas, adhesivos de suelo, etc.; todo el material PLV debe contemplarse como el momento último antes de la compra. Allí está el producto, ante los ojos del consumidor y junto al resto de productos de la competencia, enfundado en su traje de gala, diseñado especialmente para la ocasión: el envase.
Pero además de su función persuasiva e informativa, el envase va a ser determinante en aspectos tan importantes como la seguridad alimentaria, tanto por la introducción de tecnologías de monitorización del contenido, como por el comportamiento activo del envase sobre el producto. Los envases inteligentes están marcando la evolución y revolución del sector del packaging. En este reportaje encontrarán información sobre las tendencias del universo del envase, tendencias que revelan que contenido y continente se han repartido el protagonismo, que producto y envase forman un equipo cada vez más compenetrado. El envase incorpora nuevas funciones y el producto cobra valor en su interior. Los envases cambian de rol y hoy, de contenedores pasivos, pasan a ser instrumentos, muy, pero que muy activos…
Poder de seducción
El diseño del packaging puede ser decisivo a la hora de elegir comprar uno u otro producto. El envase y embalaje tienen unas particularidades que los diferencian de otros soportes comunicativo-publicitarios: son tridimensionales y técnicamente complicados, y deben cumplir determinados requisitos como la ergonomía, la durabilidad, la legibilidad de la información y la seguridad, además de resolver el modo de fabricarlo industrialmente a un precio razonable. Pero las complicaciones no acaban aquí, pues el diseño de un nuevo envase debe ser diferente y a la vez parecido a los de su categoría; nadie compraría leche presentada en un envase que nos recuerde el de un detergente. Mónica Daluz / pdf

texto completo en html

DOSSIER ENVASES Y EMBALAJES

Diseño, tendencias y tecnologías del sector del packaging

El envase entra en acción

Mónica Daluz 10/07/2008

Le llaman el vendedor silencioso, y es que casi un 70 por ciento de la decisión de compra se lleva a cabo en el punto de venta. Expositores de mostrador o suelo, carteles, displays, potafolletos, rótulos luminosos, banderolas, adhesivos de suelo, etc.; todo el material PLV debe contemplarse como el momento último antes de la compra. Allí está el producto, ante los ojos del consumidor y junto al resto de productos de la competencia, enfundado en su traje de gala, diseñado especialmente para ocasión: el envase. Pero además de su función persuasiva e informativa, el envase va a ser determinante en aspectos tan importantes como la seguridad alimentaria, tanto por la introducción de tecnologías de monitorización del contenido, como por el comportamiento activo del envase sobre el producto. Los envases inteligentes están marcando la evolución y revolución del sector del packaging. En este reportaje encontrarán información sobre las tendencias del universo del envase, tendencias que revelan que contenido y continente se han repartido el protagonismo, que producto y envase forman un equipo cada vez más compenetrado. El envase incorpora nuevas funciones y el producto cobra valor en su interior. Los envases cambian de rol y hoy, de contenedores pasivos, pasan a ser instrumentos, muy, pero que muy activos…

El envase y el enbalaje deben cumplir requisitos como la ergonomía, la durabilidad, la legibilidad y la seguridad

El envase y el enbalaje deben cumplir requisitos como la ergonomía, la durabilidad, la legibilidad y la seguridad.

Poder de seducción

El diseño del packaging puede ser decisivo a la hora de elegir comprar uno u otro producto. El envase y embalaje tienen unas particularidades que los diferencian de otros soportes comunicativo-publicitarios: son tridimensionales y técnicamente complicados, y deben cumplir determinados requisitos como la ergonomía, la durabilidad, la legibilidad de la información y la seguridad, además de resolver el modo de fabricarlo industrialmente a un precio razonable. Pero las complicaciones no acaban aquí, pues el diseño de un nuevo envase debe ser diferente y a la vez parecido a los de su categoría; nadie compraría leche presentada en un envase que nos recuerde el de un detergente.

Tratar de ser original a cualquier precio, utilizando códigos no propios del producto en colores, formas o texturas, sólo sirve para desinformar. Eso en cuanto a categoría de producto, pero, además, cada nuevo envase de un mismo fabricante debe mantener una imagen homogénea para contribuir con él a crear imagen de marca. No en vano, el consumidor pasa más tiempo con el envase de un producto que con cualquier anuncio de televisión.

En materia motivacional, hemos pasado de una comunicación basada en la información sobre el producto y que apelaba a los elementos objetivos del mismo, a una centrada en los beneficios que se obtienen al consumirlo. La mayor cultura comunicativa del consumidor ha permitido una sofisticación de los mensajes -más simbólicos- que buscan sintonizar con el comprador a través de la transmisión de los valores y las emociones.

En el punto de venta, la tendencia se dirige a proporcionar un encuentro integral del consumidor con la marca, con la proliferación de corners y espacios exclusivos.

… Y al final del recorrido: el segundo lineal. Durante el tiempo en que el producto sea utilizado, la funcionalidad del envase, -sobre todo en alimentación y limpieza- reforzará el mensaje y fidelizará al cliente o, por el contrario, hará que éste no vuelva a comprar el producto.

La comunicación en el envase se redirige hacia la condensación de símbolos

La comunicación en el envase se redirige hacia la condensación de símbolos.

Cuestión de percepción

La comunicación en el envase se redirige hacia la condensación de símbolos, como el contenido de azúcar o materia grasa, ante la necesidad del consumidor de tener información nutricional sobre el producto de forma inmediata. A esto se añade que se incrementará la información sobre equilibrio nutricional. Todo ello reforzará la función informativa del envase.

El envase dispone tan solo de unos pocos segundos para atraer la atención del cliente, de modo que se requerirán diseños que tengan un gran poder de comunicación, con colores llamativos o formas singulares y mensajes breves y efectivos, que aporten a la marca un alto poder de recuerdo, teniendo en cuenta la diversidad de productos similares y, por tanto, la necesidad de diferenciación, y el hecho de que el tiempo dedicado a la compra se reduce. Es la lucha por implantar en el cerebro del consumidor un sello inconfundible, el sello de nuestra marca, porque es más fácil memorizar una marca que un producto; además, el producto al desnudo casi nunca se ve y es el envase, con su infinito poder de seducción, quien tendrá la última palabra.

Tendencias

El punto de partida: adaptarse a las necesidades del usuario. El consumidor exige alimentos cada vez más seguros, nutritivos, duraderos y de alta calidad, y este proceso de adecuación está arrojando al mercado nuevos formatos de envases, así como nuevos materiales.

El envasado alimentario está centrado en dar respuesta a la demanda de comodidad y seguridad, y esto se traduce en ofrecer envases fáciles de abrir y que puedan cerrarse una vez abiertos. La conciencia medioambiental y la diferenciación son otros de los elementos que el sector debe considerar. Las últimas tendencias podremos verlas dentro de unos días en la feria Interpack, que se celebra en la ciudad alemana de Düsseldorf entre los días 24 y 30 de abril.

De la venta asistida al libre servicio. Un nuevo lenguaje: el producto habla

El desembarco de los formatos de libre servicio en España en los 70 se topó con una oferta de productos concebidos para su venta tras la vitrina. Distribución y fabricantes se pusieron a trabajar en emblistados, retractilados y packaging, en fin, en la presentación del producto. Según la consultora Wexter Box, estudios recientes concluyen que “la exposición, el embalaje y la venta libre servicio contribuyen a aumentar las ventas entre un 30 y un 50% con respecto al modo tradicional”.

Asimismo, la disposición de las mercancías en el lineal (a la altura de los ojos y al alcance de la mano) y una señalización clara y motivadora, son elementos fundamentales para que el producto se venda él mismo. La disposición del producto marcará el flujo de circulación de los clientes, dando lugar a zonas frías y zonas calientes. Para llevar al cliente a recorrer todo el establecimiento no es necesario recurrir a la estrategia Ikea; puede hacerse de un modo más sutil, tan sólo colocando los productos de mayor consumo al fondo del local el cliente transitará a lo largo del pasillo y podrá ser sometido a constantes llamadas de promoción que fomenten la compra por impulso.

A medida

El envase está al servicio del producto, se adapta a él según los requerimientos específicos del alimento que contenga; diseño, permeabilidad, composición de gases, tipo de material, etc. vendrán definidos por el contenido.

A medida también del ritmo de vida de los tiempos que vivimos, ahí está toda la gama de productos listos para cocinar, y que permiten su elaboración sin necesidad de sacarlos del envase. Estas soluciones, además de prolongar la vida comercial del producto, mejoran la higiene.

La comodidad, la salud y el bienestar, la sostenibilidad o el envejecimiento de la población son algunas de las tendencias sociales que se traducen en tendencias en el envasado. Así, encontramos alimentos funcionales, bebidas multivitamina, otras que reducen el nivel de colesterol o bebidas con un bajo índice glucémico. La necesidad de economizar nuestro tiempo ha llevado a la industria del envase a pensar en soluciones relacionadas con el momento del consumo del producto, tamaños reducidos, para porciones…

La importancia que está cobrando el target senior hace que la industria del envase tenga en cuenta algunos elementos de los que este numeroso colectivo se ha venido quejando reiteradamente: letras demasiado pequeñas en la etiqueta, manipulación compleja, necesidad de aplicar mucha fuerza, entre otras.

Envases activos e inteligentes

El objetivo del envasado activo es la integración de mecanismos que controlen la calidad y seguridad del producto que contiene, como reguladores de humedad, absorbedores de oxígeno o los envases antimicrobianos. Los envases inteligentes, por su parte, monitorizan las condiciones del alimento, proporcionan información sobre la calidad del mismo durante su transporte y almacenamiento. Para ello, incorporan (o deberíamos decir incorporarán…) sistemas que reaccionan ante cambios de temperatura producidos en el interior del envase, por ejemplo cambiando de color (son los indicadores de tiempo-temperatura o ITT); marcadores que indicarán la concentración y el nivel de vacío o de gas en su interior o el nivel de degradación del producto, entre otras posibilidades.

Envases que se comen…

Los recubrimientos comestibles, a base de polisacáridos, proteínas y lípidos, constituyen otra de las tendencias del sector. Con ellos se consigue, por un lado, alargar la vida útil de los alimentos y, por otro, ayudar a controlar las condiciones superficiales del mismo. Puede actuar también como barrera para la transferencia de humedad, gases y difusión de oxígeno entre el alimento y el ambiente que le rodea, y participar en la retención de aromas.

Objetivo: frescura. Más tecnología para lograr productos más naturales

Parece una contradicción pero el largo recorrido de los alimentos desde su lugar de origen a nuestra mesa obliga a darle la vuelta al asunto. A la vista está que acortar ese camino no es factible, por lo menos tal y como hoy están organizados los asentamientos humanos, en los que la urbe se convierte en el hábitat natural de la era de la globalización, a lo que se une la sofisticación de las exigencias de un consumidor que no parece dispuesto a renunciar a productos fuera de temporada o de fuera del mercado local. Así pues, con el trasiego de mercancías, arriba y abajo, con los productos viajando de un lado a otro del planeta, las tecnologías de envasado tienen en su mano la responsabilidad y el reto de, por un lado, establecer sistemas de control que aporten información sobre las vicisitudes del producto en su deambular, y, por otro, ingeniárselas para que el producto mantenga sus propiedades y su frescura.

La investigación en el campo de la conservación está centrada en la búsqueda de tratamientos térmicos alternativos y optimización de los tradicionales, así como hacia el desarrollo de tratamientos no térmicos de conservación. En cualquier caso, el objetivo es conseguir productos más sanos, con mayor vida útil, al tiempo que ofrecer alimentos mínimamente procesados. En este sentido, los tratamientos no térmicos son menos agresivos para los alimentos y persiguen ofrecer un producto con características cercanas a las de un producto fresco. Entre los tratamientos no térmicos de conservación, encontramos la tecnología de pulsos eléctricos, la utilización de ozono, las altas presiones, la bioconservación, la irradiación o los pulsos de luz.

En cualquier caso, los últimos informes publicados por la empresa de estudios de mercado Datamonitor, revelan que el consumidor “está dispuesto a pagar más por envases que garanticen la frescura de los alimentos.”

Mucho por ver

El sector del envasado tiene aún muchas bazas por jugar, aunque deberá tener paciencia porque la mayoría de las soluciones se encuentra aún en fase de investigación. En la rampa de salida, las nanotecnologías, la tecnología genética, que seguirá creando alimentos con nuevas propiedades, y la nutrigenómica, utilizada para satisfacer las necesidades personales de salud y preferencias de determinados grupos de consumidores.

En materia de seguridad, a destacar, la biología molecular, que se aplicará al control e identificación de patógenos. En este apartado podemos añadir los sistemas de prevención de riesgos, como la microbiología predictiva o la trazabilidad, que constituyen campos de investigación que dan algunas pistas sobre las innovaciones futuras.

Pero aún hay más; los envases vegetales y los biopolímeros, por ejemplo. La necesidad de reducir la gran cantidad de residuos no degradables que genera el sector del envase, está llevando a investigar sobre nuevos materiales que no tengan este handicap, como los procedentes de residuos de algunas plantas. Los llamados envases vegetales se están elaborando, sobre todo, a partir de almidón de trigo. Por otro lado, cabe mencionar también la investigación sobre polímeros. Los bioplásticos de nueva generación retienen sus propiedades fisicoquímicas termoplásticas a lo largo del ciclo de vida del producto manufacturado pero, una vez depositados en condiciones de compostaje o metanización, se biodegradan completamente del mismo modo que los residuos orgánicos, es decir, son transformados por microorganismos en agua, dióxido de carbono y/o metano a un ritmo equivalente o superior al de la celulosa. En cualquier caso, parece que el sector del envase debe comunicar de forma más llamativa sus iniciativas medioambientales.

El sector del envasado tiene aún muchas bazas por jugar, la mayoría de ellas se encuentra aún en fase de investigación

El sector del envasado tiene aún muchas bazas por jugar, la mayoría de ellas se encuentra aún en fase de investigación.

Es prioritario

La investigación en conservación va más allá de la satisfacción de las necesidades de los mercados ricos, o de las oportunidades de negocio en nuevos nichos. Hallar el modo de incrementar el tiempo de conservación de los alimentos, garantizando la salubridad de los mismos, puede contribuir a paliar lo que constituye un grave problema en los países en desarrollo. El dato no es banal: entre un 30 y un 50% de los productos alimentarios en los países en desarrollo y Europa del Este se estropean por el uso de envases inadecuados sumado a la poca eficiencia de los canales de distribución. El incremento de los precios de los alimentos comienza a ser muy preocupante; un horizonte de escasez de agua y materias primas que hace que ya no podamos permitirnos el lujo del despilfarro.

DOSSIER ENVASES Y EMBALAJES

“Al consumidor europeo no le gusta ver sistemas activos consistentes en sacos o bolsitas”

Entrevista a Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene

Mónica Daluz 10/07/200

El Instituto Tecnológico del Embalaje, Transporte y Logística (Itene) trabaja desde Godella (Valencia) en proyectos de investigación, desarrollo e innovación para empresas y clientes en el ámbito del envase y embalaje, transporte y logística, tecnología de la información y comunicaciones y en calidad, medio ambiente y seguridad. Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, habla para Interempresas a propósito del envasado en el sector alimentario.

Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene

Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene.

¿Cuáles son las innovaciones más importantes que vamos a ver en el mercado en materia de envasado de productos alimentarios?

Por un lado, la utilización de sistemas de envase activo con los agentes activos incorporados en el material de envase. En este campo está habiendo una clara tendencia a utilizar sustancias naturales, en el caso de sistemas activos que liberan sustancias beneficiosas para el alimento: agentes antioxidantes y/o antimicrobianos… Por otro lado, la utilización de “envases inteligentes”. La integración de la tecnología de identificación por radio frecuencia (RFID) en los envases y embalajes para, de esta manera, garantizar en cada momento la trazabilidad del producto envasado. Si además estos tags de RFID se dotan de sensores de temperatura y humedad, podrán monitorizarse en todo momento las condiciones de humedad, temperatura, etc.

Los envases con indicadores tiempo-temperatura, de frescura, de crecimiento microbiano, de maduración, de fugas, etc., son también envases que se comunican con el consumidor mediante un cambio visual fácilmente detectable por el ojo humano, comunicando si se ha sobrepasado alguna temperatura umbral, si ha disminuido el grado de frescura del producto envasado, si hay fugas, entre otras incidencias.

Por último, y debido al incremento de los precios del petróleo, al futuro agotamiento del mismo y a los problemas medioambientales que producen los residuos de envase, se está investigando en la generación de materiales plásticos convencionales a partir de fuentes renovables en lugar del petróleo, y en la obtención de materiales biodegradables y/o compostables.

¿Qué beneficios aportan a la industria alimentaria estas innovaciones? ¿Y al consumidor?

Los sistemas de envasado activo permiten alargar la vida útil de los alimentos y/o mejorar su calidad y seguridad. En ocasiones pueden suponer una sustitución a los sistemas de conservación utilizados por la empresa, como por ejemplo: evitando la adición de grandes cantidades de conservantes y aditivos al alimento.

Esta es la tendencia actual: alimentos libres de aditivos, que beneficia tanto a la industria alimentaria porque vende más y al consumidor porque no ingiere los aditivos o, si lo hace, no será en concentraciones tal elevadas. Cuando los aditivos se adicionan directamente al alimento, puede producirse una pérdida de actividad y consumos rápidos de los mismos, y también puede darse el caso de que los antioxidantes adicionados actúen como pro-oxidantes a esas concentraciones elevadas. Todo esto puede evitarse con la utilización de los sistemas de envase activo.

Por otro lado, cuando los sistemas activos liberan sustancias beneficiosas al alimento, pueden encontrarse otras ventajas como una migración controlada del aditivo, de forma que se vaya consumiendo a medida que se va liberando y sólo suministre la cantidad que se requiere, evitando excesos.

Otro interesante aporte para la empresa es que pueden sustituir otros sistemas como el envasado en atmósfera modificada (aunque hay quienes clasifican el MAP como un tipo de envasado activo) o a vacío. O bien pueden combinarse con estos sistemas para mejorar la calidad, seguridad y vida útil.

No obstante, a pesar de todos los beneficios que pueda suponer la utilización de estas tecnologías es necesario respetar la legislación, tanto de materiales en contacto con alimentos como de aditivos alimentarios en el caso de sistemas que liberen sustancias activas al alimento. Porque se puede evitando el deterioro de un alimento y sin embargo introducir sustancias que resulten nocivas para el consumidor. Todo lo que salga al mercado debe estar completamente estudiado y haberse verificado su seguridad alimentaria, aunque en este sentido no es muy diferente al de otros muchos productos o tecnologías.

En relación a los dispositivos comunicativos integrados en el envase, las ventajas son que se puede seguir la trazabilidad del producto a lo largo de la cadena de suministro y controlar la calidad y ciertos parámetros críticos tales como temperatura, humedad, existencia de fugas, etc. Esto puede evitar pérdidas y reclamaciones importantes por productos en mal estado, lo cual es útil para ambas partes: industria alimentaria y consumidor.

Se incrementa así la información que se le da al consumidor acerca del producto. Vamos a llegar a tener etiquetas que con un lector podamos conocer la fecha de envasado y caducidad, los ingredientes y alérgenos, beneficios que aporta el alimento….

Por lo que se refiere a los materiales biodegradables una clara ventaja para todos, es la reducción de residuos, la adopción de una mayor conciencia medio-ambiental. El marketing de “lo verde” ahora es muy importante.

¿Es el consumidor escéptico a la aplicación de tecnología en los envases alimentarios? ¿Cómo se conjuga dicha “tecnificación” con la tendencia hacia la proliferación de la cultura “bio”?

Es probable que haya escepticismo, pero por desconocimiento de la tecnología y quizás por precio.

Desde luego al consumidor europeo no le gusta ver sistemas activos consistentes en sacos o bolsitas que vayan dentro del producto cuyo contenido pueda ingerirse por error, a pesar de las advertencias del etiquetado. Por este motivo está habiendo una tendencia a la utilización de sistemas activos que vayan incorporados en el material de envase y que no sean visibles.

No obstante, lo que está claro es que al consumidor le gusta tener un alimento seguro y de calidad y en determinados casos va a valorar mucho que tenga una vida útil más larga. En el caso de alimentos frescos o mínimamente procesados hay ocasiones en que se tiran sin haber abierto ni siquiera el envase.

Puede que el consumidor sea más receptivo a los envases activos que retienen sustancias perjudiciales (como por ejemplo, los que eliminan oxígeno) y no a los que liberan sustancias beneficiosas al alimento, por la tendencia de evitar aditivos en el producto. Sin embargo, si se trata de sustancias naturales que incluso pueden aportar beneficios y evitan la adición directa elevada de aditivos en el alimento, está mejor visto por parte del consumidor. En este sentido se conjuga bien con la cultura “bio”.

Centrémonos en los envases activos.

Las distintas interacciones alimento-envase-entorno (migración, permeación, sorción) pueden llegar a utilizarse de forma beneficiosa en los productos, mediante los denominados “envases activos”. Se trata de materiales y objetos destinados a ampliar el tiempo de conservación, o a mantener o mejorar el estado de los alimentos envasados.

Son sistemas diseñados para incorporar deliberadamente componentes que transmitan sustancias a los alimentos o a su entorno (migración positiva), o que absorban sustancias de los alimentos o de su entorno (sorción y permeación positivas). Los envases activos tradicionales son aquellos separados del alimento y del envase en forma de bolsitas o saquitos. Actualmente, se presentan con gran número de diseños: integrados en el envase (en las paredes de un film, bandeja, botella, en la capa intermedia de estructuras multicapa) o en su tapa, en forma de etiquetas, hot-melt, cintas adhesivas, juntas, tapones, etc.

Las tecnologías de envase activo son muy diversas y llevan comercializándose desde los años ochenta en Japón y Australia. En Europa, algunas de estas tecnologías en su versión más simple también llevan utilizándose desde hace años, incluso sin saberlo, como es el caso de los sistemas que retiran el etileno producido por ciertas frutas y hortalizas como el plátano, el brócoli, el kivi o el aguacate, cuya senescencia se ve acelerada por la presencia de esta sustancia. La pulverización de etanol también se utiliza ampliamente en productos de bollería y panadería ya que reduce el crecimiento de mohos.

Fuera de este tipo de ejemplos, la utilización de envases activos en Europa ha estado muy limitada, debido a una serie de factores. En primer lugar señalar que la legislación europea de listas positivas supone que sólo están autorizados aquellos materiales y sustancias incluidos en las listas, lo cual implica que los sistemas activos no estaban autorizados hasta la entrada en vigor del Reglamento Europeo (CE) Nº 1935/2004, que los define y autoriza junto con los sistemas inteligentes. Actualmente existe un borrador de Directiva de materiales y objetos activos e inteligentes que tiene como objetivo su regulación específica. A esto cabe añadir que existe un cierto desconocimiento sobre la respuesta del consumidor europeo y por tanto sobre la repercusión económica en las empresas, aunque ya que muchas ya han incorporado estas tecnologías.

Los sistemas de atmósfera modificada han tenido un gran éxito, quizás porque sólo utiliza “gases inocuos”. Y, por último, el consumidor europeo no parece aceptar la presentación tradicional de la bolsita separada del envase, con un etiquetado que dice “No ingerir”. No obstante tiene mayor aceptación de aquellos sistemas activos que “no se ven”.

Póngame un ejemplo de uno de estos envases activos y cuénteme cómo funciona

Los sistemas absorbedores o secuestradores de oxígeno, por ejemplo. Estos sistemas tienen como objetivo el secuestro del oxígeno que entra desde el exterior o que se encuentra presente en el espacio de cabeza del producto, consiguiendo una reducción de los niveles de oxígeno, hasta diez veces más que con el envasado a vacío. Su utilización permite por ejemplo: reducir la oxidación de componentes del producto, como grasas o aceites; limitar el crecimiento de microorganismos aerobios; limitar la respiración de productos frescos; evitar la degradación de nutrientes como la vitamina C; preservar el sabor y características propias del producto; evitar la decoloración, y alargar la vida útil.

La activación de estos sistemas suele hacerse en el momento de envasado, por la presencia de agua o por radiación infrarroja o ultravioleta.

Muchos absorbedores de oxígeno consisten en metales y óxidos metálicos en polvo, ditionito sódico, ascorbatos o hidrocarburos insaturados, y actúan mediante una reacción redox. En ocasiones, pueden combinarse varias tecnologías de sistemas activos para obtener un producto de mejor calidad y más seguro. Por ejemplo, una bolsita puede contener un secuestrador de oxigeno y un emisor de etanol (polvo de hierro y zeolita con etanol), si se quiere potenciar la inhibición del crecimiento de mohos.

Actualmente pueden encontrarse numerosas empresas suministradores de sistemas activos entre las que podemos citar a Mitsubishi Gas Chemical Co. (Japón), Grace Performance Chemicals (U.S.A.), Advanced Oxygen Techologies Inc. (U.S.A), BP Amoco Chemical (U.S.A.), Crown Cork and Seal (U.S.A), Multisorb Techologies Inc. (U.S.A), Pillsbury Co. (U.S.A) nipón Soda Co. (Japón)…

¿Es factible la generalización de estas innovaciones tecnológicas en términos de rentabilidad o su repercusión en el precio del producto va a retrasar que la industria alimentaria las adopte?

Evidentemente la utilización de envases activos encarece el producto, y este coste podrá asumirse por la empresa y el consumidor en función del valor añadido que tenga el producto y cómo sea de valioso. En cada caso concreto será necesario estudiar la relación costes/beneficio.

Ya hay numerosas empresas que utilizan la tecnología de envasado activo porque les compensa, lo que ocurre es que quizás no es algo conocido; para ello tienes que estar metido en este mundillo. En la línea de Interacción producto-envase-entorno dentro del área de Envase y Embalaje de ITENE tenemos numerosos contactos con empresas que utilizan esta tecnología. Nuestro trabajo es desarrollar sistemas de envase activo a medida de la empresa y/o verificar la seguridad alimentaria de los nuevos materiales y envases.

DOSSIER ENVASES Y EMBALAJES

Las etiquetas de identificación por radiofrecuencia incorporan un chip con una gran capacidad de almacenamiento de datos

El futuro: envases que cuentan su historia

Mónica Daluz 10/07/2008

Existen ya nuevos objetos cotidianos que gracias a los estándares de conectividad inalámbrica y a las tecnologías de posicionamiento, como la RFID, que crean un enlace permanente a través del espacio hertziano entre el objeto y una base de datos online, permanecen localizados en todo momento en el espacio y en el tiempo dejando constancia de la particular historia de su paso por nuestras vidas.

El futuro nos depara la incorporación en los envases alimentarios de la etiqueta de identificación por radiofrecuencia (RFID tags). Se trata de unos chips con antena que transmiten y emiten señales a través de ondas de radio y que pueden tener una gran capacidad de almacenamiento de datos. Estas etiquetas tienen un código numérico internacional, el EPC (Electronic Product Code), y su objetivo es posibilitar el seguimiento del recorrido de los productos a lo largo de toda la cadena.

El primer ámbito en el que ha comenzado a utilizarse este sistema ha sido el logístico; para la implantación masiva en los productos de consumo habrá que esperar, debido al precio de las tarjetas que aún es alto. Inventarios automáticos, precisos, transparentes y a bajo coste; rápidas localizaciones de producto; control de caducidades; facilidad de cambios de precios; gestión de devoluciones; identificación de falsificaciones; o acabar con las colas en la caja del supermercado, son algunos de los beneficios que aporta esta nueva tecnología, que abrirá las puertas de la llamada “internet de objetos”, posibilitando el control absoluto sobre un mundo de productos que deambulan por el espacio con su propia identidad y capaces de explicarnos la historia de su existencia.

No todas son iguales

– Etiquetas activas: Éstas cuentan con una batería que amplía el radio de lectura.

– Etiquetas pasivas: Utilizan el campo magnético generado por el lector RFID para activarse. El radio de lectura es menor pero el coste unitario es más bajo que el de las etiquetas activas.

– Etiquetas de sólo lectura/un solo uso: una vez codificada la información en la etiqueta, ésta no se puede modificar. Para obtener el máximo partido de ellas, deben estar conectadas a una base de datos con información detallada sobre el artículo. Son las más baratas.

– Etiquetas RFID de lectura/escritura: La flexibilidad de estas etiquetas son recomendables en caso de almacenes remotos desde los que no es posible conectar con la base de datos.

Tipos de envase activo

Sistemas absorbedores de:

Oxígeno (hierro, ácido ascórbico, glucosa-oxidasa, polímero insaturado,..)

Humedad (gel de sílica, arcilla, sal anhidra…)

Exudados (celulosa, poliacrilato de sodio…)

Dióxido de carbono (carbonato sódico, lima,..)

Etileno (permanganato potásico, zeolitas…)

Olores (carbón activado, zeolitas…)

Sistemas emisores de:

Inhibidores (ácidos orgánicos, enzimas, aceites esenciales, iones metálicos (plata)…; antioxidantes, antimicrobianos…)

Dióxido de carbono (carbonato cálcico, carbonato de hierro, bicarbonato sódico/ácido ascórbico,..)

Vapor (almohadillas, gel superabsorbente hidratado…)

Aditivos (ácidos orgánicos, enzimas, vitaminas…)

Sistemas con efecto térmico:

Envases auto-enfriables

Envases auto-calentables

Susceptores de microondas

Sistemas que controlan:

Dióxido de carbono, oxígeno, humedad (atmósfera modificada, films permselectivos y microperforados para productos que respiran: frutas, verduras, hortalizas…)

Aroma

Etileno

Presión

Sistemas generadores de:

Espuma

DOSSIER ENVASES Y EMBALAJES

“El código de barras y el chip de identificación tienen por delante un largo futuro de convivencia”

Entrevista a Javier Blanco, responsable de desarrollo de EPC de AECOC

Mónica Daluz 10/07/2008

El futuro del código de barras en la alimentación está en entredicho por la aparición de una nueva tecnología que podría relegarlo. Interempresas ha hablado con Javier Blanco, responsable de desarrollo Electronic Product Code (ECP- Código Electrónico de Producto) de la Asociación Española de Codificación Comercial (Aecoc), sobre esta situación y otras cuestiones vinculadas al futuro de los sistemas de identificación en los envases.

Javier Blanco, responsable de desarrollo de EPC de AECOC

Javier Blanco, responsable de desarrollo de EPC de AECOC.

¿Está el código de barras llamado a desaparecer, o convivirá, en un futuro, con el EPC?

En AECOC-GS1 España, la organización que impulsa el desarrollo y la promoción del EPC en nuestro país, estamos convencidos de que el código de barras tradicional y el nuevo chip de identificación de productos tienen por delante un largo futuro de convivencia.

No en vano, el código de barras tradicional, que AECOC también gestiona en nuestro país, se emplea con éxito en todo el mundo y en los más diversos sectores profesionales y es un sistema de identificación verdaderamente útil que continúa aportando valor a la gestión de las empresas.

¿En qué tipo de productos se justifica aplicar esta nueva tecnología?

l EPC (Electronic Product Code) es un sistema estándar de identificación de artículos que utiliza la tecnología de radiofrecuencia de identificación y que permite acceder a la información sin necesidad de establecer contacto físico con el producto. En este sentido amplía aún más las posibilidades del código de barras tradicional.

Se trata de un sistema verdaderamente útil para cualquier tipo de artículos. Puede emplearse en productos de alimentación, droguería y perfumería, textil pero también resulta útil más allá del entorno comercial en aplicaciones como la identificación de maletas en los aeropuertos, en pacientes en hospitales para la asignación de medicación, localización de obras de arte en exposiciones itinerantes etc.

Evidentemente nos encontramos ante un sistema de gran potencial, si bien es cierto que existen sectores o artículos en los que la introducción del sistema puede ser más rápido, en la medida en que pueden soportar mejor el coste adicional que, a día de hoy, supone la utilización del chip. Por ejemplo, en el sector de la alimentación resulta sencillo entender que tiene mucho más sentido incorporar un chip a un jamón de bellota que a un yogur y, en el textil, puede soportar mejor el coste adicional un abrigo de visón que un par de calcetines.

Ahora bien, de igual modo que ha ocurrido en otros desarrollos tecnológicos, el abaratamiento progresivo del “chip” lo va a hacer accesible cada vez a más sectores y artículos.

¿Qué hay del sector de la alimentación? ¿En qué productos empezaremos a ver incorporada esta tecnología en la tienda? ¿Cuándo?

Como en su día ocurrió con el código de barras, el sector de la alimentación ha sido el primero en interesarse por el potencial y el desarrollo de un sistema de identificación que obviamente les ofrece buen número de ventajas (retirada selectiva de productos en caso de crisis, óptima gestión de gran número de referencias y promociones etc.). Por ello, los mayores distribuidores mundiales como Wal Mart o Sam’s Club en Estados Unidos, Tesco en Gran Bretaña o Metro y Rewe en Alemania han solicitado ya a sus principales proveedores que incorporen el chip en los palés de mercancías y, en algunos casos, en las cajas. Es decir que existen ya casos muy destacados a nivel mundial de utilización real de esta tecnología siempre en el entorno logístico; no en el punto de venta.

Esta introducción del chip en el entorno logístico resulta del todo lógica si pensamos que el EPC tiene una enorme utilidad en las trastiendas -por sus grandes posibilidades y ventajas en materia de gestión- y que además las cajas y los palés de mercancías pueden soportar con mayor facilidad que los productos el coste adicional del “chip”.

También en España destacadas empresas del sector de alimentación como Leche Pascual o García Vaquero tienen ya en marcha interesantes proyectos de EPC en sus entornos logísticos y muchas otras empresas (embutidos Noel, por ejemplo) han sometido a prueba el “chip” en sus productos en el centro de competencia de radiofrecuencia que AECOC tiene en Barcelona.

Ahora bien, poder predecir cuándo el EPC dará el salto desde los almacenes a los puntos de venta resulta realmente complicado teniendo en cuenta que entran en juego numerosos factores tales como la evolución del precio del “chip”, la apuesta por este sistema de algún destacado distribuidor, etc.

La apuesta de los grandes distribuidores está permitiendo reducir muy rápidamente el precio del chip. En este sentido, es importante destacar el hecho de que hace unos 5 años el chip rondaba un euro de coste y que hoy en día pueden adquirirse -dependiendo del volumen del pedido- por unos 10 céntimos de euro. En cualquier caso parece muy poco probable que veamos un buen grado de implantación del chip en los puntos de venta en los próximos 5 o 10 años, otra cosa es que hasta entonces puedan darse aplicaciones concretas en pequeños entornos.

¿Cuáles son los beneficios de este sistema tanto para el fabricante de envases que lo adopte como para el consumidor?

La adopción de un sistema como el EPC aporta ventajas para todos los agentes de la cadena de suministro -fabricantes, distribuidores- y, por supuesto, para el consumidor en la medida en que permite agilizar la mayoría de procesos. Además, al permitir identificar al artículo a distancia y de manera unitaria (distinguiendo entre dos productos de idéntica marca y características -medida, composición…-) resulta un gran aliado en materia de trazabilidad y seguridad alimentaria.

En algunos ámbitos existe la percepción de que esta tecnología se encuentra todavía inmadura ¿Qué les diría usted a los escépticos?

En AECOC estamos convencidos de que aunque tiene todavía mucho camino que recorrer, el EPC es, sin duda, el sistema de identificación del futuro. No hay que olvidar que para que un sistema de estas características funcione es necesario que sea estándar; es decir que se emplee en todo el mundo. En este sentido es importante destacar que el proyecto que AECOC lidera en España está tutelado en el ámbito internacional por EPC Global; un organismo formado para el desarrollo y la promoción de este estándar en el que participan las 108 organizaciones con que GS1 cuenta repartidas por todo el mundo.

¿Para cuándo la etiqueta inteligente? ¿Cómo será el proceso de implantación, supongo que son muchos los actores implicados…?

Poder predecir cuándo la etiqueta inteligente tendrá un buen nivel de implantación es realmente complicado. En cualquier momento puede surgir un proyecto motor que arrastre a toda la industria o un avance tecnológico que dé el empujón final a todas las empresas que están a la expectativa. Inicialmente, las empresas empiezan a utilizar la tecnología en sus procesos internos, de aquí extraen sus conclusiones y es cuando empiezan a intentar conseguir socios comerciales que quieran intercambiar mercancía etiquetada con RFID, se produce así un el efecto ‘mancha de aceite’ que se va expandiendo en todas las direcciones, que simboliza cómo aumenta el número de empresas que implantan la tecnología.

El tema de frecuencias ¿está solucionado?

Sí. La tecnología RFID fue incluida en el borrador del Cuadro Nacional de asignación de frecuencias del Ministerio de industria, comercio y turismo, que recientemente ha sido publicado. Esto quiere decir que, actualmente, se pueden utilizar los equipos RFID en la frecuencia UHF libremente.

OPINIÓN

El poder de persuasión del envase

En clave de opinión: del charlatán al branding emocional

Mónica Daluz 10/07/2008

Esta historia comienza hace mucho tiempo atrás, en un lugar impreciso de la faz de la Tierra… Todo empezó cuando, por vez primera, un grupo de aquellos rudos antepasados nuestros se apiadaron de una solitaria parturienta acuclillada bajo una intensa lluvia, y portáronla a cubierto para acompañarla y ayudarla. Y, además, en el miramiento de aquel fenómeno les sobrevino un sentimiento desconocido hasta entonces. Se llamaba “emoción”.

Durante aquella era de tosquedad y violencia en la que el ser humano comenzaba a serlo aún sin conciencia de ello, nuestro sistema emocional siguió perfeccionándose, y aquellos grupos que desarrollaron creencias en poderes sobrenaturales e idearon ritos o ceremonias colectivas que integraban al individuo en la colectividad y despertaron en él un sentimiento de pertenencia grupal, establecieron vínculos que multiplicaron sus posibilidades de supervivencia, frente a aquellos que se extinguían por falta de lazos de cooperación (de ahí que, según la neurología, desde el punto de vista antropológico, el hombre lleve impreso en sus genes la predisposición a creer en elementos irracionales, pues nuestro ADN conserva información sobre todo aquello que nos ha ayudado a sobrevivir a lo largo de la historia).

Años más tarde, aquellos seres abrumados por un entorno hostil no tuvieron más remedio que afinar sus habilidades en la gestión de recursos escasos y conjeturaron que ello implicaba, definitivamente, una especialización. El dotado para la caza, a cazar, y el “manitas”, a fabricar herramientas que optimizasen los resultados del incipiente sector primario. Y así fue como los primeros homo sapiens intercambiaron sus productos. Había nacido el comercio.

Entonces, cuando aún no habíamos inventado las fronteras, ni los nichos de mercado, ni la globalización…, la necesidad y, seguramente, el miedo, movían el mundo. Primero fue lo práctico, luego lo cómodo y no demoró mucho el gusto, también, por lo bello…

La era de los primeros intercambios fue mágica. El impredecible arribo de los mercaderes llenaba de emoción poblados y aldeas, donde aquellos hombres de vivir ambulante portaban desde tierras lejanas, olores desconocidos y sabores nuevos que despertaban sentidos todavía dormidos.

El charlatán viajaba junto al titiritero y los mercados locales se convirtieron en verdaderos foros en los que los viajados fascinaban a los lugareños contando, no sin grandes dosis de fantasía, historias de otras vidas, de otras costumbres, de otros paisajes… Era llegado ese estadio de semihipnosis cuando el palabrero vendía sus pócimas que prometían “el oro y el moro” y después, “si te he visto, no me acuerdo”.

Pero la época de la picaresca queda ya muy lejana; hoy, hasta los “top manta” ofrecen servicio posventa, haciendo sus pinitos en materia de fidelización… El discurso del charlatán, persuasivo y plagado de embustes, dirigido a gentes con la emoción a flor piel y fáciles de embaucar, ha evolucionado. La magia ha desaparecido y la razón se impone… aunque ésta es una de esas realidades aparentes. Y es que cada decisión que tomamos lleva implícito un proceso de reflexión que va más allá del simple razonamiento lógico.

Por eso, y en un intento de llegar hasta la esencia de aquello que somos, las organizaciones tratan de conectar emocionalmente su marca con las personas; es lo que se conoce como branding emocional. Pero lograr la confianza y la conexión emocional con el consumidor sólo puede hacerse desde el respeto, la consideración y la sinceridad, con la verdadera intención de comprender al comprador con el propósito de ayudarle. Es la nueva ética de acercamiento veraz al consumidor. Se trata de dar un pasó más allá de la satisfacción.

Si hasta ayer las empresas trataban de dar respuesta a las preguntas del cliente, hoy deben hallar el modo de formularlas conjuntamente con él. Lo que buscan en la actualidad las marcas es pasar del monólogo al diálogo permanente con el consumidor, e ir a su lado en lugar de estar enfrente de él, en esa nueva idea que define los mercados como “conversaciones”.

De la cultura del despilfarro y otros desastres

La obsolescencia de los bienes de consumo, fruto de la trepidante dinámica del mercado, nos ha instalado en un ‘modus vivendi’ basado en el consumismo desmedido y la cultura del exceso, abocándonos a la sociedad del derroche y a la vorágine de un sistema que puede ser cualquier cosa, menos eficiente. La industria del envase y embalaje, consciente de su papel en la generación de residuos ya se ha puesto manos a la obra y trabaja para minimizar su impacto, con el desarrollo de materiales procedentes de fuentes renovables y/o biodegradables, campo en el que se están llevando a cabo importantes avances. Por otra parte, las leyes establecen medidas reguladoras para el sector empresarial, que debe presentar su correspondiente Plan Empresarial de Prevención de Residuos de Envases (PEP) y que está obligado a llevar a cabo una gestión adecuada de los residuos de envases y embalajes. ¿Pero que pasa al final de la cadena? El consumidor tiene en esto la última palabra. Un asunto de actualidad en materia de concienciación medioambiental en el momento de hacer la compra, es la ligereza con la que se utiliza la bolsa de plástico de usar y tirar… El tema ya está siendo abordado por numerosos gobiernos de países bien distintos entre sí.

En España, el Ministerio de Medio Ambiente quiere aprobar el Plan Nacional de Residuos que tiene entre sus objetivos prohibir en el año 2010 las bolsas de plástico de un solo uso; el consumo anual de este producto, en nuestro país, es de 98.000 toneladas, y somos el primer productor europeo de este tipo de bolsas. El Plan pretende lograr una reducción del 50% de las bolsas de plástico de un solo uso en 2009 y su eliminación y sustitución por otras biodegradables, antes de 2010. Algunos comercios ya están desarrollando acciones para eliminar estas bolsas. Sin embargo, la industria del sector del plástico pone en duda la viabilidad de dicha medida y, en este sentido, Cicloplast, sociedad creada en el seno de la Confederación Española de Empresarios de Plásticos (ANAIP) con el objeto de impulsar el reciclado de los materiales plásticos, propone “una combinación de medidas de reutilización, reciclado y educación ciudadana”.

En Irlanda se ha abordado la cuestión cobrando una ecotasa por la venta de la bolsa; la reducción del consumo de este producto ha sido nada menos que del 90%. La medida ha traído consigo un cambio de hábitos a la hora de ir a la compra, en favor de cestos, carritos y bolsas de ropa.

Al otro lado del Atlántico, en Estados Unidos, el consejo municipal de la ciudad de San Francisco, en el estado de California, ha prohibido a las cadenas de supermercado proveer a sus clientes de bolsas de plástico para sus compras, y éstas deberán ser sustituidas por bolsas de papel.

En Australia el gobierno también va a prohibir el uso de este producto plástico. Pero el país que se lleva la palma en el asunto de las bolsas de plástico y demás paquetes desechables es China, donde el “usar y tirar” ha provocado una verdadera catástrofe ambiental en pocos años. El gobierno chino ha anunciado que prohibirá la entrega de bolsas de plástico gratis en los comercios. El consumo de plástico inunda las ciudades pero también el campo, donde los campesinos colocan largas tiras de plástico en los surcos de labranza para producir cualquier cosa fuera de temporada ya que esa técnica eleva la temperatura y humedad del suelo e incrementa el rendimiento de las cosechas entre un 20 y un 50 por ciento.

Una marca debe crear empatía con su target y, además de persuadir, construir una relación, lograr que ante un producto similar, el suyo tenga más valor subjetivo para el consumidor. Esa construcción implica lograr que los futuros compradores asocien diferentes elementos con la marca, lo cual requiere una estrategia global y, sobre todo, debe tener como eje la coherencia. El envoltorio es uno de esos elementos, el último en la cadena, el más tangible; hoy un envase deberá contener, proteger, representar, conservar, identificar, promocionar y persuadir, pero tendrá, además, que emocionar.

Sin embargo el asunto es cada día más complejo y las empresas se esmeran en construir su imagen desde las nuevas sensibilidades. Al consumidor no le deslumbra ya la eficiencia de las grandes compañías, ni admira su poderío, ni se deja penetrar por el mensaje machacón que grita a todas horas las excelencias de sus productos.

El cambio ha comenzado y cada día vemos cómo las empresas han pasado a comunicar, además de su balance de resultados, sus acciones y logros medioambientales; presentan sus memorias de responsabilidad social, sus informes de sostenibilidad, y se esfuerzan en demostrar que no son gigantes deshumanizados cuyo fin exclusivo es amasar riqueza y poder.

Y aún hay más; en nuestros días, la compañía que respalda una marca no sólo debe parecer honesta, sino que debe, además, serlo. El boca a boca es y será siempre la mejor y la peor publicidad que pueda tener una marca, y hoy el boca a boca multiplica su eficacia en la Red.

Todo queda al descubierto y se reduce la manipulación; eso es algo que la sociedad se está ganando a pulso y lo está haciendo a través de las nuevas herramientas para la comunicación que nos brinda la tecnología.

La etiqueta de identificación por radiofrecuencia (RFID tags) incorpora unos chips con antena que transmiten y emiten señales...

La etiqueta de identificación por radiofrecuencia (RFID tags) incorpora unos chips con antena que transmiten y emiten señales, y que pueden tener una gran capacidad de almacenamiento de datos.

¿Creen que el grueso de consumidores compraría un producto de una compañía de la que sabe que vierte toneladas de residuos, siempre rozando el límite legal; o que ha sistematizado el ‘moobing’ con sus empleadas embarazadas? La respuesta es: no. Ni los mejores anuncios del mundo juntos pueden arreglar eso…

En cualquier caso, la marca siempre tiene en su mano una última baza: el flechazo en el punto de venta. En ese momento, el packaging lo es todo ¿o tal vez no…?

El concepto de branding emocional va ligado a la llamada brand experience o experiencia de marca. En el futuro las marcas incrementarán el branding emocional basado en los sentidos: cuantos más elementos sensoriales se incluyan en el valor de marca, más valor de recuerdo tendrá ésta en el consumidor final. Y en la satisfacción de este deseo de placer sensorial, el punto de venta juega un extraordinario papel como mostrador de tales experiencias; este escenario, espejo de una sociedad sedienta de estímulos continuos y acostumbrada al cambio permanente, requerirá la colaboración entre la marca y el distribuidor, lo que nos conducirá hacia una nueva era en la vivencia de compra.

Los individuos hemos evolucionado hacia la dependencia de los mercados, frente a la pérdida de peso de las dependencias de parentesco, típicas de las sociedades preindustriales, formadas por parientes que compartían vivienda y cooperaban en las tareas de producción (hoy, alrededor de tres millones de personas viven solas en España, y habrían más si el precio de vivienda permitiera la emancipación de los jóvenes). De algún modo nos alcanzó una progresiva desvinculación afectiva del grupo y desde entonces el ser humano moderno, que habita en extrañas junglas de cemento, ha volcado su necesidad de apegos en los productos y servicios de consumo. Estamos demasiado ocupados en consumir para percatarnos de que urge reinventar el mundo que nos rodea. Según un reciente estudio de la consultora TNS nos encontramos ante la generación de jóvenes más consumista de la historia: tienen de todo y, sin embargo, están obsesionados por comprar (sobre todo moda y tecnología). Hoy representan el 7,4 por ciento de la población pero en 2010 la franja de edad de 13 a 19 años rozará los cuatro millones. No en vano, hoy los anunciantes prefieren dirigirse a los hijos que a los padres.

Y con la llegada al mercado de cada nueva generación llegan también nuevos valores y deseos y lo cierto es que para gestionar el branding del futuro hará falta arriesgarse y confiar más en el instinto, porque la experiencia del pasado ya no es un modelo para el futuro.

Las empresas comienzan a entender que deben conquistarnos con su honestidad. Y si no, piense, ¿qué buscan las personas en su vida sino rodearse de buena gente? Sí; podemos elegir el mejor precio, el producto más adecuado, la mejor calidad… Pero en esta sociedad nuestra, de abundancias desmedidas, eso lo están ofreciendo ya muchas marcas. Proximidad y honestidad son la clave.

Logre transmitir la sensación de que además de ser la mejor opción para la razón, es también la mejor opción para el corazón y, entonces, el mercado será suyo. Y no es que de repente me haya asaltado el espíritu navideño, es que, también la historia de una marca, como la vida misma, es una permanente búsqueda de afectos.

La obra pública, ¿tabla de salvación para el sector?

La obra pública
DOSSIER
ALQUILER DE MAQUINARIA
Entrevista a Jorge Cuartero, director gerente de Anmopyc.

Los precios del alquiler de maquinaria descienden un 30 por ciento, la ocupación decrece un 50 por ciento y el retraso en los pagos se sitúa en una media de 290 días. Durante el segundo semestre de 2009 puede iniciarse una criba de las empresas del sector que tengan una menor capacidad de resistencia, es decir, las más endeudadas. Las causas de este desalentador panorama son múltiples: el estancamiento de la edificación residencial, el retraso en los pagos –en especial de las administraciones– y la paralización de la financiación bancaria y de las entidades de caución. El empresario tiene la piedra en su tejado y debe tomar decisiones; buscar, desde un punto de vista realista, las alternativas de viabilidad, léase reestructurar y redimensionar, fusionar, vender…, bien para reflotar, bien para, en el peor de los casos, minimizar pérdidas antes de un concurso de acreedores.
Licitar y pagar, el quid de la cuestión
“El Estado ha de ser quien genere el negocio para nuestro sector; queda mucha obra pública por realizar”. Esta es la opinión mayoritaria del sector del alquiler de maquinaria y es también la opinión de Jorge Cuartero, director gerente de Anmopyc quien, a pesar de valorar positivamente las previsiones de inversión en obra pública, argumenta que “todavía falta que se empiece a licitar las obras al ritmo que se espera y –añade– por desgracia, las inversiones en obra pública no van a ser suficientes para paliar la caída de la construcción residencial.” En el mismo sentido se manifiesta Alfredo de Miguel, jefe de taller y responsable del departamento de Alquiler de Aurteneche Maquinaria, en relación a las perspectivas del sector para el próximo año, aseverando que éstas tenderán a “mantenerse, y es posible que incluso desciendan, debido a la escasez de fondos públicos”. Mónica Daluz / pdf

texto completo en html

DOSSIER ALQUILER DE MAQUINARIA

Las empresas menos endeudadas son las que resistirán

La obra pública, ¿tabla de salvación para el sector?

Mónica Daluz 07/01/2009

Los precios del alquiler de maquinaria descienden un 30 por ciento, la ocupación decrece un 50 por ciento y el retraso en los pagos se sitúa en una media de 290 días. Durante el segundo semestre de 2009 puede iniciarse una criba de las empresas del sector que tengan una menor capacidad de resistencia, es decir, las más endeudadas. Las causas de este desalentador panorama son múltiples: el estancamiento de la edificación residencial, el retraso en los pagos –en especial de las administraciones– y la paralización de la financiación bancaria y de las entidades de caución. El empresario tiene la piedra en su tejado y debe tomar decisiones; buscar, desde un punto de vista realista, las alternativas de viabilidad, léase reestructurar y redimensionar, fusionar, vender…, bien para reflotar, bien para, en el peor de los casos, minimizar pérdidas antes de un concurso de acreedores.

Ahora le toca al empresario tomar la mejor decisión para afrontar un 2009 complicado

Ahora le toca al empresario tomar la mejor decisión para afrontar un 2009 complicado.

Licitar y pagar, el quid de la cuestión

“El Estado ha de ser quien genere el negocio para nuestro sector; queda mucha obra pública por realizar”. Esta es la opinión mayoritaria del sector del alquiler de maquinaria y es también la opinión Jorge Cuartero, director gerente de Anmopyc quien, a pesar de valorar positivamente las previsiones de inversión en obra pública, argumenta que “todavía falta que se empiece a licitar las obras al ritmo que se espera y –añade– por desgracia, las inversiones en obra pública no van a ser suficientes para paliar la caída de la construcción residencial.” En el mismo sentido se manifiesta Alfredo de Miguel, jefe de taller y responsable del departamento de Alquiler de Aurteneche Maquinaria, en relación a las perspectivas del sector para el próximo año, aseverando que éstas tenderán a “mantenerse, y es posible que incluso desciendan, debido a la escasez de fondos públicos”.

Más contundente en sus aseveraciones es el gerente y secretario general de Aseamac, José Martínez, quien afirma con indignación que “es inadmisible que sigamos cobrando al margen la Ley de Contratos de Administraciones Públicas y de la Ley Contra la Morosidad; esta situación debe desterrarse del marco económico de nuestro país porque, actualmente, el retraso en los pagos es más grave que el problema de la caída del trabajo. Tardamos casi 300 días para cobrar.” Nuestro interlocutor explica que “el retraso en los pagos está socavando la viabilidad de nuestras empresas” y sobre la situación crítica por la que atraviesa el sector, declara que la apreciación de que “esta crisis está siendo más virulenta de lo que pudiera pensarse” es generalizada. Martínez asegura que “el problema se reduciría si el Estado y los clientes cumplieran la ley; no se ha tutelado el cumplimiento de la ley”. “Que paguen lo que deben”, concluye. Otro elemento con el que debe lidiar el sector es con el factor riesgo, la morosidad; “ya no distinguimos –explica Martínez– cuándo estamos ante una situación de morosidad o de concurso de acreedores. Esto, unido al colapso y la lentitud de la justicia, redunda en escasa liquidez”.

Al hilo de esta cuestión, un dato significativo, es que el Pleno del Consejo General del Poder Judicial (CGPJ) ha presentado una propuesta para “hacer frente a la situación de sobrecarga en los juzgados de lo mercantil y social” y encargar a la Comisión de Modernización e Informática la elaboración de propuestas para paliar esta situación. El volumen de tramitación que provocan los concursos de acreedores a los que se han visto abocadas numerosas empresas por la crisis económica es la principal causa de saturación de estos tribunales “carentes de medios”, apunta el informe.

Hace tan sólo unos días, el pasado 13 de diciembre, el presidente del Gobierno, José Luis Rodríguez Zapatero, anunció para 2009 una inversión en infraestructuras de trasporte de 19.000 millones de euros, a la que hay que sumar los 8.000 millones que el Estado destinará a que los ayuntamientos pongan en marcha obra pública. A estas cifras cabe añadir otros 5.000 millones que se destinarán a obras medioambientales. Todo ello forma parte de un paquete de inversión que asciende a 33.000 millones de euros y que el propio presidente calificó como “la mayor cifra conocida en democracia” en gasto público, y constituye el pilar de la estrategia gubernamental para hacer frente a la crisis.

Estas inversiones son una buena noticia para el sector. Sin embargo, la mayoría de los directivos entrevistados para la elaboración de este reportaje se muestran escépticos. Por otro lado, no todos coinciden en la idoneidad de las soluciones. Mientras el gobierno escoge la fórmula del aumento del gasto público, otros son partidarios de la rebaja de impositiva –es la opción británica, por ejemplo-. El malestar y las discrepancias del sector empresarial comunes a distintos sectores de la actividad económica las ilustraba una anécdota reciente ocurrida durante el acto de inauguración de la Conferencia Empresarial de la Ceoe, donde Zapatero fue abordado por un empresario que le acusó de no contar la verdad sobre la situación económica. Se trata del presidente de la Asociación de Garajes de Madrid, Miguel Cantos, quien en recientes declaraciones a un canal de la televisión autonómica de Cataluña justificó su indignación con afirmaciones coincidentes con las que han expresado a este medio diversas fuentes del sector del alquiler de maquinaria: “los retrasos en el pago por parte de la administración constituyen uno de los principales motivos de la continua quiebra de empresas”. Cantos se preguntaba en directo “¿Cómo es posible que los bancos no acepten los compromisos de las administraciones públicas?” y daba a continuación la respuesta: “porque saben que la administración pública no paga cuando debe pagar”. En relación a las medidas estructurales anunciadas por Zapatero, el empresario afirmó que éstas crean empleo y desarrollo a largo plazo mientras hoy urge legislar medidas “pequeñas”, como por ejemplo “fomentar y abaratar el alquiler asegurando a los propietarios de viviendas que si los inquilinos dejan de pagar en dos meses tendrán disponible su piso o finca.”

El economista Xavier Sala Martín (doctorado en Harvard y catedrático en la Universidad de Columbia) corrobora algunos de los planteamientos de los escépticos acerca de la eficacia del incremento del gasto público como medida para paliar la crisis, y ratifica que “en efecto, muchas empresas están a punto de quebrar y no aguantarán.” Sala, partidario de una reducción temporal del IVA, califica de “lógica” la reacción de Cantos y afirma que “en momentos de incertidumbre uno esperaría tener la sensación de que los líderes saben lo que hacen, y no de que toman medidas aleatorias y niegan la crisis cuando es evidente que la hay.”

 Fomento invertirá en la ampliación y mejora de la Red de Cercanías de Madrid 5.000 millones de euros en el periodo 2008-2015...

Fomento invertirá en la ampliación y mejora de la Red de Cercanías de Madrid 5.000 millones de euros en el periodo 2008-2015. El plan fue presentado al Consejo de Ministros el pasado 28 de noviembre y supone la ejecución de 115 kilómetros de nuevas líneas y la ampliación de capacidad, mediante la cuadruplicación de vías, de otros 66 kilómetros más. Se modernizarán 55 estaciones y se construirán 24 nuevas, además de 5 nuevos intercambiadores.
Próximamente, la ministra de Fomento, Magdalena Álvarez, llevará al Consejo de Ministros un plan similar para este servicio en Barcelona.

Estructura sectorial

Según un informe de la consultora DBK, publicado el pasado mes de abril, en 2007 operaban en España alrededor de 1.800 empresas con actividad de alquiler de maquinaria para la construcción, las cuales generaban un volumen de empleo de unos 19.000 trabajadores.

Por comunidades, Madrid, Cataluña y Andalucía son las que concentran un mayor número de empresas, al agrupar cerca del 50 por ciento de las compañías. Es también significativa la presencia de empresas en otras regiones, como Comunidad Valenciana, Aragón o Castilla-La Mancha.

En el sector se identifica la presencia de un amplio conjunto de empresas de pequeña dimensión que actúan en un ámbito local, las cuales compiten con un grupo cada vez más numeroso de medianas y grandes compañías con presencia en gran parte del territorio nacional y que cuentan con un extenso y variado parque de máquinas.

La estructura empresarial del sector ha registrado en los últimos años un importante proceso de concentración, motivado por las numerosas operaciones de compra y fusión entre operadores. Así, los tres primeros grupos reunieron una participación conjunta algo superior al 25 por ciento del valor total del mercado en 2007, lo que supuso cinco puntos porcentuales más que en 2006 y cerca de nueve puntos más que en 2005.

El grupo de los cinco primeros competidores (Grupo Gam, Hune, Grupo Eurogrúas, Alco Grupo Empresarial y Grupo Grúas Roxu) concentró una participación conjunta del 31,6 por ciento del valor total del mercado, la cual ascendió al 41,2 por ciento al considerar a los diez primeros operadores.

El alquiler avanza

La actividad de las empresas del sector se ha visto impulsada en los últimos años por el positivo comportamiento de la actividad constructora y por la tendencia creciente de las empresas constructoras hacia el alquiler de la maquinaria frente a la compra de la misma.

En el ejercicio 2007 el valor total del negocio de alquiler de maquinaria para la construcción se cifró en unos 2.500 millones de euros, lo que supuso un crecimiento medio anual cercano al 14 por ciento durante el periodo 2004-2007.

El crecimiento del alquiler de maquinaria en los últimos años ha seguido una línea ascendente por sus innegables ventajas. Entre ellas, la flexibilidad que ofrece, el ahorro en plantilla técnica en el caso de alquiler con mantenimiento integral, que reduce las necesidades de inversión y, además, la cuota de alquiler es un gasto deducible.

Este incremento de cuota de mercado del alquiler frente a la compra se explica también por la progresiva profesionalización de las empresas alquiladoras, que han explorado las posibilidades del alquiler a la hora de diseñar el servicio a medida, elemento que constituye un verdadero factor de diferenciación y competitividad. A esto se añade el panorama económico y financiero actual que, indudablemente, empuja hacia el alquiler.

Por lo que respecta al reparto del mercado a medio plazo, fuentes del sector apuntan hacia una consolidación del alquiler, con un 60 por ciento para quipos pequeños y un 30 por ciento para equipos pesados.

La Ministra de Fomento visitando las obras de la hiperronda de Málaga, el pasado 1 de diciembre...

La Ministra de Fomento visitando las obras de la hiperronda de Málaga, el pasado 1 de diciembre. La inversión prevista para la nueva ronda de circunvalación de Málaga (hiperronda), asciende a 339,5 M . El tramo tiene una longitud de 21,3 km y se encuentra casi al 20 % de ejecución. A su entrada en servicio, la hiperronda absorberá 70.000 de los 175.000 vehículos que, de media diaria, circulan por la Ronda Oeste. Y supondrá, en relación a la actual circunvalación, un ahorro de 12 minutos en condiciones óptimas y de más de 60 minutos en hora punta. Una de las características del proyecto es la instalación de pantallas antirruidos en las zonas que afecten a edificios y urbanizaciones próximas a la autovía, en cumplimiento de las exigencias medioambientales.

Situación crítica

Acostumbrados a un ritmo de edificación de entre 700 y 900 mil viviendas anuales en los últimos años, el sector se enfrenta ahora al descenso en el segmento de edificación residencial que, como primera consecuencia, ha dejado un parque de maquinaria sobredimensionado; de hecho, los fabricantes de maquinaria están inmersos en operaciones de tanteo en mercados exteriores donde el sector de la construcción no se ha visto tan afectado por la crisis financiera internacional. José Martínez opina que “el tiempo de abundancia de obra residencial no va a volver” y augura, a medio plazo, “una reorganización del sector”.

La previsión apunta a que la situación se estabilice y ello conllevará que se produzca un reajuste y una renegociación de las deudas pero, por lo pronto, el precio del alquiler de maquinaria ha registrado un descenso del 30 por ciento, según Aseamac.

El deterioro del sector responde a múltiples causas: el estancamiento de la edificación residencial, el retraso en los pagos y la paralización de la financiación bancaria, a lo que se une el hecho que viene arrastrándose desde hace ya un año, de que las entidades de caución han cerrado el grifo, lo que tiene repercusión directa sobre los alquiladores de maquinaria. A la hora de obtener esta financiación, muchos promotores y empresas de mediano y pequeño tamaño no pueden encontrar un seguro que cubra tanto los posibles riesgos a la hora de devolver el préstamo como el que corren las entidades financieras al conceder el préstamo. Por otra parte, los promotores también se están encontrando con problemas para buscar alternativas ya que “actualmente las entidades financieras tampoco están descontando pagarés”, señala Martínez. Sobre si algún subsector está menos expuesto a sufrir el efecto dominó, nuestro interlocutor asegura que “no se puede hablar de actores inmunes a la situación de crisis; fabricantes de maquinaria, alquiladores, constructores…”, todos están tocados por una circunstancia que no se ha revelado unidireccional sino, muy al contrario, se parece más a “una bomba racimo”, como describe muy gráficamente el gerente y secretario general de Aseamac. “Nos encontramos –prosigue Martínez– ante un sector atomizado en que la situación de competencia se ha convertido en una verdadera trampa para el sector del alquiler de maquinaria, pues ha conducido a una bajada de precios que está asfixiando la rentabilidad de las empresas.”

Pero nosotros insistimos ¿qué productos o tipología de empresa puede desmarcarse de esta caída en picado? Más de 4.000 tipos distintos de maquinaria configuran la enorme oferta del sector y todo apunta a que los productos mejor situados para sortear la crisis serán la maquinaria de gama alta y de gran tonelaje, la gran elevación y la manipulación; en general la maquinaria pesada. Por otra parte, descenderá la plataforma porque es un producto más utilizado en edificación que en obra pública y, además, el parque de plataforma es hoy enorme. Sobre esta cuestión, Alfredo de Miguel, jefe de taller y responsable del Departamento de Alquiler de Aurteneche Maquinaria, afirma que “la maquinaria más demandada sigue siendo aquella que el arrendatario utiliza esporádicamente y no le compensa comprar”, aunque de Miguel asegura que hay otros factores que condicionan la suerte de las empresas alquiladoras: “Creo que lo que realmente valora el cliente es un buen servicio, en definitiva, rapidez y eficacia”.

Imagen

Inversión en construcción en Europa: previsiones económicas para la UE

Las previsiones de otoño de la Comisión Europea muestran que las economías de la UE se han visto considerablemente afectadas por la crisis financiera, acelerando el ajuste del mercado inmobiliario en algunas economías y ello enmarcado en un momento en que la demanda exterior se está desvaneciendo rápidamente.

El crecimiento económico de la Unión Europea se estima en el 1,4 por ciento en 2008, frente al 2,9 por ciento del 2007. En el próximo ejercicio se apunta el estancamiento de la economía, situándose su tasa en el 0,2 por ciento, para posteriormente acelerar gradualmente hasta alcanzar el 1,1 por ciento en 2010.

A lo largo de 2009 el empleo caerá un -0,5 por ciento y al año siguiente se mantendrá estancado, después de los seis millones de puestos de trabajo generados entre 2007 y 2008. Las consecuencias serán un aumento del desempleo en un punto en la UE, del 7 al 8 por ciento entre 2008 y 2010.

Las tensiones inflacionistas están disminuyendo conforme bajan los precios del petróleo, al tiempo que los riesgos de los efectos de acción retardada van aminorándose. Tras alcanzar su mejor posición desde el año 2000, la situación presupuestaria general está también llamada a deteriorarse, a lo que cabría añadir la elevación de la deuda como consecuencia de las medidas de apoyo financiero de las administraciones públicas.

Las importantes medidas adoptadas para estabilizar los mercados financieros han empezado a restablecer la confianza, sin embargo la situación aún sigue siendo precaria y los riesgos respecto a los pronósticos son elevados.

Imagen

Y ahora qué

Según la opinión de diversas fuentes del sector entrevistadas por nuestro medio, si se agilizan los trámites de licitación y puesta en desarrollo de las obras adjudicadas, en los próximos 8 ó 10 meses podría recuperarse cierta estabilidad.

Las previsiones de DBK apuntan a que en los próximos años, las empresas del sector se desenvolverán en un contexto de deterioro del comportamiento de la demanda, motivado por el descenso en la actividad constructora de edificación y por la desaceleración prevista en la actividad de obra civil.

El deterioro del comportamiento de la demanda originará una intensificación de la competencia, lo que se verá reflejado en la mayor presión sobre los precios y la búsqueda de estrategias de diferenciación respecto al resto de competidores.

Los operadores de mayor dimensión proseguirán con su estrategia de crecimiento mediante la adquisición de compañías de menor tamaño y con una sólida implantación regional. Así, se espera que en los próximos años continúe aumentando el grado de concentración de la oferta, auque a menor ritmo que en los ejercicios precedentes.

Si en algo coinciden nuestros interlocutores sobre el panorama del sector es en la trascendencia de las decisiones que los responsables últimos de las empresas van a tener que tomar para salir de la situación lo más airosos posible: “El empresario debe analizar el escenario con realismo y buscar alternativas de viabilidad: reestructurar, fusionar, vender… Y si no las hay, asumir la situación”. La sugerencia generalizada es la buscar fórmulas administrativas para sostener, sino toda la empresa, parte de ella.

Flota en el ambiente una sensación de miedo generalizado y de cierta impotencia ante una situación contra la que parece imposible luchar. En la actualidad hay alrededor de 2.400 empresas dedicadas al alquiler de maquinaria y todo apunta a que, si no se vislumbra un punto de inflexión en el próximo semestre, durante el segundo semestre de 2009 se producirá una importante criba en el sector. En este sentido, y dado que el problema se centra en la liquidez, las empresas que sobrevivirán al temporal serán aquellas con capacidad de resistencia, y tal vez la pequeña empresa, menos endeudada que los grandes grupos, sea, precisamente, la mejor anclada…

Previsiones económicas para España

Las previsiones económicas para España reducen el crecimiento para 2008, hasta situarlo en el 1,3 por ciento de media, lo que supone tasas trimestrales negativas en los dos últimos periodos del año. Como rasgos más destacables se apunta la rápida atenuación del consumo privado, hasta situarse en el 0,9 por ciento y la intensificación del descenso de la inversión residencial, hasta el -9,6 por ciento. Para el agregado de la inversión se anticipa un descenso de un -1,6 por ciento, sostenido por la relativa fortaleza que aún exhibe la inversión no residencial (2,5 por ciento) y en equipo (0,8 por ciento). El cambio de signo en la contribución del saldo exterior, basada en la debilidad de las importaciones y en menor medida en estabilidad de las exportaciones, aporta un parcial sostenimiento del crecimiento agregado.

La actividad en 2009 se estima que caerá un -0,2 por ciento, basado en la ligera contracción del consumo privado (-0,4 por ciento) y en la mayor regresión de la inversión (-5,8 por ciento), como respuesta al intenso retroceso de la inversión residencial (-18,2 por ciento). Por su parte, el saldo exterior continuará su mejora hasta situarse en niveles positivos de contribución de 1,5 puntos.

El desempleo aumentará hasta 2010, año en el que alcanzará el 15,5 por ciento. Además, se destruirá empleo intensamente: un 2 por ciento en 2009 y un 0,9 por ciento en 2010, lo que supone la pérdida de cerca de 600.000 empleos. Otro aspecto destacable de las previsiones se refiere a su incidencia en las cuentas públicas, vía aumento del gasto, especialmente en prestaciones de desempleo y la importante reducción de los ingresos fiscales.

Los principales riesgos de este escenario se asientan en la repercusión de la velocidad del ajuste residencial, en la incidencia del desempleo en el consumo y en la posibilidad de un ajuste más intenso atendiendo a la evolución de los mercados financieros.

Imagen

Previsiones sobre el sector de la construcción

El avance para 2009 apunta hacia un crecimiento negativo de la inversión en construcción para la unión europea, del -3,2 por ciento, profundizando en la caída del -1,1 por ciento estimada para el ejercicio que termina.

En el área del euro destacan, por sus positivos crecimientos, Eslovaquia (5,2 por ciento) y Eslovenia (4,7 por ciento); por la intensificación de la regresión, Irlanda (-22,3 por ciento), España (-7,6 por ciento), Francia (-3,5 por ciento) e Italia (-1,7 por ciento).

Fuera de la eurozona, destaca el avance de Polonia (10,1 por ciento) y el mantenimiento de la regresión en Reino Unido (-4,0 por ciento).

La previsión para 2010 muestra una relativa recuperación generalizada del crecimiento hasta situarlo en el 0 por ciento en la Unión Europea (UE15). En España se estima una relativa atenuación del retroceso de la actividad hasta situarse en el -3 por ciento.

Evolución de la inversión en construcción

(Tasas de variación interanual en términos reales)

2007 2008 2009 2010

Bélgica 4,4 2,6 -1,0 1,0

Alemania 1,8 3,3 0,1 1,7

Grecia 1,6 -1,9 0,6 1,3

España 3,8 -3,8 -7,6 -3,0

Francia 4,2 -1,8 -3,5 -0,5

Irlanda -1,9 -18,6 -22,3 4,4

Italia 2,2 -0,2 -1,7 -1,3

Chipre 8,5 3,8 1,3 2,3

Luxemburgo 3,6 1,1 0,0 1,2

Países Bajos 5,6 6,2 -1,1 -0,2

Austria 2,8 2,0 0,2 0,9

Portugal -0,2 -3,6 -1,5 0,7

Eslovenia 13,5 10,4 4,7 6,2

Eslovaquia 4,4 6,1 5,2 5,7

Finlandia 8,0 4,0 -1,3 1,2

Área Euro- 15 3,7 -1,1 -3,2 0,0

Republica Checa 7,7 5,4 5,4 6,2

Dinamarca 2,3 -1,6 -5,5 -4,1

Lituania 21,3 -2,2 -8,4 -2,3

Polonia 12,6 9,1 10,1 9,7

Suecia 6,5 1,2 -1,8 0,4

Reino Unido 6,6 -4,0 -4,0 1,8Fuente: Comisión Europea. 2008 a 2010 Previsiones de otoño

DOSSIER ALQUILER DE MAQUINARIA

“Las empresas buscan nuevos mercados donde comercializar las máquinas que tienen paradas”

Entrevista a Jorge Cuartero, director gerente de Anmopyc

Mónica Daluz
07/01/2009

La Asociación Española de Fabricantes Exportadores de Maquinaria para Construcción, Obra Pública y Minería, agrupa a los más importantes fabricantes españoles de maquinaria. Su gerente, Jorge Cuartero, analiza en esta entrevista el actual panorama de los alquiladores de maquinaria.

Jorge Cuartero, director gerente de Anmopyc

Jorge Cuartero, director gerente de Anmopyc.

¿Puede hacernos un análisis global del mercado español de alquiler de maquinaria en la obra pública?

Todas las empresas relacionadas con la construcción y la obra pública están notando la crisis, las empresas alquiladoras no son ajenas al mal momento que vive nuestro sector. Tanto es así que actualmente las empresas alquiladores están poniendo el punto de mira en el extranjero; algunas de ellas están abriendo delegaciones en otros países.

Debido a la gran demanda de maquinaria que ha tenido el mercado español en los últimos años, las empresas alquiladoras se encuentran en estos momentos con un gran número de máquinas paradas, y tienen que encontrar nuevos mercados donde poder comercializarlas, no sólo en alquiler, actualmente están intentando reducir sus parques vendiendo las máquinas usadas en países donde la construcción no está pasando por un momento tan malo.

¿Se ha notado un incremento de la demanda de maquinaria de alquiler en detrimento de la venta, con motivo de la incertidumbre económica?

No, por desgracia la crisis que estamos viviendo en España y en nuestro sector en particular es tan grande que cualquier campo de actividad mínimamente relacionado con la construcción se está viendo seriamente afectado, el alquiler en concreto es uno de los subsectores de actividad donde más se está notando la crisis.

¿Qué tipo de maquinaria es la más demandada y qué elementos o características del producto son más valorados por el cliente?

Tradicionalmente, en España, los productos más alquilados han sido el andamio de cremallera, maquinaria ligera de movimiento de tierras, plataformas móviles, grupos electrógenos… en general cualquier tipo de maquinaria ‘no muy especializada’ que sea susceptible de ser utilizada en una obra, si bien en la actualidad tanto la venta como el alquiler de equipos para construcción están viviendo su peor momento en años.

A la hora de destacar alguno de los factores clave en la decisión de compra, destacaría la rapidez y el servicio posventa como elementos determinantes. Los periodos para realizar las obras son muy ajustados por lo que en caso de que alguna máquina te falle necesitas contar con una empresa que te suministre las piezas o una máquina de sustitución a la mayor brevedad para poder continuar con el trabajo perdiendo en menor tiempo posible

¿Podría hablarse de una tipología mayoritaria de empresas alquiladoras de maquinaria, en el mercado español? En cualquier caso, qué tipos distintos de empresa podemos encontrar y qué peso tiene cada una en el sector

Dentro del sector del alquiler en España podemos distinguir tres grandes grupos, por un lado las grandes multinacionales del alquiler, como Gam, Hune, Alco… que las podemos encontrar en cualquier parte del territorio español, alquiladores a nivel local, que operan en una zona o provincia concreta, y pequeñas empresas familiares de alquiler de maquinaria.

¿Cuáles son las perspectivas del sector para el próximo año?, ¿van a descender las inversiones en obra pública?

Las perspectivas del sector para el año que viene son más negativas si cabe, y la crisis va a alcanzar cuotas desconocidas hasta el momento.

Durante este año 2008 la construcción de vivienda nueva ha caído más de un 20 por ciento y para el próximo año la caída va a ser similar a la de este año, por lo que va a ser un período muy complicado para las empresas de nuestro sector.

Las previsiones de inversión en obra pública son más positivas, aunque todavía falta que se empiece a licitar las obras al ritmo que se espera. Está previsto que el presupuesto en obra pública se incremente un 8 por ciento respecto a este año hasta alcanzar los 31.000, de los que el 63 por ciento se destina a inversiones. Por desgracia las inversiones en obra pública no van a ser suficientes para paliar la caída de la construcción residencial.

¿Qué ventajas tiene para el asociado pertenecer a Anmopyc?

Desde su constitución en 1982, Anmopyc tiene como objetivo prioritario el fomento y la promoción de las ventas de sus asociados en los mercados exteriores, así como la búsqueda y ampliación a nuevos mercados, junto con la defensa de los intereses de sus fabricantes frente a terceros países. Anmopyc trabaja en la promoción de la exportación organizando la presencia de las empresas españolas en las principales ferias internacionales del sector como Bauma, Intermat, Smopyc, Conexpo, Saie, Batimat, Cemat, etc.) así como realizando misiones comerciales al exterior o visitas a España de empresarios extranjeros, viajes de prospección de mercados, jornadas técnicas y seminarios, campañas de publicidad, difusión y promoción.

A través de nuestra pertenencia a Cece, Comité Europeo de Fabricantes de Maquinaria de Construcción y Obras Públicas, y su condición de miembro corporativo de Aenor, Asociación Española de Normalización y Certificación, Anmopyc sigue de cerca cuantos desarrollos normativos y legislativos que afectan al sector se producen tanto a nivel nacional como internacional, participando en comités técnicos de Cece y siendo miembro activo de los Comités Técnicos de Normalización de Aenor, que a su vez tienen conexión directa con los comités internacionales.

Además, Anmopyc promueve y participa, unas veces como colectivo y otras incluyendo a miembros de la asociación, en diversos proyectos de I+D+i, tanto de programas europeos como nacionales, que tratan de acercar a las empresas los últimos avances, tanto en materia tecnológica como de gestión.

Le ruego cierre esta entrevista con un análisis sobre las expectativas del sector a corto y medio plazo

La realidad nos está mostrando un marco lleno de incertidumbre, en gran medida impulsado por la crisis financiera internacional, que está afectando a la mayoría de las potencias económicas, Inglaterra, Alemania, Holanda, Estados Unidos, España… Esta inestabilidad está repercutiendo en todos los sectores a nivel mundial y en concreto se está notando especialmente en el nuestro.

Si nos centramos en el mercado nacional podemos afirmar que nuestro sector, a corto plazo, va a seguir cayendo y las cifras van a ser tan negativas como las que se han registrado este año 2008.

2009 va a ser el año más duro que el sector ha vivido, una prueba muy difícil para las empresas españolas, no sólo los fabricantes de maquinaria, sino para constructores, promotores, alquiladores…, todas las empresas que estén relacionadas nuestro sector van a vivir un complicadísimo 2009, lo que esperamos es que el sector se estabilice a medio plazo, aunque para que registren pequeños crecimientos habrá que esperar por lo menos hasta 2011.

© MÓNICA DALUZ 2019-2024

Mónica Daluz
Resumen de privacidad

Esta web utiliza cookies para poder ofrecerle la mejor experiencia de usuario. La información de las cookies se almacena en su navegador y realiza funciones que ayudan a la autora, de manera anónima, a saber qué secciones encuentra más interesantes y útiles. Su consentimiento contribuye a garantizar la seguridad de la página, eliminar fallos, detectar fraudes, etc.

No consentir o retirar el consentimiento, puede afectar negativamente a ciertas funciones.