La cadena de frío ¡Atención: muy frágil!

Dossier La cadena de frío
DOSSIER
LA CADENA DE FRÍO
Entrevistas a Imanol Alberdi, responsable de Logística del Grupo Eroski, y Alfonso Fernández, jefe de Ventas Zona Noreste de Ramón Vizcaíno Refrigeración. 

Se rompe con extrema facilidad y demasiada frecuencia. Nos referimos a la cadena de frío, un proceso sumamente complejo en el que intervienen numerosos y muy diversos factores y actores, y cuya coordinación al cien por cien es prácticamente, una utopía. Equipos y tecnologías están preparados para la no interrupción del suministro de frío a lo largo de la cadena operativa, sin embargo, ello no es suficiente. La coordinación eficiente entre los flujos físicos y de información parece ser la clave para minimizar los errores a lo largo de este proceso tan fácilmente alterable.). 
P
or “cadena de frío” se entiende la cadena de suministro a temperatura controlada, de cualquier mercancía que requiera de un control en la temperatura para su correcta distribución y venta. Una cadena de frío que se mantiene intacta garantiza al consumidor que el producto de consumo que recibe durante la producción, transporte, almacenamiento y venta no ha salido de un rango de temperatura dado. Esta vigilancia continua de las condiciones atmosféricas debe llevarse a cabo en sectores tan diversos como el alimentario, el farmacéutico, o el transporte de flores, animales o aparatos electrónicos de precisión, entre otros. Para estas industrias, un error en el proceso puede suponer importantes pérdidas, por lo que resulta imprescindible una cadena de frío sólida. No estamos ante un tema menor; recientes estudios revelan que un 30 por ciento de la producción primaria mundial y un 40 por ciento de las frutas y verduras se pierden por falta de una refrigeración adecuada en el ciclo de producción. La variedad de referencias, de pedidos, de destinos, la caducidad del producto y la necesaria rapidez en el aprovisionamiento del mismo hacen imprescindible una buena gestión de la cadena logística. Pero, ¿cómo sería la cadena de frío ideal? Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada, y para conseguirlo es necesario un control constante de las condiciones de humedad y temperatura en las que se encuentran los productos que circulan a lo largo de la cadena de suministro. Hasta aquí la teoría. Para hacer que estas definiciones se traduzcan en realidades, la tarea debe ser conjunta: productores, plataformas logísticas, distribución, incluso, cliente final.
Mónica Daluz / pdf

texto completo en html

DOSSIER LA CADENA DE FRÍO

¡Atención: muy frágil!
La cadena de frío
Mónica Daluz 15/11/2008


Se rompe con extrema facilidad y demasiada frecuencia. Nos referimos a la cadena de frío, un proceso sumamente complejo en el que intervienen numerosos y muy diversos factores y actores, y cuya coordinación al cien por cien es prácticamente, una utopía. Equipos y tecnologías están preparados para la no interrupción del suministro de frío a lo largo de la cadena operativa, sin embargo, ello no es suficiente. La coordinación eficiente entre los flujos físicos y de información parece ser la clave para minimizar los errores a lo largo de este proceso tan fácilmente alterable.
Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada...
Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada.
Por “cadena de frío” se entiende la cadena de suministro a temperatura controlada, de cualquier mercancía que requiera de un control en la temperatura para su correcta distribución y venta. Una cadena de frío que se mantiene intacta garantiza al consumidor que el producto de consumo que recibe durante la producción, transporte, almacenamiento y venta no ha salido de un rango de temperatura dado.Esta vigilancia continua de las condiciones atmosféricas debe llevarse a cabo en sectores tan diversos como el alimentario, el farmacéutico, o el transporte de flores, animales o aparatos electrónicos de precisión, entre otros. Para estas industrias, un error en el proceso puede suponer importantes pérdidas, por lo que resulta imprescindible una cadena de frío sólida. No estamos ante un tema menor; recientes estudios revelan que un 30 por ciento de la producción primaria mundial y un 40 por ciento de las frutas y verduras se pierden por falta de una refrigeración adecuada en el ciclo de producción. La variedad de referencias, de pedidos, de destinos, la caducidad del producto y la necesaria rapidez en el aprovisionamiento del mismo hacen imprescindible una buena gestión de la cadena logística. Pero, ¿cómo sería la cadena de frío ideal? Una cadena fuerte está compuesta por series ininterrumpidas de actividades de almacenaje y distribución que mantienen una temperatura determinada, y para conseguirlo es necesario un control constante de las condiciones de humedad y temperatura en las que se encuentran los productos que circulan a lo largo de la cadena de suministro. Hasta aquí la teoría. Para hacer que estas definiciones se traduzcan en realidades, la tarea debe ser conjunta: productores, plataformas logísticas, distribución, incluso, cliente final.
Problemática del sector
El sector del trasporte frigorífico, especialmente el de carga fraccionada, debe enfrentar numerosas dificultades. Marcado por la atomización, el segmento de temperatura controlada se ha visto abocado a una competencia bárbara centrada en el precio y los numerosos pequeños empresarios que lo conforman se quejan de estar trabajando a los mismos precios, incluso inferiores, que la paquetería industrial. Esta situación de continua merma de márgenes redunda, indefectiblemente, en un deterioro de la calidad del servicio.Según un estudio realizado por el Departamento de Economía y Ciencias Sociales de la Universidad Politécnica de Valencia, en el que se analiza la calidad del servicio de los operadores logísticos externalizados en el ámbito de la alimentación perecedera, una de las incidencias más habituales de la cadena logística son las roturas de la cadena de frío, junto a otras como falta de información, saturación de la capacidad del operador, uso de instalaciones y vehículos no refrigerados, pérdidas y roturas de mercancía y embalajes, incumplimiento de los plazos de entrega y servicio, hurtos, accidentes o avería.
Pero la cadena de frío y, en general, el control de calidad empieza en casa del productor, esto es, desde el primer eslabón de la cadena de distribución, y según refiere el citado estudio, en algunas ocasiones, las incidencias acontecen por causa del propio fabricante, especialmente en origen, como la mala identificación, embalaje insuficiente o vicios en la mercancía, aunque también en destino, bien por dirección incorrecta o bien porque el destinatario lo rechaza.
El estudio concluye con algunas reflexiones a tener en cuenta y que explicarían las razones de una situación, cuando menos, mejorable. Por un lado se cita la falta de inversión de los operadores en activos específicos, especialmente en la formación específica de los activos humanos y en nuevas tecnologías. También se señalan problemas en la distribución capilar, debido a que las superficies de venta son cada vez más exigentes en cuanto a los horarios de entrega de las mercancías, su temperatura y la mayor frecuencia de los pedidos. En este sentido, se confirma que la gran distribución está condicionando las actividades del sector de la logística frigorífica y aumentando su complejidad. Por último, el informe menciona como aspecto explicativo de las deficiencias en el servicio las prácticas oportunistas, así como los factores exógenos a la transacción y que son incontrolables por las partes, como los fenómenos atmosféricos, las retenciones de tráfico, los incendios, averías, etc.
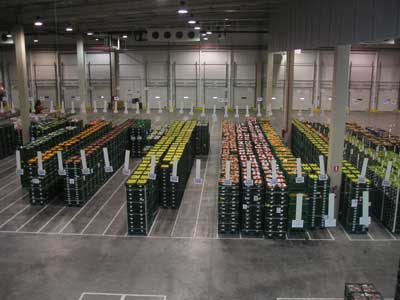
Nueva plataforma de Eroski en Madrid. Se llama M50 y trabaja exclusivamente productos frescos hortofrutícolas. Tiene unas dimensiones de 25...
Nueva plataforma de Eroski en Madrid. Se llama M50 y trabaja exclusivamente productos frescos hortofrutícolas. Tiene unas dimensiones de 25.000m2 y es una plataforma de redistribución de mercancía al resto de plataformas regionales.
A pesar de lo dicho, no podemos olvidar el esfuerzo en la mejora de la calidad logística, así como en la optimización de la gestión del frío, que está llevando a cabo tanto la industria alimentaria como la gran distribución. Como ejemplo, ahí tenemos la reciente apertura de la plataforma refrigerada de San Agustín del Guadalix, en Madrid. La plataforma está gestionada por Eroski en régimen de alquiler a largo plazo en acuerdo desarrollado con el operador logístico ID-Logistic. La dirección y los equipos de coordinación, administración, recepción y expedición son integrantes de la plantilla de Eroski y el operador logístico aporta las personas con desempeños operativos. Se trata de una plataforma novedosa e innovadora, que recibe la denominación de “Proyectos C2 (carne) y M50 (fruta)”, y su puesta en marcha concentrará el 85 por ciento de la fruta y el 50 por ciento de la carne que Eroski suministra a sus hipermercados y supermercados. Según portavoces de la empresa de distribución, “la plataforma responde a un concepto nuevo dentro de la distribución de frescos, se trata de un proyecto de reingeniería de flujos y su resultado logra la máxima simplificación de los procesos de distribución. La gestión de este nuevo operativo logístico se concibe desde la orientación empresarial de alcanzar mayores cotas de eficiencia y productividad cuyo valor principal será la máxima reducción de costos que redundará en una mayor competitividad de los precios al cliente. Estos ahorros se producirán principalmente por menores costes en el transporte y en los gastos operativos en otras plataformas.”
La logística del frío, en cifras
Según el último informe de la consultora DBK en el que se analiza la estructura del sector de la logística del frío, éste, y en particular el transporte frigorífico, presenta una gran atomización, existiendo numerosas compañías de pequeño tamaño y autónomos dedicados a esta actividad. La mayor parte de los operadores se dedican exclusivamente a la actividad de transporte y distribución (82 por ciento), mientras que un reducido grupo presta servicios de almacenaje (18 por ciento), combinándolos o no con servicios de transporte y distribución.Hay contabilizadas, según la misma fuente, alrededor de 15.000 empresas, que dan empleo a unos 195.000 trabajadores, contando con una plantilla media en torno a 13 empleados por empresa. Únicamente el 1 por ciento del total de empresas dispone de más de 100 empleados.
Las empresas disponen de un total de 95.000 vehículos frigoríficos, esto es, algo más de seis por empresa, cifra superior a los dos vehículos por empresa que, por término medio, se registran en el conjunto del sector de transporte de mercancías por carretera.
Por comunidades autónomas, Cataluña y Andalucía son las que concentran un mayor número de operadores: un 20 por ciento y un 17 por ciento del total, respectivamente. Les siguen Madrid, la Comunidad Valenciana y Castilla y León.
Consejos prácticosHe aquí algunas recomendaciones que se dan a las empresas que manejan productos dentro de la cadena de frío.

Temperatura: se debe mantener el producto por debajo de los 18º hasta los -40º durante toda la cadena de frío.
Envase: los productos se deben empaquetar herméticamente para que no sufran cambios de temperatura.
Rotación: la rotación del inventario se debe hacer teniendo en cuenta qué mercancías tienen un vencimiento más cercano o deben ser ingresadas a las cámaras frigoríficas primero, según el sistema FIFO (el primero que entra, es el primero que sale).
Control: se debe llevar un control y medición de la temperatura durante toda la cadena. Es recomendable hacer controles antes de cargar los productos, mientras se transportan y antes de su acopio y entrega al consumidor final.
Muestras: se deben hacer rigurosos controles de temperatura según la cantidad de la carga. Selección de muestras: Los productos de donde se extraerán las muestras deben ser los que estén en los puntos de mayor temperatura en el vehículo. Si se transportan mercancías de varios proveedores, conviene tomar muestras de cada una.
Transporte: los vehículos tienen que tener instrumentos de medición de temperatura y éstos deben estar a la vista del conductor. No hay que transportar diferentes productos con requerimientos de calor que no sean los mismos.
Cargas y descargas: hay que preenfriar los vehículos antes de la carga, y por lo tanto sus puertas no deben abrirse hasta que ese proceso esté finalizado.
Almacenaje: los productos deben almacenarse de tal forma que no entorpezca el paso del aire que los enfría.
El éxito dentro de la cadena de frío está ligado a una adecuada combinación entre la inversión de la tecnología y la rentabilidad que ésta puede aportar a la empresa. El factor determinante lo representa la manutención de la temperatura y de todos los factores que influyen para que no se corte en ninguna parte de la cadena.
¿Cuándo se rompe la cadena de frío?
La cadena del frío presenta debilidades, siendo su punto crítico el tiempo de carga y descarga que tiene lugar como promedio tres veces: a la salida de la fábrica, en la plataforma logística y en los puntos de venta. Unas siete u ocho horas, como mínimo, durante las cuales se somete forzosamente a los productos a aumentos de temperatura. A esto cabe añadir el tiempo transcurrido entre el lugar de almacenamiento en el punto de venta y la colocación en los estantes, y el tiempo entre el carrito de compra y el refrigerador del consumidor.
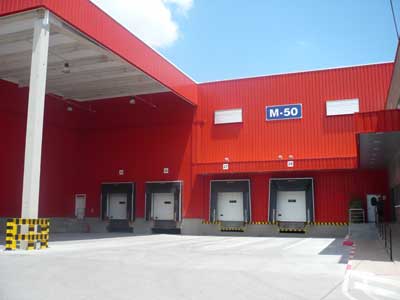
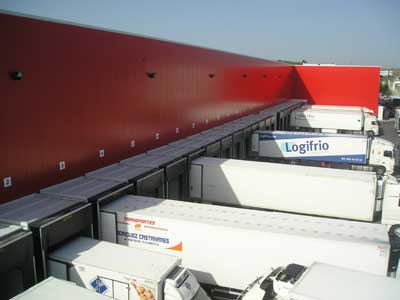
Fachada de la plataforma refrigerada de Eroski en San Agustín del Guadalix (Madrid)
Fachada de la plataforma refrigerada de Eroski en San Agustín del Guadalix (Madrid).
TIPOS y CARACTERÍSTICAS DE LOS VEHÍCULOS DE TRANSPORTE DE MERCANCÍAS FRESCAS Y PERECEDERASFuente: Acuerdo sobre Transportes Internacionales de Mercancías Perecederas (ATP)

VEHÍCULO ISOTERMO. Aquel cuya caja está construida con paredes aislantes, con inclusión de puertas, piso y techo, que permiten limitar los intercambios de calor entre el interior y el exterior de la caja, de tal modo que el coeficiente global de transmisión térmica -coeficiente K- permite clasificar el vehículo como isotermo, normal o reforzado.
VEHÍCULO REFRIGERANTE. Vehículo isotermo que, con ayuda de una fuente de frío distinta de un equipo mecánico o de absorción, permite bajar la temperatura en el interior de la caja vacía y mantenerla después con una temperatura exterior media de +30°C a +7°C como máximo para la clase A; a -10°C como máximo para la clase B; a -20°C como máximo para la clase C y a 0°C como máximo para la clase D.
VEHÍCULO FRIGORÍFICO. Vehículo isotermo provisto de un dispositivo de producción de frío individual o colectivo para varios vehículos de transporte que, a una temperatura media exterior de +30°C, permite bajar la temperatura en el interior de la caja vacía y mantenerla después de forma permanente. Se distinguen hasta seis tipos de vehículos frigoríficos, atendiendo a la temperatura de producción de frío, comprendida entre +12°C y -20°C.
VEHÍCULO CALORÍFICO. Vehículo isotermo provisto de un dispositivo de producción de calor que permite elevar la temperatura den el interior de la caja vacía y mantenerla después durante doce horas al menos sin repostado, a un valor prácticamente constante y no inferior a +12°C. Se clasifican en clases A y B, dependiendo del mantenimiento de la temperatura interior del vehículo frente a temperaturas exteriores de, respectivamente, -10°C y -20°C.
El transporte y almacenaje de productos frescos o congelados requiere una gran eficiencia y exhaustividad. La consigna fundamental a la hora de operar con cargas frescas o congeladas es clara: no interrumpir el suministro de frío en la cadena operativa. La planificación de los procesos logísticos donde la temperatura debe ser mantenida desde la producción hasta la venta final del producto, pasa por el establecimiento de condiciones adecuadas y constantes en las distintas etapas por las que atraviesa la mercancía: producción, preenfriamiento, embalaje, almacenaje, transporte y distribución, carga, descarga y entrega en los distintos puntos de venta. Detengámonos en los cuatro momentos clave de la cadena: producción, transporte, almacenaje y distribución.Durante la producción, recolección o tratamiento, la temperatura debe ser estable y tendrá que mantenerse durante la totalidad del proceso logístico. El tiempo excesivo de exposición y el tratamiento masivo de artículos constituyen los puntos críticos en esta primera fase del proceso. El siguiente eslabón de la cadena es el transporte, aquí, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación. Las principales causas de que la cadena se interrumpa son un dimensionamiento deficiente de los equipos de frío, un tiempo excesivo de transporte y una temperatura no adecuada en el momento de la carga del vehículo. La realización de las operaciones de carga y descarga tendrá que llevarse a cabo con la máxima celeridad, al igual que se evitará, en la medida de lo posible, la apertura de las cajas de los vehículos con el fin de impedir la evasión del frío. En el caso del almacenamiento, la interrupción de la cadena de frío la provoca un tiempo excesivo de exposición de la mercancía a temperaturas no adecuadas en las antecámaras y la entrada de grandes masas de producto a temperatura no estable, que implica saltos térmicos en el rendimiento frigorífico del área receptora.
Por último, el punto de servicio suele ser el mayor enemigo del mantenimiento de la cadena de frío. Los principales inconvenientes son el tiempo de espera de la mercancía a temperatura ambiente, la sobrecarga de murales, vitrinas y otros elementos de presentación, así como la concentración y la falta de aireación de la mercancía, que produce focalización y un desigual reparto de la recepción de temperatura.
La coordinación eficiente entre los flujos físicos y de información constituye un punto fundamental dentro de este proceso. Téngase en cuenta que la mayor parte de las empresas de alimentación recurren a un operador de frío para subcontratar determinados servicios logísticos; la externalización de estos procesos hace imprescindible una planificación y control constante.
Una manera de optimizar las operaciones es personalizar las estrategias de manipuleo de la carga y reinvertir en recursos tecnológicos y de información. El perfil de la mercancía constituye un rasgo fundamental a la hora de planificar las estrategias logísticas. Durante cuánto tiempo han mantenido una temperatura constante y cuál es su fecha de vencimiento resultan variables de peso para la organización en los centros de almacenaje, que implementan sistemas FIFO (primero en entrar, primero en salir).
El transporte y almacenaje de productos frescos o congelados requiere una gran eficiencia y exhaustividad. La consigna fundamental a la hora de operar con cargas frescas o congeladas es clara: no interrumpir el suministro de frío en la cadena operativa. La planificación de los procesos logísticos donde la temperatura debe ser mantenida desde la producción hasta la venta final del producto, pasa por el establecimiento de condiciones adecuadas y constantes en las distintas etapas por las que atraviesa la mercancía: producción, preenfriamiento, embalaje, almacenaje, transporte y distribución, carga, descarga y entrega en los distintos puntos de venta. Detengámonos en los cuatro momentos clave de la cadena: producción, transporte, almacenaje y distribución.Durante la producción, recolección o tratamiento, la temperatura debe ser estable y tendrá que mantenerse durante la totalidad del proceso logístico. El tiempo excesivo de exposición y el tratamiento masivo de artículos constituyen los puntos críticos en esta primera fase del proceso. El siguiente eslabón de la cadena es el transporte, aquí, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación. Las principales causas de que la cadena se interrumpa son un dimensionamiento deficiente de los equipos de frío, un tiempo excesivo de transporte y una temperatura no adecuada en el momento de la carga del vehículo. La realización de las operaciones de carga y descarga tendrá que llevarse a cabo con la máxima celeridad, al igual que se evitará, en la medida de lo posible, la apertura de las cajas de los vehículos con el fin de impedir la evasión del frío. En el caso del almacenamiento, la interrupción de la cadena de frío la provoca un tiempo excesivo de exposición de la mercancía a temperaturas no adecuadas en las antecámaras y la entrada de grandes masas de producto a temperatura no estable, que implica saltos térmicos en el rendimiento frigorífico del área receptora.
Por último, el punto de servicio suele ser el mayor enemigo del mantenimiento de la cadena de frío. Los principales inconvenientes son el tiempo de espera de la mercancía a temperatura ambiente, la sobrecarga de murales, vitrinas y otros elementos de presentación, así como la concentración y la falta de aireación de la mercancía, que produce focalización y un desigual reparto de la recepción de temperatura.
La coordinación eficiente entre los flujos físicos y de información constituye un punto fundamental dentro de este proceso. Téngase en cuenta que la mayor parte de las empresas de alimentación recurren a un operador de frío para subcontratar determinados servicios logísticos; la externalización de estos procesos hace imprescindible una planificación y control constante.
Una manera de optimizar las operaciones es personalizar las estrategias de manipuleo de la carga y reinvertir en recursos tecnológicos y de información. El perfil de la mercancía constituye un rasgo fundamental a la hora de planificar las estrategias logísticas. Durante cuánto tiempo han mantenido una temperatura constante y cuál es su fecha de vencimiento resultan variables de peso para la organización en los centros de almacenaje, que implementan sistemas FIFO (primero en entrar, primero en salir).
En el transporte, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación...
En el transporte, los dos factores de mayor incidencia son la temperatura ambiente y el tiempo empleado en cada operación.
¿Qué ocurre con los microorganismos?A -4°C se inhibe el crecimiento de los microorganismos patógenos. Estos microorganismos son peligrosos para la salud ya que producen toxinas que pueden provocar intoxicaciones y en los casos más graves la muerte. El microorganismo patógeno más representativo (y utilizado como control) es el Clostridium Botulinum, responsable del botulismo y de la muerte de millones de personas en Europa antes de la invención de la refrigeración.
A -10°C se inhibe el crecimiento de los microorganismos alterativos responsables de la degradación de los alimentos.
A -18°C se inhiben todas las reacciones de Maillard responsables del pardeamiento y endurecimiento de los alimentos.
Esta temperatura es la fijada para la cadena de frío internacional. De esta forma se garantiza que en cualquier país, los productos congelados se mantendrán por debajo de esta temperatura.
A -70°C se anulan todas las reacciones enzimáticas y el alimento se conservaría indefinidamente.

DOSSIER LA CADENA DE FRÍO
“La innovación en frío vendrá marcada por el respeto al medio ambiente”

Entrevista a Alfonso Fernández, jefe de ventas Zona Noreste de Ramón Vizcaíno Refrigeración

Mónica Daluz 15/11/2008

Ramón Vizcaíno Refrigeración, compañía pionera en España en diseño, fabricación e instalación de sistemas y servicios en el control de temperaturas, centra su estrategia de mejora de la competitividad en la potenciación de las actividades de I+D+i. Hemos conversado con Alfonso Fernández sobre los puntos clave de la cadena de frío; nos cuenta que mantener la cadena de frío es posible, basta con cumplir la normativa.

Alfonso Fernández

Alfonso Fernández.

La cadena de frío es frágil, fácil de romper, y compleja, dada la intervención de distintos actores, ¿puede explicar cómo sería el proceso óptimo para un producto perecedero desde su fabricación hasta su consumo?

Sin entrar en detalles de las características físico-químicas del producto (lógicamente no es lo mismo hablar de jamones que de productos precocinados o helados) el proceso optimo siempre será aquel que mantenga inalterables esas características propias del producto a lo largo del proceso de elaboración, para lo cual es imprescindible respetar las temperaturas de conservación en cada fase del proceso productivo.

¿En qué momentos del proceso suele ponerse en “peligro” el mantenimiento de la cadena de frío?

En el transporte externo hacia otro punto geográfico hay momentos de manipulación de cargas que conllevan un contacto con aire no tratado o atemperado. Internamente, en el proceso de elaboración del producto en todas aquellas partes donde no se enfría o trata el aire, como pasillo o zonas de carga/descarga de cámaras.

¿Cuáles son los retos más importantes que tiene el sector y qué debe mejorarse en cada eslabón de la cadena, en definitiva quién tiene mayor responsabilidad y mayor trabajo por hacer: fabricante, envasador, operador logístico, distribuidor, incluso, consumidor…?

En la cadena de frío todos y cada uno de los agentes que manipulan el producto tienen su parte de responsabilidad en mantener intactas las características principales del producto. En Ramón Vizcaíno, como expertos en la tecnología y aplicaciones del frío, proporcionamos los medios adecuados para que la cadena del frío permanezca inalterable. Es decir, en toda la cadena del frío se deben respetar las temperaturas y humedades requeridas por el producto para que el ambiente donde se manipula sea capaz de respetar sus características originales (nutricionales, físico-químicas, microbiológicas, etc.)

Además, cada día todos lo productos perecederos se someten a la practicas sanitarias más exigentes para proteger la salud pública. Por tanto pensamos que todos los agentes involucrados en esta cadena de frío debemos cumplir con las normativas vigentes para mantener el atractivo hacia el consumidor final y crear valor para el negocio.

Hablemos de innovación, ¿qué tipo de tecnología frigorífica novedosa se está aplicando en el sector alimentario?

La innovación en el frío viene y vendrá marcada por ser respetuosos con el medio ambiente, es decir, buscar la mayor eficiencia energética en la producción y aplicaciones frigoríficas. Para ello están evolucionando mucho los sistemas de control electrónico sobre los circuitos frigoríficos, automatismos que lleven a la mayor seguridad y eficiencia del sistema frigorífico.

¿Cómo se garantiza al consumidor que la cadena de frío del producto no se ha interrumpido?

Existe una trazabilidad de temperaturas que se controla de manera automática mediante elementos de lectura como sondas, intercalados en todo el proceso productivo, para que cumplan con las exigencias del producto. Además se crean históricos que nos permiten ver los problemas que hayan podido surgir en la cadena del frío, mediante sistemas informáticos.

OPINIÓN

En clave de opinión: Multitudes fragmentadas

Mónica Daluz 15/11/2008

Y en el origen -de la sociedad de masas…-, el fabricante creó, el publicista vistió el producto, el comerciante lo prescribió y el consumidor lo acató. Después, el publicista diseñó el producto, el productor lo fabricó, el distribuidor lo sirvió y el consumidor lo recogió. Hoy, el consumidor pide, el publicista vende, el fabricante acata y el minorista… El minorista deberá buscar su lugar y aportar valor a esta cadena que ha invertido su dinámica y ha colocado al consumidor en la cima del mundo. El establecimiento -la venta- es el último paso, el final del camino, la culminación de toda estrategia. Quienes se llevan el gato al agua aplican la fórmula precio-entretenimiento, pero eso es sólo la superficie. El mar de fondo: la personalización.

De personalización se viene hablando desde mucho tiempo atrás; parece que fue ayer pero el marketing relacional es ya un clásico; los servicios a medida se imponen y hoy a nadie sorprende que las compañías luchen en sus mensajes publicitarios por ser los mejores en dar con esa frase que parece estar pensada sólo para uno, a pesar de su difusión masiva.

En el imperio del fast foot te confeccionan ensaladas a medida en cuestión de segundos, con tan solo señalar aquellos ingredientes que en ese instante te pide el cuerpo. En el reino del “todo es espectáculo”, una enorme tienda de muñecas propone al viandante crear una “amiga personalizada” -¿de qué película me suena…?-: ropa, complementos, peinados y, por su puesto, nombre -con partida de nacimiento que el cliente confeccionará en los PCs dispuestos a modo de self service-, a elegir; todo para garantizar que no habrá dos iguales. Mientras, por supuesto, pequeños y mayores pasan un buen rato.

En los 80 las empresas no buscaban retener al cliente, pues éste se hallaba irremediablemente entregado al fabricante, que era quien decidía qué productos comercializar. Una publicidad amable era suficiente para recordar a “tus” clientes que seguías ahí… Con la siguiente década llegó la liberalización de los mercados y el consumidor se encontró, de pronto, detentando el poder. Pudo elegir qué quería, cómo lo quería y cuándo lo quería. Y fue implacable, infiel y exigente, cambiaba de compañía en un santiamén y la competitividad de las empresas se desmoronó de un día para otro. Entonces, los mensajes publicitarios buscaron la seducción. Pero, en cualquier caso, una seducción que cortaba a todos por el mismo rasero…

Eso se acabó. Con el siglo XXI surge la necesidad de implantar una estrategia de CRM (costumer relationship management, o gestión de las relaciones con los clientes) con la que convertir a los clientes, en clientes fieles.

El CRM, que supone una orientación estratégica de la empresa hacia el cliente, trabaja el objetivo de aumentar el valor de la relación con éste. Se trata de una filosofía corporativa en la que se busca entender y anticipar las necesidades de los clientes existentes y también de los potenciales, apoyada en soluciones tecnológicas que facilitan su aplicación, desarrollo y aprovechamiento. El CRM no es un software milagroso, es una estrategia de negocio centrada en el cliente. Conseguir verdaderamente fidelizar al cliente implica conocerlo; saber quién es y cuáles son sus gustos y preferencias, para poder ofrecerle lo que quiera, cuando lo quiera y como lo quiera. En este sentido, este tipo de soluciones recogen de manera eficaz la información, lo que resulta básico para analizar y segmentar, y también permiten la comunicación posterior a través de los diferentes canales. Pero, además de las herramientas tecnológicas de recogida, almacenamiento y gestión de datos, son necesarias reglas en el funcionamiento interdepartamental de las empresas. Y de los asuntos internos pasemos al momento de la verdad, que está ahí fuera: en el “cara a cara” con el cliente.

El consumidor busca personalización, pero ¿hasta qué punto desea ser segmentado, reducido a tópico? En cualquier caso, la fragmentación constituye una oportunidad tanto para la industria como para la distribución, pues a ambos les sirve para innovar.

Los cambios estructurales que está experimentando nuestra sociedad, una sociedad en la que ha tenido lugar una explosión de la individualidad que nos ha conducido al imperio del “yo”, parecen venir a confluir en un mismo punto: la fragmentación. Fragmentación de la población, del gasto, de las distintas opciones de vida; por tanto, de las opciones de consumo. El hogar unipersonal, por ejemplo, cambia completamente el concepto de consumo del hogar clásico. Las necesidades del hogar de un solo componente son muy distintas a las de un hogar tradicional más numeroso: los gustos personales del individuo marcan totalmente el consumo; los formatos y envases tienen que adaptarse a las monodosis. Las aproximaciones al consumidor del futuro hablan de un incremento de los seniors, de los hogares unipersonales y de la inmigración, y también predicen que se desarrollarán más y distintas misiones de compra y de que iremos a comprar todavía menos veces. Resulta evidente la necesidad de proponer una oferta diferenciada dependiendo del público o públicos objetivo al que busquemos llegar. Los fabricantes deberán llevar a cabo innovaciones cada vez más radicales, focalizadas y distintas entre sí, y los distribuidores deberán también tener en cuenta las distintas características de los compradores y del acto de compra y afinar así el plan de ejecución de la tienda.

Además de dar respuesta a nuevos colectivos sectoriales otras claves del shopper del futuro son la salud, el placer, la conveniencia y el precio, nuevos ejes del mercado español y europeo los próximos años. La compra inteligente y la valoración de la información detallada, desde ingredientes y fecha de caducidad hasta nuevos datos sobre la trazabilidad, o el rechazo al exceso de embalaje, sólo el necesario para mantener intactas las cualidades del producto, son otras pistas para conocer al consumidor. Su comportamiento con respecto al precio no es uniforme. En la era del low cost los productos básicos o recurrentes el precio es fundamental pero no así en los aspiracionales, en los que un alto precio puede, incluso, ser atractivo.

Recordemos el dato de que la “cesta pequeña”, aunque a la baja, sigue siendo mayoritaria, copando un 57 por ciento de los actos de compra, aunque su peso en valor representa el 32 por ciento. Las “cestas grandes”, destinadas a llenar la despensa, representan el 6 por ciento de los actos de compra y el 23 por ciento del valor total del mercado, pero las cestas grandes implican más riesgos para fabricantes y distribuidores que ven reducir sus posibilidades de ser escogido, de manera que serán clave las acciones sobre la presencia en el lineal. Diferenciación o desaparición.
Imagen

Este cúmulo de imperativos sociales y de mercado hace que la gestión del frío se sofistique y ello incrementa la complejidad de los procesos logísticos implicados. Ahí van algunos ejemplos de nuevos parámetros a incluir en el cóctel estratégico de la gran distribución: Waitrose, en el Reino Unido, entiende que las compras efectuadas por la mañana cumplen distinta función que las vespertinas, así que dispone de lineales de venta impulsiva que cambian de surtido dos veces al día. El grupo belga Delhaize ensaya con las posibilidades domóticas de la casa del futuro: la nevera inteligente gestiona el stock de alimentos y propone una lista de compra que el usuario debe validar; el aparato envía el pedido a Delhaize, que lo prepara y le comunica cuándo estará disponible. La filial del grupo Auchan en Francia, AuchanDrive.fr, propone la compra por internet a los mismos precios que el hipermercado y se establece día y hora de recogida en el almacén, sin bajarse del coche. La pequeña cadena Booths Supermarkets, en una apuesta por la calidad de sus productos y por los alimentos saludables y ecológicos, ha llegado a acuerdos con proveedores regionales de alimentación fresca y sus tiendas se dividen claramente en dos partes: productos frescos y productos envasados. Este último ejemplo, unido a todo lo dicho sobre la cadena de frío y su fragilidad, nos conduce a una pregunta: Para poder consumir alimentos frescos que mantengan todas sus propiedades ¿habría que plantear un sistema de distribución local? ¿Es ello es posible en un mundo global? Y más aún ¿es deseable? Lo cierto es que a la gestión de lo “glocal” aún le queda largo recorrido; no es tan fácil “pensar global y actuar local”. Ahí están los mercados de granjeros. Hay un verdadero boom de ellos en Estados Unidos, en concreto en la comarca del Grand Canyon, en Arizona. Allí se intercambian recetas, se suceden acaloradas discusiones políticas y los niños corretean entre los puestos de hortalizas y las jaulas de pollos, pero, sobre todo, está siendo cuna de una tendencia en alza: el consumo de producto local. Además de estos mercados al aire libre, los habitantes de la zona están viendo proliferar redes de tiendas de distribución para alimentos locales. Los beneficios de esta nueva economía son numerosos. De entrada, el dinero gastado localmente permanece en la comunidad. Con demasiada frecuencia el trasiego de mercancías contraviene la lógica económica; resulta paradójico y absurdo que los granjeros de una región exporten la mayor parte de sus alimentos hacia el mercado global de materias primas, mientras que sus propias comunidades vuelven a comprar muchos de los mismos productos a través de una red internacional de intermediarios. Se trata de comida más costosa de comprar, que pierde parte de su frescura, reduce su calidad nutricional e incrementa la probabilidad de trasmitir enfermedades.

Los proyectos alimentarios locales están experimentando un rápido crecimiento en toda Norteamérica y se constata cada día que pasa que éstos están contribuyendo a la mejora de la salud y la riqueza de la comunidad. Estos cambios se están dando en sistemas alimentarios tanto rurales como urbanos. Prueba del auge de esta corriente es que chefs y restaurantes se han apuntado a la tendencia “compre fresco, compre local” abasteciéndose de productos de la zona. La cuestión es que en las sociedades desarrolladas, cada vez son más las voces que están promoviendo una reflexión a cerca de la comida y su recorrer. Por tanto, los implicados en la cadena de frío tienen ante sí un reto al que deben dar una respuesta rápida y de calidad. Y en el segmento del producto perecedero, calidad es sinónimo de frescura.

El envase entra en acción

El envase entra en acción
DOSSIER
ENVASES Y EMBALAJES
Entrevistas a Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene, y Javier Blanco, responsable de desarrollo de EPC de AECOC.

Le llaman el vendedor silencioso, y es que casi un 70 por ciento de la decisión de compra se lleva a cabo en el punto de venta. Expositores de mostrador o suelo, carteles, displays, portafolletos, rótulos luminosos, banderolas, adhesivos de suelo, etc.; todo el material PLV debe contemplarse como el momento último antes de la compra. Allí está el producto, ante los ojos del consumidor y junto al resto de productos de la competencia, enfundado en su traje de gala, diseñado especialmente para la ocasión: el envase.
Pero además de su función persuasiva e informativa, el envase va a ser determinante en aspectos tan importantes como la seguridad alimentaria, tanto por la introducción de tecnologías de monitorización del contenido, como por el comportamiento activo del envase sobre el producto. Los envases inteligentes están marcando la evolución y revolución del sector del packaging. En este reportaje encontrarán información sobre las tendencias del universo del envase, tendencias que revelan que contenido y continente se han repartido el protagonismo, que producto y envase forman un equipo cada vez más compenetrado. El envase incorpora nuevas funciones y el producto cobra valor en su interior. Los envases cambian de rol y hoy, de contenedores pasivos, pasan a ser instrumentos, muy, pero que muy activos…
Poder de seducción
El diseño del packaging puede ser decisivo a la hora de elegir comprar uno u otro producto. El envase y embalaje tienen unas particularidades que los diferencian de otros soportes comunicativo-publicitarios: son tridimensionales y técnicamente complicados, y deben cumplir determinados requisitos como la ergonomía, la durabilidad, la legibilidad de la información y la seguridad, además de resolver el modo de fabricarlo industrialmente a un precio razonable. Pero las complicaciones no acaban aquí, pues el diseño de un nuevo envase debe ser diferente y a la vez parecido a los de su categoría; nadie compraría leche presentada en un envase que nos recuerde el de un detergente. Mónica Daluz / pdf

texto completo en html

DOSSIER ENVASES Y EMBALAJES

Diseño, tendencias y tecnologías del sector del packaging

El envase entra en acción

Mónica Daluz 10/07/2008

Le llaman el vendedor silencioso, y es que casi un 70 por ciento de la decisión de compra se lleva a cabo en el punto de venta. Expositores de mostrador o suelo, carteles, displays, potafolletos, rótulos luminosos, banderolas, adhesivos de suelo, etc.; todo el material PLV debe contemplarse como el momento último antes de la compra. Allí está el producto, ante los ojos del consumidor y junto al resto de productos de la competencia, enfundado en su traje de gala, diseñado especialmente para ocasión: el envase. Pero además de su función persuasiva e informativa, el envase va a ser determinante en aspectos tan importantes como la seguridad alimentaria, tanto por la introducción de tecnologías de monitorización del contenido, como por el comportamiento activo del envase sobre el producto. Los envases inteligentes están marcando la evolución y revolución del sector del packaging. En este reportaje encontrarán información sobre las tendencias del universo del envase, tendencias que revelan que contenido y continente se han repartido el protagonismo, que producto y envase forman un equipo cada vez más compenetrado. El envase incorpora nuevas funciones y el producto cobra valor en su interior. Los envases cambian de rol y hoy, de contenedores pasivos, pasan a ser instrumentos, muy, pero que muy activos…

El envase y el enbalaje deben cumplir requisitos como la ergonomía, la durabilidad, la legibilidad y la seguridad

El envase y el enbalaje deben cumplir requisitos como la ergonomía, la durabilidad, la legibilidad y la seguridad.

Poder de seducción

El diseño del packaging puede ser decisivo a la hora de elegir comprar uno u otro producto. El envase y embalaje tienen unas particularidades que los diferencian de otros soportes comunicativo-publicitarios: son tridimensionales y técnicamente complicados, y deben cumplir determinados requisitos como la ergonomía, la durabilidad, la legibilidad de la información y la seguridad, además de resolver el modo de fabricarlo industrialmente a un precio razonable. Pero las complicaciones no acaban aquí, pues el diseño de un nuevo envase debe ser diferente y a la vez parecido a los de su categoría; nadie compraría leche presentada en un envase que nos recuerde el de un detergente.

Tratar de ser original a cualquier precio, utilizando códigos no propios del producto en colores, formas o texturas, sólo sirve para desinformar. Eso en cuanto a categoría de producto, pero, además, cada nuevo envase de un mismo fabricante debe mantener una imagen homogénea para contribuir con él a crear imagen de marca. No en vano, el consumidor pasa más tiempo con el envase de un producto que con cualquier anuncio de televisión.

En materia motivacional, hemos pasado de una comunicación basada en la información sobre el producto y que apelaba a los elementos objetivos del mismo, a una centrada en los beneficios que se obtienen al consumirlo. La mayor cultura comunicativa del consumidor ha permitido una sofisticación de los mensajes -más simbólicos- que buscan sintonizar con el comprador a través de la transmisión de los valores y las emociones.

En el punto de venta, la tendencia se dirige a proporcionar un encuentro integral del consumidor con la marca, con la proliferación de corners y espacios exclusivos.

… Y al final del recorrido: el segundo lineal. Durante el tiempo en que el producto sea utilizado, la funcionalidad del envase, -sobre todo en alimentación y limpieza- reforzará el mensaje y fidelizará al cliente o, por el contrario, hará que éste no vuelva a comprar el producto.

La comunicación en el envase se redirige hacia la condensación de símbolos

La comunicación en el envase se redirige hacia la condensación de símbolos.

Cuestión de percepción

La comunicación en el envase se redirige hacia la condensación de símbolos, como el contenido de azúcar o materia grasa, ante la necesidad del consumidor de tener información nutricional sobre el producto de forma inmediata. A esto se añade que se incrementará la información sobre equilibrio nutricional. Todo ello reforzará la función informativa del envase.

El envase dispone tan solo de unos pocos segundos para atraer la atención del cliente, de modo que se requerirán diseños que tengan un gran poder de comunicación, con colores llamativos o formas singulares y mensajes breves y efectivos, que aporten a la marca un alto poder de recuerdo, teniendo en cuenta la diversidad de productos similares y, por tanto, la necesidad de diferenciación, y el hecho de que el tiempo dedicado a la compra se reduce. Es la lucha por implantar en el cerebro del consumidor un sello inconfundible, el sello de nuestra marca, porque es más fácil memorizar una marca que un producto; además, el producto al desnudo casi nunca se ve y es el envase, con su infinito poder de seducción, quien tendrá la última palabra.

Tendencias

El punto de partida: adaptarse a las necesidades del usuario. El consumidor exige alimentos cada vez más seguros, nutritivos, duraderos y de alta calidad, y este proceso de adecuación está arrojando al mercado nuevos formatos de envases, así como nuevos materiales.

El envasado alimentario está centrado en dar respuesta a la demanda de comodidad y seguridad, y esto se traduce en ofrecer envases fáciles de abrir y que puedan cerrarse una vez abiertos. La conciencia medioambiental y la diferenciación son otros de los elementos que el sector debe considerar. Las últimas tendencias podremos verlas dentro de unos días en la feria Interpack, que se celebra en la ciudad alemana de Düsseldorf entre los días 24 y 30 de abril.

De la venta asistida al libre servicio. Un nuevo lenguaje: el producto habla

El desembarco de los formatos de libre servicio en España en los 70 se topó con una oferta de productos concebidos para su venta tras la vitrina. Distribución y fabricantes se pusieron a trabajar en emblistados, retractilados y packaging, en fin, en la presentación del producto. Según la consultora Wexter Box, estudios recientes concluyen que “la exposición, el embalaje y la venta libre servicio contribuyen a aumentar las ventas entre un 30 y un 50% con respecto al modo tradicional”.

Asimismo, la disposición de las mercancías en el lineal (a la altura de los ojos y al alcance de la mano) y una señalización clara y motivadora, son elementos fundamentales para que el producto se venda él mismo. La disposición del producto marcará el flujo de circulación de los clientes, dando lugar a zonas frías y zonas calientes. Para llevar al cliente a recorrer todo el establecimiento no es necesario recurrir a la estrategia Ikea; puede hacerse de un modo más sutil, tan sólo colocando los productos de mayor consumo al fondo del local el cliente transitará a lo largo del pasillo y podrá ser sometido a constantes llamadas de promoción que fomenten la compra por impulso.

A medida

El envase está al servicio del producto, se adapta a él según los requerimientos específicos del alimento que contenga; diseño, permeabilidad, composición de gases, tipo de material, etc. vendrán definidos por el contenido.

A medida también del ritmo de vida de los tiempos que vivimos, ahí está toda la gama de productos listos para cocinar, y que permiten su elaboración sin necesidad de sacarlos del envase. Estas soluciones, además de prolongar la vida comercial del producto, mejoran la higiene.

La comodidad, la salud y el bienestar, la sostenibilidad o el envejecimiento de la población son algunas de las tendencias sociales que se traducen en tendencias en el envasado. Así, encontramos alimentos funcionales, bebidas multivitamina, otras que reducen el nivel de colesterol o bebidas con un bajo índice glucémico. La necesidad de economizar nuestro tiempo ha llevado a la industria del envase a pensar en soluciones relacionadas con el momento del consumo del producto, tamaños reducidos, para porciones…

La importancia que está cobrando el target senior hace que la industria del envase tenga en cuenta algunos elementos de los que este numeroso colectivo se ha venido quejando reiteradamente: letras demasiado pequeñas en la etiqueta, manipulación compleja, necesidad de aplicar mucha fuerza, entre otras.

Envases activos e inteligentes

El objetivo del envasado activo es la integración de mecanismos que controlen la calidad y seguridad del producto que contiene, como reguladores de humedad, absorbedores de oxígeno o los envases antimicrobianos. Los envases inteligentes, por su parte, monitorizan las condiciones del alimento, proporcionan información sobre la calidad del mismo durante su transporte y almacenamiento. Para ello, incorporan (o deberíamos decir incorporarán…) sistemas que reaccionan ante cambios de temperatura producidos en el interior del envase, por ejemplo cambiando de color (son los indicadores de tiempo-temperatura o ITT); marcadores que indicarán la concentración y el nivel de vacío o de gas en su interior o el nivel de degradación del producto, entre otras posibilidades.

Envases que se comen…

Los recubrimientos comestibles, a base de polisacáridos, proteínas y lípidos, constituyen otra de las tendencias del sector. Con ellos se consigue, por un lado, alargar la vida útil de los alimentos y, por otro, ayudar a controlar las condiciones superficiales del mismo. Puede actuar también como barrera para la transferencia de humedad, gases y difusión de oxígeno entre el alimento y el ambiente que le rodea, y participar en la retención de aromas.

Objetivo: frescura. Más tecnología para lograr productos más naturales

Parece una contradicción pero el largo recorrido de los alimentos desde su lugar de origen a nuestra mesa obliga a darle la vuelta al asunto. A la vista está que acortar ese camino no es factible, por lo menos tal y como hoy están organizados los asentamientos humanos, en los que la urbe se convierte en el hábitat natural de la era de la globalización, a lo que se une la sofisticación de las exigencias de un consumidor que no parece dispuesto a renunciar a productos fuera de temporada o de fuera del mercado local. Así pues, con el trasiego de mercancías, arriba y abajo, con los productos viajando de un lado a otro del planeta, las tecnologías de envasado tienen en su mano la responsabilidad y el reto de, por un lado, establecer sistemas de control que aporten información sobre las vicisitudes del producto en su deambular, y, por otro, ingeniárselas para que el producto mantenga sus propiedades y su frescura.

La investigación en el campo de la conservación está centrada en la búsqueda de tratamientos térmicos alternativos y optimización de los tradicionales, así como hacia el desarrollo de tratamientos no térmicos de conservación. En cualquier caso, el objetivo es conseguir productos más sanos, con mayor vida útil, al tiempo que ofrecer alimentos mínimamente procesados. En este sentido, los tratamientos no térmicos son menos agresivos para los alimentos y persiguen ofrecer un producto con características cercanas a las de un producto fresco. Entre los tratamientos no térmicos de conservación, encontramos la tecnología de pulsos eléctricos, la utilización de ozono, las altas presiones, la bioconservación, la irradiación o los pulsos de luz.

En cualquier caso, los últimos informes publicados por la empresa de estudios de mercado Datamonitor, revelan que el consumidor “está dispuesto a pagar más por envases que garanticen la frescura de los alimentos.”

Mucho por ver

El sector del envasado tiene aún muchas bazas por jugar, aunque deberá tener paciencia porque la mayoría de las soluciones se encuentra aún en fase de investigación. En la rampa de salida, las nanotecnologías, la tecnología genética, que seguirá creando alimentos con nuevas propiedades, y la nutrigenómica, utilizada para satisfacer las necesidades personales de salud y preferencias de determinados grupos de consumidores.

En materia de seguridad, a destacar, la biología molecular, que se aplicará al control e identificación de patógenos. En este apartado podemos añadir los sistemas de prevención de riesgos, como la microbiología predictiva o la trazabilidad, que constituyen campos de investigación que dan algunas pistas sobre las innovaciones futuras.

Pero aún hay más; los envases vegetales y los biopolímeros, por ejemplo. La necesidad de reducir la gran cantidad de residuos no degradables que genera el sector del envase, está llevando a investigar sobre nuevos materiales que no tengan este handicap, como los procedentes de residuos de algunas plantas. Los llamados envases vegetales se están elaborando, sobre todo, a partir de almidón de trigo. Por otro lado, cabe mencionar también la investigación sobre polímeros. Los bioplásticos de nueva generación retienen sus propiedades fisicoquímicas termoplásticas a lo largo del ciclo de vida del producto manufacturado pero, una vez depositados en condiciones de compostaje o metanización, se biodegradan completamente del mismo modo que los residuos orgánicos, es decir, son transformados por microorganismos en agua, dióxido de carbono y/o metano a un ritmo equivalente o superior al de la celulosa. En cualquier caso, parece que el sector del envase debe comunicar de forma más llamativa sus iniciativas medioambientales.

El sector del envasado tiene aún muchas bazas por jugar, la mayoría de ellas se encuentra aún en fase de investigación

El sector del envasado tiene aún muchas bazas por jugar, la mayoría de ellas se encuentra aún en fase de investigación.

Es prioritario

La investigación en conservación va más allá de la satisfacción de las necesidades de los mercados ricos, o de las oportunidades de negocio en nuevos nichos. Hallar el modo de incrementar el tiempo de conservación de los alimentos, garantizando la salubridad de los mismos, puede contribuir a paliar lo que constituye un grave problema en los países en desarrollo. El dato no es banal: entre un 30 y un 50% de los productos alimentarios en los países en desarrollo y Europa del Este se estropean por el uso de envases inadecuados sumado a la poca eficiencia de los canales de distribución. El incremento de los precios de los alimentos comienza a ser muy preocupante; un horizonte de escasez de agua y materias primas que hace que ya no podamos permitirnos el lujo del despilfarro.

DOSSIER ENVASES Y EMBALAJES

“Al consumidor europeo no le gusta ver sistemas activos consistentes en sacos o bolsitas”

Entrevista a Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene

Mónica Daluz 10/07/200

El Instituto Tecnológico del Embalaje, Transporte y Logística (Itene) trabaja desde Godella (Valencia) en proyectos de investigación, desarrollo e innovación para empresas y clientes en el ámbito del envase y embalaje, transporte y logística, tecnología de la información y comunicaciones y en calidad, medio ambiente y seguridad. Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, habla para Interempresas a propósito del envasado en el sector alimentario.

Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene

Consuelo Fernández, responsable de la Línea Tecnológica de Interacción Producto-Envase-Entorno, de Itene.

¿Cuáles son las innovaciones más importantes que vamos a ver en el mercado en materia de envasado de productos alimentarios?

Por un lado, la utilización de sistemas de envase activo con los agentes activos incorporados en el material de envase. En este campo está habiendo una clara tendencia a utilizar sustancias naturales, en el caso de sistemas activos que liberan sustancias beneficiosas para el alimento: agentes antioxidantes y/o antimicrobianos… Por otro lado, la utilización de “envases inteligentes”. La integración de la tecnología de identificación por radio frecuencia (RFID) en los envases y embalajes para, de esta manera, garantizar en cada momento la trazabilidad del producto envasado. Si además estos tags de RFID se dotan de sensores de temperatura y humedad, podrán monitorizarse en todo momento las condiciones de humedad, temperatura, etc.

Los envases con indicadores tiempo-temperatura, de frescura, de crecimiento microbiano, de maduración, de fugas, etc., son también envases que se comunican con el consumidor mediante un cambio visual fácilmente detectable por el ojo humano, comunicando si se ha sobrepasado alguna temperatura umbral, si ha disminuido el grado de frescura del producto envasado, si hay fugas, entre otras incidencias.

Por último, y debido al incremento de los precios del petróleo, al futuro agotamiento del mismo y a los problemas medioambientales que producen los residuos de envase, se está investigando en la generación de materiales plásticos convencionales a partir de fuentes renovables en lugar del petróleo, y en la obtención de materiales biodegradables y/o compostables.

¿Qué beneficios aportan a la industria alimentaria estas innovaciones? ¿Y al consumidor?

Los sistemas de envasado activo permiten alargar la vida útil de los alimentos y/o mejorar su calidad y seguridad. En ocasiones pueden suponer una sustitución a los sistemas de conservación utilizados por la empresa, como por ejemplo: evitando la adición de grandes cantidades de conservantes y aditivos al alimento.

Esta es la tendencia actual: alimentos libres de aditivos, que beneficia tanto a la industria alimentaria porque vende más y al consumidor porque no ingiere los aditivos o, si lo hace, no será en concentraciones tal elevadas. Cuando los aditivos se adicionan directamente al alimento, puede producirse una pérdida de actividad y consumos rápidos de los mismos, y también puede darse el caso de que los antioxidantes adicionados actúen como pro-oxidantes a esas concentraciones elevadas. Todo esto puede evitarse con la utilización de los sistemas de envase activo.

Por otro lado, cuando los sistemas activos liberan sustancias beneficiosas al alimento, pueden encontrarse otras ventajas como una migración controlada del aditivo, de forma que se vaya consumiendo a medida que se va liberando y sólo suministre la cantidad que se requiere, evitando excesos.

Otro interesante aporte para la empresa es que pueden sustituir otros sistemas como el envasado en atmósfera modificada (aunque hay quienes clasifican el MAP como un tipo de envasado activo) o a vacío. O bien pueden combinarse con estos sistemas para mejorar la calidad, seguridad y vida útil.

No obstante, a pesar de todos los beneficios que pueda suponer la utilización de estas tecnologías es necesario respetar la legislación, tanto de materiales en contacto con alimentos como de aditivos alimentarios en el caso de sistemas que liberen sustancias activas al alimento. Porque se puede evitando el deterioro de un alimento y sin embargo introducir sustancias que resulten nocivas para el consumidor. Todo lo que salga al mercado debe estar completamente estudiado y haberse verificado su seguridad alimentaria, aunque en este sentido no es muy diferente al de otros muchos productos o tecnologías.

En relación a los dispositivos comunicativos integrados en el envase, las ventajas son que se puede seguir la trazabilidad del producto a lo largo de la cadena de suministro y controlar la calidad y ciertos parámetros críticos tales como temperatura, humedad, existencia de fugas, etc. Esto puede evitar pérdidas y reclamaciones importantes por productos en mal estado, lo cual es útil para ambas partes: industria alimentaria y consumidor.

Se incrementa así la información que se le da al consumidor acerca del producto. Vamos a llegar a tener etiquetas que con un lector podamos conocer la fecha de envasado y caducidad, los ingredientes y alérgenos, beneficios que aporta el alimento….

Por lo que se refiere a los materiales biodegradables una clara ventaja para todos, es la reducción de residuos, la adopción de una mayor conciencia medio-ambiental. El marketing de “lo verde” ahora es muy importante.

¿Es el consumidor escéptico a la aplicación de tecnología en los envases alimentarios? ¿Cómo se conjuga dicha “tecnificación” con la tendencia hacia la proliferación de la cultura “bio”?

Es probable que haya escepticismo, pero por desconocimiento de la tecnología y quizás por precio.

Desde luego al consumidor europeo no le gusta ver sistemas activos consistentes en sacos o bolsitas que vayan dentro del producto cuyo contenido pueda ingerirse por error, a pesar de las advertencias del etiquetado. Por este motivo está habiendo una tendencia a la utilización de sistemas activos que vayan incorporados en el material de envase y que no sean visibles.

No obstante, lo que está claro es que al consumidor le gusta tener un alimento seguro y de calidad y en determinados casos va a valorar mucho que tenga una vida útil más larga. En el caso de alimentos frescos o mínimamente procesados hay ocasiones en que se tiran sin haber abierto ni siquiera el envase.

Puede que el consumidor sea más receptivo a los envases activos que retienen sustancias perjudiciales (como por ejemplo, los que eliminan oxígeno) y no a los que liberan sustancias beneficiosas al alimento, por la tendencia de evitar aditivos en el producto. Sin embargo, si se trata de sustancias naturales que incluso pueden aportar beneficios y evitan la adición directa elevada de aditivos en el alimento, está mejor visto por parte del consumidor. En este sentido se conjuga bien con la cultura “bio”.

Centrémonos en los envases activos.

Las distintas interacciones alimento-envase-entorno (migración, permeación, sorción) pueden llegar a utilizarse de forma beneficiosa en los productos, mediante los denominados “envases activos”. Se trata de materiales y objetos destinados a ampliar el tiempo de conservación, o a mantener o mejorar el estado de los alimentos envasados.

Son sistemas diseñados para incorporar deliberadamente componentes que transmitan sustancias a los alimentos o a su entorno (migración positiva), o que absorban sustancias de los alimentos o de su entorno (sorción y permeación positivas). Los envases activos tradicionales son aquellos separados del alimento y del envase en forma de bolsitas o saquitos. Actualmente, se presentan con gran número de diseños: integrados en el envase (en las paredes de un film, bandeja, botella, en la capa intermedia de estructuras multicapa) o en su tapa, en forma de etiquetas, hot-melt, cintas adhesivas, juntas, tapones, etc.

Las tecnologías de envase activo son muy diversas y llevan comercializándose desde los años ochenta en Japón y Australia. En Europa, algunas de estas tecnologías en su versión más simple también llevan utilizándose desde hace años, incluso sin saberlo, como es el caso de los sistemas que retiran el etileno producido por ciertas frutas y hortalizas como el plátano, el brócoli, el kivi o el aguacate, cuya senescencia se ve acelerada por la presencia de esta sustancia. La pulverización de etanol también se utiliza ampliamente en productos de bollería y panadería ya que reduce el crecimiento de mohos.

Fuera de este tipo de ejemplos, la utilización de envases activos en Europa ha estado muy limitada, debido a una serie de factores. En primer lugar señalar que la legislación europea de listas positivas supone que sólo están autorizados aquellos materiales y sustancias incluidos en las listas, lo cual implica que los sistemas activos no estaban autorizados hasta la entrada en vigor del Reglamento Europeo (CE) Nº 1935/2004, que los define y autoriza junto con los sistemas inteligentes. Actualmente existe un borrador de Directiva de materiales y objetos activos e inteligentes que tiene como objetivo su regulación específica. A esto cabe añadir que existe un cierto desconocimiento sobre la respuesta del consumidor europeo y por tanto sobre la repercusión económica en las empresas, aunque ya que muchas ya han incorporado estas tecnologías.

Los sistemas de atmósfera modificada han tenido un gran éxito, quizás porque sólo utiliza “gases inocuos”. Y, por último, el consumidor europeo no parece aceptar la presentación tradicional de la bolsita separada del envase, con un etiquetado que dice “No ingerir”. No obstante tiene mayor aceptación de aquellos sistemas activos que “no se ven”.

Póngame un ejemplo de uno de estos envases activos y cuénteme cómo funciona

Los sistemas absorbedores o secuestradores de oxígeno, por ejemplo. Estos sistemas tienen como objetivo el secuestro del oxígeno que entra desde el exterior o que se encuentra presente en el espacio de cabeza del producto, consiguiendo una reducción de los niveles de oxígeno, hasta diez veces más que con el envasado a vacío. Su utilización permite por ejemplo: reducir la oxidación de componentes del producto, como grasas o aceites; limitar el crecimiento de microorganismos aerobios; limitar la respiración de productos frescos; evitar la degradación de nutrientes como la vitamina C; preservar el sabor y características propias del producto; evitar la decoloración, y alargar la vida útil.

La activación de estos sistemas suele hacerse en el momento de envasado, por la presencia de agua o por radiación infrarroja o ultravioleta.

Muchos absorbedores de oxígeno consisten en metales y óxidos metálicos en polvo, ditionito sódico, ascorbatos o hidrocarburos insaturados, y actúan mediante una reacción redox. En ocasiones, pueden combinarse varias tecnologías de sistemas activos para obtener un producto de mejor calidad y más seguro. Por ejemplo, una bolsita puede contener un secuestrador de oxigeno y un emisor de etanol (polvo de hierro y zeolita con etanol), si se quiere potenciar la inhibición del crecimiento de mohos.

Actualmente pueden encontrarse numerosas empresas suministradores de sistemas activos entre las que podemos citar a Mitsubishi Gas Chemical Co. (Japón), Grace Performance Chemicals (U.S.A.), Advanced Oxygen Techologies Inc. (U.S.A), BP Amoco Chemical (U.S.A.), Crown Cork and Seal (U.S.A), Multisorb Techologies Inc. (U.S.A), Pillsbury Co. (U.S.A) nipón Soda Co. (Japón)…

¿Es factible la generalización de estas innovaciones tecnológicas en términos de rentabilidad o su repercusión en el precio del producto va a retrasar que la industria alimentaria las adopte?

Evidentemente la utilización de envases activos encarece el producto, y este coste podrá asumirse por la empresa y el consumidor en función del valor añadido que tenga el producto y cómo sea de valioso. En cada caso concreto será necesario estudiar la relación costes/beneficio.

Ya hay numerosas empresas que utilizan la tecnología de envasado activo porque les compensa, lo que ocurre es que quizás no es algo conocido; para ello tienes que estar metido en este mundillo. En la línea de Interacción producto-envase-entorno dentro del área de Envase y Embalaje de ITENE tenemos numerosos contactos con empresas que utilizan esta tecnología. Nuestro trabajo es desarrollar sistemas de envase activo a medida de la empresa y/o verificar la seguridad alimentaria de los nuevos materiales y envases.

DOSSIER ENVASES Y EMBALAJES

Las etiquetas de identificación por radiofrecuencia incorporan un chip con una gran capacidad de almacenamiento de datos

El futuro: envases que cuentan su historia

Mónica Daluz 10/07/2008

Existen ya nuevos objetos cotidianos que gracias a los estándares de conectividad inalámbrica y a las tecnologías de posicionamiento, como la RFID, que crean un enlace permanente a través del espacio hertziano entre el objeto y una base de datos online, permanecen localizados en todo momento en el espacio y en el tiempo dejando constancia de la particular historia de su paso por nuestras vidas.

El futuro nos depara la incorporación en los envases alimentarios de la etiqueta de identificación por radiofrecuencia (RFID tags). Se trata de unos chips con antena que transmiten y emiten señales a través de ondas de radio y que pueden tener una gran capacidad de almacenamiento de datos. Estas etiquetas tienen un código numérico internacional, el EPC (Electronic Product Code), y su objetivo es posibilitar el seguimiento del recorrido de los productos a lo largo de toda la cadena.

El primer ámbito en el que ha comenzado a utilizarse este sistema ha sido el logístico; para la implantación masiva en los productos de consumo habrá que esperar, debido al precio de las tarjetas que aún es alto. Inventarios automáticos, precisos, transparentes y a bajo coste; rápidas localizaciones de producto; control de caducidades; facilidad de cambios de precios; gestión de devoluciones; identificación de falsificaciones; o acabar con las colas en la caja del supermercado, son algunos de los beneficios que aporta esta nueva tecnología, que abrirá las puertas de la llamada “internet de objetos”, posibilitando el control absoluto sobre un mundo de productos que deambulan por el espacio con su propia identidad y capaces de explicarnos la historia de su existencia.

No todas son iguales

– Etiquetas activas: Éstas cuentan con una batería que amplía el radio de lectura.

– Etiquetas pasivas: Utilizan el campo magnético generado por el lector RFID para activarse. El radio de lectura es menor pero el coste unitario es más bajo que el de las etiquetas activas.

– Etiquetas de sólo lectura/un solo uso: una vez codificada la información en la etiqueta, ésta no se puede modificar. Para obtener el máximo partido de ellas, deben estar conectadas a una base de datos con información detallada sobre el artículo. Son las más baratas.

– Etiquetas RFID de lectura/escritura: La flexibilidad de estas etiquetas son recomendables en caso de almacenes remotos desde los que no es posible conectar con la base de datos.

Tipos de envase activo

Sistemas absorbedores de:

Oxígeno (hierro, ácido ascórbico, glucosa-oxidasa, polímero insaturado,..)

Humedad (gel de sílica, arcilla, sal anhidra…)

Exudados (celulosa, poliacrilato de sodio…)

Dióxido de carbono (carbonato sódico, lima,..)

Etileno (permanganato potásico, zeolitas…)

Olores (carbón activado, zeolitas…)

Sistemas emisores de:

Inhibidores (ácidos orgánicos, enzimas, aceites esenciales, iones metálicos (plata)…; antioxidantes, antimicrobianos…)

Dióxido de carbono (carbonato cálcico, carbonato de hierro, bicarbonato sódico/ácido ascórbico,..)

Vapor (almohadillas, gel superabsorbente hidratado…)

Aditivos (ácidos orgánicos, enzimas, vitaminas…)

Sistemas con efecto térmico:

Envases auto-enfriables

Envases auto-calentables

Susceptores de microondas

Sistemas que controlan:

Dióxido de carbono, oxígeno, humedad (atmósfera modificada, films permselectivos y microperforados para productos que respiran: frutas, verduras, hortalizas…)

Aroma

Etileno

Presión

Sistemas generadores de:

Espuma

DOSSIER ENVASES Y EMBALAJES

“El código de barras y el chip de identificación tienen por delante un largo futuro de convivencia”

Entrevista a Javier Blanco, responsable de desarrollo de EPC de AECOC

Mónica Daluz 10/07/2008

El futuro del código de barras en la alimentación está en entredicho por la aparición de una nueva tecnología que podría relegarlo. Interempresas ha hablado con Javier Blanco, responsable de desarrollo Electronic Product Code (ECP- Código Electrónico de Producto) de la Asociación Española de Codificación Comercial (Aecoc), sobre esta situación y otras cuestiones vinculadas al futuro de los sistemas de identificación en los envases.

Javier Blanco, responsable de desarrollo de EPC de AECOC

Javier Blanco, responsable de desarrollo de EPC de AECOC.

¿Está el código de barras llamado a desaparecer, o convivirá, en un futuro, con el EPC?

En AECOC-GS1 España, la organización que impulsa el desarrollo y la promoción del EPC en nuestro país, estamos convencidos de que el código de barras tradicional y el nuevo chip de identificación de productos tienen por delante un largo futuro de convivencia.

No en vano, el código de barras tradicional, que AECOC también gestiona en nuestro país, se emplea con éxito en todo el mundo y en los más diversos sectores profesionales y es un sistema de identificación verdaderamente útil que continúa aportando valor a la gestión de las empresas.

¿En qué tipo de productos se justifica aplicar esta nueva tecnología?

l EPC (Electronic Product Code) es un sistema estándar de identificación de artículos que utiliza la tecnología de radiofrecuencia de identificación y que permite acceder a la información sin necesidad de establecer contacto físico con el producto. En este sentido amplía aún más las posibilidades del código de barras tradicional.

Se trata de un sistema verdaderamente útil para cualquier tipo de artículos. Puede emplearse en productos de alimentación, droguería y perfumería, textil pero también resulta útil más allá del entorno comercial en aplicaciones como la identificación de maletas en los aeropuertos, en pacientes en hospitales para la asignación de medicación, localización de obras de arte en exposiciones itinerantes etc.

Evidentemente nos encontramos ante un sistema de gran potencial, si bien es cierto que existen sectores o artículos en los que la introducción del sistema puede ser más rápido, en la medida en que pueden soportar mejor el coste adicional que, a día de hoy, supone la utilización del chip. Por ejemplo, en el sector de la alimentación resulta sencillo entender que tiene mucho más sentido incorporar un chip a un jamón de bellota que a un yogur y, en el textil, puede soportar mejor el coste adicional un abrigo de visón que un par de calcetines.

Ahora bien, de igual modo que ha ocurrido en otros desarrollos tecnológicos, el abaratamiento progresivo del “chip” lo va a hacer accesible cada vez a más sectores y artículos.

¿Qué hay del sector de la alimentación? ¿En qué productos empezaremos a ver incorporada esta tecnología en la tienda? ¿Cuándo?

Como en su día ocurrió con el código de barras, el sector de la alimentación ha sido el primero en interesarse por el potencial y el desarrollo de un sistema de identificación que obviamente les ofrece buen número de ventajas (retirada selectiva de productos en caso de crisis, óptima gestión de gran número de referencias y promociones etc.). Por ello, los mayores distribuidores mundiales como Wal Mart o Sam’s Club en Estados Unidos, Tesco en Gran Bretaña o Metro y Rewe en Alemania han solicitado ya a sus principales proveedores que incorporen el chip en los palés de mercancías y, en algunos casos, en las cajas. Es decir que existen ya casos muy destacados a nivel mundial de utilización real de esta tecnología siempre en el entorno logístico; no en el punto de venta.

Esta introducción del chip en el entorno logístico resulta del todo lógica si pensamos que el EPC tiene una enorme utilidad en las trastiendas -por sus grandes posibilidades y ventajas en materia de gestión- y que además las cajas y los palés de mercancías pueden soportar con mayor facilidad que los productos el coste adicional del “chip”.

También en España destacadas empresas del sector de alimentación como Leche Pascual o García Vaquero tienen ya en marcha interesantes proyectos de EPC en sus entornos logísticos y muchas otras empresas (embutidos Noel, por ejemplo) han sometido a prueba el “chip” en sus productos en el centro de competencia de radiofrecuencia que AECOC tiene en Barcelona.

Ahora bien, poder predecir cuándo el EPC dará el salto desde los almacenes a los puntos de venta resulta realmente complicado teniendo en cuenta que entran en juego numerosos factores tales como la evolución del precio del “chip”, la apuesta por este sistema de algún destacado distribuidor, etc.

La apuesta de los grandes distribuidores está permitiendo reducir muy rápidamente el precio del chip. En este sentido, es importante destacar el hecho de que hace unos 5 años el chip rondaba un euro de coste y que hoy en día pueden adquirirse -dependiendo del volumen del pedido- por unos 10 céntimos de euro. En cualquier caso parece muy poco probable que veamos un buen grado de implantación del chip en los puntos de venta en los próximos 5 o 10 años, otra cosa es que hasta entonces puedan darse aplicaciones concretas en pequeños entornos.

¿Cuáles son los beneficios de este sistema tanto para el fabricante de envases que lo adopte como para el consumidor?

La adopción de un sistema como el EPC aporta ventajas para todos los agentes de la cadena de suministro -fabricantes, distribuidores- y, por supuesto, para el consumidor en la medida en que permite agilizar la mayoría de procesos. Además, al permitir identificar al artículo a distancia y de manera unitaria (distinguiendo entre dos productos de idéntica marca y características -medida, composición…-) resulta un gran aliado en materia de trazabilidad y seguridad alimentaria.

En algunos ámbitos existe la percepción de que esta tecnología se encuentra todavía inmadura ¿Qué les diría usted a los escépticos?

En AECOC estamos convencidos de que aunque tiene todavía mucho camino que recorrer, el EPC es, sin duda, el sistema de identificación del futuro. No hay que olvidar que para que un sistema de estas características funcione es necesario que sea estándar; es decir que se emplee en todo el mundo. En este sentido es importante destacar que el proyecto que AECOC lidera en España está tutelado en el ámbito internacional por EPC Global; un organismo formado para el desarrollo y la promoción de este estándar en el que participan las 108 organizaciones con que GS1 cuenta repartidas por todo el mundo.

¿Para cuándo la etiqueta inteligente? ¿Cómo será el proceso de implantación, supongo que son muchos los actores implicados…?

Poder predecir cuándo la etiqueta inteligente tendrá un buen nivel de implantación es realmente complicado. En cualquier momento puede surgir un proyecto motor que arrastre a toda la industria o un avance tecnológico que dé el empujón final a todas las empresas que están a la expectativa. Inicialmente, las empresas empiezan a utilizar la tecnología en sus procesos internos, de aquí extraen sus conclusiones y es cuando empiezan a intentar conseguir socios comerciales que quieran intercambiar mercancía etiquetada con RFID, se produce así un el efecto ‘mancha de aceite’ que se va expandiendo en todas las direcciones, que simboliza cómo aumenta el número de empresas que implantan la tecnología.

El tema de frecuencias ¿está solucionado?

Sí. La tecnología RFID fue incluida en el borrador del Cuadro Nacional de asignación de frecuencias del Ministerio de industria, comercio y turismo, que recientemente ha sido publicado. Esto quiere decir que, actualmente, se pueden utilizar los equipos RFID en la frecuencia UHF libremente.

OPINIÓN

El poder de persuasión del envase

En clave de opinión: del charlatán al branding emocional

Mónica Daluz 10/07/2008

Esta historia comienza hace mucho tiempo atrás, en un lugar impreciso de la faz de la Tierra… Todo empezó cuando, por vez primera, un grupo de aquellos rudos antepasados nuestros se apiadaron de una solitaria parturienta acuclillada bajo una intensa lluvia, y portáronla a cubierto para acompañarla y ayudarla. Y, además, en el miramiento de aquel fenómeno les sobrevino un sentimiento desconocido hasta entonces. Se llamaba “emoción”.

Durante aquella era de tosquedad y violencia en la que el ser humano comenzaba a serlo aún sin conciencia de ello, nuestro sistema emocional siguió perfeccionándose, y aquellos grupos que desarrollaron creencias en poderes sobrenaturales e idearon ritos o ceremonias colectivas que integraban al individuo en la colectividad y despertaron en él un sentimiento de pertenencia grupal, establecieron vínculos que multiplicaron sus posibilidades de supervivencia, frente a aquellos que se extinguían por falta de lazos de cooperación (de ahí que, según la neurología, desde el punto de vista antropológico, el hombre lleve impreso en sus genes la predisposición a creer en elementos irracionales, pues nuestro ADN conserva información sobre todo aquello que nos ha ayudado a sobrevivir a lo largo de la historia).

Años más tarde, aquellos seres abrumados por un entorno hostil no tuvieron más remedio que afinar sus habilidades en la gestión de recursos escasos y conjeturaron que ello implicaba, definitivamente, una especialización. El dotado para la caza, a cazar, y el “manitas”, a fabricar herramientas que optimizasen los resultados del incipiente sector primario. Y así fue como los primeros homo sapiens intercambiaron sus productos. Había nacido el comercio.

Entonces, cuando aún no habíamos inventado las fronteras, ni los nichos de mercado, ni la globalización…, la necesidad y, seguramente, el miedo, movían el mundo. Primero fue lo práctico, luego lo cómodo y no demoró mucho el gusto, también, por lo bello…

La era de los primeros intercambios fue mágica. El impredecible arribo de los mercaderes llenaba de emoción poblados y aldeas, donde aquellos hombres de vivir ambulante portaban desde tierras lejanas, olores desconocidos y sabores nuevos que despertaban sentidos todavía dormidos.

El charlatán viajaba junto al titiritero y los mercados locales se convirtieron en verdaderos foros en los que los viajados fascinaban a los lugareños contando, no sin grandes dosis de fantasía, historias de otras vidas, de otras costumbres, de otros paisajes… Era llegado ese estadio de semihipnosis cuando el palabrero vendía sus pócimas que prometían “el oro y el moro” y después, “si te he visto, no me acuerdo”.

Pero la época de la picaresca queda ya muy lejana; hoy, hasta los “top manta” ofrecen servicio posventa, haciendo sus pinitos en materia de fidelización… El discurso del charlatán, persuasivo y plagado de embustes, dirigido a gentes con la emoción a flor piel y fáciles de embaucar, ha evolucionado. La magia ha desaparecido y la razón se impone… aunque ésta es una de esas realidades aparentes. Y es que cada decisión que tomamos lleva implícito un proceso de reflexión que va más allá del simple razonamiento lógico.

Por eso, y en un intento de llegar hasta la esencia de aquello que somos, las organizaciones tratan de conectar emocionalmente su marca con las personas; es lo que se conoce como branding emocional. Pero lograr la confianza y la conexión emocional con el consumidor sólo puede hacerse desde el respeto, la consideración y la sinceridad, con la verdadera intención de comprender al comprador con el propósito de ayudarle. Es la nueva ética de acercamiento veraz al consumidor. Se trata de dar un pasó más allá de la satisfacción.

Si hasta ayer las empresas trataban de dar respuesta a las preguntas del cliente, hoy deben hallar el modo de formularlas conjuntamente con él. Lo que buscan en la actualidad las marcas es pasar del monólogo al diálogo permanente con el consumidor, e ir a su lado en lugar de estar enfrente de él, en esa nueva idea que define los mercados como “conversaciones”.

De la cultura del despilfarro y otros desastres

La obsolescencia de los bienes de consumo, fruto de la trepidante dinámica del mercado, nos ha instalado en un ‘modus vivendi’ basado en el consumismo desmedido y la cultura del exceso, abocándonos a la sociedad del derroche y a la vorágine de un sistema que puede ser cualquier cosa, menos eficiente. La industria del envase y embalaje, consciente de su papel en la generación de residuos ya se ha puesto manos a la obra y trabaja para minimizar su impacto, con el desarrollo de materiales procedentes de fuentes renovables y/o biodegradables, campo en el que se están llevando a cabo importantes avances. Por otra parte, las leyes establecen medidas reguladoras para el sector empresarial, que debe presentar su correspondiente Plan Empresarial de Prevención de Residuos de Envases (PEP) y que está obligado a llevar a cabo una gestión adecuada de los residuos de envases y embalajes. ¿Pero que pasa al final de la cadena? El consumidor tiene en esto la última palabra. Un asunto de actualidad en materia de concienciación medioambiental en el momento de hacer la compra, es la ligereza con la que se utiliza la bolsa de plástico de usar y tirar… El tema ya está siendo abordado por numerosos gobiernos de países bien distintos entre sí.

En España, el Ministerio de Medio Ambiente quiere aprobar el Plan Nacional de Residuos que tiene entre sus objetivos prohibir en el año 2010 las bolsas de plástico de un solo uso; el consumo anual de este producto, en nuestro país, es de 98.000 toneladas, y somos el primer productor europeo de este tipo de bolsas. El Plan pretende lograr una reducción del 50% de las bolsas de plástico de un solo uso en 2009 y su eliminación y sustitución por otras biodegradables, antes de 2010. Algunos comercios ya están desarrollando acciones para eliminar estas bolsas. Sin embargo, la industria del sector del plástico pone en duda la viabilidad de dicha medida y, en este sentido, Cicloplast, sociedad creada en el seno de la Confederación Española de Empresarios de Plásticos (ANAIP) con el objeto de impulsar el reciclado de los materiales plásticos, propone “una combinación de medidas de reutilización, reciclado y educación ciudadana”.

En Irlanda se ha abordado la cuestión cobrando una ecotasa por la venta de la bolsa; la reducción del consumo de este producto ha sido nada menos que del 90%. La medida ha traído consigo un cambio de hábitos a la hora de ir a la compra, en favor de cestos, carritos y bolsas de ropa.

Al otro lado del Atlántico, en Estados Unidos, el consejo municipal de la ciudad de San Francisco, en el estado de California, ha prohibido a las cadenas de supermercado proveer a sus clientes de bolsas de plástico para sus compras, y éstas deberán ser sustituidas por bolsas de papel.

En Australia el gobierno también va a prohibir el uso de este producto plástico. Pero el país que se lleva la palma en el asunto de las bolsas de plástico y demás paquetes desechables es China, donde el “usar y tirar” ha provocado una verdadera catástrofe ambiental en pocos años. El gobierno chino ha anunciado que prohibirá la entrega de bolsas de plástico gratis en los comercios. El consumo de plástico inunda las ciudades pero también el campo, donde los campesinos colocan largas tiras de plástico en los surcos de labranza para producir cualquier cosa fuera de temporada ya que esa técnica eleva la temperatura y humedad del suelo e incrementa el rendimiento de las cosechas entre un 20 y un 50 por ciento.

Una marca debe crear empatía con su target y, además de persuadir, construir una relación, lograr que ante un producto similar, el suyo tenga más valor subjetivo para el consumidor. Esa construcción implica lograr que los futuros compradores asocien diferentes elementos con la marca, lo cual requiere una estrategia global y, sobre todo, debe tener como eje la coherencia. El envoltorio es uno de esos elementos, el último en la cadena, el más tangible; hoy un envase deberá contener, proteger, representar, conservar, identificar, promocionar y persuadir, pero tendrá, además, que emocionar.

Sin embargo el asunto es cada día más complejo y las empresas se esmeran en construir su imagen desde las nuevas sensibilidades. Al consumidor no le deslumbra ya la eficiencia de las grandes compañías, ni admira su poderío, ni se deja penetrar por el mensaje machacón que grita a todas horas las excelencias de sus productos.

El cambio ha comenzado y cada día vemos cómo las empresas han pasado a comunicar, además de su balance de resultados, sus acciones y logros medioambientales; presentan sus memorias de responsabilidad social, sus informes de sostenibilidad, y se esfuerzan en demostrar que no son gigantes deshumanizados cuyo fin exclusivo es amasar riqueza y poder.

Y aún hay más; en nuestros días, la compañía que respalda una marca no sólo debe parecer honesta, sino que debe, además, serlo. El boca a boca es y será siempre la mejor y la peor publicidad que pueda tener una marca, y hoy el boca a boca multiplica su eficacia en la Red.

Todo queda al descubierto y se reduce la manipulación; eso es algo que la sociedad se está ganando a pulso y lo está haciendo a través de las nuevas herramientas para la comunicación que nos brinda la tecnología.

La etiqueta de identificación por radiofrecuencia (RFID tags) incorpora unos chips con antena que transmiten y emiten señales...

La etiqueta de identificación por radiofrecuencia (RFID tags) incorpora unos chips con antena que transmiten y emiten señales, y que pueden tener una gran capacidad de almacenamiento de datos.

¿Creen que el grueso de consumidores compraría un producto de una compañía de la que sabe que vierte toneladas de residuos, siempre rozando el límite legal; o que ha sistematizado el ‘moobing’ con sus empleadas embarazadas? La respuesta es: no. Ni los mejores anuncios del mundo juntos pueden arreglar eso…

En cualquier caso, la marca siempre tiene en su mano una última baza: el flechazo en el punto de venta. En ese momento, el packaging lo es todo ¿o tal vez no…?

El concepto de branding emocional va ligado a la llamada brand experience o experiencia de marca. En el futuro las marcas incrementarán el branding emocional basado en los sentidos: cuantos más elementos sensoriales se incluyan en el valor de marca, más valor de recuerdo tendrá ésta en el consumidor final. Y en la satisfacción de este deseo de placer sensorial, el punto de venta juega un extraordinario papel como mostrador de tales experiencias; este escenario, espejo de una sociedad sedienta de estímulos continuos y acostumbrada al cambio permanente, requerirá la colaboración entre la marca y el distribuidor, lo que nos conducirá hacia una nueva era en la vivencia de compra.

Los individuos hemos evolucionado hacia la dependencia de los mercados, frente a la pérdida de peso de las dependencias de parentesco, típicas de las sociedades preindustriales, formadas por parientes que compartían vivienda y cooperaban en las tareas de producción (hoy, alrededor de tres millones de personas viven solas en España, y habrían más si el precio de vivienda permitiera la emancipación de los jóvenes). De algún modo nos alcanzó una progresiva desvinculación afectiva del grupo y desde entonces el ser humano moderno, que habita en extrañas junglas de cemento, ha volcado su necesidad de apegos en los productos y servicios de consumo. Estamos demasiado ocupados en consumir para percatarnos de que urge reinventar el mundo que nos rodea. Según un reciente estudio de la consultora TNS nos encontramos ante la generación de jóvenes más consumista de la historia: tienen de todo y, sin embargo, están obsesionados por comprar (sobre todo moda y tecnología). Hoy representan el 7,4 por ciento de la población pero en 2010 la franja de edad de 13 a 19 años rozará los cuatro millones. No en vano, hoy los anunciantes prefieren dirigirse a los hijos que a los padres.

Y con la llegada al mercado de cada nueva generación llegan también nuevos valores y deseos y lo cierto es que para gestionar el branding del futuro hará falta arriesgarse y confiar más en el instinto, porque la experiencia del pasado ya no es un modelo para el futuro.

Las empresas comienzan a entender que deben conquistarnos con su honestidad. Y si no, piense, ¿qué buscan las personas en su vida sino rodearse de buena gente? Sí; podemos elegir el mejor precio, el producto más adecuado, la mejor calidad… Pero en esta sociedad nuestra, de abundancias desmedidas, eso lo están ofreciendo ya muchas marcas. Proximidad y honestidad son la clave.

Logre transmitir la sensación de que además de ser la mejor opción para la razón, es también la mejor opción para el corazón y, entonces, el mercado será suyo. Y no es que de repente me haya asaltado el espíritu navideño, es que, también la historia de una marca, como la vida misma, es una permanente búsqueda de afectos.

Túnez. El zoco, comercio en estado puro

Túnez. El zoco, comercio en estado puro
LUGARES
DEL MUNDO

No han sido formados en técnicas de venta, ni en marketing, tampoco reciben publicaciones especializadas que les pongan al día de las últimas tendencias sobre el comportamiento del consumidor, ni que decir tiene que no organizan un París-Londres-NY para ojear en qué andan las ciudades de vanguardia, sin embargo, la aplastante lógica de los intercambios, práctica ancestral del ser humano desde tiempos remotos, prima en estos mercadillos.
Un buen día, aquí, en occidente, o mundo desarrollado, o como quieran ustedes llamarlo, el comercio se modernizó y se sofisticó hasta el punto de hacer de sí mismo una magnífica teoría, algo pomposa, solemne diría yo. Tanto rizó el rizo y deseó apartarse de la obviedad que trazó un discurso aparatoso y se alejó del único principio que rige y regirá el mundo del intercambio de bienes entre las personas: el sentido común.
In&out
Fundamental: que el cliente entre en el establecimiento. Lo que nos diferencia del mercader del zoco es que aquí, el vendedor casi siempre permanece dentro de la tienda. En ocasiones, una puerta cerrada y un local poco iluminado hacen incluso dudar de si tal vez aquel establecimiento esté cerrado. En estos mercadillos la mercancía es exhibida y el vendedor sale al encuentro del turista.
Estimulando los sentidos
En el zoco todo es espectáculo, bullicio exótico. Dulces y golosinas, especias, frutos secos, productos aromáticos y ropas de colores vivos y brillantes. Todo es colorido, todo son aromas. Huele a mil esencias y huele, sobre todo, a jazmín. Se puede mirar, oler y tocar. Entre tanto, a cada rato se oye un canto a lo lejos llamando a la oración.
En cualquier lugar 
No hay que dejar escapar una oportunidad. Cualquier momento y cualquier lugar es idóneo para hacer negocio; la necesidad de supervivencia convierte a pequeños y mayores en expertos vendedores. Mónica Daluz / pdf

Texto completo en html

Túnez

EL ZOCO, comercio en ESTADO PURO

Textos: Mónica Daluz

No han sido formados en técnicas de venta, ni en marketing, tampoco reciben publicaciones especializadas que les pongan al día de las últimas tendencias sobre el comportamiento del consumidor, ni que decir tiene que no organizan un París-Londres-NY para ojear en qué andan las ciudades de vanguardia, sin embargo, la aplastante lógica de los intercambios, práctica ancestral del ser humano desde tiempos remotos, prima en estos mercadillos.

Un buen día, aquí, en occidente, o mundo desarrollado, o como quieran ustedes llamarlo, el comercio se modernizó y se sofisticó hasta el punto de hacer de sí mismo una magnífica teoría, algo pomposa, solemne diría yo. Tanto rizó el rizo y deseó apartarse de la obviedad que trazó un discurso aparatoso y se alejó del único principio que rige y regirá el mundo del intercambio de bienes entre las personas: el sentido común.

Tras sus pupitres, papel y pluma en mano, aquellos que buscan un lugar en el apasionante universo del mercadeo esperan de los gurús recetas mágicas. Ellos, sabiamente, aconsejan cosas como conocer a fondo tu target, buscar nuevos modos de atracción sensorial, aprovechar el escaparate para hacer entrar al transeúnte en el local, extremar el cuidado en el trato al cliente, conocer el producto a conciencia… Y no hay más secretos. ¿De veras es tan difícil ponerlos en práctica? No debe serlo; sólo hay que dejarse caer por un zoco de alguna medina de una ciudad árabe. Verán, ellos lo hacen así:

In&out

Fundamental: que el cliente entre en el establecimiento. Lo que nos diferencia del mercader del zoco es que aquí, el vendedor casi siempre permanece dentro de la tienda. En ocasiones, una puerta cerrada y un local poco iluminado hacen incluso dudar de si tal vez aquel establecimiento esté cerrado. En estos mercadillos la mercancía es exhibida y el vendedor sale al encuentro de turista. Arriba, mercadillo de Sousse.

Estimulando los sentidos

En el zoco todo es espectáculo, bullicio exótico. Dulces y golosinas, especias, frutos secos, productos aromáticos y ropas de colores vivos y brillantes. Todo es colorido, todo son aromas. Huele a mil esencias y huele, sobre todo, a jazmín. Se puede mirar, oler y tocar. Entre tanto, a cada rato se oye un canto a lo lejos llamando a la oración. Sobre estas líneas instantánea de un puesto en el zoco de la medina de Sousse.

En cualquier lugar

No hay que dejar escapar una oportunidad. Cualquier momento y cualquier lugar es idóneo para hacer negocio; la necesidad de supervivencia convierte a pequeños y mayores en expertos vendedores. En la imagen de arriba, un chaval vendiendo artículos inclasificables en una concurrida calle del casco antiguo de Sousse. Al lado, paisaje desértico a las afueras de la ciudad de Chebika; parece que no hay nadie en kilómetros a la redonda… De pronto, inexplicablemente, surgen de la nada para ofrecer su mercancía…

Del tópico al calor humano

Juegan a adivinar tu procedencia. Casi siempre aciertan. Da igual de qué parte del mundo seas; los mercaderes tienen preparado un refrán o una canción para ti. Ah, y el idioma tampoco importa, recitan o cantan en la lengua que haga falta…

Conocimiento del consumidor, psicología del comportamiento frente al acto de compra, condicionamientos y elementos que intervienen en el momento de la decisión de compra… Seguramente ellos no le han puesto nombre pero también utilizan sus técnicas de marketing. Aprovechan lo que tienen y así, explotan sus propios tópicos: mantienen el regateo, saben que al turista le encanta, y además al final éste acaba comprando más caro que en la tienda “oficial”; apelan a la fibra sensible, aludiendo a las diferencias económicas que nos separan, aunque seguramente sus negocios son de lo más próspero; y buscan la complicidad del cliente europeo cuando al informarle del precio del producto no pierden la ocasión de darle también “el precio para americanos”.

En la imagen, la ineludible instantánea de la tienda de alfombras (Fábrica de alfombras en Kairouan); atracción turística por excelencia. En la antesala una mujer tejiendo, seguramente colocada ahí para cumplir con las expectativas del turista, que quiere llevarse a casa la foto de los niños haciendo un nudito con los nativos para, más tarde, recordar con satisfacción que logró apartar por unos días a sus retoños de los aparatos tecnológicos… En el sótano, el dueño del local hace señas a sus empleados para desenrollar una tras otras sus artesanías. La magia del momento se rompe cuando el tipo habla de precios y suelta: “¡más barato que en la Semana Fantástica del Corte Inglés!”. En fin, es la globalización.

Más allá de la vida

Sólo hay que ver sus cementerios para percatarse de que la muerte en la cultura árabe no es tabú, muy al contrario que en las sociedades occidentales que, en permanente búsqueda de la eterna juventud y obsesionadas por el bienestar y la salud, ejercen la ocultación de la decrepitud y muerte.

En la imagen, vista panorámica de un camposanto en Monastir. El blanco y el azul son los colores del paisaje costero tunecino, que recuerda al de otras poblaciones mediterráneas de Grecia, Croacia, o de la mima costa andaluza.

Religión y tradición

República laica, Túnez se aparta del integrismo y adopta una religiosidad respetuosa que combina tradición y contemporaneidad. Esta familia de la foto acude a la mezquita ataviada con sus mejores galas para celebrar el acto de circuncisión. En el centro de la imagen, el niño engalanado con túnica cruda y gorro rojo, dispuesto a cumplir con la costumbre seguida por todos los muchachos tunecinos de confesión musulmana. Esta instantánea fue tomada en el Mausoleo del Barbero (Sidi Sahbi) en Kairouan.

Amanece en la “puerta del desierto”

El astro rey despunta sobre las arenas blancas. Asistir al nacimiento del día en primera fila es espectáculo sin igual, sobrecogedor por su belleza. Insuperable prodigio paisajístico de la naturaleza. Desierto de Douz.

Especialización conceptual. La distribución se reinventa

Especialización conceptual
Entrevistas
a Jordi Hereu, alcalde de Barcelona; Dolors Batallé, directora general de Comercio de la Generalitat de Cataluña; Nuria Beltrán, directora de la escuela de comercio Escodi; José Luis del Olmo, profesor de Escodi y colaborador habitual de En Línea; Laura López, gerente de Anceco, y José Luis Martínez, director de la escuela de escaparatismo Artidi.

Las cosas han cambiado, “poner una tienda” ya no es lo que era y la experiencia no basta. Tener un comercio es tener una empresa entre manos y como tal debe concebirse, de modo que la formación específica en áreas como la gestión o el marketing ha devenido imprescindible para lidiar con un entorno sumamente competitivo.
Entre tanto, el detallista tradicional lleva el debate a su terreno y sitúa el centro de la cuestión en el planteamiento de un modelo de ciudad que recupere la vida comercial urbana. La propuesta: dejar de concebir a las personas como consumidores y hacerlo como ciudadanos. La diversidad de circunstancias humanas, de modelos de ciudad y de estilos de vida crean nuevas necesidades en cuya identificación y satisfacción radica la clave del comercio que viene.
Formación, adecuación de horarios, redefinición del perfil de los vendedores, nuevos modos de gestión…
Muchas son las cosas que se pueden hacer para tener un lugar en el sector, pero sobre todo, permanecer muy atento a los cambios y tener la flexibilidad suficiente para adaptarse a ellos; la anécdota ilustrativa la pone un conocido gurú en la materia, que acude a sus conferencias con un par de zapatos en mano y los muestra ante auditorios expectantes, diciendo: 
“ésta es la mejor herramienta de gestión de los comerciantes del siglo XXI: unos buenos zapatos para pasar muchas horas observando qué hace la gente en tu establecimiento y qué hace en las otras tiendas”.
Y es que la observación resulta vital.
Una cosa es clara, si diez años atrás los analistas del mercado tenían un concepto lineal de la evolución de los formatos comerciales, hoy todo apunta hacia una estructura en árbol, con multitud de ramificaciones, esto es, distintos formatos y distintos conceptos comerciales conviviendo en paralelo. M
ónica Daluz  / pdf

Texto completo en html

ESPECIALIZACIÓN CONCEPTUAL

LA DISTRIBUCIÓN se reinventa

Por Mónica Daluz

Las cosas han cambiado, “poner una tienda” ya no es lo que era y la experiencia no basta. Tener un comercio es tener una empresa entre manos y como tal debe concebirse, de modo que la formación específica en áreas como la gestión o el marketing ha devenido imprescindible para lidiar con un entorno sumamente competitivo. Entre tanto, el detallista tradicional lleva el debate a su terreno y sitúa el centro de la cuestión en el planteamiento de un modelo de ciudad que recupere la vida comercial urbana. La propuesta: dejar de concebir a las personas como consumidores y hacerlo como ciudadanos.

La diversidad de circunstancias humanas, de modelos de ciudad y de estilos de vida crean nuevas necesidades en cuya identificación y satisfacción radica la clave del comercio que viene.

Formación, adecuación de horarios, redefinición del perfil de los vendedores, nuevos modos de gestión… Muchas son las cosas que se pueden hacer para tener un lugar en el sector, pero sobre todo, permanecer muy atento a los cambios y tener la flexibilidad suficiente para adaptarse a ellos; la anécdota ilustrativa la pone un conocido gurú en la materia, que acude a sus conferencias con un par de zapatos en mano y los muestra ante auditorios expectantes, diciendo: “ésta es la mejor herramienta de gestión de los comerciantes del siglo XXI: unos buenos zapatos para pasar muchas horas observando qué hace la gente en tu establecimiento y qué hace en las otras tiendas”. Y es que la observación resulta vital.

Una cosa es clara, si diez años atrás los analistas del mercado tenían un concepto lineal de la evolución de los formatos comerciales, hoy todo apunta hacia una estructura en árbol, con multitud de ramificaciones, esto es, distintos formatos y distintos conceptos comerciales conviviendo en paralelo.

Los sectores tienden a mezclarse y ello dará origen a tiendas conceptuales; ya está ocurriendo que los fabricantes vinculan distintos sectores, y un mismo producto es susceptible de ser vendido en más de un tipo de establecimiento. Un ejemplo: Solac y su pistola autobronceadora; es un PAE, luego se vende en tiendas de electrodomésticos, pero es también un artículo de belleza que, además, se recarga con productos cosméticos, así que también se venderá en perfumerías. Otro ejemplo del nuevo dilema: ¿dónde vender los frutos del matrimonio Nike-Apple?

¿La tienda del futuro? Zapatería, genero de punto, informática, juguetería… Los comercios no se clasificarán por producto, sino por, digamos, estilos de vida; estarán dirigidos a targets y colectivos con intereses concretos, y lo que compraremos será satisfacción de necesidades en lugar de productos en sí mismos, en una versión reinterpretada de la especialización.

I love music. Así podría llamarse una hipotética tienda con este escaparate (obra de los alumnos de Artidi), y en su interior podrían venderse muchos productos que hoy se distribuyen a través de distintos canales como el de la electrónica de consumo, el textil, la música, la bisutería, el mobiliario y un largo etcétera.

El centro comercial parisino instalado junto al museo del Louvre, acoge un establecimiento que evoca conceptos como “relax”, “comercio justo”, “equilibrio emocional”, “comercio responsable”, “salud”, “belleza”…, se orienta hacia una tipología de consumidor deseoso de un estilo de vida en sintonía con lo natural. ¿Los productos? Tan dispares como: CD de música, mecedoras, libros, juguetes ecológicos, tés y cafés de comercio justo, fuentes de interior, kits de picnic, linternas de energía solar, aceites de masaje… en fin cualquier cosa que pueda agradar a un amante de un estilo de vida sin artificios, un perfil de consumidor que incluye también cierto compromiso medioambiental y social.

Imaginarium, sin ir más lejos, ya nació con una filosofía conceptual: juguetes, prendas de vestir para niños, complementos para habitaciones infantiles; después introdujo la telefonía móvil. Hoy vende viajes. Por supuesto, viajes especialmente adecuados y adaptados a familias con niños.

El “truco” está en encontrar segmentos de mercado, por pequeños que sean, que aún no estén satisfechos. Y las posibilidades son infinitas… Una propuesta curiosa: en el barrio barcelonés de El Raval han comenzado a proliferar pequeñas tiendas de ropa roquera, punk y otras estéticas, para bebés. Sí, han leído bien: peleles con calaveras y arrullos negros para bebés “siniestros”. Y es que, en general, los niños constituyen un buen nicho -…de mercado- a explotar.

Hemos reunido a Dolors Batallé, directora general de Comercio de la Generalitat de Cataluña; Nuria Beltrán, directora de la escuela de comercio Escodi; José Luis del Olmo, profesor de Escodi y colaborador habitual de En Línea; Laura López, gerente de Anceco y José Luis Martínez, director de la escuela de escaparatismo Artidi, para analizar el presente y el futuro del sector.

LA EXPERIENCIA YA NO ES SUFICIENTE

El mundo del comercio y de la distribución se ha sofisticado sobremanera y el panorama en el que se encuentran inmersas las empresas se ha tornado complejo y desconcertante. “Hasta ahora se podía funcionar con la experiencia pero hoy ya no es posible”, explica Nuria Beltrán, directora de Escodi (Escuela Superior de Comercio y Distribución). Partiendo de esta premisa Escodi y la Universidad Autónoma de Barcelona han creado un nuevo título universitario (Graduado en Dirección de Comercio y Distribución), lo que supone un verdadero cambio cultural, un reto que no va a ser fácil alcanzar, teniendo en cuenta que el prestigio de la profesión se encuentra hoy bajo mínimos. Beltrán reconoce que “la gente no está acostumbrada a aceptar y entender que para trabajar en un comercio sea necesario estudiar una carrera universitaria”. La directora general de Comercio de la Generalitat, Dolors Batallé, sugiere llevar a cabo una labor comunicativa “explicando claramente a la sociedad todas las posibilidades y modalidades laborales que ofrece el comercio, y haciendo llegar el mensaje de que éste no es un sector residual sino una profesión de gran interés y para la cual hacen falta conocimientos. El colectivo de comerciantes -prosigue Batallé- necesita buenos profesionales para dirigir y dinamizar las empresas, y en la administración y en las cámaras de comercio también se necesitan técnicos en comercio”. La directora de Escodi retoma el hilo de las manifestaciones de Batallé e insiste en que “hay empresas con vocación de crecer vía centrales de compras, expansión de la propia empresa, etc.; empresas con potencial pero que necesitan gente preparada”.

Entre las posibilidades y ramificaciones que se abren en el sector también hay lugar para aquellos que desean desarrollar uno de los aspectos más creativos de esta actividad, el escaparatismo. En este sentido, José Luis Martínez nos cuenta que en su escuela, cerca del 70% de los alumnos procede del comercio, “muchos de ellos son encargados de tienda -explica- que acuden a nuestra escuela para crecer profesionalmente”.

Acerca de la rentabilidad de la profesionalización del comercio no caben dudas; sobre el asunto hemos recogido la opinión de un grupo de empresarios del sector que coinciden en afirmar que “entre tener el establecimiento en manos de un director de tienda formado y uno que no tenga preparación específica, las ventas pueden llegar a variar hasta un 50%”.

Los datos corroboran que el sector está generando, en efecto, empleo de cuello blanco. Sólo en Cataluña se han creado 2.800 puestos de trabajo cualificados para titulados especializados en materia comercial, en los últimos años. “En un momento en el que la industria está deslocalizando sus cadenas de producción, los puestos cualificados se quedan aquí, en España, de modo que habrán empresas que tengan la habilidad de crecer y expandirse en el mercado abriendo nuevas tiendas en cualquier lugar del mundo, pero la materia gris estará en la central de gestión y será aquí donde se decidirán y diseñarán los nuevos conceptos de tienda, las estrategias de expansión, etc.”, augura Beltrán.

¡NO ENCUENTRO VENDEDOR!

Es de sobras conocido que el déficit de personal para la venta es uno de los males del comercio. Sueldos bajos y horarios intensos son los condicionantes más significativos de este sector, y su combinación ha generado una altísima rotación del personal; ello, a su vez, ha desembocado en una desprofesionalización de este oficio. Al hilo de esta cuestión Laura López reconoce que “con un trabajador que no permanece más de tres meses en la empresa no se puede pensar en formación; lo único que puedes conseguir de ellos es que den los buenos días y poco más…”

Existen otras profesiones con horarios poco atractivos, en general todas las relativas al sector terciario, pero el tema se complica especialmente en el comercio. Todos nuestros tertulianos coinciden en que la solución al problema pasa por dignificar la profesión. “Parece que quien está en el comercio es porque no puede hacer otra cosa -se lamenta López-, y eso es lo peor que nos puede pasar. Recordemos que una de las personas más ricas de España ha salido del comercio, -dice refiriéndose a Amancio Ortega, propietario de Inditex. “La hostelería -prosigue- ha sabido vender el oficio de cocinero y que para ser camarero con un cierto nivel se debe pasar por una escuela de hostelería… ¿Por qué tiene que ser diferente con el comercio? Ahí está la acción que se ha llevado a cabo desde Escodi, que logrará incrementar el reconocimiento a esta profesión“.

Batallé, por su parte, recuerda que “años atrás, cuando en una familia se quería colocar a un hijo con pocas posibilidades de inserción en el mundo laboral, por falta de formación, se tendía a capitalizar los bienes de la familia para abrirle una tienda”, y concluye con rotundidad que “ese panorama debe quedar totalmente desterrado y ha de quedar claro que el de comerciante es un trabajo que no lo puede hacer cualquiera.”

Beltrán hace en este punto de la tertulia un ejercicio de autocrítica, afirmando que “muchas veces en el sector seguimos inercias y nos encallamos en conceptos equivocados; por ejemplo, pensamos que debemos contratar a gente joven porque los sueldos que podemos pagar son bajos, sin embargo, hay muchos jóvenes que no quieren trabajar si no es a partir de cierto dinero y los padres se lo permiten y se lo financian. Mientras, hay mucha gente, no necesariamente joven, que desea compatibilizar su vida familiar con un trabajo a tiempo parcial. Conozco comerciantes que contratan expresamente a vendedores a partir de 40 o 45 años; es gente extraordinariamente respetuosa con el trabajo, además, hoy día a estas edades hay personas con muy buena imagen y, bueno, pocos consejos fiables puede dar un veinteañero sobre lavadoras… Se trata de adecuar lo que busca el candidato y aquello que a nosotros nos conviene.”

Como ejemplo, Beltrán explica el caso de un establecimiento de comidas preparadas que decidió abrir todos los días ininterrumpidamente de 8 de la mañana a 9 de la noche: “el dueño no tiene ningún problema para cubrir los numerosos turnos que se necesitan, cuando hay tantos comerciantes que no logran encontrar personal”. En este comercio cada empleado elige cuántas horas y qué días quiere trabajar; funcionan con contratos de 20 horas, de fin de semana, etc., y para las vacaciones se ponen de acuerdo entre ellos; en fin, como señala la directora de Escodi: “hay que reflexionar sobre cómo tratamos al personal y buscar el modo de adecuar las necesidades de ambas partes para retener al empleado.”

Dolors Batallé hace también hincapié en la necesidad de adecuación, tanto horaria como en retribución, y al respecto afirma que “no sólo hay que pensar en qué cliente tenemos, para ofrecerle el producto adecuado, sino en cuál es el perfil de empleado adecuado para vender ese producto.”

UNO PARA TODO

La imagen, el marketing, el escaparatismo, el producto, el merchandising… En un pequeño establecimiento, a menudo es el propio gerente quien debe afrontar, en la mayor parte de los casos en solitario, todas las facetas que afectan a la gestión del comercio. La tarea no es nada fácil. Para José Luis del Olmo, “en muchas ocasiones el pequeño comerciante se escuda en la falta de tiempo, pero debe concienciarse de la necesidad de hacer un esfuerzo para buscar tiempo que dedicar a esas tareas, porque si ahora no tiene tiempo es posible que más tarde tenga todo el tiempo del mundo…”, ironiza del Olmo, quien sostiene que “la ventaja competitiva del pequeño comercio, ante la competencia en precios de la gran distribución, está en la asistencia, la proximidad, el asesoramiento y el servicio, y quien no se forme en esos ámbitos está muerto”.

El flamante ALCALDE DE BARCELONA, JORDI HEREU, también reflexiona para EN LÍNEA sobre la situación del comercio

¿Qué cree que puede hacer el comerciante para adaptarse a las nuevas necesidades de los ciudadanos y competir con las ventajas que ofrece al consumidor la gran distribución?

El comercio es uno de los elementos más potentes para la dinamización económica de la ciudad. Es, pues, un valor a proteger. El comerciante tiene que hacer su propio esfuerzo de adaptación a las nuevas realidades y a las nuevas necesidades del comprador, pero el Ayuntamiento debe acompañar en este esfuerzo. Lo hemos hecho y lo seguiremos haciendo, potenciando el comercio de proximidad y las reformas urbanas necesarias para dignificar el entorno de las zonas y los ejes comerciales, promocionando nuevos ejes comerciales, impulsando los mercados, ayudando a su modernización, y fomentando la creación de un centro de formación y apoyo al comerciante para afrontar los retos de futuro.

¿Hasta dónde cree que deben intervenir las administraciones a la hora de proteger los intereses del comercio tradicional?

En muchos casos, los intereses del comercio tradicional también lo son de la ciudad, en el sentido de que este sector resulta de vital importancia para la generación de cohesión social y territorial. Es importante el asociacionismo, que ya tiene mucha tradición en la ciudad de Barcelona, para tener interlocutores claros y facilitar la cooperación y el trabajo conjunto. Yo creo mucho en la suma, en la capacidad de interlocución con todos los sectores, porque el Ayuntamiento puede hacer de locomotora, pero la ciudad se construye entre todos. Las instituciones públicas pueden y deben llevar a cabo acciones a favor del comercio tradicional. Trabajaremos con las administraciones competentes para conseguir una reforma del estatuto fiscal de los comerciantes, con el objetivo de garantizar una protección social y una fiscalidad más justa.

El ciudadano quiere de todo, a todas horas y a buen precio, y va a buscarlo a los centros comerciales de las afueras del centro urbano; pero también desea una ciudad viva, con oferta comercial de barrio, que le aporte comodidad y variedad. ¿Hay pastel para todos?, ¿es posible la convivencia, y la rentabilidad, de los distintos formatos?

La convivencia es necesaria, yo diría que imprescindible. Ya hace años que hemos puesto el acento en este tema. Todas las reformas urbanas que realizamos, que no son pocas, tienen en cuenta el comercio de proximidad, en su accesibilidad y en la señalización, así como también en la creación de un entorno digno que permita el impulso de una actividad que estamos convencidos favorece la cohesión social y territorial de la ciudad. Nuestro modelo es una ciudad de mezcla, con residencia y comercio, con ocio y con equipamientos, con actividad económica y espacios públicos.

Convencida de las ventajas del pequeño y mediano comercio, Batallé se muestra así de positiva: “el comercio tradicional puede ofrecer muchas ventajas al consumidor gracias a su ubicación en el centro de la ciudad, entre ellas la proximidad y la complementariedad con el resto de usos que se dan en la urbe; es decir, que el consumidor va encontrando tiendas mientras lleva a cabo otro tipo de actividades y gestiones que no son ir a comprar.”

Sin embargo, todos nuestros protagonistas alertan de que tal diferencial debe mantenerse mediante la adaptación a unas circunstancias que evolucionan vertiginosamente, y como ejemplo, Laura López recuerda que “si antes nos podíamos permitir el lujo de tener las tiendas 10 o 15 años sin grandes cambios, ahora hay que renovarlas prácticamente cada dos o tres años”.

Otro punto de coincidencia entre nuestros entrevistados es que ante un entorno cambiante, la observación deviene básica; “observar la oferta cultural de la zona -apunta Batallé-, ver cómo evolucionan los hábitos de compra de la población, ver cuándo debes tener abierto… Cuanta más capacidad de adaptación más oportunidades de negocio”.

¿AGONIZA LA PRESCRIPCIÓN?

¿En qué queda el papel del prescriptor ahora, en la era del consumidor-experto? No olvidemos que cuando alguien no vuelve a un comercio suele ser por el trato recibido. Todos nuestros contertulios coinciden en valorar como fundamental el papel del vendedor pues, entre otras razones, como observa Beltrán, “no todo el mundo busca información de producto en internet”. Del Olmo va más allá, asegurando que “el valor añadido de nuestro comercio está, normalmente, en la formación de la dependencia, especialmente en tiendas de venta asistida, y en función de esta preparación dicho valor añadido puede repercutir, clara y directamente, en las ventas.”

Pero el vendedor puede tener otra importante función que podríamos llamar de información inversa. Y es que “en muchas ocasiones, -reflexiona la directora de Escodi- el personal de la tienda está mal aprovechado, pues son precisamente los vendedores quienes más cosas pueden decirnos para mejorar nuestro comercio. Hablar es fundamental. En este sentido, el hecho de estar en una central de compras, por ejemplo, no ha de servir sólo para que alguien me haga una imagen de marketing, sino para que, entre otras cosas, cada cierto tiempo me encuentre con colegas con los que hablar sobre qué están haciendo y pidiendo los clientes, etc., y tal vez se me ocurra una nueva estrategia.”

El profesor del Olmo recalca que existen determinados tipos de producto que requieren asistencia y que “actualmente, la dependencia todavía tiene un alto poder de prescripción, porque hay clientes que no sólo buscan precio, buscan información y asesoramiento”, aunque, como reconoce Laura López “no es nada fácil encontrar un equipo de gente que dé el nivel de servicio que el comerciante espera o que él mismo da cuando atiende personalmente a un cliente”.

LIBERTAD VS PROTECCIONISMO

Mientras la Asociación Española de Centros Comerciales mantiene su posición de descontento con respecto a la política de aperturas de las distintas comunidades autónomas, el comercio tradicional invierte la ecuación y asegura que aunque una política favorable a la proliferación de la oferta de centros comerciales puede “a corto plazo favorecer al consumidor -afirma Beltrán-, a la larga, el ciudadano pierde.”

Los beneficios indirectos para la comunidad que aporta la presencia del comercio urbano es otro de los argumentos aducidos por nuestros tertulianos: más comodidad, más diversidad, y hasta más interacción humana, lo cual es un ejercicio de higiene psicológica muy recomendable… Se trata, según este colectivo, de consensuar qué porcentaje de mercado es deseable socialmente que ocupe un determinado modelo. Sobre la cuestión Beltrán manifiesta que “debe haber unas ciertas normas para la competencia abierta; no tener empresas subvencionadas pero, de algún modo hay que regular la presencia de los distintos formatos, pues que los monopolios no son buenos para las sociedades es una conclusión a la que hace mucho tiempo que se ha llegado”.

Dolors Batallé, como representante de la administración, deja claro que su departamento y, por extensión, su formación, en ningún caso defiende el proteccionismo sobre intereses de colectivos específicos y afirma que “las administraciones no deben proteger los intereses de un sector empresarial concreto, deben proteger un modelo de comercio y, en nuestro caso, el modelo que queremos es el de proximidad, un comercio que cohesione la ciudad y un equilibrio de opciones comerciales. Para incentivar este modelo llevamos a cabo programas con los ayuntamientos para la creación de zonas peatonales y de aparcamiento, programas para facilitar los accesos, etc. Cualquier iniciativa privada que favorezca este modelo, debe ser apoyada, con independencia de su dimensión. Por lo que respecta a los centros comerciales, la normativa establece que las aperturas se realicen, en todo caso, dentro de la ciudad, donde vive la gente, excepto en los casos en que por el tipo de producto son necesarias grandes superficies de terreno, como en bricolaje o en determinado tipo de mobiliario.”

La postura de Nuria Beltrán en relación con los apoyos institucionales, es clara: “El futuro es para aquellos que ven su comercio como negocio y tienen ganas de crecer -argumenta la directora de Escodi- y es a ellos a quienes vale la pena ayudar porque serán capaces de crear riqueza social. Desgraciadamente, hay muchos comerciantes instalados en la visión de especie en extinción y un comerciante que aspire a tener un negocio próspero, no tiene que esperar a ver qué le ofrecen, sino ver qué hay y cómo se espabila”.

José Luis del Olmo expresa su acuerdo con esta tesis y afirma que el comerciante no puede esperar a que las administraciones le saquen las castañas del fuego; aunque sí podemos aprovecharlas para algunos temas como los horarios, las subvenciones o la formación.” A colación de esta cuestión, José Luis Martínez nos cuenta que su escuela tiene un acuerdo de colaboración con el ayuntamiento de la Ciudad Condal en uno de sus barrios más carismáticos, Gracia, a través del cual “los alumnos hacen prácticas en tiendas pequeñitas”.

Para Laura López, el de las administraciones debe ser un papel regulador, “que busque el equilibrio entre ambos formatos para que, en el futuro, no tengamos que arrepentirnos de que no queden pequeños, o no queden medianos, o no queden grandes; ninguna de estas situaciones sería buena.”

COOPERAR: ÚNICA SALIDA

“El comercio tradicional no puede afrontar en solitario competir con la gran distribución”. Así de contundente es la directora general de Comercio de la Generalitat cuando colocamos sobre la mesa el tema de las asociaciones y alianzas. Batallé considera imprescindible la cooperación entre los distintos actores del sector y recomienda al comerciante afiliarse a su entorno sectorial, crear centrales de compra y servicios, y asociarse con el resto de comerciantes de su zona de influencia, sin olvidar la acción individual de “buscar -dice- su oportunidad, su lugar en el mercado”.

En total acuerdo se manifiesta del Olmo: “cuando hablamos de línea blanca, marrón y otros productos de una cierta tecnología, con el conocimiento de producto y las importantes inversiones que ello requiere, no es posible subsistir sin estar asociado a una cadena fuerte que te ayude a comparar; la tendencia natural es la asociación a través de centrales de compra.”

En igualdad de productos la competen cia está en el precio, y para el cliente una tienda con una insignia significa que ésta tiene capacidad de compra y que puede ofrecer precios competitivos; el cliente es muy exigente con el precio, y con electrónica de consumo más todavía.”

El asunto de las fusiones y la progresiva concentración del sector distributivo es también abordado por nuestros expertos y al respecto, Laura López valoró este fenómeno como una consecuencia de la madurez del sector: “acabarán quedando dos o tres grandes centrales; se trata de una tendencia natural y previsible. En un primer momento -reflexiona López-, para el pequeño comerciante, organizarse en centrales de compra fue importante; hoy es un paso necesario pero no suficiente y por eso hay que continuar evolucionando este concepto”.

Batallé, por su parte, se muestra entre favorable y resignada al proceso de concentración: “que las empresas se organicen en fórmulas de concentración para poder competir no sólo es inevitable sino también deseable, siempre que -matiza- ofrezcan variedad y tal acción no se convierta en una concentración de marcas, lo que iría en contra de los intereses del ciudadano; por eso se limitan las cuotas de mercado.”

“El problema de una central de compras muy grande -interviene del Olmo- es que pierde cierta perspectiva local. Debe haber una parte de iniciativa muy importante del propio comerciante para entender su micromercado, su entorno. En definitiva, una central de compras no lo es todo, debes entender a tu cliente y ello implica tener herramientas informáticas, trabajar con programas de gestión que permitan conocer el comportamiento del cliente a la hora de comprar y que permitan establecer y definir programas de fidelización, porque está demostrado que es más barato fidelizar a un cliente que captar uno nuevo.”

Cierto desacuerdo muestra López, quien puntualiza que “el comerciante tendría que ser superman para hacerlo todo bien, así que es bueno que, si confía en la central, pueda delegar en ella todo aquello que no es propiamente la venta al consumidor.”

HACIA LA CIUDAD QUE NUNCA DUERME

Beltrán se pregunta: “¿estamos en una sociedad en la que todos los servicios están disponibles los 365 días del año? ¿por qué sólo se plantea el tema en el comercio? O reorganizamos la sociedad 24 horas, o el debate carece de sentido…”

López enfoca la cuestión desde un punto de vista más pragmático: “si el sueldo del consumidor es el mismo, con más horas de apertura lo que éste hace es repartirlo; no va a comprar dos televisores por que las tiendas abran el domingo, así que al final, los costes aumentan muchísimo para todos y a los grandes tampoco les interesa.” López recuerda que en otros países de nuestro entorno los horarios son más restrictivos que en España, y concluye que “si bien no tenemos que llegar a que el comercio cierre a las seis de la tarde porque sería incoherente con nuestra forma de vivir, tampoco hace falta que esté todo abierto todos los días.”

MARCAR LA DIFERENCIA

¿Puede el comercio tradicional competir con la cadena hiperespecializada en categorías de producto? La respuesta es no, por tanto, debe buscar algo distinto que ofrecer. La especialización es más que básica, es cuestión de vida o muerte. “El comerciante que tiene un poco de todo y no se especializa en nada, ni tiene ningún elemento de diferenciación, no podrá sobrevivir”, sentencia del Olmo.

Pero para lograr la diferenciación no basta con tener el producto adecuado al target en cuestión; el comerciante debe, además, comunicarlo y no olvidar ese eslabón de la cadena de comunicación destinado a incitar al transeúnte a entrar en el establecimiento: el escaparate. José Luis Martínez nos explica que “el escaparatismo tiene muchas estrategias para expresar lo que los comerciantes quieren a través de la comunicación visual; el aparador es como una pequeña televisión, pero estática”. El director de Artidi reflexiona acerca de los distintos usos comunicativos de este espacio que, mientras las grandes cadenas utilizan como elemento de imagen corporativa, para el pequeño comercio se convierte en un aliado cambiante y adaptable en función de sus distintas necesidades en cada momento: “si un comerciante -explica Martínez- tiene una serie de productos que no ha vendido, el escaparatista le preparará un espacio que comunique exactamente eso, quizá situándolo de manera desordenada, con grandes precios; cuando el transeúnte pase por delante, entenderá perfectamente el mensaje”.

El concepto de escaparatismo ha evolucionado hacia la escenificación y hoy las tendencias vienen marcadas por escaparates con decoraciones caras y poco producto. Como explica el responsable de Artidi, “visualmente, la cantidad de producto es inversamente proporcional a la calidad”.

Los ESTUDIANTES

opinan

Son alumnos de la escuela de escaparatismo Artidi y nos dan su punto de vista sobre el sector del comercio.

Miquel Pla · 33 años
Laia Castellvi · 28 años
Isabel Alonso · 34 años
Alex Fernández · 21 años

¿Ofrece el comercio posibilidades de realización a las nuevas generaciones?

Miquel, Laia, Isabel y Alex están convencidos de que el sector les brinda grandes expectativas “siempre y cuando tengas paciencia y ganas de trabajar”, puntualiza Alex. La necesidad de las empresas de diferenciarse es otro elemento señalado por estos estudiantes como una ventaja para ellos, pues, como asegura Miquel, “es la juventud quien marca las tendencias y las modas.”

¿Por qué creéis que los comerciantes tienen tanta dificultad para encontrar vendedores válidos y comprometidos?

“El problema es, como siempre, el dinero -explica Isabel, cuya opinión es compartida por sus compañeros-. El vendedor no está bien pagado, trabaja mucho y con horarios totalmente desorganizados e inflexibles. La calidad de vida es muy importante y un vendedor no la tiene; sólo están dispuestos los jóvenes, estudiantes, etc., que no tienen excesivas responsabilidades, y éstos, al ser poco valorados, no se identifican con la marca o el comercio en cuestión, no se involucran en el negocio; hacen su trabajo y punto.”

¿Debe haber libertad horaria?

Tres contra uno. En este asunto se muestran cautos pero la mayoría desearía mayor libertad horaria. “Ahora que no tenemos tiempo para nada…, -dice Isabel- creo que sí debería haber libertad horaria, pero de forma bien gestionada, con unas condiciones laborales dignas. Y no sólo hablo de libertad horaria comercial, sino también de la administración, los bancos, etc.; todos deberían adaptarse y contar con horarios menos restrictivos”. Laia confiesa que le encantaría salir de trabajar y encontrar todas las tiendas abiertas, “sobre todo en la sociedad actual donde ambos miembros de la pareja trabajan y se hace muy complicado encontrar tiempo para hacer la compra. Lo único que haría falta -matiza- sería regular muy bien los turnos de los trabajadores para que no se viesen afectados.” Miquel se muestra en desacuerdo con sus compañeros: “no creo -afirma- que deban liberalizarse los horarios pues, si ya es difícil encontrar gente para trabajar, en una situación de libertad horaria, nadie querría ser vendedor”.

¿Dónde compráis vuestros electrodomésticos y productos tecnológicos?

En esta cuestión se repite el tres a uno: Laia nos cuenta que compra los electrodomésticos en grandes superficies “donde prima -dice-, el precio” y en el caso de la informática, en tiendas especializadas “porque a pesar de ser un poco más caras sé que si tengo algún problema me darán una solución inmediata”. Con la misma claridad y mayor contundencia si cabe, nos contesta Isabel: “los productos son los mismos en cualquier establecimiento…, así que me vendo al mejor postor, es decir, allí donde lo encuentre más barato.” El contrapunto lo pone Miquel, quien asegura comprar sus electrodomésticos en tiendas pequeñas “que me ofrezcan -afirma- seguridad y conocimiento del producto que venden. Hay que confiar en el vendedor.”

¿Qué opináis sobre la tensión entre el comercio tradicional y la gran distribución?

Miquel lo tiene claro: “creo que el pequeño comercio o se especializa o tenderá a desaparecer”. Laia, por su parte, hace la siguiente reflexión: “evidentemente la proliferación de los grandes centros comerciales y de ocio ha dañado la imagen y las ventas del pequeño comercio, por la variedad de oferta, la comodidad de compra y porque son espacios ideados para el disfrute en los que los consumidores pueden llegar a pasar el día entero. Aun así, en amplias áreas de ciudades y pueblos es vital la figura del pequeño comerciante, y ciertos productos y targets requieren una atención personalizada y una argumentación, que por su masificación, no se da en los grandes centros y grandes superficies. En mi opinión el pequeño comercio es necesario en unos tiempos en los que los valores están cambiando.”

Isabel le da la vuelta al asunto y aboga por las ventajas de la competencia: “la competitividad no siempre es mala, si no pensamos sólo en términos económicos. En materia de creatividad la necesidad de diferenciarte de tu competencia hace que se potencien tus capacidades de creación e innovación; si no existiera esa necesidad de diferenciarse de los demás, las inquietudes innovadoras hibernarían.”

TODO

sobre

mi target

NUEVAS OPORTUNIDADES

El detallista se ha centrado en la parte más evidente del mercado e insiste en ello empecinadamente, mientras a sus pies se abren huecos que van desde un sector infraservido, de alto poder adquisitivo, hasta aquellos que, recién llegados a nuestro país están empezando a entrar en el mercado deseosos de alcanzar un bienestar del que las generaciones que les preceden no pudieron disfrutar. En relación con este colectivo cabe un apunte y es que los jóvenes inmigrantes tienen mayor poder adquisitivo que los jóvenes nacionales, pues empiezan antes a trabajar y, además, forman familia más tempranamente; todo ello hace que este segmento de población sea muy interesante para el sector de los electrodomésticos y la electrónica de consumo. Además, y según los datos del último Observador Cetelem, su intención de compra es superior a la de la media nacional.

Los más jóvenes y la población senior son otros dos segmentos de consumo sobre los que conviene hacer un zoom, pues constituyen nuevas oportunidades para fabricantes y comerciantes.

CONOCE Y VENCERÁS

El conocimiento de las formas de vida, de los valores, de las inquietudes y de las preferencias de los ciudadanos es la base para que fabricantes y distribuidores propongan una oferta de productos y conceptos comerciales adecuados y adaptados a las expectativas y deseos de la demanda. Ahí va un popurrí de datos que aportan algunas pistas para sintonizar con el consumidor.

Buscando entre los valores que mueven al segmento de menor edad, hallamos la solidaridad y la ecología. A pesar de que tan sólo un 10% de los jóvenes colabora como voluntario en una organización, un 41,6% se ha planteado la posibilidad de hacerlo, y valora positivamente la solidaridad y las acciones sociales. En preocupación ecológica, el 82,1% de los jóvenes se muestra identificado con la cuestión y procura ser respetuoso con el medioambiente; el interés es creciente conforme avanza la edad. Los datos están recogidos en el último estudio del Observador Cetelem, recientemente presentado en Barcelona y sobre el que encontrarán información detallada en nuestro próximo número.

El ocio, espacio de evasión de la disciplina y obligaciones, es otro de los grandes “ganchos” para atraer a los jóvenes. El tiempo de ocio es el momento que utilizan para vivir experiencias, relacionarse y realizar sus actividades predilectas.

La tecnología constituye otro ámbito de gran interés para un vasto grupo de población. Se tiende, sobre todo entre los jóvenes, a crear hogares tecnológicos, además casi un 30% de la franja de edad que va de los 18 a los 26 años se muestra de acuerdo con la afirmación “me gusta ser pionero a la hora de comprar últimos avances tecnológicos”, según el citado informe de la entidad financiera.

PARA BODAS GAYS. Abren en Barcelona la primera tienda de Europa especializada en moda nupcial para gays. Los trajes se hacen a medida y por encargo, como los de novia. Anillos, juegos de cama o ropa interior son otros de los artículos, todos de gama alta, que ofrece este innovador establecimiento que ha hallado en el colectivo gay un nuevo e inexplorado segmento de mercado.

Se ha identificado también un grupo de consumidores innovadores, que buscan permanentemente información profunda y variada sobre temas de su interés. Éstos constituyen marcadores de tendencias y son early adopters o primeros adoptantes de las propuestas más novedosas del mercado. Se trata del segmento que frecuenta la llamada tienda de perfil o tienda de barrio a la última moda.

El deporte, los viajes o la salud son otros de los ámbitos de interés comunes a los distintos grupos sociales.

Cada vez vivimos más y gozamos de mejor salud (la previsión de crecimiento de personas centenarias en nuestro país es de 10.000 en 2010 y 50.000 en 2050), lo que ha dado origen a un segmento creciente de mercado, con necesidades específicas. Este colectivo, que cuenta con mayor poder adquisitivo y mayor formación que en otras épocas, se muestra preocupado por llevar una vida y una alimentación saludable, y tiene más ganas que nunca en la historia de disfrutar de la vida; los mayores son más independientes y cumplen funciones sociales, sea trabajo, voluntariado, asesoramiento o nietos (un elevado número trabaja para los hijos haciéndose cargo del cuidado de los nietos y otras tareas. Un 70% de las abuelas mayores de 65 años han cuidado o cuidan de sus nietos mientras los hijos trabajan, según una encuesta publicada por el Imserso el pasado marzo).

EXCLUSIVIDAD. El chef Romain Fornell acaba de lanzar un servicio de catering de lujo; es el RF Private Dining. Fornell, que regenta el restaurante Caelis (con una estrella Michelin) en el Hotel Palace de Barcelona, ha detectado un hueco hasta ahora no satisfecho y ha decidido ofrecer este nuevo servicio, dirigido a consumidores dispuestos a pagar por que le sirvan en su propia casa las exclusivas creaciones del distinguido chef. El sumiller también se desplaza al domicilio del cliente.

Foto: Montse García

En cifras

LA DEMOGRAFÍA, MARCADOR DE TENDENCIAS

El crecimiento natural en España ha sufrido una drástica disminución como consecuencia de la caída de los nacimientos y del aumento de las defunciones, lo que ha provocado el envejecimiento de la población.

La inmigración extranjera supone hoy un importante componente del crecimiento de la población y ha contribuido al rejuvenecimiento de la pirámide poblacional española, sobre todo en el segmento de los 25 a los 35 años.

El detallista se ha centrado en la parte más evidente del mercado e insiste en ello empecinadamente, mientras a sus pies se abren infinitos huecos de mercado.

ROPITA SINIESTRA. Tiene que ser muy duro ir de gótico por la vida y tener que vestir a tu bebé con ropa de Prenatal. La Ciudad Condal ya ofrece la posibilidad de vestir y ataviar al niño a imagen y semejanza de las estéticas paternas.

Con los mayores pues, se abren múltiples oportunidades de negocio: viajes, equipamiento del hogar, salud y estética, automóvil, náutica, alimentación natural, deportes y tecnología, pues aunque este tipo de productos no figuren entre sus preferidos, no tienen escapatoria: están condenados a adaptarse a la vida digital.

PERFILES

Los jóvenes representan un colectivo de 11 millones de personas, el 17,4% de los cuales han nacido fuera de España. Son tradicionales en materia de hogar (el 96% aspira a tener una vivienda en propiedad) y familia, priorizan su tiempo de ocio, que disfrutan en casa o en casa de amigos, o viajando, y utilizan el móvil e internet en su vida cotidiana pero recelan de la compra on line.

Los mayores de 55 años serán el 30% de la población, en España, en 2050. Incrementan el gasto en todo lo relacionado con la salud; tras la jubilación, viajar es una de sus mayores aspiraciones; no suelen cambiar de residencia para colaborar en el cuidado de los nietos, y buscan fórmulas financieras para el mantenimiento de su nivel de vida.

QUÉ, CÓMO Y DÓNDE COMPRAN LOS INMIGRANTES

Otro colectivo a tener en cuenta: los inmigrantes. He aquí algunos indicadores de la capacidad y hábitos de compra de los nuevos residentes: el 37,6% de los inmigrantes cuenta con un nivel educativo superior al requerido por su trabajo, por lo que no puede presuponerse una correlación, a la hora de dirigir ofertas en productos y servicios, entre el tipo de trabajo y el nivel cultural.

Por lo que respecta a la tasa de actividad de este colectivo, ésta supera en 20 puntos la media nacional: el 78% de los inmigrantes está en activo. Y a mayor ocupación, más consumo de bienes y servicios. Bien por tradición, bien por su mayor dificultad de acceso a créditos tienden a pagar en efectivo.

Entre las conclusiones del estudio publicado por Cetelem, cabe destacar que mientras los españoles utilizamos pautas diferentes a la hora de comprar electrodomésticos según sean de gama blanca o de gama marrón, (para la primera nos decantamos por el comercio tradicional -52,9%-, y para los aparatos electrónicos preferimos la gran superficie especializada), los inmigrantes utilizan el mismo canal para adquirir productos de ambas gamas: la gran superficie especializada.

El caso es que entre 2000 y 2006, la población extrajera se ha incrementado en España un 300%, esto es, casi 4 millones de personas. Ante esta nueva realidad social surge la necesidad de identificar y aprovechar las oportunidades de crecimiento que estos nuevos ciudadanos ofrecen, y para cubrirla, la consultora Nielsen acaba de anunciar su alianza con Minority Comunicación, empresa de marketing multicultural especializada en el target inmigrante. Ambas compañías medirán el comportamiento de este colectivo en el mercado, analizarán los movimientos del mercado en este ámbito, y aportarán soluciones en materia de marketing y ventas.

EN CASA ¿DÓNDE SINO?

El ocio y la casa constituyen hoy por hoy los ejes del consumo, y la tendencia a que el hogar sea el lugar preferido de reunión es un hecho que se constata permanentemente. La casa ha ganado en estatus, arrebatándole el puesto al coche, y como consecuencia, la inversión destinada al equipamiento del hogar ha crecido. A esto se añade que, mientras los espacios de encuentro públicos para los jóvenes escasean, nuestros hogares ofrecen múltiples posibilidades de entretenimiento: consolas de videojuegos, DVD, conexión a internet…

Estudios procedentes de diversas fuentes concluyen que los jóvenes de entre 26 y 35 años muestran una mayor preferencia por las reuniones en casa que los que tienen entre 18 y 25 años; a medida que van ganando en edad se acentúa la tendencia. Aunque no deja de ser una contradicción, pues los metros cuadrados no dan para muchas fiestas. Es por eso que se prevé un incremento del sector de las reformas del hogar en la medida en que se hace necesario optimizar el espacio, con habitaciones multifuncionales que acojan, por ejemplo, el teletrabajo, fenómeno al alza (recientemente el Gobierno ha aprobado una ley para que el funcionariado pueda realizar hasta el 50% de la jornada a través de esta modalidad), aunque en España el porcentaje de personas que teletrabajan es sólo del 0,5% mientras la media de teletrabajadores en la UE es del 6%, según datos del observador Cetelem.

Y la reina de la casa: la cocina. Es la estancia más importante del hogar, esto es, la que recibe más inversiones por parte del consumidor.

FORMATOS PREFERIDOS

En muebles de cocina triunfa la tienda de barrio, en sus versiones mediana-grande, que arrasa con un 30,4% de cuota según datos Cetelem-Nielsen, y pequeña, con un nada despreciable 17%, por encima de los grandes almacenes, que se llevan el 15%. En la cola, las tiendas pequeñas, medianas y grandes situadas en centros comerciales.

Los grandes electrodomésticos de gama blanca siguen siendo territorio del comercio afiliado, que mantuvo en 2006 el 55,5% de cuota de mercado que alcanzó en 2005, pero la gran superficie especializada e independiente pasó del 27,5% de cuota en 2005 al 28,8% en 2006, por tanto, la tendencia es alcista para este canal.

En pequeño aparato electrodoméstico, es el comercio afiliado el que más terreno gana, pasando de un 39,4% en 2005 a un 40,6% en 2006. También crece ligeramente el canal de grandes almacenes e hipermercados.

En gama marrón, el comercio afiliado sigue cayendo en favor de las grandes superficies especializadas e independientes, que pasan de una cuota del 35,1% en 2005 al 37,9% en 2006.

En cifras

¿QUÉ SUPONE EL ACCESO A LA VIVIENDA?

El esfuerzo financiero (bruto) que deben hacer las familias españolas a la hora de adquirir una vivienda, porcentualmente sobre la renta bruta disponible, fue en 2006 del 40,7%, llegando en Cataluña a suponer el 50,6%. También se encuentran por encima de la media Aragón (43,2%), Madrid (42,6%) y País Vasco (41%).

El número de hipotecas formalizadas en España para adquirir viviendas en el mismo período descendió un 10,6%, sin embargo, su importe total creció un 7,5%.

El importe medio de la hipoteca destinada a adquisición de vivienda alcanzó los 150.762 euros, un 20% más que en 2005.

En cifras

CONSUMO DE MUEBLES DE COCINA

El consumo de muebles de cocina en 2006 creció un 7% en relación al año anterior, lo que supone en valor, 1.400 millones de euros. El sector se ha visto favorecido por el tirón que ha vivido la construcción en los últimos años, y a pesar de la ralentización de la actividad, se prevé que el mercado del mueble de cocina mantenga crecimientos por encima de la media del sector del mueble gracias al mercado de la rehabilitación. Según el Observador Cetelem se espera un incremento del 7,1%; en euros, 1.500 millones.

VIVIENDA FLEXIBLE. De espacio cerrado y funcional, la cocina ha pasado a ser una zona de estar y también de exhibición, un espacio representativo y multifuncional. Fagor presentó en la pasada edición de Construmat, en el espacio Casa Barcelona, una reflexión sobre el concepto de vivienda flexible, capaz de evolucionar y adaptarse a los cambios. Las soluciones modulares y la personalización de los paneles son algunas de las propuestas de Fagor para lograr la mutabilidad de la cocina en función de las cambiantes necesidades y preferencias de las familias con el paso de los años.

COCINA MÍNIMA PERSONALIZADA

COCINA EVOLUCIONADA

CUESTIÓN DE EDAD

La elección de uno u otro canal guarda también relación con la edad del consumidor. Los jóvenes se decantan por las grandes superficies especializadas mientras que la franja de mayor edad prefiere las tiendas medianas o grandes situadas en su ciudad o barrio.

Los jóvenes prefieren comprar en grandes superficies sus bienes de consumo duradero en un 55,3%, según se desprende de la encuesta realizada por Cetelem y Nielsen en 2006 entre individuos de 18 a 35 años, que concluye que este grupo orienta su estilo de vida en relación a sus compras alternando la visita a polígonos comerciales, barrios e internet, lo que asegura el auge o supervivencia de las tiendas más destacadas implantadas en cada uno de los tres espacios.

El colectivo senior se muestra mayormente partidario de adquirir sus bienes de consumo duradero en las tiendas situadas en el centro de la ciudad o en el barrio, y entre las razones a las que aluden, mencionan la cercanía, el hábito o tradición y la confianza. Esta preferencia se acentúa en los mayores de 65 años. Asimismo, este grupo poblacional asegura, en un 70%, comparar el precio de los distintos establecimientos. Los analistas prevén que el auge de productos como la hipoteca inversa producirá cambios en tal hábito y hará que disminuya la importancia relativa del precio, en pro de otros factores como la calidad, el trato, etc., en la compra de bienes de consumo duradero.

COMPRA A DISTANCIA

Una media de cuatro compras al año son las que realizan los internautas españoles, lo que supone un desembolso medio total de 495 euros. La venta a través de internet supone un 14%. La confianza y el hábito que poco a poco cala en el consumidor a la hora de lanzarse a la compra virtual, está generando, a su vez, el incremento de otros métodos de venta a distancia. En este sentido, los pedidos vía teléfono suponen el 49% de la venta a distancia, seguido del correo, con un 27%,

En materia de e-commerce los últimos estudios evidencian que en nuestro país los sites son simples escaparates de ofertas en lugar de verdaderas lanzaderas que aporten distintas aproximaciones al producto. La empresa Multiplica ha realizado un estudio de persuabilidad, que es la capacidad de una presencia on line de convertir a los usuarios en clientes, en el que España no sale precisamente bien parada; los sites norteamericanos son los más persuasivos. De los sites españoles, el mejor, El Corte Inglés, que ocupa el número 9.

Está claro que el amplio know-how desarrollado en el retail marketing tradicional todavía no se ha explotado en la red y la mayoría de los sitios web no aprovechan todas las posibilidades que brinda el medio para vender sus productos. Encontramos en la red algunas curiosidades como los outlets privados, clubes que organizan eventos de ventas on line de productos de prestigiosas marcas, con descuentos de hasta el 70% sobre los precios en tienda; para inscribirse, el cliente debe ser apadrinado por un miembro. Además se constata que las últimas tendencias que se pueden ver en internet aún no han llegado, en la mayor parte de los casos, al e-commerce: no hay presencia de web 2.0 ni de vídeo.

En cifras

LOS QUE MÁS GASTAN

El gasto medio por hogar español en electrodomésticos fue en 2006 de 436 euros, algo menos que el año anterior, en que los españoles gastamos de media 446 euros. Los navarros son quienes más gastaron de media el año pasado, 563 euros, seguido de Madrid (555 euros) y Valencia (553 euros). Las comunidades que gastaron más en 2006 que en 2005 fueron Baleares (siete euros más, 373) Madrid (cinco euros más) y Aragón (un euro más).

Tomando a todos los países de la comunidad europea, los que más gastaron en electrodomésticos de línea blanca y PAE, en 2006, fueron los belgas, con 266 euros de media, seguidos de franceses y españoles.

CIRCUITO DE DISTRIBUCIÓN DEL ELECTRODOMÉSTICO EN ESPAÑA

(GAMA BLANCA + PAE + GAMA MARRÓN)

20052006
Grandes almacenes e hipermercados24,20%21,10%
Grandes superficies especializadas e independientes30,40%32,30%
Comercio afiliado45,40%43,60%

El comercio afiliado viene perdiendo terreno cada año que pasa ante las grandes superficies especializas e independientes. En 1999 el comercio afiliado acaparaba el 56% de cuota, frente al 16% de la gran superficie especializada.

El mundo del vino. Universo de placer

El mundo del vino. Universo de placer
Entrevistas a
Bertín Osborne, propietario de Bodegas del Donadío de Casasola; Raquel Montero, product manager de Gama Blanca de Samsung España; Víctor de los Riscos, propietario de Vino Calidad; Dr. Antonio Salgado, Unidad de Gestión del Conocimiento, Hospital Valle Hebrón, de Barcelona, y Dr. Álvaro Urbano, médico de Medicina Interna del Hospital Clínic de Barcelona.

Atrás quedó la imagen de aquella botella de “El Baturrito” sobre el hule floreado de la mesa camilla, y las idas y venidas a la bodega de la esquina a rellenar el envase con vino a granel. Después llegó el tetrabrik, que con sus aires de modernidad desbancó a su antecesora y aterrizaba en los hogares directamente desde la estantería del hipermercado, que hacía las delicias de los nuevos consumidores deslumbrados por el derroche de abundancia de los formatos recién llegados, preludio de una nueva forma de comprar y que supusieron un punto de inflexión en las relaciones productor-distribuidor.
En contraposición a la era de la “cantidad”, hoy las empresas buscan la sofisticación y la calidad; productos y establecimientos mutan hacia la excelencia. El incremento del nivel de vida de los ciudadanos hace que la buena mesa tenga cada día más adeptos a lo que se une la concurrencia de los productos en un mercado globalizado que empuja a mejorar. El vino no escapa a las leyes del mercado y sus productores han sabido conferir valor al producto, incorporando sofisticada tecnología en los procesos, explorado nuevos aromas y apostado por vender sensaciones, por vender, en definitiva, placer…
La bodega de barrio con toneles rezumantes de vino de mesa ha sido sustituida por acogedores espacios, que proliferan en todas las ciudades, en los que se venden caldos como si de joyas se tratara. El sector ha sabido crear un halo mágico alrededor de este producto. Así, la cultura del vino se ha popularizado y el ciudadano “de a pie” ha incorporado a sus hábitos el consumo de caldos de calidad.
Cursos de cata, turismo vitivinícola, programas de televisión, cuidado por la denominación de origen, mayor importancia de la carta de vinos en restauración, prestigio internacional de los vinos españoles, bodegas que hacen de sus instalaciones espectaculares obras arquitectónicas…
El creciente interés de la población por adentrarse en el mar de sensaciones a que nos aboca este producto ha dado lugar a más y mejor oferta así como a nuevas fuentes de negocio. Recogiendo las sinergias de este boom, ahí están los fabricantes de línea blanca con una nueva categoría de producto entre las manos.
Armarios-bodega, vinotecas, conservadores de vino y hasta cantinas de vino las llaman, pero, ¿con qué denominación se queda el sector? ¿Son iguales todos los aparatos? ¿Cuáles son sus características? ¿Existe un perfil de consumidor definido? En este reportaje nos adentraremos en el mundo del vino, un mundo que expande sus posibilidades de negocio a multitud de sectores y alrededor del cual se construye un aura filosófico-romántica ligada al goce de los sentidos. Mónica Daluz  / pdf

Texto completo en html

EL mundo del VINO Universo de placer

Por Mónica Daluz

Atrás quedó la imagen de aquella botella de “El Baturrito” sobre el hule floreado de la mesa camilla, y las idas y venidas a la bodega de la esquina a rellenar el envase con vino a granel. Después llegó el tetrabrik, que con sus aires de modernidad desbancó a su antecesora y aterrizaba en los hogares directamente desde la estantería del hipermercado, que hacía las delicias de los nuevos consumidores deslumbrados por el derroche de abundancia de los formatos recién llegados, preludio de una nueva forma de comprar y que supusieron un punto de inflexión en las relaciones productor-distribuidor.

En contraposición a la era de la “cantidad”, hoy las empresas buscan la sofisticación y la calidad; productos y establecimientos mutan hacia la excelencia. El incremento del nivel de vida de los ciudadanos hace que la buena mesa tenga cada día más adeptos a lo que se une la concurrencia de los productos en un mercado globalizado que empuja a mejorar. El vino no escapa a las leyes del mercado y sus productores han sabido conferir valor al producto, incorporado sofisticada tecnología en los procesos, explorado nuevos aromas y apostado por vender sensaciones, por vender, en definitiva, placer…

La bodega de barrio con toneles rezumantes de vino de mesa ha sido sustituida por acogedores espacios, que proliferan en todas las ciudades, en los que se venden caldos como si de joyas se tratara. El sector ha sabido crear un halo mágico alrededor de este producto. Así, la cultura del vino se ha popularizado y el ciudadano “de a pie” ha incorporado a sus hábitos el consumo de caldos de calidad. Cursos de cata, turismo vitivinícola, programas de televisión, cuidado por la denominación de origen, mayor importancia de la carta de vinos en restauración, prestigio internacional de los vinos españoles, bodegas que hacen de sus instalaciones espectaculares obras arquitectónicas…

El creciente interés de la población por adentrarse en el mar de sensaciones a que nos aboca este producto ha dado lugar a más y mejor oferta así como a nuevas fuentes de negocio. Recogiendo las sinergias de este boom, ahí están los fabricantes de línea blanca con una nueva categoría de producto entre las manos. Armarios-bodega, vinotecas, conservadores de vino y hasta cantinas de vino las llaman, pero, ¿con qué denominación se queda el sector? ¿Son iguales todos los aparatos? ¿Cuáles son sus características? ¿Existe un perfil de consumidor definido? En este reportaje nos adentraremos en el mundo del vino, un mundo que expande sus posibilidades de negocio a multitud de sectores y alrededor del cual se construye un aura filosófico-romántica ligada al goce de los sentidos.

Parece que, zambullidos en una sociedad audiovisual y saturados de sus imperativos, deseamos regocijarnos en las sorpresas que nos depara otro de nuestros sentidos, el paladar, y desde el más clásico al más atrevido todo el mundo parece estar entusiasmado con explorar nuevos sabores. Hoy deseamos convertir cada uno de nuestros actos en un momento de deleite y es en este punto donde vienen a confluir elementos dispares –o quizá no tanto– como la gastronomía, el turismo, la arquitectura o la cultura y que hallan en el vino su nexo común.

Pero aquí no dejamos nada en el tintero; éste, el del vino, es un mundo no exento de polémica: legislación, prohibición, mensajes lanzados con ligereza por los medios de comunicación acerca de las bondades de esta bebida alcohólica, accidentes de tráfico… Es la cruz de la moneda. Productores, famosos, médicos, vendedores y fabricantes de gama blanca nos dan su punto de vista. Juzguen ustedes mismos.

Bodegas urbanas

Nos vinimos a la ciudad, de modo que los habituales almacenes subterráneos situados en la parte baja de las casas y cuya situación y estructura lograba un microclima natural para la maduración de los caldos, están fuera del alcance de la mayoría, así que los fabricantes han buscado la manera de poner una bodega en nuestro hogar.

Los fabricantes de gama blanca están encantados con este auge del vino y, en general, de la gastronomía, que ha situado la cocina en un lugar de privilegio. De ello se ha beneficiado el sector en los últimos años y, todo apunta a que así seguirá siendo.

El concepto que los fabricantes tratan de implantar es el de disponer de un electrodoméstico especializado para cada cosa. A pesar de que el tipo de consumidor de vino de calidad no responde a un perfil definido y hoy cualquier persona puede ser amante del buen vino y desear acopiar en su hogar un buen surtido de caldos, las dimensiones de la cocina mandan, y el precio de estos aparatos es también un handicap.

En un futuro, cualquier cocina que se precie incorporará este electrodoméstico, pero por el momento esto no va a ser como comprarse un microondas, pues las vinotecas de mayor tamaño ocupan lo mismo que una nevera. Lo que sí tienen claro los fabricantes es que se trata de un mercado con mucho crecimiento por delante.

Estos aparatos ofrecen la posibilidad al usuario de buscar sus sabores preferidos, pues los caldos necesitan un tiempo de evolución en botella y una vinoteca permite, por ejemplo, comprar tres botellas del mismo vino y abrir una cada año para comprender cómo evolucionan los aromas, pues con el tiempo estos se fusionan y el vino se equilibra; si el cliente prefiere un vino fuerte, en el que predominen los taninos –aunque se pierdan aromas-, no lo dejará dormir en botella. El caso es que, de este modo, el consumidor logra intervenir en el proceso personalizando el producto final.

He aquí un ejemplo de cómo se integra en la cocina este nuevo electrodoméstico que, poco a poco, va a ir haciéndose un hueco en los hogares españoles. Este armario bodega para la conservación y envejecimiento de vinos (modelo WTes 4677) es de Liebherr y cuesta 3.139 euros.

Mirko Escaleti DIRECTOR DE MARKETING DE WHIRLPOOL

El vino está de moda… ¿por eso el sector se ha lanzado con las vinotecas?

En efecto, se está dando un crecimiento de la cultura del vino y todo lo que hay a su alrededor. El consumidor cuida el vino que toma, se gasta más dinero, quiere conocer el mundo del vino…, así que un lugar para almacenar sus botellas resulta fundamental. Whirlpool lleva ya dos años comercializando este producto en el mercado europeo y en España hemos empezado ahora. Se trata de una categoría de producto muy nueva en nuestro mercado.

Pero no todo son vinotecas ni todas las vinotecas son iguales…

No todos los botelleros que hay en el mercado son vinotecas y dentro de las vinotecas existen distintos niveles de prestaciones. Una vinoteca mantiene una temperatura de entre 16 y 18º C; se venden aparatos que están entre los 4 y los 10º C, pero eso no son vinotecas. Todo aparato que esté por debajo de los 400 euros no es una vinoteca, es una nevera. De los modelos de libre colocación que hay en el mercado, pocos son verdaderas vinotecas. Una vinoteca debe cumplir ciertos requisitos en cuanto a temperatura, vibraciones, luz…

Hablando de luz; los fabricantes colocan cristal tratado en la puerta de sus botelleros para preservar los caldos de la luz, ¿no sería más fácil poner una puerta opaca, de acero inoxidable, por ejemplo?

Bueno, podría hacerse, pero lo importante es que el cristal tenga filtros que no permitan traspasar los rayos ultravioletas.

¿Cuál es la necesidad que busca satisfacer vuestro producto?

Se trata de un aparato para almacenar los vinos “del día a día”, irlos reponiendo… No está pensado para un almacenamiento para largos períodos, no por falta de prestaciones sino por concepto de producto.

¿Quién comprará vuestra vinoteca?

Nuestro cliente potencial es la gente a la que le gusta vivir la cocina. Familias con niños, a las que les gusta salir, disfrutar de su tiempo libre, y también disfrutar de la cocina, o grupos de amigos que quedan para cocinar juntos como diversión…

¿Cuál es su estrategia de canal?

Por ahora, el de cocinas, porque creemos que cuando una familia decide renovar su cocina es el momento de incorporar estos productos de alto valor, por eso hemos optado por el encastre.

Embrujados…

La popularización del mundo del vino es una tendencia común a todos los países productores europeos, como Italia, Francia, Portugal…, y las razones que explican este fenómeno tienen que ver con la evolución de dichas sociedades, que ha traído consigo un cambio de hábitos en relación a este producto que nos ha acompañado a lo largo de nuestra historia. Se trataba de sociedades rurales en las que el vino formaba parte de la vida cotidiana y estaba ligado, pues, a la tradición. Pequeños y mayores se desayunaban en los años 30 con pan mojado en vino y es que la población, en su mayoría dedicada las tareas del campo, tenía necesidad de un aporte calórico superior al que hoy requiere.

Jordi Arnal, responsable de uno de los establecimientos que Vila Vinoteca tiene en Barcelona, afirma con conocimiento de causa que “el vino está de moda y todo el mundo desea conocerlo”. En Vila Vinoteca, en el mercado desde 1932, no sólo se venden caldos sino que además organizan diversos cursos relacionados con este producto. “A nuestros cursos de iniciación a la cata acuden todo tipo de personas; lo que tienen en común es que les gusta el vino y quieren aprender. Otra actividad que encanta a todos son nuestras jornadas de puertas abiertas, en las que traemos a un elaborador con sus vinos y cualquier persona puede entrar y probarlos.”

Arnal nos cuenta que muchos son los profesionales de la publicidad y las relaciones públicas los que acuden a estos cursos interesándose por imbuirse de la idiosincrasia que rodea este mundo, para acertar en sus creatividades. Y es que las bodegas esmeran su comunicación visual, buscando expresar la personalidad de la marca a través de la etiqueta, de la botella…; cada detalle entra a formar parte del conjunto de intangibles de las marcas.

El logotipo de las Bodegas Conde del Donadío ha sido diseñado por el propio Bertín Osborne. El caballo, elemento central de la marca, es uno de los ejemplares de la ganadería Conde del Donadío, situada en Sevilla. El equino, en la vida real, se llama Bingo II.

Interior de uno de los establecimientos que Vila Vinoteca tiene en la ciudad Condal.

Bertín Osborne PROPIETARIO DE BODEGAS CONDE DEL DONADÍO

DE CASASOLA

Hace dos años que el artista jerezano emprendió una aventura empresarial en el mundo del vino con el lanzamiento de un Rioja que elabora en sus bodegas Conde del Donadío, situadas en Labastida, en la Rioja Alavesa. Osborne nos ha explicado sus puntos de vista sobre la situación que vive hoy el sector vitivinícola.

Además de por tradición familiar, usted ya se había dedicado al vino…

En efecto, estuve alrededor de cinco años trabajando con Ruiz Mateos en las bodegas de Rumasa. Entonces mi vinculación no era empresarial sino como empleado; siempre he estado ligado al mundo del vino, he crecido en él.

Y ¿cómo va el negocio?

¡Espectacular! Estamos involucrados hasta el cuello, con 600.000 botellas de nuestro crianza vendidas en dos años. Ahora estamos comercializando un vino especial, un reserva del 2001, y en cuanto a la distribución, hemos entrado en el Corte Ingles, hacemos cajas para regalos de empresa, estamos en el canal gourmet, y por supuesto, en hostelería, que es donde apostamos fuerte desde el principio.

Y además exportan…

Sí, ya llevamos tiempo exportando a Alemania e Inglaterra y también a países de Sudamérica como México y Venezuela. Ahora vamos a entrar en Estados Unidos, en el hipermercado más importante del mundo, Wal-Mart, pero en ese mercado estaremos con otra marca y con vinos varietales, es decir que no serán de denominación de origen. Los países no productores son consumidores relativos, pero estamos intentando convencerles de que el vino es mejor que la cerveza…

Parece que está de moda eso que llaman “vino de calidad”…

Sí, lo que ocurre es que hay demasiada gente metida en el vino que dicen saber mucho y tratan de sentar cátedra sobre lo que es bueno y lo que no y, en realidad, no saben tanto… El buen vino es el vino que te gusta; así de sencillo. El mercado del vino de autor es reducido y elitista y yo no quiero hacer un vino de élite.

En cualquier caso, el consumidor paga cada vez más por un buen vino.

La tendencia es, efectivamente, hacia la especialización y hacia una mejora constante de la calidad, tanto en España como en gran parte del mundo, pero el vino que de verdad funciona es el que se sitúa en un nivel de calidad y precio medio-alto. Y eso es lo que yo hago: un Rioja a precio razonable.

¿Qué me dice del gobierno y su cruzada antialcohol?

Creo que hay que diferenciar. El vino no puede estar metido, y de hecho no lo está, en el mismo grupo de todas esas mezclas horrorosas que hacen los chavales cuando salen por la noche… Verás, en Jerez, como ya no se vende brandy fabrican no sé que mezcla de jerez con cola…; esas mezclas sí son verdaderamente dañinas para la salud.

Y en la promoción de nuestros caldos en el exterior ¿está el gobierno de España por la labor?

El Gobierno no ayuda en absoluto a este sector; un sector que, por otra parte, supone mucho dinero y puestos de trabajo. Ahí están los franceses, que aun teniendo vinos mediocres están muy bien posicionados porque su gobierno ha tenido voluntad y ha sabido estar al lado del sector.

No hace ni una hora que le he enviado un correo electrónico a su departamento de prensa solicitando esta entrevista y me llama usted por teléfono casi de inmediato. Definitivamente, se ha volcado en este proyecto. ¿Mantiene su carrera artística y televisiva?

¡… Me multiplico…! Lo cierto es que estoy muy implicado en el proyecto de la bodega y al mismo tiempo no dejo de desarrollar mi carrera artística. Actualmente estoy de gira, haciendo conciertos por todo el país, y en octubre vuelvo a la tele…

¿Con…?

Hay ahí dos o tres programas posibles que estoy valorando a ver con cual me quedo…

Sea cual sea su elección, seguro que será exitosa…

“El buen vino es el vino que te gusta; así de sencillo. El mercado del vino de autor es reducido y elitista y yo no quiero hacer un vino de élite.”

Todo lo que hay que saber para la CONSERVACIÓN del VINO TINTO

Las vibraciones resultan muy perjudiciales para el vino tinto, viniendo a causar la llamada “fatiga del vino”, por lo cual es recomendable no colocar la vinoteca en lugares donde puedan producirse vibraciones; existen modelos con sistemas que las amortiguan.

La temperatura debe ser baja, pues la velocidad de la reacción química aumenta con la temperatura, provocando, a partir de cierta temperatura y dependiendo del vino en cuestión, una maduración precoz y la alteración del color del vino. Una temperatura demasiado baja producirá depósitos tártricos. Para crianzas y reservas, la temperatura adecuada de conservación se situaría entre los 15 y los 16º C.

Es también muy importante que no se produzcan cambios bruscos de temperatura mayores a 1 o 2 grados. Así, en los aparatos llamados “multitemperatura”, en los que en un mismo habitáculo disponen de un rango de temperaturas de van desde unos 2 hasta 17º C, puede darse el caso de que las distintas bolsas de aire se desplacen por la acción de abrir y cerrar la puerta, por lo que debe tenerse especial cuidado en reducir esta acción a lo imprescindible.

La humedad. Una higrometría adecuada situaría el rango óptimo de conservación entre 65% y 75%. Una humedad relativa baja, inferior al 60% provocará que el corcho se seque y se contraiga lo que causará un pernicioso contacto directo del vino con el aire, mientras que un exceso de humedad, superior al 80%, puede causar malos olores y bacterias perjudiciales para el vino, además de estropear las etiquetas.

La posición de la botella no es asunto menor. El corcho debe permanecer húmedo, es decir, en contacto con el vino, de ahí su almacenamiento en posición horizontal, en todo caso con una pequeña inclinación, del 5%, con el objeto de que los sedimentos se depositen en el fondo. Otro factor a considerar es procurar no perturbar el reposo del vino, sobre todo de los más añejos, innecesariamente.

Máxima oscuridad. La luz natural potencia la oxidación del vino; “sabor a luz” o “a óxido”, en argot. Curiosamente, por motivos estéticos, en el mercado proliferan las vinotecas con puerta de cristal, así que es fundamental que estas lleven un filtro anti-rayos ultravioletas.

1. En su interior caben hasta 155 botellas. Su puerta, reversible, está realizada en vidrio, sus estanterías son de madera y tiene filtro antiolores, luz interior y hasta cerradura… Su nivel de ruido es de 36 decibelios y tiene un motocompresor antivibraciones. Se trata del modelo FSV-176, cuesta 1.241 euros y es de Fagor.

2. Con una capacidad bruta de 169 litros y unas dimensiones de 863x543x545 milímetros, el modelo SW-98820-4-ir de AEG tiene una capacidad para 36 botellas que pueden distribuirse en 6 bandejas. Tiene dos zonas de temperatura: para vinos blancos y tintos; control electrónico; filtro antiolores, puerta de vidrio con marco en acero inoxidable y sistema de enfriamiento intensivo Coolmatic. Su PVP es de 2.100 euros.

3. La cámara de vino CCV 150 de Candy tiene una capacidad para 40 botellas y un volumen de 122 litros. Incorpora luz interior, puerta con doble cristal y protección ultravioleta y su nivel rumorosidad se sitúa en 35 db. Tiene seis bandejas para botellas estándar y dos bandejas especiales para botellas grandes. Cuesta 339 euros.

4. Este frigorífico conservador de vino, de clasificación energética B, tiene una capacidad para 29 botellas. Temperatura automática para vino tinto (13º C ) o blanco (7º C); también se puede graduar la temperatura manualmente en una orquilla de 4 a 18º C. La puerta tiene triple vidrio al objeto de optimizar las condiciones de humedad, ahorro de energía y conservación de la temperatura. Se trata del modelo RW-13EBSS y es de Samsung. Su precio: 399 euros.

5. Esta vinoteca integrable de Whirlpool es un verdadero capricho. Pensada para enamorar a los amantes de ese nuevo espacio de reunión y diversión del hogar: la cocina. Pero no todo es diseño, su puerta con filtro ultravioleta preserva los vinos de la luz y cuenta con sistema electrónico de control de temperatura (de 6º a 18º C) y estantes de madera. Puede colocarse bajo encimera o en columna, almacena hasta 46 botellas y su precio es de 1.199 euros (más RAEE).

6. Realizado en acero inoxidable, este modelo de Smeg, el SCV72X mide 165 cm de altura y en su interior dispone de 12 repisas de madera, 6 en cada zona y es capaz de almacenar hasta 72 botellas. Tiene control electrónico de la temperatura, regulable de 0º a 18º C, dos zonas de conservación independientes y descongelación automática. Su precio: 2.400 euros. El modelo benjamín, con las mismas prestaciones que su hermano mayor, tiene una capacidad para 36 botellas y un P.V.P. de 1.400 euros.

7. Los dos modelos del catálogo de LG cuentan con triple cristal ITO en la puerta, que bloquea más del 80% de los rayos ultravioletas y su nivel de vibración es de 2gal. El aparato grande, el GR-W141BXG, tiene una capacidad para 81-91 botellas, dos zonas de temperatura y control digital y ajuste electrónico de la misma, estantes de rejilla de madera deslizante, sujeta vasos, luz interior y puertas reversibles. Tiene un precio recomendado de 1.099 euros. El modelo pequeño, GR-W061BXH, en la imagen, con capacidad para 41-43 botellas, cuesta 599 euros.

8. Este elegante modelo de Electrolux para integrar en el mobiliario de cocina, el ERW 33900 X, está realizado en acero inoxidable, su puerta de cristal está dotada de cristal con protección UVA e incorpora display LCD, dos termostatos, separador de zonas fijo, 7 bandejas, dos zonas con temperatura diferenciada y cajón multifuncional para botellas. Su precio: 1.490 euros.

9. Liebherr es uno de los fabricantes de vinotecas más veteranos y este modelo, el WTUes 1653, perteneciente a la serie Vinidor, es un aparato que puede ser empotrado bajo la encimera. Su capacidad de almacenaje es de 38 botellas en dos temperaturas distintas que pueden variar entre 5 y 18 grados, y la puerta es de cristal aislante de seguridad que garantiza la protección del vino contra la luz ultravioleta. Tiene estantes extraíbles de madera sin tratar y sistema de iluminación por diodos. Su precio es de 1.495 euros.

Raquel Montero PRODUCT MANAGER DE GAMA BLANCA DE SAMSUNG ESPAÑA

¿Desde cuándo detectaron ustedes que el de las vinotecas podía ser un mercado interesante para el sector?

Desde hace ya algunos años existe un gran crecimiento cultural y una mayor asimilación por parte del consumidor de la complejidad y la calidad que se ponen de manifiesto en la elaboración de un buen vino. Cada vez se da mayor importancia a una buena elección en el vino para acompañar nuestros platos, más allá de la asociación tinto-carne, blanco-pescado.

Hasta ese momento, los amantes del vino, cuyas casas lo permitían, utilizaban ambientes ad hoc para su almacenamiento tales como sótanos, bodegas, o lugares cuyas características en humedad y temperatura fueran óptimas para su conservación. Desgraciadamente no todo el mundo podía disponer de ese espacio, y los vinos se conservaban en alacenas o frigoríficos poco propicios para una buena conservación.

Respondiendo a la creciente demanda de un sistema que optimizara el almacenaje en cualquier lugar de la casa, en estos últimos dos años la mayoría de las marcas han colocado en el mercado distintos tipos de vinotecas. Samsung el año pasado, lanzó en España un modelo para 29 botellas.

¿Cuál es el comportamiento que se prevé para este mercado en los próximos años?

La tendencia en los próximos años es la posibilidad de personalizar humedad y temperatura para cada tipo de vino de modo que en una misma vinoteca se puedan conservar durante años un cava y un rioja. Además, siguiendo la tendencia del resto de los electrodomésticos, una mayor integración en el ambiente donde se vaya a ubicar, de forma que su diseño también embellezca y ensalce tanto el ambiente elegido, como el tesoro que contiene en su interior.

¿Cuál es vuestra estrategia de comunicación al consumidor sobre las vinotecas?

Para dar a conocer su vinoteca, fuera del ámbito profesional, Samsung ha optado por la promoción del producto. En mayo se llevó a cabo una promoción especial en la que por la compra de un frigorífico side by side, regalábamos la vinoteca, y la respuesta ha sido muy positiva.

¿Tienen ustedes diversificado el canal de distribución de este producto?

En Samsung el canal de distribución es el tradicional que utiliza para el resto de gama blanca.

¿Cómo se llama definitivamente este producto: conservador de vinos, armario-bodega, vinoteca…?

Los consumidores pueden encontrar este producto en todas estas denominaciones, pero vinoteca es el más utilizado tanto por fabricantes y distribuidores, como por los propios consumidores.

¿Cuáles son las perspectivas de este mercado, en general, y en particular para vuestra marca?

En los próximos años seguirá el crecimiento en la demanda de este producto; Samsung apuesta por él y por aplicar la mejor tecnología para dar soluciones más personalizadas con diseños sofisticados y elegantes.

El consumo hoy

No cabe duda de que existe un gusto creciente en España por el mundo del vino, sin embargo, y según el Ministerio de Agricultura, se viene dando una pérdida de volumen en el consumo global de este producto, aunque el valor total del mercado crece cada año, debido al incremento del consumo de vinos de mayor calidad.

Durante el primer semestre de 2007 el consumo en hogares cayó un 3%. Por un lado, el consumo de vinos de mesa decreció un 10%, pasando de 155 millones de litros entre enero y junio de 2006 a 138 millones de litros en el periodo analizado. Mientras, el vino con denominación de origen creció un 11%, pasando de los 55 a los 61 millones de litros. Los espumosos y cavas, por su parte, también experimentaron un comportamiento positivo que situó su consumo en 11 millones de litros frente a los 9 del primer semestre del año anterior.

La subida total del gasto en vino en los hogares españoles durante el primer semestre del año ha sido del 8%; en euros, 455 millones. También en valor se da una caída de los vinos comunes y un crecimiento de los de mayor calidad: el producto con denominación de origen crece nada menos que un 15%, esto es, 223 millones de euros.

Años atrás el vino se consumía de manera habitual, prácticamente a diario; hoy el consumo es menos frecuente y se reserva para celebraciones, fines de semana, en restaurantes… En este sentido, el Ministerio de Agricultura situó el consumo total en España en 1.084 millones de litros en 2006, de los cuales 468 se consumen en casa y 616 fuera del hogar.

Desde la Federación Española del Vino se valora esta caída del consumo interior como “preocupante –nos explica su director general, Rafael del Rey– dado que viene siendo constante, habiéndose situado el consumo por persona y año, en 24,9 litros, por debajo incluso de países del norte de Europa, no productores. En contrapartida, las exportaciones de nuestros vinos cobran cada día más importancia”, comenta del Rey.

La oferta “bodeguera” ha puesto de moda una nueva forma de hacer turismo, recorriendo parajes poco explotados turísticamente a través de estas propuestas que incluyen gastronomía, cultura, belleza paisajística…

Templos modernos

Las grandes empresas bodegueras, especialmente en la zona de La Rioja, han apostado por el valor y lo han hecho a lo grande, encargando mastodónticos proyectos arquitectónicos a los profesionales más prestigiosos del mundo. Y es que la crianza de vinos y la arquitectura tienen en común que en ambas se requiere la combinación de técnica y sensibilidad. La idea no es nueva. El precedente de esta tendencia lo encontramos nada menos que en 1901 a cargo del mismísimo Gaudí, que dirigió la construcción de Bodegas Güell, situadas en el macizo de Garraf, a 25 kilómetros de Barcelona, y hoy convertidas en restaurante.

La nueva “arquitectura del vino”, que aúna la tradición vitivinícola de estos lugares y las nuevas técnicas constructivas y de producción, juega un papel de símbolo de calidad y confiere una proyección especial a los caldos españoles, además, se convierte en un nuevo reclamo turístico para las zonas rurales y abre a los empresarios vitivinícolas nuevas vías de negocio. Obras impresionantes que son carta de presentación de los caldos que albergan y en las que las empresas vitivinícolas aprovechan todas las sinergias de su inversión convirtiéndolas en lugares de peregrinaje…

Bodegas Ysios, diseño de Santiago Calatraba, situadas en Laguadia, en plena Rioja Alavesa. Sugiere un sinuoso oleaje que parece acomodarse con naturalidad a la orografía paisajística y dar cobijo a los viñedos que rodean el edificio. La calidez de la madera de la fachada contrasta con la cubierta de aluminio, logrando una sobrecogedora fusión entre tradición y modernidad.

CIUDAD DEL VINO. El proyecto nació con una botella de vino del año 1929, el mismo en que nació Frank Gehry; fue la manera elegida por los Herederos del Marqués de Riscal para proponer al arquitecto del Guggenheim la empresa de diseñar el edificio del complejo bodeguero de la marca. El resultado, espectacular. Su concepto futurista rompe con la arquitectura bodeguera tradicional. Materiales y formas son lo más sobresaliente de esta propuesta que incorpora los colores de Marqués de Riscal en el titanio que recubre la estructura: rosa, que simboliza el vino tinto; oro, como la malla que recubre la botella, y plata, como la cápsula de la botella. En su interior hay un museo, un hotel de gran lujo con vistas a las viñas y al pueblo medieval de Elciego; un restaurante, asesorado por el prestigioso chef Francis Paniego; sala de convenciones, y spa de vinoterapia…

Rutas del vino

Museos, restaurantes, hoteles, terapias de belleza a base del producto de la vid, visitas guiadas o catas son algunas de las posibilidades que confieren un atractivo adicional a estos sofisticados parques temáticos del vino. La oferta “bodeguera” ha puesto de moda una nueva forma de hacer turismo, recorriendo parajes poco explotados turísticamente a través de estas propuestas que incluyen gastronomía, cultura, belleza paisajística…, en fin, paz y deleite para los sentidos. Es una especie de turismo rural de diseño y supone una nueva vertiente del negocio del vino que está reportando pingües beneficios a sus promotores.

El máximo exponente del turismo del vino lo hallamos en EE.UU., en el californiano Valle de Napa, que recibe la visita de más de cuatro millones de personas al año y donde se ofrece “vino con todo: vino con arte, vino con cuevas, vino con arquitectura, con un jardín japonés y, lo más visitado de todo: vino con un museo del cine…”, en palabras del periodista de The Guardian, Roy Greenslade.

Las propuestas del turismo enológico constituyen verdaderas curas antiestrés y una de las opciones estrella de estos complejos son los tratamientos de vinoterapia para revitalizar la mente y el cuerpo: se aplican extractos de uva de vid roja, en baños y envolturas, para activar la circulación; el aceite de pepita de uva tiene propiedades nutritivas y suavizantes; y los polifenoles estabilizados aumentan la producción de colágeno y elastina, combatiendo los radicales libres, principales responsables del envejecimiento cutáneo. En la imagen, vista detalle de un exterior del edificio de Gehry.

Carácter propio

Dicen los enamorados del arte de criar caldos que el vino es un ser vivo, pues como tal evoluciona y, como ocurre con las personas, cada uno tiene su propia personalidad. Y es que cada uva es diferente.

Como al recién nacido le vienen dados los genes, por una parte, al tiempo que el entorno va formando su carácter, así ocurre con el que una vez fuera néctar de dioses. Cada elemento es decisivo en la sensación final que el vino proporcionará al paladar de quien lo deguste, y aún así, cada uno lo percibirá a su modo, porque sabores y aromas son pasados por el tamiz de nuestras propias vivencias y es en función de ellas que nuestro cerebro nos devolverá las sensaciones reinterpretadas.

El momento de ese encuentro entre vino y boca es pues único, y en él se dan cita las vivencias del caldo y las nuestras propias. La uva constituye un magnífico receptor de los aromas que la rodean; así, por ejemplo, una uva cultivada en un terreno duro, silvestre, junto a romeros y lavandas, adquiere los aromas de ese terreno y el vino resultante estará impregnado de ellos. Y es así como el vino hablará del clima y de la flora del terreno que lo alumbró y como, sorbo a sorbo, nos relatará su propia historia.

Con la botella nació un nuevo ciclo en la evolución del vino. Hasta ese momento, aunque el proceso de vinificación tenía lugar, aproximadamente, como en nuestros días, el vino se guardaba en toneles o barricas y luego se vendía y consumía a lo largo del año. En la barrica el vino soportaba un ambiente oxidativo y el producto que iba quedando al fondo perdía calidad y, como consecuencia, su precio iba descendiendo. En la botella, donde el ambiente es reductor y donde el vino permanece varios años, aparecen algunos de los aromas terciarios, y su implantación confirió una nueva entidad a este producto que dejó de ser un simple zumo de uva fermentado.

En la imagen, un priorato de 2002 de las bodegas propiedad del cantautor Joan Manel Serrat, Mas Perinet.

Serrat posando en sus bodegas.

Víctor de los Riscos

PROPIETARIO DE VINO CALIDAD

Dicen que en su tienda aconseja al cliente en función de su personalidad ¿qué pregunta usted?

Si viene buscando un regalo para otra persona, le pregunto si se trata de alguien clásico o moderno; qué le gusta más, si el dulce o el salado; si es hombre o mujer…

¿Ah sí…? ¿el sexo condiciona el gusto?

Las mujeres aprecian el vino que recuerde a frutos rojos y negros, a zumo de frutas…

¿Qué vino le daría a una persona madura?

Para los más mayores, cuyos paladares están acostumbrados a los sabores de siempre, les aconsejo un vino de corte clásico, suave, un Rioja donde predomine la madera…

Y para los modernos, ¿qué propone?

A las personas jóvenes, o no tan jóvenes pero con mentalidad moderna y dinámica, les aconsejo vinos elaborados con variedades más especiales, mencia o garnacha, donde predominan las cargas de fruta, vainilla, canela…, y que tengan cuerpo. Los jóvenes buscan la sorpresa.

Suave para unos y denso para otros

Es como un chuletón de buey, y uno de ternera…

Entiendo… Y ¿cómo decidir? ¿a mayor precio, más calidad?

De lo que se trata es de encontrar el corte de vino que te gusta y a partir de ahí disfrutar de las vastas posibilidades que ofrece este producto. Quedarse en un mismo vino es perderse un mundo de sensaciones infinitas. En cualquier caso, a partir de 20 euros, el resultado final tiene que ser, como mínimo, una sorpresa, arrancar una sonrisa al cliente.

El asunto de la personalidad, ¿vale también para el que lo produce o sólo para el que lo bebe?

Sin duda; un viticultor de carácter llano y amable elabora vinos más redondos, y el de carácter seco, obtendrá un vino más duro…

Y ¿qué vinos cuentan mejor su particular historia…? ¿los criados en pequeñas bodegas?

Al hijo único siempre se le prestan mayores atenciones. Las pequeñas producciones muestran mejor su personalidad; el tratamiento y los procesos en las grandes producciones conlleva una pérdida de personalidad.

¿Cuál es el consejo más extravagante que da a sus clientes?

Para muchos es extravagante, para mí es fundamental: les aconsejo que vayan al lugar donde se elabora su vino preferido; hay que ver el lugar de donde sale el vino para comprenderlo.

Comprenderlo… Definitivamente, es usted un poeta.

Carlos Odriozola López RESPONSABLE DE MARKETING DE CANDY

¿Cuándo decidieron apostar por esta nueva categoría de producto?

En España siempre ha existido una cultura vinícola muy rica, aunque es verdad que todo lo que concierne a la enología ha tenido un incremento exponencial en los últimos años. Sobre todo gracias al incremento de vinos de calidad media a precio asequible. Digamos que el buen vino se ha hecho un hueco en el mercado. Por tanto la tendencia existente actualmente consiste en un incremento de consumo de vinos de mayor calidad que requieren una conservación más cuidada, y los fabricantes ofrecemos productos en línea con las tendencias del mercado. El grupo Candy lanzó hace 3 años la primera de sus vinotecas hasta convertirse hoy en uno de los modelos de vinoteca con mayor presencia en todo el mercado.

¿Cuáles son las particularidades de este mercado y la tipología de cliente?

No hay un cliente estándar al que vaya dirigido nuestro producto. Cualquier persona puede decidir en cualquier momento instalarse en casa una vinoteca. En caso de no tener sitio en casa, la puede instalar en el garaje, trastero, etc. La única condición es que al cliente le guste consumir el vino siempre a la temperatura idónea.

¿Tiene el consumidor un buen conocimiento de este producto? ¿Cuál es vuestra estrategia de comunicación?

Como todo producto “nuevo” en el mercado, el usuario no tiene en principio un gran conocimiento sobre su uso y utilización. Pero la cultura de este tipo de productos crecerá cada vez más exigiendo cosas tan necesarias como la iluminación por leds, para que el calor no afecte a la conservación, la selección de temperatura “dual” dependiendo del tipo de vino, tratamientos ultravioleta en el cristal de la puerta… Nuestro énfasis está en la comunicación de todos estos aspectos para que, en el punto de venta, seamos capaces de ayudar en la medida de lo posible a acelerar esta introducción de la cultura de la conservación de vinos.

¿Cree que el distribuidor de vinotecas debe tener conocimientos específicos sobre conservación de vinos?

Al distribuidor puede o no puede gustarle el vino, pero lo que es un hecho es que el usuario cada vez tiene un mayor grado de conocimiento sobre el producto que va a adquirir y tanto el fabricante como el distribuidor han de saber comunicar de manera correcta el producto que vende, los aspectos diferenciadores, etc. En el caso de las cámaras de vino esto implica un mínimo de cultura del vino puesto que forma parte de la prescripción del producto.

¿Dónde distribuyen ustedes este producto?

Es un tipo de producto que abarca un amplio espectro. La diferenciación no la hacemos nosotros, la hace el mercado. En nuestro caso tenemos un amplio abanico de productos que encajan tanto en el canal ERT como en el mueblista.

Ecológicos y biodinámicos…

Seguro que han oído hablar del vino ecológico pero, ¿y del vino biodinámico? En Francia son muchas las bodegas que se han apuntado a la fiebre de la biodinámica (ciencia de las fuerzas vitales) y en nuestro país el tema empieza a llamar la atención de los productores. Si la agricultura ecológica o biológica está basada en la supresión de compuestos químicos y abonos no orgánicos en la cadena de alimentación, además de buscar el equilibrio del ecosistema, la diversidad biológica y la recuperación de la actividad bacteriana del suelo, la biodinámica va más allá, introduciendo elementos relacionados con tradiciones ancestrales y la cultura popular. Los agricultores biodinámicos aseguran que las posiciones de los planetas y los ciclos lunares tienen también influencia sobre la vida de las plantas (como la tienen sobre las mareas, por ejemplo), en una concepción global del planeta como conjunto de fuerzas vitales y en el que todo se halla interrelacionado. Esta filosofía ha observado las costumbres y prácticas que en este sentido han seguido culturas como la maya, la sumeria, la china o la romana.

He aquí algunas cuestiones relacionadas con la biodinámica en bodega: no se debe mover un vino en bodega o trasegar, o embotellar, si hay otro vino fermentando en bodega; los trasiegos deben efectuarse en luna ascendente y creciente; el embotellado debe realizarse en luna menguante; no se debe embotellar en días de tormenta, de grandes mareas, de mucho frío, con mucho viento o durante los períodos de floración de la vid.

En algunas de estas bodegas el vino reposa con música clásica de fondo… No está demostrado que el producto resultante sea mejor, aunque su precio es elevado, más que el ecológico, pues una elaboración cien por cien manual, eliminando incluso las técnicas mecánicas, dispara los costes.

En la imagen una botella de Quinta Sardonia, una pequeña bodega que elaboró su primera cosecha en 2002 y que se rige por métodos estrictamente biodinámicos.

La ciencia al habla…

El mundo del vino tiene una buena dosis de romanticismo, cómo no, si hablamos de sensaciones, si hablamos de placer… pero seamos pragmáticos: el vino es una sustancia que ingerida causa determinados efectos sobre nuestro organismo. Sin duda, el alcohol contenido en su composición es perjudicial para la salud y, además, tiene un componente que genera adicción. Sin embargo, proliferan en los medios informaciones sobre las bondades de la ingesta de una determinada dosis de alcohol sobre el organismo. Hemos querido saber qué hay de cierto en este asunto.

Dr. Antonio Salgado UNIDAD DE GESTIÓN DEL CONOCIMIENTO. INSTITUTO DE INVESTIGACIÓN. HOSPITAL VALLE HEBRÓN, DE BARCELONA.

¿Tiene la ingesta de vino algún beneficio para la salud?

Observando una gran masa de población entre los que hay consumidores de vino en cantidades moderadas y no consumidores, se observa que hay una mayor supervivencia de aquellos que consumen, repito, moderadamente. Esta incidencia es especialmente notable y la más demostrada, en las enfermedades cardiovasculares.

Defina “moderadamente”

30 gramos de alcohol al día para los hombres y 20 para las mujeres.

¿Qué componente o componentes son los responsables de ese efecto sobre el sistema cardiovascular?

Por un lado el alcohol etílico, que forma parte de todas las bebidas alcohólicas y, por otro, los polifenoles, que tienen una capacidad antioxidante. La combinación de estas dos circunstancias y sus efectos biológicos sobre determinados sistemas, como la circulación, la inmunología y la oxidación, es la raíz biológica que explica el fenómeno final, que es el aumento de la supervivencia y la disminución de las enfermedades cardiovasculares.

Pero no será cuestión de andar recomendando a la gente que beba vino… Imagino que desde la posición de profesional de la sanidad, divulgar este tipo de mensajes es muy delicado.

Claro, porque el alcohol tiene una capacidad adictiva y porque existe una relación dosis-efecto que no se da en otros alimentos. El mensaje vendría a ser: el que bebe moderadamente no tiene porqué cambiar su hábito; el que bebe mucho, que deje de beber mucho; y el que no bebe nada no tiene porqué beber para obtener unos beneficios. El vino no es un medicamento, pero no hay que demonizar la idea del consumo moderado sino, incluso, le diría que valorarla en positivo, siempre que el contexto del consumo sea razonable. El quid de la cuestión en este asunto es que, por ejemplo en el caso del tabaco, un cigarrillo siempre mata, el efecto negativo se produce desde la primera inhalación, mientras que el vino es un alimento que tiene como contrapropuesta el hecho de que es capaz de producir, superando una determinada dosis, efectos biológicos negativos.

Cuando los médicos hablan de “consumidor moderado de vino” ¿tienen en la mente un perfil determinado y quizá distinto al del consumidor de otro tipo de bebida alcohólica?

En efecto. La mayoría de los consumidores de vino suelen ser adultos, no es gente que persiga el aturdimiento, lo que sí se busca con el resto de bebidas alcohólicas, muy característico de los jóvenes. En segundo lugar, el vino tiene un componente lúdico, cultural, ofrece la posibilidad de apreciar matices… Creo que la mayoría de los médicos creen que el consumo no es algo negativo, siempre que se haga dentro de un contexto de nutrición sana y por debajo de las dosis mencionadas.

¿Qué opina acerca de la ley que regula la publicidad del alcohol? ¿Cree que al vino debe dársele un tratamiento diferente del resto de las bebidas alcohólicas?

Prohibir la publicidad es un medio de evitar el consumo y creo que someter al vino y las bebidas alcohólicas a una prohibición sería un error; por esa regla de tres, cualquier cosa que potencialmente pudiera causar un mal debería prohibirse también: habría que prohibir la circulación de automóviles, todos los medicamentos, puesto que pueden tener efectos secundarios… En lo que sí estoy de acuerdo es en que la disponibilidad de las bebidas alcohólicas no sea libre; creo en la información y en la educación. El riesgo cero no existe y la libertad comienza cuando uno tiene conocimiento para decidir.

Dr. Álvaro Urbano MÉDICO DE MEDICINA INTERNA DEL HOSPITAL CLÍNICO DE BARCELONA Y JEFE DEL EQUIPO DE INVESTIGACIÓN SOBRE LESIONES SECUNDARIAS POR CONSUMO CRÓNICO DE ALCOHOL EN EL INSTITUTO DE INVESTIGACIONES BIOMÉDICAS AUGUST PI SUNYER

¿Tiene la ingesta de vino algún beneficio para la salud?

En la comunidad científica existe la sensación de que las dosis bajas de alcohol reducen la mortalidad coronaria.

¿Ha dicho “sensación”? eso es muy poco científico…

Existen estudios que demuestran que aquellas personas que digieren dosis bajas de alcohol, que no superen los 15-30 gramos en varón y 20 gramos máximo en mujer, tienen menos riesgo de enfermedad coronaria que los que son abstemios, pero son estudios epidemiológicos, que en mi opinión son meramente orientativos. No hay ningún estudio en el mundo randomizado a doble ciego en el que se demuestre que la ingesta a dosis bajas de alcohol reduzca la mortalidad coronaria. Nuestro equipo hizo un estudio de estas características en el que sí comprobamos que cuando comparábamos el vino con licores, aquel tenía un efecto antiinflamatorio mayor que los licores, pero eso, en absoluto es extrapolable a que realmente reduzca la enfermedad coronaria. Además, aunque así fuera, lo que nunca se podrá hacer es a un abstemio darle alcohol; para reducir la enfermedad coronaria tenemos otras cosas mucho mejores y no tóxicas. Está demostrado que si usted coge una población de abstemios y les empieza a dar de beber en dosis bajas, aproximadamente se calcula que el 15% se hará alcohólico crónico de modo que lo que usted podría ganar previniendo la enfermedad cardiaca, lo neutraliza enormemente con aquellos que se harían alcohólicos. Lo máximo que puedo defender es que las dosis bajas de alcohol no son malas.

¿Cómo cree que debe regular el Estado la publicidad del alcohol?

Creo que hay que explicar muy claramente en la publicidad que cualquier tipo de bebida alcohólica es portadora de una sustancia tóxica, que es el alcohol y por tanto, si se hace publicidad, se está haciendo publicidad de un producto tóxico. No creo que haya diferencia entre el vino y el resto del alcohol; la única diferencia está en que el vino tiene una dosificación más baja que los licores, pero más baja todavía la tiene la cerveza…

¿Por qué cree que existe en la sociedad un creciente interés por la llamada “cultura del vino”?

Yo creo que es esnobismo puro; es una moda. Hoy, el tomar un vino de una buena reserva, de una buena marca, es como llevar un buen coche. Además, ha habido una buena promoción por parte de las grandes compañías, lo cual creo que está muy bien, pero pienso que, como en el caso del tabaco, debería incluir una advertencia del tipo “el alcohol puede lesionar su salud”; yo no lo he visto escrito en ninguna botella y creo que el Estado debería obligar a ello.

Doctor, ¿sobre qué está usted investigando ahora?

Hoy conocemos los efectos del alcohol sobre el organismo pero no sabemos cómo actúa para producir las lesiones, pues el alcohol es incapaz por él mismo de matar las células; en la actualidad tengo dos becas pagadas por el gobierno norteamericano para averiguarlo, y lo estamos haciendo a través de estudios de proteómica, un avance más de la genética. En mi opinión, el quid de la cuestión está en que el alcohol puede ayudar a disparar la “muerte programada” de la célula, pues cuando nacemos tenemos un programa donde está escrito exactamente cuándo van a morir las células… seguramente el alcohol modifica la estructura externa de la célula para que cualquier otra circunstancia la dispare: él no dispara, pero le abre la puerta al ladrón…

Muy interesante. ¿Podremos entonces modificar las bebidas alcohólicas para que no sean perjudiciales?

Es mucho más fácil que eso: no tomarlas.

Entrevista a Rafael Carré, gerente de Milar Carré

Rafael Carré, Milar Carré
“Esta es mi historia. El secreto es darlo todo”

Soy gerente de dos establecimientos de electrodomésticos en Barcelona. Mi padre fue uno de los fundadores del grupo Milar. De él heredé mi obsesión por el servicio. Creo que el gobierno está hundiendo al pequeño y mediano comercio del sector. Iba para economista, pero elegí con el corazón y tomé las riendas del negocio familiar. Cada día estoy más enamorado de mi profesión. El exceso de sinceridad me ha traído más de un problema y el optimismo me ayuda a buscar siempre el modo de mejorar. Estoy casado, tengo un hijo, diez empleados y tres hermanos trabajando conmigo codo con codo.
E
sta aventura comienza en los albores de la década de los sesenta, cuando en 1957, Rafael Carré Puigvert abrió una tiendecita de electrodomésticos en uno de los barrios con más encanto de la Ciudad Condal, Gracia. Hoy su hijo, Rafa Carré, que ha tomado el testigo del negocio, rememora la trayectoria de la empresa. Treinta y cinco años después, todavía con la resaca de los Juegos Olímpicos y la transformación que experimentó la capital catalana, a la familia Carré le llegó también el momento de acometer un salto cualitativo en su negocio; un salto que, cómo no, pasaba indefectiblemente por ampliar metros cuadrados. Porque desde entonces, “permanecer en el sector implica crecer en metros, -afirma Rafael Carré-; de lo contrario, los grandes te comen…”
Los Carré se lo han montado así de bien. Les cuento. Gracia es un barrio que, urbanísticamente, no permite grandes locales, así que nuestro protagonista tiene ahora una tienda de 250 m2 dedicada a la gama blanca y otra de 100 m2 para la oferta de gama marrón, ambas situadas en la Travesera de Gracia y separadas tan solo por un puñado de portales. Rafael Carré ha ido hilando una estrategia de servicio integral que le llevó hace dos años a la apertura de un pequeño local muy cercano a sus tiendas, desde donde gestiona los servicios de instalación y mantenimiento de los equipos de calefacción y aire acondicionado que vende en su establecimiento. “Damos el servicio completo -explica Carré-. Nosotros lo hacemos todo: el cliente, cuando nos compra, sabe que los responsables de la venta y del mantenimiento somos nosotros.”
Pero retrocedamos de nuevo en el tiempo. Carré padre, ya en los 70, con más de una década de experiencia a sus espaldas, intuyó lo que el paso del tiempo confirmó: que la unión hace la fuerza ya ha dejado de ser un tópico para convertirse en el único modo de sobrevivir en los negocios. Y con esta idea, Rafael Carré Puigvert y cuatro compañeros de profesión fundaron Milar. “El proyecto fue creciendo y hoy somos un grupo de compras con el 15% de participación de mercado en España en electrodomésticos”, afirma nuestro interlocutor. “Y es que hoy, quien crea que puede funcionar solo, se equivoca”, sentencia Carré, quien lo que más valora de pertenecer a Milar es la tranquilidad de olvidarse de la compra y centrarse en la venta, “sabes que compras no sólo en buenas condiciones, sino que compras productos de última generación y que se trata de artículos que el público está demandando”. Mónica Daluz / pdf

Establiments Miró. Francesc Miró, ¡A su manera!

Establiments Miró. Francesc Miró, ¡A su manera!
PERFILES
NEGOCIOS EN CLAVE HUMANA

ASÍ NACIÓ Por puro azar
José y Francisco Miró, padre y tío de Francesc Miró respectivamente, regentaban una tiendecita de comestibles en la localidad barcelonesa de Martorell, hoy una ciudad en pequeño, con sus humos y sus ruidos como toda urbe que se precie, pero entonces un lugar de grato vivir, hervidero de gentes emprendedoras y con una incipiente y próspera industria que marcó el inicio de una colosal expansión urbanística que cambiaría para siempre el paisaje rural por el industrial.
Entretanto, los hermanos Miró prácticamente echaban a cara o cruz qué hacer con el local contiguo al negocio. Corría el final de aquella década prodigiosa que nos embriagó con el incipiente estado del bienestar llenando nuestros hogares de lavadoras, neveras y televisores, aunque fueran en blanco y negro… Pudo haber sido una tienda de zapatos, pero José y Francisco decidieron, en 1971, llenar aquellos 47 metros cuadrados, de lavadoras. Y así fue como Miró mamó el oficio. El destino le tenía reservado una vida entregada al sector de los electrodomésticos.
ASÍ CRECIÓ Los tiempos cambian
No, quince años no es nada, pero fueron suficientes para que Francesc Miró, todavía un niño, tomara las riendas de un negocio al que quedó, por voluntad propia y concienzudamente, enganchado de por vida. De nuevo el azar quiso amarrar al protagonista de esta historia, y una colosal inundación acaecida en el lugar lo retuvo al pie del negocio en las tareas de recuperación de aquel, su segundo hogar, y que le impediría presentarse la “selectividad” de la época, el examen de “reválida”.
Convivían entonces las neveras de hielo con las primeras lavadoras. También era el tiempo en que los sábados en la mañana desfilaba un cliente tras otro a pagar religiosamente los plazos de su nuevo electrodoméstico. “Cada uno pagaba lo que podía y de paso, manteníamos un contacto permanente”, recuerda Miró, sobre aquellos días en los que el establecimiento era algo más que un punto de venta.  Mónica Daluz / pdf

Texto completo en html

DISTRIBUCIÓN

PERFILES. NEGOCIOS EN CLAVE HUMANA

Por Mónica Daluz

Establiments Miró

“Pudo haber sido una tienda de zapatos, pero…”

Francesc Miró, ¡a su manera!

Una pequeña tienda de comestibles fue el origen de lo que más tarde se convertiría en la más importante cadena vertical de electrodomésticos

Así nació

Por puro azar…

José y Francisco Miró, padre y tío de Francesc Miró respectivamente, regentaban una tiendecita de comestibles en la localidad barcelonesa de Martorell, hoy una ciudad en pequeño, con sus humos y sus ruidos como toda urbe que se precie, pero entonces un lugar de grato vivir, hervidero de gentes emprendedoras y con una incipiente y próspera industria que marcó el inicio de una colosal expansión urbanística que cambiaría para siempre el paisaje rural por el industrial.

Entretanto, los hermanos Miró prácticamente echaban a cara o cruz qué hacer con el local contiguo al negocio. Corría el final de aquella década prodigiosa que nos embriagó con el incipiente estado del bienestar llenando nuestros hogares de lavadoras, neveras y televisores, aunque fueran en blanco y negro… Pudo haber sido una tienda de zapatos, pero José y Francisco decidieron, en 1971, llenar aquellos 47 metros cuadrados, de lavadoras. Y así fue como Miró mamó el oficio. El destino le tenía reservado una vida entregada al sector de los electrodomésticos.

Así creció

Los tiempos cambian

No, quince años no es nada, pero fueron suficientes para que Francesc Miró, todavía un niño, tomara las riendas de un negocio al que quedó, por voluntad propia y concienzudamente, enganchado de por vida. De nuevo el azar quiso amarrar al protagonista de esta historia, y una colosal inundación acaecida en el lugar lo retuvo al pie del negocio en las tareas de recuperación de aquel, su segundo hogar, y que le impediría presentarse la “selectividad” de la época, el examen de “reválida”.

Convivían entonces las neveras de hielo con las primeras lavadoras. También era el tiempo en que los sábados en la mañana desfilaba un cliente tras otro a pagar religiosamente los plazos de su nuevo electrodoméstico. “Cada uno pagaba lo que podía y de paso, manteníamos un contacto permanente”, recuerda Miró, sobre aquellos días en los que el establecimiento era algo más que un punto de venta.

Sin duda, eran otros tiempos; todo resultaba más fácil, la de entonces era una época de gran demanda y en la que “el fabricante -observa Miró- necesitaba distribución y nos apoyaba más que ahora”. “Hoy por hoy -prosigue-, si algún insensato me dijera que quiere montar una tienda de electrodomésticos, le aconsejaría que no lo hiciera; simplemente se arruinaría”.

La tienda de Martorell ya contaba en el año 1975 con varios empleados. Dos años más tarde, Francesc Miró, recién licenciado del servicio militar, abre un segundo establecimiento en la localidad colindante, Abrera y, de pronto, comenzó a vislumbrar que no había barreras, que el mercado era casi infinito y decidió que ahí estaría él, para llenarlo con todo aquello que el consumidor pudiera desear.

Desde entonces, las aperturas se sucedieron: Vilafranca, Igualada, Manresa y en 1986 hace su entrada en la ciudad condal inaugurando el establecimiento de Vía Julia.

… De la hormiga laboriosa,

o invertir para el futuro

Cómo en la fábula, Miró puntualiza que «a veces, las épocas fáciles traen dinero fácil de ganar, pero también fácil de gastar…» y recuerda que, por entonces, “abundaban los comerciantes que veían mucho dinero en el cajón, pero que no entendían de gestión y, a la larga, se vieron obligados a cerrar…” Reinvertir en el negocio fue una máxima de Francesc Miró desde el principio y una vez más, guiado por el sentido común, volvió a acertar.

A lo grande

El tiempo transcurría y llegó el año 1990, un hito en la historia de esta empresa. “Nos llamaron locos”, afirma Miró no sin cierto aire jocoso en su sonrisa… Miró inaugura la primera gran tienda de electrodomésticos del país, en la Ronda San Antonio de Barcelona, un lugar céntrico que hoy se ha convertido en una avenida comercial con numerosas tiendas «electro», pero en los incipientes 90 abrir con 2.000 metros cuadrados en solitario, supuso una apuesta arriesgada.

Si no puedes con tu enemigo…

Dicho y hecho. La temible irrupción de los centros comerciales no amedrentó a Francesc Miró, más bien al contrario, atisbó en ello una nueva oportunidad de negocio y en el 91 abrió su primera tienda en pleno ojo del huracán, el centro comercial L’Illa, en la emblemática avenida Diagonal de Barcelona. “La distribución no lo entendió; bueno, después sí, pero ya era demasiado tarde, para ellos…”, sentencia Miró, quien confiesa que a partir de entonces su destino corre de la mano de los susodichos formatos. “Hemos ido, en cierto modo, a remolque de los centros comerciales, porque es el futuro. Con los años se visto que era una estrategia adecuada”.

¿Qué es Establiments Miró, hoy?

Algunas claves para entender la trayectoria de este negocio las desvela su responsable poniendo de relieve, sin pudor, errores ajenos… “¿Qué quiere el usuario?, ¿’eso’?, pues ‘eso’ es lo que hay que darle. Muchos compañeros competidores han intentado comprar bien para vender barato, pero yo siempre he pensado que no es tan importante comprar bien; lo importante es vender bien”.

A lo largo de la trayectoria de la empresa nunca se ha abandonado la filosofía de los primeros momentos: vender aquello que el usuario quiere. “Fuimos los primeros en vender cámaras de vídeo -recuerda Miró- cuando valían un millón de pesetas; el usuario quería eso, y eso le dimos”.

Todo el negocio está impregnado de la personalidad de su fundador, y su inagotable energía ha contagiado a través del tiempo todos los procesos de la empresa, que fue innovadora desde el origen y estuvo siempre al acecho de nuevos caminos para hacer negocio; “como fue el caso de la telefonía -precisa Miró-, la informática o el aire acondicionado, producto este último, que fuimos los primeros en vender. En fin, no paramos, y hoy estamos montando la sexta generación de tiendas, con el Ànec Blau, un concepto de establecimiento cercano al hipermercado, que es lo que quiere el consumidor.”

La comunicación y la formación son otros de los pilares sobre los que se sustenta este icono de la distribución vertical de electro.

Entrevista a Francesc Miró

Tendero en estado puro

Nos recibe aferrado a su puro, como es costumbre en él. De talante afable, semblante entrañable y, ¿por qué no?, con un punto de sana vanidad, esa que da la convicción de haber clavado el tiro, de haber acertado el camino en el laberinto de la vida. Escucha con interés, espera con cortesía y después, se arranca a relatarnos una historia de pasión…

Es tenaz y locuaz, y le sobra brío para seguir construyendo su pequeño imperio, sembrando España con su nombre. Me lo imagino en su despacho, pendiente de cada tienda, atento a cada movimiento, como jugando al “monopoli”, con la mirada atrapada en esa gran partida que viene durando ya toda una vida.

Sus empleados no pueden ocultar su admiración por ese extraño don de Francesc Miró para atinar con el mejor eslogan, reconocer el momento adecuado o reparar, a golpe de vistazo, en aquel error que a todo el equipo le pasó por alto… Nos cuentan que allí las cosas se hacen, como si del mismísimo Sinatra se tratara, a su manera. Y funciona.

Nació en Martorell, Barcelona, en 1956. Lleva un cuarto de siglo casado “-con la misma mujer-”, bromea, y es padre de dos hijos, de 15 y 20 años. Su familia y su negocio son la ilusión de su vida. Detesta la prepotencia y asegura no temerle a nada ni a nadie. Se metió a tendero con 15 años y hoy se deja guiar por los mismos principios e intuiciones que en sus orígenes. “¿El consumidor quiere “eso”?, pues “eso” le doy…”. Sin más.

“Soy un vicioso del trabajo”

Una ubicación estratégica es clave para que una tienda funcione. Cuéntenos cómo elige el lugar.

Las tiendas, que deben tener un metraje importante, se tienen que montar en la calle, en zonas céntricas de la ciudad, y en centros y parques comerciales. Estos son los tres lugares más importantes para ubicar los puntos de venta. A fin de cuenta, el tema se reduce a: “¿dónde va Vicente?, donde va la gente”. Pues ahí hay que estar.

Revélenos en cuáles acertó y en cuáles se equivocó.

Claro; eso pasa siempre. Hay de todo un poco… Tenemos una tienda en Badalona, a 150 metros de la calle del Mar, y por culpa de esos 150 metros no funciona demasiado bien. Recuerdo el día de su inauguración, mientras caminaba calle abajo hacia la tienda para celebrar su apertura, me di cuenta…; pensé: “nos hemos equivocado”. A veces las prisas y las ganas te llevan a que ocurran estas cosas…

En cuestión de aciertos, por ejemplo, el establecimiento de Montigalá. Va perfecto. Y con respecto a los centros comerciales, ocurre que Establiments Miró ya es muy reconocido, de modo que cuando se proyecta un nuevo centro comercial nos llaman y nos avisan para ponernos a negociar. Los promotores saben que Establiments Miró es una buena empresa, que la gente la conoce y que hace publicidad, así que les interesa que estemos ahí.

¿Cuál es el establecimiento que le trae mejores recuerdos?

Sin duda, la primera tienda, la de Martorell. Todas son como hijos… Siempre hay ilusión, las vas mejorando, vas remodelando el merchandising… Detrás de todo ello hay un gran esfuerzo de mentalidad y de cultura. Como cuando en su día se nos ocurrió que para despachar PAE no hacía falta que el usuario fuera pidiendo los modelos uno por uno, y colocamos el self service de PAE. Y ha funcionado.

En épocas en las que el fabricante fabricaba lo que le parecía y la distribución compraba y vendía como podía, ustedes habían fijado ya su punto de mira en el cliente y buscaban el producto que el consumidor estaba demandando. Hoy todos dicen funcionar así ¿Cree usted que verdaderamente la distribución, primero observa y después compra?

Yo diría que en este momento hay un tema muy real y del que es necesario hablar. Hoy el fabricante de gama blanca está muy bien posicionado, sin embargo, el de marrón y el de PAE andan algo despistados, debido a la llegada de los productos chinos.

Pienso que la incursión China cogió por sorpresa al fabricante de gama marrón, acostumbrado a desarrollar un producto, a llevar a cabo la presentación, a comercializarlo…, y sigue haciendo lo mismo. Esa no es hoy una estrategia válida, por que el producto acaba llegando tarde.

Desde mi punto de vista el fabricante debe ser más ágil y la distribución también; no se puede funcionar bajo los esquemas y los ritmos del pasado.

Usted compra algunos productos en China ¿En alguna ocasión el fabricante se lo ha reprochado?

No, porque lo que compramos en China no lo tiene el fabricante. Cuando en el año 2003 comenzaron a venderse como rosquillas DVDs a 50 euros, el fabricante occidental no tenía ese segmento de producto, y el usuario lo que quería era eso, DVDs a 50 euros… Además, a veces, hay cosas que aunque quieras comprar al proveedor nacional, no puedes porque no llega a tiempo; le falta velocidad y si quieres ofrecer lo que el consumidor está demandando, lo tienes que comprar en China.

El fabricante lo ha entendido perfectamente, por desgracia para él y para mí. Yo hubiera preferido vender los DVDs a 99 euros o 150 euros y venderlo durante más años, no matarlo tan rápidamente, pero ahí están los category killers, que van a toda máquina y hacen que los productos mueran a gran velocidad. En España, sin Mediamarkt en el panorama distributivo en los años 2003, 2004 y 2005, todavía venderíamos DVDs.

Han hecho mucho daño…

Claro, porque son asesinos de categorías. Es así. No van contra nadie; es una forma de hacer. Y yo, como soy distribuidor y tengo que satisfacer a mi cliente, pues tengo que importar de China, por lo tanto el fabricante lo entiende. Además, si quieres complacer a una familia de tres generaciones tienes que tener de todo: MP3 para los jóvenes, una unidad de LCD para sus padres y una lavadora de carga superior para la abuela, porque no se puede agachar. Si no ofreces de todo, rompes la cadena.

Además, la calidad del producto chino ha mejorado sustancialmente.

No podemos engañarnos; por desgracia, el producto chino funciona bien, y cada vez mejor. El salto en calidad debe reconocerse.

¿Qué peso específico tienen y tendrán los productos de informática en el canal electro?

La distribución no entrará plenamente en ese terreno. La informática es pescado…; perecedera. Se trata de un mundo en el que debes dotar el punto de venta de personal muy preparado; además, los márgenes son reducidos. Pero, sin duda, hay que tener producto.

Al fabricante se le dice que debe innovar, pero el coste de la innovación lo coloca en una situación complicada para competir en precios con el producto asiático. A la distribución también se le aconseja renovarse, dar más servicio, ser más profesional… pero ¿Qué le queda por hacer al comerciante? En su caso, ¿qué más pueden hacer en materia de servicio, formación, imagen…?

Más “Ànecs Blaus”, esa es la respuesta. Se trata de poner al alcance del usuario todas las gamas de producto, seas fabricante de aquí o de China, y estar al día. Tienes que llevar el producto a la tienda para satisfacer al usuario. El usuario ¿sabe más? No, el usuario está al día.

Una vez le oí definirse como un “botiguer”, un tendero, con la experiencia y la intuición como elementos de su particular cóctel para el éxito. Últimamente estamos viendo movimientos en la distribución especializada en busca de una fórmula mágica ¿Hay en el sector demasiada teoría, proyectos que sólo funcionan sobre el papel? A lo mejor es mucho más fácil…

Yo sigo siendo un tendero; mi forma de pensar sigue siendo la de un tendero que tiene su punto de mira en el usuario. En este sector ocurre que algunos creen que comprando bien, venderán; que es suficiente con eso… ¿Cuál es la clave…? Una anécdota puede servir para ilustrar la cuestión.

Hace unos días una empresa de Rumanía, con 30 tiendas, estaba interesada en saber cómo funcionábamos aquí y me pasé una mañana entera mostrándole al comercial de ventas la infraestructura y los procesos de nuestra empresa; a medida que le iba contando qué hacemos y cómo lo hacemos, yo mismo me sorprendí del impresionante «montaje» que tenemos, y al que se ha llegado a lo largo de los años. Analizar el desarrollo de un lineal de la tienda; llevar el producto al punto de venta, y que se venda; liquidar modelos para empezar cuanto antes a vender el nuevo que lo sustituye; el servicio de asistencia técnica; la imagen y el marketing… Tenemos una empresa que hace años se encarga de vigilar las tiendas: compra aparatos, nos dice cómo hacemos las cosas, nos orienta para distinguirnos de los competidores… En fin, el montaje es tan complejo que a veces es más complicado que el proceso de fabricación. Es un know how y experiencia acumulados durante años. Las cosas no pueden hacerse porque sí, tienen que hacerse por convencimiento. Tú crees en tu revista, yo en mi negocio; las cosas deben hacerse sin pretender aplicar una fórmula mágica porque sino, no salen.

¿Cree que la Administración hace lo suficiente para proteger el comercio especializado frente a los grandes grupos internacionales de distribución, o piensa que el mercado debe regirse por sus propias leyes de oferta y manda?

…Hasta la Bolsa, que en teoría debería ser el mercado más libre de todos, está regulada. Yo creo que la Administración debe regular. Es de sentido común darse cuenta de que no es bueno despoblar de tiendas el centro de las ciudades, en este caso, Barcelona, y hacer sólo centros comerciales, porque entonces sucederá que esta ciudad se convertirá en el Bronx.

… El deber de la Administración es defender el interés general.

Claro. Yo no estoy ni a favor ni en contra; la Administración debe regular en pro del interés general. ¿A que ahora regulan el tabaco?, pues en materia comercial, lo mismo; se debe regular.

Volviendo a la figura del tendero… ¿Cómo está hoy la profesión de vendedor?¿Se plantean los jóvenes el oficio de la venta como una opción para realizarse profesionalmente?

En este oficio hay que trabajar en sábado y en domingo, y la juventud no está dispuesta a hacer ese sacrificio. Cada vez cuesta más tener empleados con buen nivel de formación; no quiero decir que nosotros tengamos este problema, porque los tenemos bien considerados y bien remunerados, pero sí, es cierto que cada vez costará más encontrar personal.

El futuro…

Lleno de oportunidades… siempre que cabalgues sobre el caballo adecuado, tengas clara tu estrategia, las tiendas como toca… entonces, el futuro será apasionante. De lo contrario, no habrá futuro.

Cambiando de tercio, explíqueme cómo incorpora los productos de nueva tecnología a su vida diaria: móvil, ordenador, videoconsola, Internet, compra on-line…

En el ámbito personal, en lo que a tecnología se refiere, soy un desastre. Soy un hombre al que le gusta mucho la fotografía y el vídeo, y en estos campos estoy bien preparado. Me gusta la música, y tengo un par de buenos equipos en casa, pero todo lo que se refiere a informática, mp3, etc., ahí no entro…

Claro, si le gusta la música, lo del mp3…

Este es un tema para la reflexión… Cuando nosotros éramos jóvenes a todos nos gustaba comprarnos un equipo de 150.000 pesetas, de unos 80W por canal. Hoy el público quiere de todo, y todo no puede ser bueno, así que compra un mp3 sin marca, por 52 euros, y el sonido no es el mismo. La gente se baja películas de Internet, música que escuchan con los altavoces del PC.., en fin, se ha perdido en calidad de sonido, en calidad de imagen…, y no sigo porque diría cosas que no quiero decir…

–Su mayor virtud

–La constancia

–Un defecto

Reflexiona, y responde: –la constancia. Soy un vicioso del trabajo.

–¿Qué es lo que más aprecia en la vida?

–Mi familia y mi negocio

–Su filosofía

–Familia, empresa; empresa, familia

–¿Qué es lo que más le enfurece?

–La prepotencia

–Una afición

–La música

–Un miedo

–No tengo miedo a nada…–. Sigue pensando, buscando una respuesta, pero se reafirma, y hasta se sorprende: –Es curioso, realmente, no tengo ningún miedo…; bueno, a la enfermedad, como todo el mundo.

–Un deseo

–Salud

Los grandes toman el mando. ¿Un camino sin retorno?

Los grandes toman el mando. ¿Un camino sin retorno?
ESPECIAL
DISTRIBUCIÓN

Entrevistas a Pere Martínez Escribá, consultor-profesor especialista en Venta y Atención a Clientes, autor de los libros Aprender a vender y Aprender a vender en tienda; José Ramón Carbajosa, Director General de Fundación Ecolec, y Maribel Vidal Marco Responsable de EPC, de la Asociación Española de Codificación Comercial.

En este reportaje les hablamos de los diversos ámbitos de interés para el comercio: se inicia con una retrospectiva del sector de la distribución, se analiza el panorama actual, y se abordan cuestiones como la importancia de la publicidad en el punto de venta, las implicaciones que tendrá para el comercio la ley sobre el reciclaje de aparatos eléctricos y electrónicos, las tendencias del consumidor actual, el etiquetado por radiofrecuencia y la evolución del comercio electrónico. Ofrecemos los más recientes datos del mercado de electrodomésticos y electrónica de consumo, así como los referentes a la evolución de los distintos formatos distributivos. Cinco entrevistas a distintos representantes del mercado completan este trabajo de investigación. Y al final del reportaje: todos los datos de la distribución española.
Y nació el consumo de masas

Fenómenos socioeconómicos impulsaron la demanda en la década de los sesenta; el crecimiento de la renta, los movimientos migratorios, el desarrollo del turismo, la incorporación masiva de la mujer al mundo laboral o la motorización del país, fueron algunos de los agentes que nos brindaron, para bien o para mal, el
paso del comercio tradicional a la distribución masiva, y con ella a un sistema de venta en régimen de autoservicio. Se desarrollaron en esos días de manera fulgurante, nuevos formatos comerciales basados en el libre servicio: hipermercados, tiendas de descuento blando, tiendas de descuento duro, grandes superficies especializadas, etc. Mónica Daluz / pdf

Texto completo en html

ESPECIAL DISTRIBUCIÓN

Los GRANDES toman el mando ¿Un camino sin retorno?

En este reportaje les hablamos de los diversos ámbitos de interés para el comercio: se inicia con una retrospectiva del sector de la distribución, se analiza el panorama actual, y se abordan cuestiones como la importancia de la publicidad en el punto de venta, las implicaciones que tendrá para el comercio la ley sobre el reciclaje de aparatos eléctricos y electrónicos, las tendencias del consumidor actual, el etiquetado por radiofrecuencia y la evolución del comercio electrónico. Ofrecemos los más recientes datos del mercado de electrodomésticos y electrónica de consumo, así como los referentes a la evolución de los distintos formatos distributivos. Cinco entrevistas a distintos representantes del mercado completan este trabajo de investigación. Y al final del reportaje: todos los datos de la distribución española.

Mónica Daluz

panorama de ayer y hoy

Cuando todo cambió

Del café con leche a los “krispies”

1973 es el punto de inflexión por excelencia, con la apertura del primer hipermercado en España. Un formato comercial ha resultado ser el elemento más homogeneizador de los hábitos de la población, tanto internamente como en relación con nuestros vecinos europeos. Desde entonces se inició una imparable equiparación de formas de comprar, de comer, de vestir o de disfrutar del tiempo libre. ¡…Qué diría Marx si viera que el capitalismo, -que junto a la tecnología nos abocó a la sociedad de masas-, ha acabado por hacernos más “iguales”! …de algún modo.

El hipermercado es una fórmula comercial que surge en 1963 en Francia y aunque en la década de los setenta las principales empresas de hipermercados francesas tenían en su país de origen un mercado con una capacidad de crecimiento sostenido, advirtieron que España ofrecía muy buenas expectativas para el asentamiento de sus actividades.

El 5 de diciembre de 1973 se abre en España el primer hipermercado, en la localidad barcelonesa de El Prat de Llobregat, con una superficie de venta cercana a los 11.000 metros cuadrados, bajo el nombre de “Hiper”, y de capital mayoritariamente francés (grupo Carrefour). Nadie imaginó que 30 años después el territorio nacional estaría sembrado de ellos, con un número de puntos de venta que a día de hoy roza los 380.

Mientras los niños de los 70’ dejaban el café y el pan con vino y azúcar, y en su lugar el trigo inflado y los copos de maíz comenzaban a desfilar en el desayuno español, la sociedad contemplaba el alumbramiento de la era del selfservice, del fastfoot y de los multicines… Entre tanto, nacía una nueva mentalidad en el comercio, un cambio de orientación: de la satisfacción de sus propios beneficios a la satisfacción del cliente.

Y nació el consumo de masas

Fenómenos socioeconómicos impulsaron la demanda en la década de los sesenta; el crecimiento de la renta, los movimientos migratorios, el desarrollo del turismo, la incorporación masiva de la mujer al mundo laboral o la motorización del país, fueron algunos de los agentes que nos brindaron, para bien o para mal, el paso del comercio tradicional a la distribución masiva, y con ella a un sistema de venta en régimen de autoservicio. Se desarrollaron en esos días de manera fulgurante, nuevos formatos comerciales basados en el libre servicio: hipermercados, tiendas de descuento blando, tiendas de descuento duro, grandes superficies especializadas, etc.

Desde entonces el sector de la distribución comercial ha cobrado una creciente relevancia, evolucionando al alza su incidencia en variables como el PIB, el porcentaje de la población ocupada en él o la inflación.

La estructura del sector en España se ha venido caracterizando por estar constituida por un número reducido de grandes empresas. El proceso de integración empresarial ha sido imparable, hasta el punto de que en el año 2000, las 20 primeras empresas de distribución comercial facturaron el 75% de las ventas totales de las 250 primeras empresas. El poder de negociación de las grandes empresas de distribución comenzó a crecer a finales del siglo pasado; como consecuencia la hegemonía de los fabricantes se desmoronó y los distribuidores más débiles fueron desapareciendo.

La España dual

Dos sistemas han venido funcionando en paralelo en nuestro país, pero las ventajas de uno sobre el otro para el consumidor emergente pueden acabar con un modelo que, aunque en ocasiones obsoleto, es garante de la pluralidad. Por un lado, ha existido un sistema basado en un comercio tradicional, formado por numerosos y pequeños establecimientos, con equipamientos comerciales anticuados e ineficientes, que ha actuado de manera independiente, con bajo nivel de capacitación, estructura familiar del personal y dificultades financieras, que ve decrecer su cuota de mercado progresivamente. Por otro lado, hallamos las formas comerciales que operan bajo el sistema de autoservicio, un sistema formado por grandes organizaciones comerciales, con gran poder de compra, cada vez más concentradas, que utilizan las innovaciones de las técnicas de venta y gestión, y tienen capacidad para adaptarse a los cambios de las condiciones del entorno.

El sector “electro” ya vivió su particular criba y hoy, con prácticamente el 100 de los comercios asociados, ha encontrado su camino. Pero el proceso de adaptación debe ser un modus operandi; la criba continúa…

EN NUESTROS DÍAS

¿Dónde compra el consumidor?

Que los grandes formatos son los preferidos no es ninguna novedad, pero ¿hacia dónde se dirige el comprador para adquirir sus electrodomésticos y sus productos de electrónica de consumo? Observando las cifras de Banco Cetelem, presentadas recientemente en su publicación anual El Observador Cetelem 2006, y sobre cuyos resultados encontrarán un detallado artículo en este mismo número, vemos que las grandes superficies especializadas e independientes ganaron cuota en detrimento del comercio afiliado durante 2005 (ver cuadro «Circuito de distribución del electrodoméstico en España»), mientras grandes almacenes e hipermercados permanecieron estables, si acaso, evolucionaron ligeramente al alza.

En lo tocante a la evolución del universo de establecimientos comerciales, en enero, éste era de 9.030 multiespecialistas y 379 hipermercados, mientras que en el mismo mes del año pasado la cifra era de 8.963 multiespecialistas y 365 hipermercados, según AC Nielsen.

Algunas de las características más significativas de la distribución española hacen referencia a un continuo proceso de concentración, al que no escapa el sector «electro», y que no ha hecho más que empezar; la última maniobra ha sido la creación de Sinersis, surgida de la unión de Milar y Densa. Por otra parte, los comercios se debaten entre la necesidad de contar con una vasta oferta y, al mismo tiempo, la especialización. En nuestro sector hemos visto cómo el grupo de distribución Activa Hogar ha estrenado su enseña, Decoractiva, y Euronics ha presentado en su recién celebrada Convención Nacional una nueva enseña, Euronics Cooking, ambas dirigidas a los especialistas del canal de muebles de cocina.

Otra particularidad de la distribución actual, es la tendencia a concentrarse por zonas geográficas, de modo que los polígonos comerciales han proliferado con contundencia alrededor de las grandes ciudades con grandes superficies especializadas en los diferentes sectores de bienes de consumo duradero, algo así como centros comerciales monotemáticos. La alternativa urbana la constituyen las calles comerciales y los centros comerciales de área metropolitana, una opción muy convincente para el consumidor que, cada día que pasa valora más su tiempo libre y, sí, comprar es un placer… pero sólo si dura el tiempo justo y necesario…

Más y más tiendas

El entorno y el mercado están forzando a las empresas de distribución a tener más puntos de venta para estar más cerca de los consumidores, además este tipo de desarrollo contribuye a generar economías de escala en inversiones en imagen corporativa, sistemas de gestión, compras, etc.; cuantos más establecimientos se tienen más económicos son, proporcionalmente, cada uno de ellos.

¡Que pase la marca blanca!

El consumidor español ha perdido el miedo a la marca de distribución y la competencia de la gran distribución a los fabricantes, no sólo pequeños, se afianza. Si algunos años atrás la marca blanca provocaba recelo y desconfianza entre el consumidor español, hoy comienza a ser sinónimo de buena relación calidad-precio y los grandes grupos de distribución, que han demostrado el rigor en los procesos de selección de productos, están logrando fidelizar al cliente con sus marcas, además de situarse en una posición más cómoda para la negociación con el fabricante. La consultora AC Nielsen presentó en el mes de febrero su estudio anual «La guía de los Mercados», donde otorgaba al conjunto de marcas de distribución en productos de alimentación envasada y droguería, aproximadamente un 24% de cuota, casi la cuarta parte de las ventas en valor, que ascendieron, en esa categoría de productos, a 7.477 millones de euros.

El caso El Corte Inglés

Ha logrado una clientela fiel. El gancho: “allí está todo”, de grandes dimensiones pero, de alguna manera, abarcables, bien estructuradas..; y, por supuesto: “… te devuelven el dinero”.

Los fabricantes medianos y pequeños ponen todas sus expectativas en la negociación con este almacén, que, además, se permite el lujo mantener determinados mensajes publicitarios, de por vida…

Su secreto no es el precio, ni destaca por una especial impecabilidad en el servicio. Las potentísimas inversiones publicitarias, una clara filosofía y estrategia de producto, y con un departamento de atención al cliente que ha demostrado que devoluciones, incidencias o reclamaciones son atendidas a satisfacción del cliente, demuestran que el precio no lo es todo…

El futuro se atisba complicado para todos. En el canal «electro» vamos a seguir viendo proliferar las fusiones entre grupos, aunque algunas voces del sector aseguran que la única receta posible para sobrevivir a la llegada de las cadenas de la gran distribución, es la fusión real; llevar verdaderamente a cabo una actuación de concentración en la compra, de cohesión en las diversas acciones, con campañas de comunicación agresivas y con unificación de insignias.

En las poblaciones pequeñas las tiendas tienen más expectativas de estabilidad, pero en las grandes ciudades la supervivencia se complica. Se prevé una reducción del número de puntos de venta en el comercio tradicional, de entre el 20 y el 25%, en un par de años. El proceso será lento, pues se está dando, por otra parte, una recuperación del mercado de cercanía o comercio de barrio. Nos espera, pues, una criba serena.

Pero los grandes tampoco lo van a tener fácil. La estrategia de hacer coincidir en una «megazona» varias grandes multinacionales (como es el caso de Mega Park, en San Sebastián de los Reyes, de Madrid, con Metro y Mediamark) puede hacer tambalear los cimientos de estos imperios del consumo. La saturación de espacios comerciales con macro tiendas, todas juntas, puede servirles para ganar cuota de mercado pero, a la larga puede desembocar en una canibalización, dado que son modelos de negocio de costes fijos altísimos y con necesidad de facturaciones mensuales brutales.

La pregunta no es si vendrán; la pregunta es cuándo lo harán. El aterrizaje americano, léase Walmart, está previsto para, al menos, dos años vista. Antes llegarán otras grandes cadenas, francesas e inglesas que, aunque no es oficial, nuestra redacción ha sabido que ya se han «establecido contacto» con empresas nacionales sólidamente posicionadas en nuestro mercado.

Entrevista a Pere Martínez

¿Está el vendedor tradicional llamado a extinguirse?

A pesar de que, desde la aparición de la idea de autoservicio, la forma de venta impersonal ha ido ganando peso, la figura del vendedor es importantísima para la venta, porque el consumidor, en su dimensión de persona, siempre necesitará, especialmente en determinadas categorías de producto, que una persona experta le guíe a lo largo del proceso de compra, asesorándole, aconsejándole, informándole, resolviendo sus dudas y, en definitiva, convenciéndole de que está haciendo una buena compra.

Usted enseña a vender al comerciante. ¿Cuál es el error más común entre los dependientes?

El error clásico es la idea de que al consumidor que entra en la tienda hay que venderle lo que sea… Ese planteamiento basado en la presión y en ver al cliente como una oportunidad que no hay que desaprovechar, puede proporcionar algún resultado inmediato pero, a medio y largo plazo, no tiene futuro. Cuando el consumidor entra en una tienda desea ser bien tratado y que se le conceda importancia, pero también quiere sentirse libre.

Habla usted de cambiar de mentalidad, y propone pasar de “vender” a “ayudar a comprar”. Argumente este concepto

En efecto, no se trata de vender sino de ayudar a comprar. Cuando un cliente compra bien se siente satisfecho, y la experiencia de compra genera en él un grato recuerdo que hará muy probable que vuelva a comprarnos; para un establecimiento, el mejor capital es una cartera de clientes fieles, y la mejor arma del pequeño comercio es que tiene la posibilidad de establecer un contacto muy directo y personalizado con el consumidor.

Además, el vendedor debe conocer bien el producto…

Es fundamental; un vendedor debe conocer lo que vende y ha de hacerlo a dos niveles, tanto en lo referente a sus características técnicas como en cuanto a los beneficios que se pueden obtener con su uso. Cuando el comprador tiene ante sí a una persona que se maneja con seguridad en sus explicaciones sobre el producto, deposita en ella su confianza.

¿Cómo se vende España? ¿Falta formación?

Las empresas invierten cada vez más en formación y cada día que pasa hay más conciencia de la relevancia de este elemento dentro de la estrategia empresarial, sobre todo para el personal que está en contacto con el cliente. En este sentido, lo que sí le está ocurriendo al sector del comercio minorista es que no encuentra el personal adecuado, profesionales suficientemente preparados. Es como una espiral: si no hay formación y las condiciones que se dan en el sector no son estimulantes, al final, éste se va nutriendo de personal no cualificado…

Es muy importante que el vendedor haga preguntas para saber qué desea el cliente, y para aconsejarle sobre lo que está buscando; que dé explicaciones pero dejando intervenir al cliente; y ayudarle a subsanar las dudas con el proceso de diálogo, de manera que el cliente pierda el miedo a equivocarse con la compra.

Se le ocurre alguna pieza clave en el proceso de la venta que acabe siempre siendo la gran olvidada.

Hay un elemento básico para el comercio tradicional, al que muchas veces no se otorga la importancia que merece: las reclamaciones. Aún hay mucha resistencia por parte de los pequeños comercios a devolver el dinero; como mucho, hacen un vale…; es una visión miope, una política comercial que tal vez evite que salga el dinero, pero lleva a perder clientes. Creo que la política de atender quejas y reclamaciones es una de las cosas más importantes de un establecimiento; se debe atender con la misma sonrisa al cliente que viene a hacer un cambio que al que viene a comprar.

Seguro que en el sector hay muchos empleados a los que les gusta la venta, que tienen vocación de trato con el cliente y el carácter adecuado para tratar con la gente; a estas personas habría que darles la posibilidad de formación y profesionalización para que puedan rendir más en su trabajo.

El factor humano es básico; el vendedor debe pensar que, ante todo, el cliente es una persona, y en esa dimensión debe concebirlo y tratarlo, pues se dispone a establecer con él una relación personal: amabilidad, simpatía, educación, comprensión, libertad, saber escuchar… constituyen elementos que deberá tener en cuenta.

Pere Martínez Escribá es Consultor-Profesor especialista en Venta y Atención a Clientes, autor de los libros “Aprender a vender” y “Aprender a vender en tienda”, ambos publicados por Editorial Paidós.

El envase, más que publicidad…

El diseño del packaging puede ser decisivo a la hora de elegir comprar uno u otro producto, sobre todo cuando los niños acompañan a los mayores a hacer la compra… El envase y embalaje tienen unas particularidades que los diferencian de otros soportes comunicativo-publicitarios: son tridimensionales, técnicamente complicados y deben cumplir determinados requisitos como la ergonomía, la durabilidad, la legibilidad de la información y la seguridad, además de resolver el modo de fabricarlo industrialmente a un precio razonable. Pero las complicaciones no acaban aquí, pues el diseño de un nuevo envase debe ser diferente y a la vez parecido a los de su categoría; nadie compraría leche presentada en un envase que nos recuerde el de un detergente. Tratar de ser original a cualquier precio, utilizando códigos no propios del producto en colores, formas o texturas, sólo sirve para desinformar. Eso en cuanto a categoría de producto, pero, además, cada nuevo envase de un mismo fabricante debe mantener una imagen homogénea para contribuir con él a crear imagen de marca.

No en vano, el consumidor pasa más tiempo con el envase de un producto que con cualquier anuncio de televisión.

En materia motivacional, hemos pasado de una comunicación basada en la información sobre el producto y que apelaba a los elementos objetivos del mismo, a una centrada en los beneficios que se obtienen al consumirlo. La mayor cultura comunicativa del consumidor ha permitido una sofisticación de los mensajes -más simbólicos- que buscan sintonizar con el comprador a través de la transmisión de los valores y las emociones.

Otra tendencia en punto de venta es a proporcionar un encuentro “integral” del consumidor con la marca, con la proliferación de corners y espacios exclusivos.

… Y el último paso; se le conoce como el “segundo lineal”. Durante el tiempo en que el producto sea utilizado, la funcionalidad del envase, -sobre todo en alimentación y limpieza- reforzará el mensaje y fidelizará al cliente o, por el contrario, hará que éste no vuelva a comprar el producto.

Le llaman “el vendedor silencioso”, y es que casi un 70% de la decisión de compra se lleva a cabo en el mismo punto de venta. Expositores de mostrador o suelo, carteles, displays, potafolletos, rótulos luminosos, banderolas, adhesivos de suelo, etc.; todo el material PLV debe contemplarse como el momento último antes de la compra: allí está el producto, ante los ojos del consumidor y junto al resto de productos de la competencia.

De la venta asistida al libre servicio

Un nuevo lenguaje. El producto habla

El desembarco de los formatos de libre servicio en España en los 70’ se topó con una oferta de productos concebidos para su venta tras la vitrina. Distribución y fabricantes se pusieron a trabajar en emblistados, retractilados y packaging, en fin, en la presentación del producto. Según la consultora Wexter Box, estudios recientes concluyen que “la exposición, el embalaje y la venta libre servicio contribuye a aumentar las ventas entre un 30 y un 50% más que del modo tradicional”. Asimismo, la disposición de las mercancías en el lineal (a la altura de los ojos y al alcance de la mano) y una señalización clara y motivadora, son elementos fundamentales para que el producto se venda él mismo.

La disposición del producto marcará el flujo de circulación de los clientes, dando lugar a zonas frías y zonas calientes. Para llevar al cliente a recorrer todo el establecimiento no es necesario recurrir a la estrategia Ikea”; puede hacerse de un modo más sutil, tan sólo colocando los productos de mayor consumo al fondo del mismo el cliente transitará a lo largo del establecimiento y podrá ser sometido a constantes llamadas de promoción que fomenten la compra por impulso.

RECICLAR ES DE LEY

Responde: José Ramón Carbajosa, Director General de Fundación Ecolec

¿Cuál es el papel de los distribuidores de aparatos eléctricos y electrónicos según la nueva legislación?

El 26 de febrero de 2006 se publicó el RD 208/2005 sobre aparatos eléctricos y electrónicos y su gestión como residuos. Esta norma establece una serie de obligaciones y requisitos que obligan a los fabricantes e importadores, distribuidores, consumidores y a la Administración a establecer las medidas adecuadas para la recogida y tratamiento de estos productos cuando devienen residuos.

Según la citada norma (2, d), se define “distribuidor” o “vendedor” a cualquier persona que suministre aparatos eléctricos y electrónicos, en condiciones comerciales, a otra persona o entidad que sea usuario final de dicho producto.

Dentro de la entrega de los aparatos eléctricos y electrónicos, los últimos poseedores de los aparatos eléctricos y electrónicos pueden devolver estos aparatos, sin coste, a los distribuidores, los cuales guardarán temporalmente los aparatos. Posteriormente, los productores deberán hacerse cargo de ellos y proceder a su correcta gestión; éstos podrán hacer dicha gestión de forma individual o colectiva, a través de un sistema integrado de gestión de aparatos eléctricos y electrónicos.

La exigencia impuesta a los distribuidores de recoger el aparato cuando llega al final de su vida útil se habrá de cumplir siempre y cuando el usuario del mismo, en el momento de la entrega del aparato viejo, adquiera uno similar o destinado a cumplir la misma función que el aparato desechado.

La recepción del aparato al final de su vida útil deberá tener todos sus componentes esenciales y no incluir otros residuos no pertenecientes al aparato (4.2).

Por otro lado, en los aparatos eléctricos y electrónicos puestos en el mercado después del 13 de agosto de 2005, se establece la obligación de informar a los usuarios, especificándose en la factura, sobre la repercusión en su precio final de los costes de gestión de los aparatos existentes en el mercado antes del 13 de agosto de 2005, cuando devengan residuos (Disposición transitoria única).

Además, los distribuidores deberán tener cuidado de que sus proveedores de productos eléctricos y electrónicos estén registrados y cumplan con la norma, porque si esto no fuera así, se convertirían ellos en productores y tendrían que asumir las obligaciones financieras de recogida y tratamiento de estos residuos.

Ecolec y Carrefour en el “empaquetado de residuos”

La Fundación Ecolec y Carrefour han iniciado una campaña de sensibilización ciudadana sobre la necesidad de reciclar de manera adecuada los residuos de aparatos eléctricos y electrónicos (RAEE) y, además, la Fundación ha puesto en marcha la primera experiencia de “empaquetamiento de residuos” que se realiza en España, en los 141 hipermercados que Carrefour tiene distribuidos por toda la península, Baleares y Canarias. Esta fórmula permite la gestión controlada de los residuos de aparatos eléctricos y electrónicos procedentes del consumo doméstico, ya que se utilizan contenedores de cartón (100% reciclables) para recoger los residuos. De este modo, se evitan las desventajas que se derivan del uso de otros métodos de almacenaje y transporte, como son las jaulas metálicas, que una vez vaciadas viajan sin contenido y aumentan tanto el consumo energético (combustible) como el nivel de emisiones de CO2 a la atmósfera.

Y llegará el «etiquetado inteligente»

Entre las novedades que veremos en los próximos años en el sector de la distribución, sobretodo en materia logística, será la etiqueta de identificación por radiofrecuencia (RFID tags). Se trata de unos chips con antena que transmiten y emiten señales a través de ondas de radio y que pueden tener una gran capacidad de almacenamiento de datos. Estas etiquetas tienen un código numérico internacional, el EPC (Electronic Product Code), y su objetivo es posibilitar el seguimiento del recorrido de los productos a lo largo de toda la cadena.

No todas son iguales

  • Etiquetas activas: Éstas cuentan con una batería que amplía el radio de lectura.
  • Etiquetas pasivas: Utilizan el campo magnético generado por el lector RFID para activarse. El radio de lectura es menor pero el coste unitario es más bajo que el de las etiquetas activas.
  • Etiquetas de sólo lectura/un solo uso: una vez codificada la información en la etiqueta, ésta no se puede modificar. Para obtener el máximo partido de ellas, deben estar conectadas a una base de datos con información detallada sobre el artículo. Son las más baratas.
  • Etiquetas RFID de lectura/escritura: La flexibilidad de estas etiquetas son recomendables en caso de almacenes remotos desde los que no es posible conectar con la base de datos.

El primer ámbito en el que se utilizará este sistema será el logístico y algunos expertos calculan que la implantación masiva en los productos de consumo se producirá en un plazo de, por lo menos, diez años, debido al precio de las tarjetas que hoy es de 0,30 euros por unidad.

Inventarios automáticos, precisos, transparentes y a bajo coste; rápidas localizaciones de producto; control de caducidades; facilidad de cambios de precios; gestión de devoluciones; identificación de falsificaciones; o acabar con las colas en la caja del supermercado, son algunos de los beneficios que aporta esta nueva tecnología y que abrirá las puertas de la llamada “internet de objetos”, posibilitando el control absoluto sobre un mundo de productos que deambulan por el espacio con su propia identidad y capaces de explicarnos la historia de su existencia.

¿Está el código de barras llamado a desaparecer, o convivirá, en un futuro, con el EPC?

El EPC no va a sustituir al código de barras; van a convivir los dos sistemas y, posiblemente haya productos que nunca vayan etiquetados con EPC por un tema de costes.

¿En qué tipo de productos se justifica aplicar esta nueva tecnología?

Los sectores donde se implantará el este sistema serán aquellos en los que éste aporte un valor añadido superior al del código de barras; en este sentido, algunos de los beneficios de esta etiqueta son, por ejemplo, evitar la falsificación de medicamentos o de artículos de lujo, en seguridad alimentaria. Otro tema interesante en el que estamos trabajando es en cómo a través de esta etiqueta, prevenir el hurto, ya que va a localizar dónde se pierden los productos. Pensamos que el primer sector en el que se introducirá el nuevo sistema, será el textil, ya que tenemos constancia de que las cadenas verticales del sector ya están probando esta tecnología.

Y ¿qué hay del sector de los electrodomésticos y la electrónica de consumo? ¿Han tenido ustedes conversaciones con los grupos de compra?

Sí, hemos mantenido conversaciones enfocadas, básicamente, a valorar la utilización de esta etiqueta en materia de gestión de residuos, lo que significa un largo plazo y por ello es muy importante que los estándares se consoliden para garantizar una continuidad. Además, el tema de gestión de garantías, de control de las ventas, distribución inversa y, por supuesto, logística. Sin embargo tenemos que pensar que los electrodomésticos son metales y esta tecnología, en metales es donde menos desarrollada está.

¿Por problemas físicos?

Sí; es una cuestión intrínseca a la tecnología de radiofrecuencia; los metales rebotan las ondas. Algo similar ocurre con los líquidos; en este caso, porque las absorbe. Aunque ya se han empezado a hacer tags específicos para metales, que están consiguiendo rendimientos buenos, pero se trata de encapsulados aislantes y eso encarece costes.

En algunos ámbitos existe la percepción de que esta tecnología se encuentra todavía inmadura ¿Qué les diría usted a los escépticos…?

Lo cierto es que cada vez el mercado se está haciendo más estable; se ha conseguido homogeneizar la capa de hardware y ahora se está trabajando en la capa de software, que interconecta el EPC y los sistemas de información interna de la empresa, con el hardware.

¿Para cuanto la etiqueta inteligente? ¿Cómo será el proceso de implantación con tantos actores implicados…?

Fabricantes, distribución, proveedores de tecnología, proveedores de sistemas… Estamos ante un escenario tan potente y tan difícil que es imposible dar una fecha; ya no es una cuestión de costes, se trata de que las empresas tendrán que afrontar muchos cambios, hacer muchas inversiones en sistemas, en hardware y también hay que cambiar los modos de pensar, que tal vez sea lo más difícil. Entraremos en una nueva forma de trabajar.

Y las frecuencias ¿están determinadas?

Ese tema es uno de los que se está definiendo. EPC, como entidad, lo que va a hacer es establecer el número único, como con el código de barras, para garantizar que los sistemas de información sean capaces de transmitir dicho número; pero en materia de frecuencias todavía nadie se ha pronunciado y se hará en función del tipo de producto, porque cada frecuencia tiene unas ventajas y características determinadas. La lectura que debe hacerse es que hace algunos años el RFID ofrecía unas posibilidades muy acotadas y hoy se ha abierto un mundo de posibilidades y por este motivo hay muchos elementos sobre los que trabajar; a partir de ahí hay que ir ajustando, fijando y desterrando y, así, preparar el escenario.

¿Cuál es vuestra tarea como asociación?

Aecoc pertenece a una organización internacional, EPC Global, encargada de promover esta tecnología de forma coherente y responsable. Dentro de EPC Global existen grupos de usuarios que están desarrollando y definiendo cada uno de los múltiples elementos a estudiar, organizados en cuatro grandes grupos: uno orientado al tema de desarrollo de negocio (Bussiness Action Group), donde se analizan las posibilidades del RFID en la cadena de suministros; otro gran grupo relacionado con el hardware y el software; uno dedicado a la investigación; y el que trabaja en el tema de la comunicación, que trata de que los mensajes que se transmitan alrededor de esta tecnología y otros que surgen a raíz de ella, como el tema de la privacidad, de la salud, de la gestión de residuos, sean claros.

¿Qué mensaje queréis transmitir desde la Asociación?

Somos conscientes de que muchos de los beneficios todavía se tienen que ir configurando, pero nuestra apuesta por el RFID es clara y estamos dispuestos a ayudar a las empresas que quieran entrar en contacto con esta tecnología. En nuestras instalaciones de Barcelona hemos inaugurado el Centro de Competencia, cuyo objetivo es crear una plataforma que centralice todo el conocimiento, que hoy día está muy disperso.

¿Cualquier fabricante puede venir aquí y probar sus productos?

Sí, pueden traer sus productos y ver cómo reaccionan ante esta tecnología. Lo cierto es que a pesar de que desde fuera el tema se ve un poco difuso, si lo comparamos con una fotografía, podríamos decir que si hace unos años en la imagen sólo veíamos sombras, hoy ya vemos todas las figuras, y a medida que pasa el tiempo, cada vez van a ir siendo más nítidas.

Muy gráfico…

Entrevista a Maribel Vidal Marco
Responsable de EPC, de la Asociación Española de Codificación Comercial

Objetivo: el consumidor

Le pidió al vendedor que hiciera cómoda su compra. Hoy le pide más; le pide empatía, le pide, en definitiva, que se ponga en su piel y se convierta en un asesor imparcial que supedite los intereses de la tienda en favor de los del consumidor.

El “trato agradable” y los “consejos imparciales de los vendedores” constituyen factores que ganan peso ante la pregunta ¿Cuál es la importancia de ciertas características a la hora de comprar en una tienda?, en la encuesta realizada por Banco Cetelem (en 2003 el 81% de los encuestados los consideró muy o bastante importantes, y en 2006 evolucionó hasta el 84,1%).

En materia de prioridades para el tiempo libre, el hogar se convierte en el centro de la vida. Así lo recoge el estudio de Ikea “Cómo somos los españoles en casa”, publicado el pasado marzo, y también las conclusiones del Observador Cetelém, que demuestran que para el consumidor, cada vez más, su actividad preferida es disfrutar de su tiempo libre en el hogar con su familia.

Pero ¿qué piensa el consumidor acerca del panorama económico que ha de determinar su grado de confianza a la hora de gastarse el dinero, y con ello sentenciar la dinámica del consumo? En Europa se advierten dos claras tendencias, por un lado, franceses, italianos, españoles y portugueses nos estemos desinflando moralmente, mientras rusos, checos y eslovacos se desquitan de su pasado de escaseces y se lanzan al vacío del consumismo pasional…

El consumidor español, que hace años viene mostrándose un optimista, casi enfermizo, está posicionándose en una cauta desconfianza, aunque, seguimos siendo uno de los países cuyos ciudadanos contemplan de forma más positiva su situación personal, y al parecer todavía le queda fuelle al “efecto riqueza”, provocado por la accesibilidad al crédito (las familias españolas deben a los bancos más del 100% de su renta disponible).

El encarecimiento de la vida, la prevista contención salarial y la expectativa de subida de los tipos de interés han enfriado las expectativas de compras – sólo un 18% de los encuestados en el estudio de Banco Cetelem está seguro de que aumentará su nivel de consumo -.

El mercado en cifras

El mercado de electrodomésticos creció casi un 6% durante 2005

6.636 MM euros

+ 5,9%

Los videojuegos para consola muestran registros especialmente dinámicos en 2005

EVOLUCIÓN DE VENTAS mercado videojuegos (2005/2004)

VOLUMENVALOR
CONSOLA28,324,8
PC5,54,1

FUENTE: AC NIELSEN

Las gamas blanca y marrón concentran casi un 60% del mercado de electrodomésticos

  • BLANCA: 30,0
  • IMAGEN Y SONIDO: 15,2
  • TELEFONÍA: 14,0
  • AIRE ACONDICIONADO: 11,2
  • PAE + RESTO: 29,7

PAE, el pequeño de la casa…

Según la Asociación Española de Fabricantes de Pequeños Electrodomésticos (FAPE) anunció en su recién celebrada asamblea anual, el balance consolidado del sector del ejercicio 2005: la facturación total ha sido de 876 millones de euros, de los cuales 583 millones corresponden al mercado nacional y el resto a exportaciones, lo que manifiesta un estancamiento respecto al año anterior. Los más vendidos siguen siendo: planchas de vapor, batidoras, secadores, aspiradores, afeitado y depilación. Por otro lado, en la citada reunión, los miembros de FAPE analizaron con preocupación la aparición en el mercado de aparatos de importación extracomunitaria procedentes, en su mayoría, de Extremo Oriente, que pueden incumplir -cita el comunicado- la normativa de medio ambiente y seguridad, y no ofrecer servicio posventa ni garantía.

Los televisores de LCD y plasma dinamizaron el sector electro en 2005

EVOLUCIÓN PVP GAMA

  • TV LCD-PLASMA: -23%
  • AIRE ACONDICIONEADO PORTÁTIL: -34%
  • CÁMARAS DE VIDEO DVC: -32%
  • LAVADORAS CARGA FRONTAL > 850REV: -4%
  • FRIGORÍFICOS NO FROST: 0%
  • CAFETERAS ELÉCTRICAS EXPRESS: -1%
  • CONGELADORES VERTICALES: -3%

Inmigrantes, adolescentes y consumidor «top de gama»

De nuevo, los movimientos migratorios impactan sobre el sector del comercio, siempre sensible a los fenómenos sociales de toda índole. La movilidad de las personas y la fusión de los mercados y de las tendencias, la globalización, en definitiva, unida a esa inclinación de nuestros días a convertir cualquier cosa en material mercantilizable, se ha convertido en dinamizador espontáneo de nuevos negocios.

Así, compañías y anunciantes comenzaron a diversificarse para cubrir las necesidades de las poblaciones inmigrantes y, poco a poco, esos productos han ido ganando terreno en el mercado general. En este sentido, el entretenimiento, la moda y la música son hoy en Estados Unidos, ámbitos dominados por la cultura de los inmigrantes. Las empresas tienen grandes expectativas para con la población latina y oriental, colectivos hacia los que ya están orientando productos y estrategias.

Por otro lado, la población adolescente se ha convertido en uno de los segmentos con mayor potencial para las empresas, y vemos proliferar productos específicos para este sector de población, así como comunicación y publicidad especialmente dirigida a ellos, además de ampliarse los medios y soportes con los que llamar su atención.

Y en cuanto a nuevos nichos de mercado (ver Editorial), éstos van más allá. Por ejemplo, según la consultora TNS Infratest y Seven One Media, el mercado de productos de lujo crece: joyas, ropa de diseñadores exclusivos… Entre las conclusiones del estudio (centrado en el mercado alemán), destaca por ejemplo, que un 47% de este target se fijan más en la marca que en el precio (frente al 31% de la población general), que un 29% compra con más espontaneidad (frente al 17%), y que un 36% de la élite del consumo permanece fiel a la marca que le satisface, mientras la población en general se muestra fiel en un 17%.

Por otra parte, el estudio «Top Level 2005 Complacencia en el lujo» revela entre los elementos que dan valor a las marcas exclusivas, los encuestados citaron los siguientes, por este orden: la calidad especialmente buena de sus productos, una muy buena elaboración de los productos, perdurabilidad, fabricación en materiales especiales, estilo inconfundible, larga tradición y su especial atractivo o encanto.

MERCADO DE VIDEOJUEGOS EN 2005

CRECIMIENTO EN VOLUMEN 2005 VS. 2004

VOLUMENVALOR
CONSOLA26,215,8
PC1716

9,2 MILLONES DE UNIDADES

311 MILLONES DE EUROS

BLANCA

MILL. €MILES UDS.VAR. VALOR
FRÍO742,181.6824,5%
FRIGORÍFICOS652,991.3914,0%
CONGELADORES89,192916,7%
LAVADO962,532.4224,4%
LAVADORAS612,021.5694,6%
SECADORAS101,793045,7%
LAVAVAJILLAS248,735493,2%
COCCIÓN569,043.171-0,2%
ENCIMERAS207,916456,3%
HORNOS MICROONDAS125,451.558-3,8%
COCINAS CON HORNO40,96151-1,2%
CALENTADORES41,742356,1%
HORNOS EMPOTRABLES148,404782,5%
HORNILLOS4,58104-5,5%

TOTAL BLANCA: 2.273,75 millones de euros / 7.274 miles de unidades / +2,4%

P.A.E.

COCINA-HOGAR

MILL. €MILES UDS.VAR. VALOR
PLANCHAS111,962.3042,8%
ASPIRADORAS119,931.1776,3%
BATIDORAS60,311.6886,3%
FREIDORAS28,906120,8%
CAFETERAS ELÉCTRICAS62,021.0678,5%
TOSTADORES20,009654,9%
SANDWICHERAS7,31427-2,1%
PICADORAS3,5993-8,5%
PARRILLAS51,761.11930,7%
BÁSCULAS4,261882,6%
EXTRACTORES DE ZUMO14,45709-3,2%
MÁQUINAS DE COCINA2,89315,0%
BARBACOAS1,5649-20,8%

TOTAL COCINA-HOGAR: 488,94 millones de euros / 10.430 miles de unidades / +5,9%

CUIDADO PERSONAL

MILL. €MILES UDS.VAR. VALOR
AFEITADORAS50,9460910,9%
SECADORES39,381.5483,9%
DEPILADORES38,246196,5%
RIZADORES16,6552343,5%
BÁSCULAS DE BAÑO17,766655,1%
MÁQUINAS CORTAR PELO16,687247,3%
CEPILLOS ELÉCTRICOS7,41228-14,2%
APARATOS ELEC. MASAJE9,31287-12,2%

TOTAL CUIDADO PERSONAL: 196,37 millones de euros / 5.202 miles de unidades / +6,5%

TOTAL P.A.E.: 685,31 millones de euros / 15.632 miles de unidades / +6,1%

Entrevista

¿Resulta hoy más necesario para las empresas tener acceso a las cifras de los mercados, que lo era una década atrás? ¿Por qué?

Para minimizar los riesgos siempre ha sido necesario acceder a la información de mercado. Sin embargo ahora el uso de información comercial y de marketing se ha extendido en casi todas las empresas por lo que, lo que antes era una ventaja competitiva, ahora no tener esta información es casi quedar fuera de juego.

Por otro lado hay que reconocer que el consumidor ha experimentado una gran evolución en los últimos años, y las relaciones comerciales con las cadenas son más profesionales. A nuestros clientes les hace falta estar preparados para afrontar estos dos retos

¿Qué cambios ha experimentado el sector de la venta de datos de mercados en los últimos años?

La tecnología nos ha impulsado mucho: recogida de información mediante código de barras y lectores scanner, Internet…. Todos estos fenómenos han revolucionado la recogida y cantidad de información que tenemos que manejar, tanto nosotros como nuestros clientes.

Pero lo que más ha evolucionado ha sido el tipo de servicio que las empresas han empezado a demandar. Aunque parezca un tópico, con ciertas empresas hemos comenzado a tener una relación realmente estrecha y nuestro equipo ha comenzado a trabajar en profundidad en los objetivos del cliente con plena vinculación. Antes visitábamos o hacíamos presentaciones de resultados a los clientes, mientras que ahora estamos con ellos y, en bastantes ocasiones, nuestros ejecutivos tienen un espacio en sus oficinas.

¿Qué tipo de informes son los más valiosos para las empresas? ¿Hasta qué punto reenfocan estrategias de marketing o lanzan determinados productos, en función de esta información?

Es muy complejo reducir a un tipo de informe lo que nuestros clientes necesitan ya que cada empresa es muy compleja; pero quizás el elemento común de ellos es la necesidad de segmentar. Segmentar el consumidor, segmentar la distribución y segmentar los productos, porque la oferta es inmensa y no se puede ofrece un mismo producto para todo tipo de consumidor.

¿Cuál es su valoración del mercado de la electrónica de consumo? y ¿cuáles son los rasgos de dicho mercado, así como las tendencias para el corto y medio plazo?

En los últimos años este mercado ha experimentado grandes cambios. Por un lado se encontró un gran potencial en un claro nicho de consumidores: las edades más jóvenes. Este grupo es un alto usuario de los nuevos aparatos de electrónica de consumo y además mucho más exigente y selectivo que el consumidor de otras generaciones. Exige multifunción, diseño, sofisticación y además portabilidad….., grandes retos que, por otro lado, han dado a las empresas grandes posibilidades de crecimiento.

El “home confort”, el crecimiento poblacional y el nivel de vida también han sido elemento fundamentales del desarrollo de este sector. Pero este desarrollo no se ha circunscrito sólo a las grandes marcas. La competencia se ha hecho más compleja con la aparición de marcas de bajo precio y las marcas de los distribuidores

Haga, por favor, una descripción de la evolución de los diferentes formatos comerciales a lo largo de los últimos años y, sobre todo, dénos su opinión sobre el panorama actual de la distribución.

En el sector de electrodomésticos y de electrónica de gran consumo ha ocurrido lo mismo que ocurrió en el sector de gran consumo: aparición y consolidación de las grandes superficies. La diferencia con otros sectores es que, a pesar del crecimiento de este tipo de establecimientos, los de mediana superficie y proximidad han logrado mantener su posición en el mercado. El proceso de agrupación acaecido ha ayudado a que sigan siendo competitivos frente a otros formatos más grandes.

La distribución, además de haber evolucionado en lo que a sus formatos se refiere, también ha evolucionado en cuanto al papel que juega en este mercado: la marca de la distribución se ha consolidado como oferta a través de la innovación, haciendo un “me too” de todos los lanzamientos del mercado.

Entrevista a Mª José Blanco, directora de Marketing de AC Nielsen

¿Cómo cree que las nuevas tecnologías están incidiendo en los cambios de este escenario que, a lo largo del tiempo, ha visto mutar el papel de cada uno de sus tres actores: fabricante, distribuidor y consumidor?

El fabricante se está enfrentando a nuevos canales de distribución, y además a la necesidad de incidir más claramente en los beneficios de los productos. Antes enfocaba sus acciones a realizar una buena comunicación general y al punto de venta ya que la recomendación influía directamente en el acto de compra.

Hoy estos dos elementos son de vital importancia, pero la intensidad con la que el fabricante es capaz de llegar al consumidor es mucho mayor y más directa por lo que le “tiene que convencer” él mismo y no exclusivamente a través de un intermediario.

La distribución también debe adaptarse. Si bien la compra on line es todavía muy baja, sobre todo en nuestro país, es cierto que hay que estar ahí, preparándose no sólo para la compra, sino también para “las consultas” que los consumidores hacer previas al acto de compra.

Para terminar, háblenos de los métodos de obtención de los datos de mercado por parte de su compañía, ¿cuál es la clave para mantener el prestigio que ACNielsen tiene desde hace años?

Las claves de nuestro éxito han sido dos: la innovación y el equipo. La historia de nuestra compañía ha sido una constante de innovación, de aplicar nuevas tecnologías, de ser los primeros en sacar nuevos servicios para nuevas necesidades. Esto nos ha llevado a una gran diversificación tanto de sectores como de soluciones. Y el ser capaces de dar soluciones ha sido muy importante para el equipo ya que escuchamos los objetivos y problemas de nuestros clientes, y somos capaces de ayudarles de la mejor forma con las herramientas más adecuadas.

La involucración de nuestro equipo con nuestros clientes y el valor añadido que es capaz de ofrecer, es sin duda, uno de los motivos por los que tantos fabricantes siguen considerándonos como una inversión imprescindible.

Tendencias

Conclusiones del Estudio EIAA de Consumo de Medios. Tercera edición, realizado por SPA/Synovate

Crece significativamente el tiempo que los españoles dedican a navegar por Internet (un 10% más en 2005 que en 2004).

Tras los franceses, los españoles son los europeos que más tiempo dedican a navegar por Internet. Este dato contrasta con el de los italianos, los europeos que menos tiempo están conectados a Internet.

Los españoles cada vez hacemos un uso más sofisticado de Internet. Los internautas españoles empiezan a usar Internet para nuevas actividades, especialmente los internautas entre 16 y 24 años:

  • En España, más de 2 de cada 10 usuarios participan en blogs.
  • El 7% de los internautas españoles realiza llamadas de teléfono vía VOIP (Voz sobre IP).

Internet es el medio más consumido en la franja horaria entre las 17:30 y las 21:00 horas en España. En la franja entre las 21:00 y las 06:00, es el segundo medio más consumido (tras la TV).

Comercio electrónico

“Mire el producto en el punto de venta, anote el modelo que le interesa y cómprelo en nuestra página web”.

Éste es el descarado mensaje de una “punto es” dedicada a la venta de productos de electrónica de consumo a través de Internet. España todavía no ha entrado de lleno en esta dinámica; pero todo llegará… Según un estudio reciente llevado a cabo por la Asociación Europea de Publicidad Interactiva, el 47% de los internautas españoles han comprado algún producto o servicio a través de la red durante los seis meses comprendidos entre octubre de 2005 y marzo de 2006, cifra inferior a la del resto de Europa. La cantidad media de compras online en España es de 521 euros, 143 menos que el gasto medio europeo.

En lo que Internet sí está cobrando relevancia indiscutible es en la información previa a la compra de un producto o servicio. Acuden a la red con este cometido un 30% de quienes se disponen a comprar un aparato de electrónica.

Los jóvenes están siendo los grandes impulsores del consumo de Internet: el 72% de los jóvenes españoles entre 16 y 24 años se conecta a Internet.

El internauta medio español pasa 11 horas y 10 minutos a la semana conectado a Internet. El 24% de los internautas españoles pasa más de 16 horas a la semana navegando por Internet.

En comparación con otros medios, la utilización de Internet ha crecido mucho desde 2003. El número de internautas que se conecta 5 o más días a la semana ha crecido un 74% desde 2003.

El nivel de concentración es mayor mientras se navega por Internet que cuando se consumen otros medios, lo que indica que los mensajes de Internet llegan con menos interferencias.

La aceptación de la publicidad online supera a la de la publicidad en prensa y radio. Cada vez hay más europeos que piensan que la publicidad online es creativa, variada y rompedora.

Una década de compra virtual

Era el verano del 95’. Su nombre: Amazon. Fue el pistoletazo de salida de la venta al por menor por Internet como negocio. Hoy, en Estados Unidos este mercado ya supone el 5% de las ventas totales del comercio minorista, con 90.000 millones de dólares, según datos de la Federación Nacional de Comercio estadounidense. Pero, ¿qué ocurre en España? Según Eurostat, las empresas españolas sólo realizan el 0,4% de sus ventas vía Red, y sólo el 5% de la población española compra online, cuando la media europea se sitúa en el 16% y en países como Reino Unido y Luxemburgo, los porcentajes son del 20 y del 32 por ciento respectivamente. Son datos de mediados del año pasado. La oferta en línea es escasa y el origen de esta situación está en la explosión de la burbuja “punto com”, que aún duele… Se puso freno a la inversión en comercio electrónico; un negocio sin duda complejo y de alto riesgo, que requiere fuertes inversiones en sistemas y tecnología, logística, protección de datos, comisiones bancarias para las pasarelas de pago. Amazón ha tardado siete años en entrar en beneficio, con una inversión aual de más de mil millones de dólares en logística, marketing y tecnología. Una vez más, sólo los grandes pueden sobrevivir.

En casa, El Corte Inglés es quien más factura en ventas a través de la Red (85,5 millones de euros en 2004, que supuso un crecimiento del 42% con respecto al año anterior). Estos grandes almacenes, junto a Carrefour y Mercadona son líderes en ventas en alimentación online; Servicaixa, Entradas.com y, otra vez, El Corte Inglés son los primeros en entradas para espectáculos; e Iberia, Easyjet y Renfe, lideran las ventas en viajes.

Quien prueba, repite

Es como un pez que se muerde la cola. En España no hay oferta porque las empresas consideran que no hay masa crítica suficiente; eso parecen corroborar los datos de la AECE y de Red.es cuyo estudio conjunto afirma que el 72% de los internaturas nunca ha comprado por Internet y, de ellos, el 83% no tiene intención alguna de hacerlo en un futuro. El motivo citado por los entrevistados es el miedo a dar sus datos personales. La consecuencia de la falta de oferta es que el 56% de los internaturas españoles que compran online, lo hagan fuera de España. El ritmo de entrada a este nuevo canal lo marcará el “boca a boca”, que de nuevo, y más ante lo desconocido, sigue siendo la mejor promoción. Además, quien compra una vez en Internet, ya no deja de hacerlo.

ÚLTIMA HORA

Según informó el pasado 9 de mayo la Comisión del Mercado de Telecomunicaciones (CMT), las compras realizadas a través de Internet en España en 2005 generaron 1.547 millones de euros, lo que supone un incremento del 74% respecto al año anterior.

Entrevista al presidente de la EIAA, Michael Kleindl

¿Cuáles son las tendencias de la compra a través de Internet?

El comercio online experimenta un crecimiento imparable no sólo en España sino también en todos los países de nuestro entorno europeo. Las conclusiones del Estudio Mediascope de la EIAA desmontan el antiguo mito de que los españoles somos reacios a comprar en Internet. Casi la mitad de los internautas españoles (el 47%) ha realizado alguna compra en Internet. Los internautas españoles nos hemos gastado una media de 521 euros, una cantidad todavía algo inferior pero no muy alejada de los 664 Euros que se gasta online el internauta europeo de media.

¿Cómo valora la incidencia de la venta online en los hábitos del compra del consumidor?

Las conclusiones del Estudio nos indican claramente que Internet se está convirtiendo en un canal de venta cada vez más importante. Internet influye ya en los hábitos de compra del usuario, porque se utiliza para comprar y también para buscar información sobre productos que se piensa adquirir más tarde dentro o fuera de Internet. Es muy significativo el hecho de que los jóvenes -es decir, los consumidores de mañana- compran mucho online, especialmente equipamiento electrónico y tecnológico.

¿Qué incidencia cree que tendrá este canal en el sector del comercio tradicional?

Para el comerciante en general, el reto en Internet es muy parecido al del establecimiento comercial en la calle: convertir al posible comprador que mira escaparates en comprador. De ahí que un marketing online eficaz sea una de las claves del éxito de cualquier sector, incluido el sector de la electrónica de consumo, los electrodomésticos y las nuevas tecnologías. El pequeño comercio necesitará destacarse por su servicio e individualización de actividades.

En el futuro, Internet tendrá un papel vital, será el centro de todo el proceso de venta: desde la búsqueda de información a la posventa, pasando por la preventa y la venta.

Distribución. Su turno

Distribución. Su turno
ESPECIAL 
DISTRIBUCIÓN 

En las páginas que siguen les ofrecemos un estudio sobre la distribución española. Este monográfico analiza los pormenores del sector y aporta todos los datos sobre la evolución de los diferentes formatos distributivos y el mercado de los electrodomésticos y la electrónica de consumo. Hemos tomado el pulso a la distribución en nuestro país y hemos estudiado, uno a uno, todos los grupos y cadenas que operan en el mercado. Pasen y lean todo cuanto deben saber sobre la distribución española de hoy.
R
íos de tinta se han vertido sobre la lenta agonía del comercio. Tan usadas están palabras como “profesionalización” y “especialización”, que casi han perdido su significado, y muchos son los que ya no ven horizonte y se abandonan al hastío de la resignación. Sin embargo, a la distribución le ha llegado la hora, y no nos referimos a la de su defunción, sino todo lo contrario -y no es porque quien les habla sea una optimista nata, que también-; sigan leyendo y verán porqué.
Hace ya algunos años, el detallista de nuestro y otros sectores se había rendido a la entrada en un camino sin retorno en el que la gran distribución se disponía a, más tarde o más temprano, acabar con el comercio tradicional. Sin embargo, entran en juego los nuevos valores de la sociedad en los que el consumidor no está dispuesto a perder ni un minuto más de lo necesario en realizar sus compras, con lo cual la cercanía del comercio deviene fundamental y, de ahí, al final de la era del hipermercado.
En este sentido el supermercado de proximidad ha sabido evolucionar y hoy satisface el one stop shopping o la posibilidad de realizar todas las compras necesarias de una sola vez y a precios bajos. Las tiendas de proximidad han mejorado su oferta y en conjunto, proponen una combinación de variedad y precio que permite hacer la compra que hasta ahora se realizaba en el hipermercado, de forma competitiva. Mónica Daluz /
pdf

Texto completo en html

ESPECIAL DISTRIBUCIÓN 2005

Distribución. Su turno

Mónica Daluz

En las páginas que siguen les ofrecemos un estudio sobre la distribución española. Este monográfico analiza los pormenores del sector y aporta todos los datos sobre la evolución de los diferentes formatos distributivos y el mercado de los electrodomésticos y la electrónica de consumo. Hemos tomado el pulso a la distribución en nuestro país y hemos estudiado, uno a uno, todos los grupos y cadenas que operan en el mercado. Pasen y lean todo cuanto deben saber sobre la distribución española de hoy.

Ríos de tinta se han vertido sobre la lenta agonía del comercio. Tan usadas están palabras como “profesionalización” y “especialización”, que casi han perdido su significado, y muchos son los que ya no ven horizonte y se abandonan al hastío de la resignación. Sin embargo, a la distribución le ha llegado la hora, y no nos referimos a la de su defunción, sino todo lo contrario -y no es porque quien les habla sea una optimista nata, que también-; sigan leyendo y verán porqué.

Hace ya algunos años, el detallista de nuestro y otros sectores se había rendido a la entrada en un camino sin retorno en el que la gran distribución se disponía a, más tarde o más temprano, acabar con el comercio tradicional. Sin embargo, entran en juego los nuevos valores de la sociedad en los que el consumidor no está dispuesto a perder ni un minuto más de lo necesario en realizar sus compras, con lo cual la cercanía del comercio deviene fundamental y, de ahí, al final de la era del hipermercado. En este sentido el supermercado de proximidad ha sabido evolucionar y hoy satisface el one stop shopping o la posibilidad de realizar todas las compras necesarias de una sola vez y a precios bajos. Las tiendas de proximidad han mejorado su oferta y en conjunto, proponen una combinación de variedad y precio que permite hacer la compra que hasta ahora se realizaba en el hipermercado, de forma competitiva.

Ilustrando este reportaje encontrarán todo tipo de gráficas comparativas que dan cuenta exhaustiva de la evolución de los distintos formatos distributivos. La principal conclusión que arroja el análisis de estos datos es que a lo largo de los últimos cinco años, y por lo que a los productos de nuestro sector respecta, la gran superficie especializada ha ido aumentando su cuota de mercado en detrimento de los otros formatos comerciales como el comercio afiliado, los grandes almacenes y el hipermercado, que han ido perdiendo cuota. Sobre todo en gama blanca, el consumidor opta por la gran superficie especializada, donde espera encontrar no sólo una extensa oferta de producto, sino asesoramiento y alto nivel de servicio.

En gama marrón, parece que el consumidor se siente más cómodo o, por lo menos, más lanzado a la hora de comprar sus productos de imagen y sonido “por su cuenta”, de manera que el hipermercado gana cuota en este segmento; un creciente porcentaje de consumidores se asesoran en internet de las prestaciones de los distintos productos, y acuden a la gran superficie con una idea clara e incluso con el modelo exacto del aparato que quieren comprar.

Mercado de electrodomésticos en 2004

El consumidor está poniendo de su parte, y no sólo porque se ha volcado con los productos tecnológicos y de comunicaciones, sino porque comienza a influir su dimensión de “individuo” frente a la de “consumidor” y son muchos los ciudadanos sensibles a la problemática de los horarios comerciales, aunque, es cierto, desearían racionalizar el asunto; en Europa, por ejemplo, es impensable un comercio abriendo a las 5,30 de la tarde, en la mayoría de países, la hora de cenar. Ha venido a darse, también, cierta saturación de formatos grandísimos e impersonalísimos; en este sentido, en Estados Unidos parece que los malls están perdiendo fuelle por la falta de humanidad que transmiten, y que la población los está aborreciendo. Pero no tiremos de la cuerda, porque aunque el consumidor es algo más “comprensivo”, sigue siendo infiel y sigue exigiendo comodidad a la hora de comprar, productos y servicios mejorados, y buenos precios, además de una buena dosis de entretenimiento y metros, muchos metros…

El supermercado de 1.000 a 2.500 m² es el formato con mayor desarrollo.

El mercado de electrodomésticos superó los 7.500 millones de euros de facturación en 2004, creciendo, en valor, un 12,5%.

A lo largo de los últimos 5 años, la gran superficie especializada ha ido aumentando su cuota de mercado en detrimento de los otros formatos comerciales como el comercio afiliado y los grandes almacenes e hipermercados, que han ido perdiendo cuota.

Sin embargo, el comerciante tiene en su mano un sinfín de recursos; ahí va un puñado de ellos: aprovechar la emergencia de nuevas “tipologías” de consumidor: los inmigrantes, con sus gustos y necesidades particulares; los que han creado hogares unipersonales; o los que conforman el grupo llamado de la tercera edad, cada vez más numeroso y muy distinto en hábitos al de hace 15 años. Puede convertir su calle, en colaboración con otros comerciantes, mejor cuantos más, y más diversos, en un centro comercial al aire libre; de este modo se evitará que las zonas céntricas comerciales de las ciudades concentren tan altísimo porcentaje de las ventas totales realizadas en las grandes urbes. Aprender a retener al empleado válido utilizando la imaginación a través de concesiones no necesariamente materiales, que lo mantengan vinculado a la empresa, además de, por supuesto, ofrecerle formación. Luchar contra el anonimato y dotar al establecimiento de personalidad propia. No cerrarse en banda ante la avalancha de productos digitales y la saturación de proveedores procedentes del sector informático, optando por refugiarse en la gama blanca. Reinvertir los beneficios en la tienda y adecuarla a la realidad demandada por el consumidor. Y, aunque la tarea sea quijotesca, luchar por la revalorización del producto, mediante acuerdos con el fabricante y la adecuada configuración del mix.

Encabezábamos este reportaje augurando la supervivencia de la distribución tradicional, que no anticuada. Tradicional en relación a los formatos impuestos por las multinacionales; tradicional, pero hecha al mundo de hoy, reconvertida a la modernidad, lo cual debe hacer con premura. Sí, la coexistencia es posible, aunque no será tarea fácil…

Así estamos

Al consumidor le viene de maravilla el exceso de oferta de producto y la proliferación de todo tipo de estructuras comerciales; lo cual exacerba la competitividad y conduce los precios a la baja sin fin. A la tienda le urgen fuertes y constantes inversiones para enfrentarse al futuro; se ve desbordada a la hora de gestionar con acierto un producto abocado a la obsolescencia vertiginosa; le sobrepasa el imparable tirón de las marcas blancas; le brotan alrededor competidores con alto potencial económico y que se han propuesto crecer a toda costa, y es que actualmente ya no se concibe una internacionalización que no sea “a lo grande”, y los expertos aseguran que si no hay ambición y recursos para ocupar alguno de los tres primeros puestos del ranking del país, más vale seguir en el mercado nacional; y, por si fuera poco, asisten a diario a la huida de los jóvenes empleados, que buscan estabilidad y expectativas laborales.

Hacia la multidisciplinareidad

“¿…A ver que caja he hecho hoy?”

Quien se haga esta pregunta está muerto.

Los publicitas llaman a la puerta de nuestro ego, o de nuestra compasión, o de nuestra lujuria; los diseñadores cuentan historias a través de sus creaciones, transportándonos a un mundo de sueños y fantasía; los ingenieros textiles buscan entre sus tubos de ensayo dar con fibras excepcionales que aporten nuevas sensaciones. Buena parte de nuestro conocimiento e información sobre el mundo que nos rodea es, digamos, virtual, y el detallista está aprendiendo a vender valores intangibles.

Quizá como consecuencia del exceso de información, estamos rediseñando nuestro ángulo desde el que mirar el mundo. La sociedad de la información nos empuja a situar nuestro punto de vista cada vez más “arriba”, a tener más campo visual. Esa es la esencia de la globalización. Desde aquí todo cobra una nueva dimensión; desde aquí se ve la suma de las partes.

Durante las épocas en las que se carecía de información, la percepción de la realidad era incompleta, sesgada, no se atisbaban los motivos, no era posible analizar cuanto estaba aconteciendo, ni qué factores estaban condicionando el día a día, y mucho menos anticiparse al futuro.

Desde la perspectiva actual podemos desgranar uno a uno los elementos que inciden en el comportamiento de la macroeconomía, en el sector de las telecomunicaciones, de los grupos marginados, de los niños teleadictos, de los suicidas, o de los comercios de electrónica de consumo…

Un mundo global implica la implementación de diversas disciplinas. El análisis desde este nuevo ángulo deberá contemplar infinidad de materias, y toda aportación de cualquier rama del conocimiento será válida para ello.

Hoy el detallista debe saber economía, sociología, psicología, filosofía, historia, lingüística, marketing e informática, y mantenerse continuamente informado de las tendencias de su sector, así como permanecer alerta a los cambios en los hábitos de la sociedad. Deberá, sobre todo, contemplar su negocio desde la dimensión que exige el mercado, que es una dimensión de conjunto y a largo plazo, y pasar de ser “regente de su tienda” a ser “gestor de su negocio”.

Vender es una profesión.

¿Un nuevo ciclo se avecina?

Parece inevitable. Concentraciones, absorciones, ni siquiera deslocalizaciones, serán suficientes para parar el nuevo imperio que hoy renace de sus cenizas y que llega arrollador a los mercados occidentales. Se está ganando a pulso el sobrenombre con el que todos la conocen ya: “la fábrica del mundo”. China ha aniquilado ya el sector de la juguetería, y los del calzado y el textil serán los siguientes en morir, si no se hace algo al respecto. Que no nos cuenten eso de que la tecnología y el diseño chino deja mucho que desear; en la era de la movilidad, del flujo de personas, conocimientos e ideas, China ya tiene los fichajes que necesita para culminar su invasión. Además, hace tiempo que viene siendo la mayor compradora mundial de maquinaria de sectores diversos, como el textil. Ahí va otro dato: los costes laborales para el empresario chino representan ¡el 1%! de sus gastos generales. Espeluznante…

Una incursión que forma parte de un plan premeditado del gobierno chino en el que la idea parece ser acabar con el tejido industrial de los sectores y países donde se está llevando a cabo la penetración, a base de producir por debajo del coste de producción, contraviniendo las reglas del juego de los intercambios internacionales, para, una vez posicionados, subir los precios.

Pero no desesperemos; si los ciudadanos del país nipón están locos por producir, pronto perderán la cordura por consumir. Se trata de que nuestras industrias resistan lo suficiente para que las reivindicaciones sociales en China lleguen antes que la aniquilación de los distintos sectores fabriles afectados. Así que habrá que intentar convencer a los ciudadanos chinos de que reclamen justicia social y laboral, y es que una invasión económica de estas proporciones a costa de la explotación de las personas, es inadmisible. El paso de una economía planificada e igualitaria a una competitiva y paulatinamente privatizada está generando una sociedad de esclavos y la pregunta es ¿hasta dónde estará la población dispuesta a sacrificarse por convertirse al capitalismo?

Punto de inflexión

Todo comenzó cuando la distribución organizada dejó de estocar a finales de los años 80. Entonces, el tiempo empezó a correr a favor del consumidor. Hace años que en Europa se fabrica sobre pedido y algunos actores de la distribución, que prefieren mantener el anonimato, afirman que los fabricantes europeos han perdido su valor añadido; que “son como los chinos”: han dejado de estocar, de hacer publicidad, de tener red comercial y pagan muy poco a sus servicios técnicos. Si a esta situación se le suma la infidelidad del consumidor a la marca, nos encontramos ante un fenómeno cada vez más palpable: las marcas orientales están tomando el testigo y comienzan a hacer las cosas bien. Las idas y venidas de contenedores, las empresas que desaparecen con la misma alegría que florecen, el servicio técnico cero o la nula imagen de marca, va a menos, y las nuevas empresas orientales se instalan en nuestro país con proyectos de continuidad, tratando de aportar valor añadido, buscando un hueco para su marca y consolidarse en los mercados en los que desembarca.

Sucumben los precios

¿Por qué? Los precios bajan en los mercados con altos porcentajes de penetración de todo tipo de bienes de consumo, y el desplome de la clientela viene dado por el envejecimiento de la población y la reducción del tamaño de los hogares. Cuando envejecemos cambia nuestro patrón de consumo y se tiende al ahorro, fenómeno que se acentúa a medida que aumenta la esperanza media de vida. A nuestro favor, el hecho de que el consumidor maduro destina una importante parte de su presupuesto al equipamiento del hogar.

Por otro lado, pronto tendrá lugar la plena incorporación al mercado de un grupo de consumidores jóvenes educados en modelos de negocio nuevos, distintos de los supermercados, hipermercados y tiendas departamentales. Un estudio realizado por J.L. Nueno & Ferrer demuestra que los consumidores fieles a cadenas verticalizadas en el sector textil, tras tres años comprando asiduamente en ellos, aumentan su frecuencia de compra, se gastan el doble de dinero y adquieren el doble de unidades en la misma cadena; es decir que tiene lugar un proceso de educación del consumidor y, a diferencia de los consumidores nacidos entre los 50 y los 70, acostumbrados a comprar en entornos inflacionarios, los que hoy tienen 20 años están fidelizándose a formatos con los precios cada vez más bajos.

Pero los precios comenzaron a bajar hace ya años, cuando nos alcanzó la dictadura de la gran distribución, además, a ello también ha contribuido la presión que ejercen las marcas de distribuidor. La diferencia de precio entre las marcas líderes y las marcas propias cada vez es mayor, por lo que aquellas no pueden subir los precios, de modo que el producto ha entrado en una dinámica de devaluación que perece imposible romper.

¿Cómo hemos llegado hasta aquí?

A continuación, cuatro pinceladas sobre la historia del comercio, que es nuestra propia historia, porque los modos en que se conducen los intercambios marcan los modos de vivir y el estudio de las sociedades no es completo si no se analizan sus hábitos en la compra y en la venta.

Si nos remontamos a los años 60, el panorama podría titularse “el imperio del comerciante”. Los nuevos miembros de la familia, o sea la lavadora y el televisor, llegaban de la mano del floreciente comercio de barrio, con un vendedor que “recetaba” el modelo que más se adecuaba a las necesidades de su cliente-vecino. ¿La marca? Que fuera alemana o americana, industrias que se nos antojaban a años luz de la nuestra. Y era verdad.

En los 70, las grandes superficies de la periferia ya habían calado en el comportamiento del consumidor y en su escala de preferencias, iniciándose el declive de un sector aparentemente condenado a, con suerte, sobrevivir: el del comercio tradicional. Es entonces cuando hacen su aparición en la escena nacional los primeros grupos y asociaciones de distribución. Algunos asuntos preocupantes por entonces eran muy parecidos a los de ahora: ya se temía la llegada de productos de Extremo Oriente, aunque, en esos años las marcas europeas contaban con la confianza ciega del consumidor. El panorama: un mercado atomizado y saturado que quedaría pronto relegado a la reposición.

Los 80 estuvieron marcados por la inyección de adrenalina que las nuevas categorías de producto aportarían al mercado, como el vídeo, las consolas de videojuegos o la cámara de vídeo. La venta colectiva, la eliminación de los grandes intermediarios y hasta la formación, constituían temas para el debate entre los profesionales de la distribución española en esos años. Los hipermercados seguían avanzando y el comercio tradicional parecía ahogarse ante la imparable proliferación de los grandes formatos.

Retrato de una época

A mediados de los 70 buena parte de las españolas se dedicaban a “sus labores” y el fin de semana, el cabeza de familia ejercía orgulloso, con los suyos, de dominguero. La reina de la casa: la televisión. José Mª Iñigo y Chicho Ibáñez Serrador eran como de la familia, y Félix Rodríguez de la Fuente, personaje de culto. Crónicas de un pueblo y La casa de la pradera las series costumbristas que nos hablaban de vidas; los pequeños de la casa vivían entre Los payasos de la tele y Sandokan; y la juventud se debatía entre la canción protesta y Camilo Sesto. En 1975 se expidieron cerca de un millón de permisos de conducir. Muere Franco y los españoles aprendemos a ser libres.

Cierta anarquía condujo en la década siguiente, a la diversificación y fusión de formatos: el hipermercado se reconvierte en gran superficie multiespecialista o pequeño centro comercial, mientras se solapa con el concepto de comercio de proximidad; el supermercado apuesta por el descuento mientras los formatos basados en el precio se reorientan hacia el servicio; los grandes almacenes recurren a la incorporación de “subtiendas”; y el centro comercial deja las afueras para irrumpir en pleno corazón de la ciudad. Todos buscaban y probaban las posibles combinaciones de los distintos ingredientes del comercio.

También en los 90 desembarcan los especialistas que hoy se perfilan como el competidor más peligroso del comercio de electrónica de consumo: el canal informático, tras la irrupción, años antes, de una nueva categoría de producto que cambiaría la manera de trabajar y de disfrutar de nuestro tiempo libre, el PC.

También llegó el móvil y, muchos comercios de nuestro sector supieron sacarle partido; pero sin duda, el factor clave que marcaría y sigue haciéndolo, el futuro de la distribución, (y el futuro de nuestros hogares y de nuestro modo de divertirnos y hasta de nuestra manera de relacionarnos…), fue la digitalización.

Tal como éramos

En los 80 nos sobrevino la locura por la miniaturización; fardábamos con pantallas de televisión del tamaño de un reloj de pulsera, traductores de bolsillo y calculadoras de teclas impulsables. Obsesionados por el futuro, ansiábamos incorporar en nuestras vidas los adelantos tecnológicos, a cuál más pequeño y más extravagante. Fascinados por la ciencia y la tecnología, la vocación de modernidad era generalizada y nuestras pantallas de televisión eran asaltadas por coches parlantes; entretanto los filmes de ciencia-ficción vivían su época dorada y nos dejábamos cautivar por alienígenas galácticos.

Los jóvenes, ávidos de referentes con que saciar su necesidad de pertenencia e identificación grupal, tomaban partido por las diversas propuestas estético-musicales. Jackson, Madonna, ACDC, Tequila o Alaska era el variopinto panorama. En la gran pantalla Lucas nos propone una memorable trilogía, y el “rey Midas” de Hollywood aterriza con un nuevo héroe de látigo y sombrero. También en esta década España vive la “noche de los transistores” el 23 de febrero, el Congreso aprueba la ley del divorcio y se abre la verja en Gibraltar. Un contundente “Felipe barre” fue el titular de El Periódico de Cataluña en la primera victoria de un partido de izquierdas después de la guerra. El Oscar de Garci, la Ley de Objeción de Conciencia y los culebrones a la americana con personajes salidos de ranchos y viñedos, constituyen otros momentos para el recuerdo. El Consejo de Ministros acuerda que las líneas ferroviarias españolas de nueva construcción adopten el ancho europeo y cae el muro de Berlín. Muchos comienzan a creer en un mundo sin fronteras.

Los 90 nos trajeron el imperio de los grandes grupos distribuidores, que ejercían una presión cada vez más asfixiante, y con ellos vino a darse una imparable escalada de concentraciones. Proliferaron, asimismo, las tiendas de gran formato especializadas en una categoría de producto cuya fuerza radica en una amplia oferta, precios competitivos, personal experto y una logística eficaz. Al hilo de esta cuestión cabe un apunte, y es la relevancia que el sector logístico está cobrando en la actualidad como elemento crucial para ofrecer un servicio rápido y de calidad, y en la racionalización de costes a lo largo de toda la cadena.

Hacia finales de la década el sector entró en un espectacular proceso de concentración y fue entonces cuando fabricante y distribuidor iniciaron su idilio, y comenzó a funcionar la fórmula del “beneficio mutuo”. El comercio tradicional pasó a entender la crisis como un signo de cambio coyuntural y estructural, e irreversible, por la profunda transformación de la mentalidad y comportamiento del consumidor.

Sin duda, queda mucho por hacer. Hoy, todavía hay demasiadas tiendas que no sorprenden, con vendedores que ofrecen un discurso uniforme, y con una presentación de producto y una publicidad poco imaginativa. Recuerde que el consumidor desea huir de la rutina, de la monotonía, y usted tiene mucho que aportarle, todavía.

Final de siglo y más

Nos desayunábamos cada mañana con un nuevo escándalo económico, y fue la década en la que los adolescentes vivieron, por primera vez, un cambio de signo en el gobierno. Tuvimos año olímpico, desapareció la princesa mediática, nos enteramos de qué era el sida y nos quedamos sin la voz de Mercuri. En los 90 nos invadió la digitalización total y, aún más, la globalización, y su mano ejecutora, internet, que nos abrió la mayor ventana al mundo jamás vista, ¡y no sólo para recibir, sino también para transmitir!, aunque al principio no hubiera manera de entender para qué narices nos iba a servir. Desde entonces nada volvió a ser lo mismo…

Hoy vivimos en un mundo donde todos quieren ser una estrella y en el que proliferan extraños y exitosos programas de telerealidad que sacan de dudas a aquellos que se preguntan si son, básicamente, diferentes de los demás o, si por el contrario, el resto de los mortales hace en su “intimidad global” lo mismo que ellos.

Un insólito y extravagante mundo que mientras se deja deslumbrar por la mundialización de productos, gustos y formas de vida, de algún modo, trabaja por preservar la individualidad y la personalización. Quién sabe, tal vez la globalización sea aquello que siempre habíamos estado esperando y acabe siendo el más comprensivo de los sistemas, que facilite lo particular e individualice lo masivo. En fin, puede que incluso se haga realidad la utópica máxima de que “la verdadera democracia es aquella que escucha a las minorías”…

Por una vida mejor

Por una vida mejor. Especial tecnología
UN
PASEO POR LA HISTORIA
 
Especial 30 aniversario de Marrón y Blanco

Electrónica de consumo, línea blanca, comunicaciones y nuevas tecnologías; sectores que, con procedencias distintas hoy ha fusionado la tecnología, pero que siempre tuvieron un objetivo común: hacernos la vida más fácil. Vicisitudes, muchas; auges y caídas imprevisibles, más. Hoy, y con motivo de nuestro 30 aniversario, rendimos homenaje a un sector que ha cambiado nuestras vidas.
Espectaculares avances tecnológicos han acaecido en estas tres décadas y no menos importante ha sido la transformación de la distribución de bienes de consumo. Pero hay alguien que siempre ha estado ahí; perenne actor de la sociedad en todas las épocas: el comercio tradicional
.
Hace treinta años hablábamos ya en nuestras páginas de la necesidad, por parte del comerciante, de un “conocimiento” exhaustivo del producto que vende, desaconsejábamos atribuir a los productos cualidades que no tienen y desde nuestro primer número apuntábamos la conveniencia de tener un buen fichero de clientes.
T
ambién recomendábamos incidir sobre el valor añadido del producto para desviar al público de la preferencias por las ofertas, y transmitíamos nuestro entendimiento de la venta como servicio, como la satisfacción del cliente como objetivo prioritario. Es cierto que el consumidor ha adquirido en estos años inusitados niveles de exigencia, pero en esencia, no somos tan diferentes. Ayer, igual que hoy, en plena era del ocio, en nuestra páginas se hablaba, en ese inconfundible lenguaje de los setenta, de las motivaciones de compra: “hacer más cómo el trabajo casero y mayor disponibilidad de tiempo para dedicarlo a otro tipo de actividades de diversión y evasión”. Mónica Daluz / pdf  
Documento de 19 páginas

Texto completo en html

Especial 30 aniversario de Marrón y Blanco

POR UNA VIDA MEJOR

Un paseo por la historia

Mónica Daluz

Electrónica de consumo, línea blanca, comunicaciones y nuevas tecnologías; sectores que, con procedencias distintas hoy ha fusionado la tecnología, pero que siempre tuvieron un objetivo común: hacernos la vida más fácil. Vicisitudes, muchas: auges y caídas imprevisibles, más.

Hoy, y con motivo de nuestro 30 aniversario, rendimos homenaje a un sector que ha cambiado nuestras vidas.

Espectaculares avances tecnológicos han acaecido en estas tres décadas y no menos importante ha sido la transformación de la distribución de bienes de consumo. Pero hay alguien que siempre ha estado ahí; perenne actor de la sociedad en todas las épocas: el comercio tradicional.

Hace treinta años hablábamos ya en nuestras páginas de la necesidad, por parte del comerciante, de un “conocimiento exhaustivo del producto que vende”, desaconsejábamos atribuir a los productos cualidades que no tienen y desde nuestro primer número apuntábamos la conveniencia de tener un buen fichero de clientes. También recomendábamos incidir sobre el valor añadido del producto para desviar al público de la preferencia por las ofertas, y transmitíamos nuestro entendimiento de la venta como servicio, con la satisfacción del cliente como objetivo prioritario.

Es cierto que el consumidor ha adquirido en estos años inusitados niveles de exigencia, pero en esencia, no somos tan diferentes. Ayer, igual que hoy, en plena era del ocio, en nuestras páginas se hablaba, en ese inconfundible lenguaje de los setenta, de las motivaciones de compra: “hacer más cómodo el trabajo casero y mayor disponibilidad de tiempo para dedicarlo a otro tipo de actividades de diversión y evasión.”

Primera edición de Marrón y Blanco en mayo de 1973

LOS 70. PANORAMA DE UNA DÉCADA

Fue en los 70 cuando la venta de los electrodomésticos se generalizó. Los productos habían evolucionado hacia la mediocridad, el mercado se hallaba saturado y con un constante descenso del nivel de precios, y proliferaban las grandes superficies periféricas de venta. Se pasó de la ferretería al detallista en artículos eléctricos, el servicio posventa fue asumido por los fabricantes y los mayoristas adquirieron un puesto preponderante en el mercado. Las ventas por correspondencia tenían entonces un peso significativo y los grandes almacenes representaron un importante papel en el paisaje distributivo. En aquellos años, el comerciante tuvo que hacer frente a un verdadero problema de márgenes. Adviene un espectacular desarrollo de…

Surgen los grandes almacenes y los entonces llamados, almacenes populares. Éstos, debido a su gran expansión, desarrollan intensamente una técnica de creación en el sentido de intervenir en la propia concepción de determinados artículos de su surtido y darles un estilo particular, viniéndose a dar la coexistencia de la marca del fabricante con las propias del comercio. El almacén popular se convierte en un pequeño gran almacén de barrio, que dará lugar a los almacenes discount, fórmula que consigue reducir los gastos en servicio y los de explotación, con el autoservicio como sistema de venta.

Las asociaciones de detallistas o cadenas de compra se convierten en un importante canal de distribución, el gran almacén registra un fuerte crecimiento en las ventas de electrodomésticos y el recién surgido canal de la construcción también contribuye a estimular el sector. Los márgenes comerciales se negocian entre fabricante y comerciante; situación responsable de la guerra de descuentos desencadenada entre los detallistas. A mediados del 74 se prohíbe explícitamente la práctica de fijación del precio de venta al público por parte del fabricante.

También en 1974, año en el que la participación en el total de ventas de los grandes almacenes era del 5%, surge, por primera vez, el debate de los horarios comerciales, cuya ampliación reclamaba el gran almacén. Y, fíjense, el sector ya andaba inquieto por los vaticinios sobre la desaparición, a corto plazo, de la compra diaria en pequeña cantidad.

Llegábamos al final de la década y en Marrón y Blanco escribíamos los primeros artículos sobre temas que, más tarde, iban a dar que hablar, como la informática en el punto de venta o el control de los flujos de información.

Fueron años en los que se gestó una nueva sociedad sin que nadie la hubiera diseñado; surgió así, sin más, como consecuencia de una explosiva mezcla de bonanza económica y restauración de libertades que generaron una reacción en cadena. Un intenso deseo de modernidad y de cambio, al tiempo que una borrachera colectiva obrada por la extensa oferta de bienes de consumo, nos condujo directamente a una sociedad masificada tanto en producción como en consumo; una masificación que significó el primer paso hacia la homogeneización y globalización de referentes estéticos que cambiaron nuestra manera de vivir.

Una imagen que nos transporta directamente a tiempos para el recuerdo

Los fabricantes explotaban los conceptos de modernidad y bienestar, ambos ligados al llamado “estilo de vida americano”

EL TELEVISOR Y LA COCINA. PAREJA DE REYES

En la década de los 70, la cocina, hasta entonces relegada a las labores de preparación de alimentos y fregado, pasa a ser el “motor incuestionable del hogar”. Ello es debido a la incorporación de la mujer al mundo laboral, que promueve la invención de nuevos elementos de ahorro de tiempo y esfuerzo. “Los electrodomésticos harán posible a la mujer la civilización del ocio”, pronosticábamos en nuestras páginas, “y del hombre”, añadimos hoy.

Así, prolifera la práctica de la congelación, -en 1972 se vendieron 445 unidades de congeladores- y abundan los modelos 3 y 4 estrellas; los dos puertas, o gigantes -así los llamábamos entonces- con sistemas de circulación regular de aire frío. Del no frost se decía que era una “novedad que no ha tenido gran aceptación en Europa por su elevado coste”.

Otros aparatos destacados del momento eran las placas de cocción, la cocina vitrificada y los hornos que funcionaban por microondas.

En electrónica doméstica, los productos más vendidos fueron los televisores -en 1972 había en servicio, en España, 172 televisores para cada 1.000 habitantes-, los magnetófonos y casetes, los radioreceptores y los tocadiscos.

A falta de móviles, disponíamos de aparatos de comunicación bidireccional; uno de los modelos más pequeños que se podían adquirir era el trasmisor-receptor de bolsillo de 14 cm de altura…

Otra curiosidad la constituyen los productos que no prosperaron, como el videodisco, un disco de lámina que podía transmitir programas de televisión preparados en un receptor doméstico. Habría dado mucho juego en los campos del entretenimiento y la educación, pero no cuajó.

El televisor ya es el rey del hogar, sin embargo, en lo que a contenidos respecta, en 1974 todavía se hablaba de la hegemonía de la radio sobre la televisión “más interesante para los jóvenes -decíamos en MyB-, con contenidos para minorías”, hoy hubiéramos dicho, “especializados”.

En nuestro primer número aparece esta publicidad de Anglo ofreciendo un televisor portátil, del que se decía que era “mejor que la realidad”, aunque fuera en blanco y negro…

LA INDUSTRIA DE LA LÍNEA MARRÓN

El crecimiento dependía de la capacidad del sector para modificar su estructura atomizada. El entramado empresarial de la época estaba compuesto por empresas con dimensiones poco óptimas que debían afrontar una producción sometida a un mercado con crecientes imperativos de calidad, estacionalidad de las ventas y agudos problemas de stocks, todo ello, unido al retraso español en materia de investigación electrónica compleja, así como a la dura competencia de las empresas extranjeras, con un control casi absoluto en determinados componentes; en toda Europa se teme la presencia de productos del Extremo Oriente. La reestructuración del sector se hacía imprescindible.

Así recogía Marrón y Blanco en 1974 el panorama del mercado: “El televisor en blanco y negro está saturado y la demanda futura de televisores en España se encuentra dependiendo de las nuevas formas de consumo, como el segundo televisor, el televisor portátil, la televisión en color y, a más largo plazo, el videocasete y los distintos sistemas de grabación y reproducción.” En audio, augurábamos así el futuro: “Con el paso del mono a la estereofonía se prevé ganarán terreno todos aquellos aparatos de radio estereofónicos de calidad. Existe un muy alto margen de crecimiento para los tocadiscos de alta fidelidad así como para los magnetófonos tipo casete.”

La introducción de la televisión en color con carácter masivo adquiere una capital importancia para la evolución de la demanda y la financiación se erige como forma prácticamente única de tenencia de aparato de televisión a color. Mientras, se hace necesario el pronunciamiento oficial acerca del sistema de transmisión PAL o SECAM.

Platos como este vivirán el recuerdo de toda una generación.

“El ama de casa tiene sus secretos para mantener su hogar limpio” rezaba en este anuncio de Nilfisk, contraportada de Marrón y Blanco en junio del 77.

¿QUÉ OCURRÍA CON LA LÍNEA BLANCA?

En los primeros años de la década de los 60, la industria española de aparatos electrodomésticos experimentó una muy fuerte expansión. La favorable marcha de las empresas del sector alentó la entrada en el negocio de numerosos industriales, muchos de los cuales lo hicieron con mínimas capacidades de producción y una inadecuada estructura productiva. La pequeña dimensión de la empresa española de electrodomésticos de línea blanca se traduce en unas series de producción excesivamente cortas, lo que implica unos costes superiores de los productos españoles respecto a los procedentes de la Comunidad Europea. La rápida expansión del mercado permitió a la mayoría de las empresas colocar su producción a pesar de su también deficiente red comercial. En esta tesitura, el mayorista pierde peso, y sólo es utilizado por empresas pequeñas que no pueden tener red comercial.

En la producción existe un elevado grado de infrautilización de la capacidad productiva, que repercute desfavorablemente en la competitividad de las industrias del sector, como consecuencia de la inactividad de una parte del equipo industrial. Las causas: la debilidad de la demanda interior, las dificultades de financiación y las dificultades en el aprovisionamiento de primeras materias. La saturación del mercado se da sobre todo en frigoríficos, lavadoras y cocinas, y, en menor medida, en calentadores de agua. Los mercados con mayores posibilidades de ampliación eran las lavadoras automáticas, los aparatos lavavajillas y, a mayor distancia, las secadoras por aire caliente, congeladores y acondicionadores de aire. En los años siguientes, la demanda de aparatos electrodomésticos pasaría a depender del mercado de reposición y las innovaciones tecnológicas ejercerán función de mantenimiento y estímulo de la demanda ya que acelerarán la obsolescencia de los productos existentes. La atomización empresarial es en los 70 uno de los mayores problemas estructurales.

LOS 80. PANORAMA DE UNA DÉCADA

A mediados de los años 80 en el certamen alemán Domotechnica se presentaban nuevos productos y tecnologías, apareciendo conceptos como la electrónica inteligente, el diálogo entre usuario y aparato, y cobran fuerza elementos como la ergonomía en el diseño, la comodidad de manejo o la reducción del consumo energético.

La distribución ya comenzaba a plantearse una redefinición profunda ante la presencia de la gran distribución. En la desaparecida feria Domelec, en su edición de 1988, se recogían las siguientes “medidas de defensa” en las conclusiones de las conferencias realizadas en el marco del salón: “Un buen surtido en los comercios especializados, la venta de aparatos respetando ciertos márgenes de beneficio, la exclusión de los grandes intermediarios, la venta colectiva para la consecución de mejores precios, programas de formación para los empresarios, mejorar las condiciones de contratación de la compraventa, frenar el avance de los gigantes y aprovechar las ventajas que nos ofrece la Comunidad Económica Europea y su capacidad de mercado.”

Entre los productos en boga en 1985 se hallan las cadenas de alta…

Cartel conmemorativo del veinte aniversario del Salón Sonimag en 1982, tiempos en los que se fraguaba el nuevo rumbo que tomaría la tecnología con la llegada del imperio digital; aunque la ilustración evoca claramente la señal analógica…

Entre los productos en boga en 1985 se hallan las cadenas de alta fidelidad, los tocadiscos, la platina a casete, las pantallas acústicas, el reproductor de vídeo y las cámaras de vídeo. Los auriculares y el audio portátil -radio receptores, radio de sobremesa o casetes- ya perseguían la movilidad, como más tarde ocurrió con el mando a distancia y hoy sucede con las tecnologías inalámbricas. Era la época en la que los casetes mono se utilizaban para la grabación de datos para la computadora.

A finales de 1985 el consumo experimenta un incremento del 10%; eran años en los que la ostentación de los bienes materiales incluidos los caprichos tecnológicos propiciaron la oferta en electrónica de consumo. Los fabricantes miniaturizan sus productos para hacerlos irresistibles y se anuncia la llegada de una novedad de éxito: los modelos de doble casete.

En nuestras páginas explicábamos la tecnología digital y pronosticábamos que ésta se impondría en un plazo de diez años. En 1985 la televisión es el producto más vendido y hablábamos de los televisores miniatura, del tubo televisivo plano y decíamos que “los cristales líquidos reemplazarán a los tubos de los televisores”.

A mediados de la década se produce un retraimiento de la demanda tanto de línea blanca como de marrón, y en nuestra revista animamos al comercio especializado a entrar en la microinformática. Comienza la demanda de ordenadores personales. Amstrad se impone.

Los 80 también fue la década de los videojuegos. En 1983 se vendieron en España aproximadamente 70.000 consolas de videojuegos, y esto era lo que decíamos de este producto en ese mismo año: “Los juegos electrónicos han supuesto en estos últimos años un auténtico boom para el público, hasta tal punto, que los fabricantes más importantes de este sector han optado por una reevaluación del mercado. Se ha observado que las unidades manuales de juegos atraviesan en la actualidad por serias dificultades de venta, por el contrario, los videojuegos están en alza. Para el futuro inmediato se espera que los juegos de vídeo utilicen el videodisco para lograr un cuadro más realista y programas de mayor complejidad.”

El pequeño aparato electrodoméstico irrumpe de lleno en los hogares; algunos sectores de la sociedad comenzaban a ser sensibles al concepto de “vida sana” y a su alrededor proliferan licuadoras, exprimidores, electro barbacoas y grills. Sin embargo, no fue hasta la década que sigue y, sobre todo, en nuestros días, cuando el consumidor se muestra especialmente receptivo al binomio alimentación-salud.

Por entonces, la mujer ya se había incorporado masivamente al mundo laboral y se apuntaba a todo cuanto supusiera un ahorro de tiempo y energías, y el mercado del PAE respondía perfectamente a sus expectativas. Ellas y ellos disfrutaban de los nuevos protagonistas de la cocina: abrelatas y sacacorchos eléctricos, yogurteras, batidoras y picadoras; al tiempo que aprendían a manejarse con los platos precocinados y alimentos congelados. Ni que decir tiene la importantísima función de aparatos como el microondas y el congelador en los albores de “la vida moderna”. Y a modo de curiosidad, también en el 85, en nuestras páginas se anuncia la llegada de la plancha sin cables. Por entonces, las 65 grandes superficies que había en España en 1985 tenían entre el 6 y el 8% del mercado del PAE.

En el 82 no habían cambiado tanto las cosas. La conversación de estas dos mujeres no tiene desperdicio… “¿Oye y cómo convenciste a tu marido para que te comprara la lavadora Miele?”

En 1985 aparecen las primeras encimeras vitrocerámicas por infrarrojos y se habla de la investigación en tecnología de inducción o de superficie fría. En el mercado de lavavajillas, la cifra anual de unidades vendidas a mediados de década era de 70.000, a pesar de ser un invento con 50 años de historia.

Aparece un novedoso producto, el climatizador de aire, al que se auguraba un gran futuro por su comodidad para el usuario, y por la ventaja que suponía para la distribución romper la estacionalidad de los productos de ventilación y calefacción.

A finales de los 80, el consumidor español se había acostumbrado rápidamente al estado del bienestar y a la calidad de vida y comienzan a cobrar relevancia nuevos conceptos como el de la seguridad de los electrodomésticos, suscitando especial inquietud los productos “que llegan de terceros países, no integrados en la comunidad y con estructuras de fabricación menos avanzadas.”

Reducir el consumo de energía es otro de los elementos que comienzan a formar parte de esta nueva sensibilidad y aparecen en el mercado las primeras “lavadoras inteligentes, capacitadas para adaptar los diversos consumos de agua, detergente, tiempo y energía al volumen de ropa que se introduce en la cuba.”

En cuanto a la secadora, mientras el porcentaje de penetración en 1988 era en Europa del 40%, en España no llegaba al 1%. El alto precio de este electrodoméstico y la falta de espacio de los domicilios eran los elementos a que aludíamos en nuestras páginas para explicar el escaso éxito de un producto que aún hoy tiene un largo camino por recorrer.

Era Paloma San Basilio, al parecer, un reclamo con gancho. Por supuesto, era la década de los 80.

EL MICROONDAS. SÓLO PARA CALENTAR

Aunque nace en EE.UU. en 1967, en los 80 el microondas es uno de los nuevos negocios en nuestro país.

Así explicábamos en Marrón y Blanco en qué consistía el nuevo electrodoméstico: “El horno microondas no es otra cosa que un aparato semejante a un horno que, en lugar de utilizar la energía calorífica, suministrada por una resistencia eléctrica, aprovecha las propiedades de las microondas para penetrar en los alimentos y provocar una fricción molecular que genera calor. Este calor que, pudiéramos decir, se crea ‘dentro del alimento’, nos permite calentar, descongelar y cocer en su propio jugo. Sus virtudes: velocidad, limpieza, ahorro energético y una dietética muy sana.”

La evolución de este aparato se ha dirigido hacia la sofisticación de sus funciones, buscando la sustitución del horno convencional. El uso ha determinado, sin embargo, que el microondas, en nuestros días, vuelva a su función de calentar y descongelar. Es el único producto de gama blanca que ha ido contra tendencia en cuanto a mix y precio, pero, en contrapartida, ha sido el producto que más ha evolucionado, pasando de ser un aparato muy grande, de uso casi industrial, a estar presente en todos los hogares.

Publicidad de horno microondas Sharp, marzo de 198

EL VALLE DEL SILICIO. LLEGA LA MINIATURIZACIÓN

“Esta es la era de míster chip”, decía Miguel Ríos con toda la razón. En 1971, Intel fabricaba el primer microprocesador, al tiempo que sobrevino la revolución del software. El microprocesador comenzó a producirse en grandes cantidades abaratándose su precio. Aparecieron los relojes digitales y el precio de las calculadoras cayó espectacularmente. Por entonces, 1975, una pequeña empresa de calculadoras que había tocado fondo decidió ensamblar y comercializar un computador y encargó a un joven de 19 años la confección de un software. El nombre de aquel joven era Bill Gates. La compañía acumuló una gran fortuna. Había nacido la industria del ordenador personal.

Pero el origen del chip se remonta a las navidades de 1947. Tras seis meses de mantener el invento en secreto, el New York Times publica que “se ha presentado un dispositivo llamado transistor, que al parecer tiene aplicaciones en radio donde habitualmente se utiliza el tubo de vacío”. El invento pasó del laboratorio a la industria a toda velocidad; la primera factoría se ubicó en Palo Alto, al sur de San Francisco, dando lugar a lo que más tarde sería la mayor concentración del mundo de compañías dedicadas a la microelectrónica, Silicon Valley, y que debe su nombre al material de que está hecho el chip.

En la actualidad, impulsados por la evolución de la microelectrónica, nos encontramos viviendo un gran cambio en la forma de operar del mundo desarrollado, debido a que tres facilidades por las que estábamos acostumbrados a pagar mucho dinero, no sólo van a pasar a ser virtualmente gratis, sino que, además, tiene un potencial que continúa creciendo de manera vertiginosa. Éstas son: el almacenamiento en chips, el procesamiento por chips y la transmisión por chips de cualquier tipo de información (datos, voz, música, fotos, vídeo, etc.).

Con el coste de la microelectrónica en continuo descenso se espera una incorporación inmediata y masiva del chip a muchos productos y servicios. En este sentido, desde el pasado mes de diciembre se está probando en Estados Unidos el Código de Producto Electrónico (EPC), sistema de identificación que se está implantando en más de 100 países, entre ellos, España. El EPC es un chip con antena y combina dos tecnologías: la radiofrecuencia e Internet. Con este sistema se puede identificar y seguir el producto a lo largo de las distintas fases del proceso distributivo. La información de la etiqueta se transmite por radiofrecuencia y se lee con un aparato de captura electrónica que puede adoptar distintas formas, como los arcos antirrobo, y al mismo tiempo la información se actualiza y acumula. Otros usos de este sistema pueden ser el seguimiento de maletas en aeropuertos o de historiales en hospitales.

Un problema que hoy se plantea y que es consecuencia directa de la reducción del coste por función y del incremento de prestaciones de los equipos electrónicos basados en chips, consiste en facilitar la utilización de los mismos. Tratando de superar barreras de uso y hacerlos más atractivos a los usuarios, se tenderá a la progresiva incorporación en muchos productos de pantallas que nos digan qué pueden hacer, cómo manipularlos, que nos avisen de qué estamos haciendo incorrectamente y cómo subsanarlo. Hacer los productos más inteligentes es tan solo cuestión de incluir más chips. ¿Decidirán los fabricantes eliminar la necesidad de prescripción? La posibilidad es real y sus consecuencias, nefastas para el distribuidor, que debe ir pensando en cómo demostrar al fabricante y al consumidor que es imprescindible.

EL PC. DE MÁQUINA DE CALCULAR A MÁQUINA DE COMUNICAR

“¿Qué es un ordenador personal? -así explicábamos en abril de 1984 qué era un PC- Es una máquina informática mediante la cual podremos efectuar la contabilidad general de una casa, establecer cálculos financieros con sus correspondientes gráficos y estadísticas, estudiar diversas materias, además de disfrutar de un surtido enorme de juegos. Pero, lo más importante es que permite iniciarse en el apasionante mundo de la informática a través de la programación propia o de los programas pregrabados, a numerosas personas que por carecer de tiempo o conocimientos no se atreven a acceder a ella. No se necesita experiencia previa ya que el nivel de programación es asequible a todo el mundo, pudiendo seguirse en los manuales que acompañan a estos aparatos. En Estados Unidos es el boom actual de ventas y ya existen hasta supermercados de informática, con todo tipo de aparatos y accesorios, en los cuales el cliente, con su carro, va recogiendo los diversos artículos. En Europa está comenzando también la fiebre y ya está llegando a España”.

En noviembre del mismo año, añadíamos: “La venta de ordenadores en nuestro país también es fructífera: en 1983 de los 32.000 microordenadores existentes, un 35% estaban dedicados a usos domésticos, y se prevé que para 1987 la proporción sea del 50%”.

El ordenador pasó de ser una máquina de calcular a una máquina de comunicar, y en un futuro más cercano de lo que pensamos, está llamado a ser un electrodoméstico más del hogar y un verdadero centro de ocio. Será a la vez, entrada y centro de control; a través de la web se accederá a contenidos digitales de todo tipo y servicios a la carta, que se distribuirán a conveniencia a lo largo de la red del hogar, enviando a cualquier estancia, música, vídeo, datos, etc.

EL VÍDEO. DE LA BUTACA AL SOFÁ

Aunque los más jóvenes seguían pasando en el cine las frías tardes de invierno de los domingos, ya a finales de los 70 fueron disminuyendo paulatinamente la cantidad de salas cinematográficas y, definitivamente, la irrupción del reproductor de vídeo significó un cambio en los hábitos de ocio del consumidor.

En 1982 en Marrón y Blanco podía leerse: “Actualmente, un 41% de los establecimientos de electrodomésticos españoles venden equipos de vídeo y la tendencia sigue en aumento. No hay duda de que la venta de videocasetes pregrabados (venta o videoclub) es un negocio rentable y, por tanto, cualquier establecimiento de electrodomésticos puede realizar esta actividad.”

Además de sugerir el nuevo negocio de videoclub, nuestra revista daba en aquel año exhaustiva información técnica sobre la tecnología de la grabación magnética del vídeo doméstico, así como consejos de manipulación de las videocámaras. Por entonces, aún había en el mercado el formato Betamax.

La demanda de cintas crecía a un nivel tan gigantesco que las empresas productoras no pueden atender todos sus pedidos. La escasez de cintas favorece la especulación y el nacimiento de un mercado negro al que nadie parece interesado en poner fin, para beneficio de distribuidores y consumidores.

En 1984 la producción de magnetoscopios era de 400 millones de pesetas, en un mercado de 41.800 millones; cuatro años más tarde, en 1988, se producía por valor de 12.420 millones de pesetas en un mercado de 68.538 millones.

A ritmo de conga promocionaba Panasonic su modelo de vídeo al que llamaría G-12, en plena euforia europeísta…

NUEVA ETAPA PARA EL COMERCIO

El arribo de algunos productos y tecnologías han sido determinantes en la configuración y evolución del concepto de distribución. El vídeo lo fue.

Corría el año 1982; hasta entonces, no podía hablarse de comercio especialista en electrónica de consumo, a excepción de los sectores de alta fidelidad y fotografía. Estos especialistas ofrecían un importante valor añadido; eran grandes conocedores del producto y explicaban al consumidor cómo se usaba e instalaba.

Pero llegó el vídeo y con él una nueva categoría de especialista; a partir de ahí se genera todo un mundo de valor añadido en el canal, hasta entonces generalista, de ‘línea marrón’; es el comienzo de la especialización del canal de electrónica de consumo. Paralelamente, la llegada de la cámara de vídeo enfrenta al canal con el especialista en fotografía, que instalado en un entorno de inmovilidad, pierde el tren de la cámara de vídeo. La especialización del canal se consolida con la aparición del Video8 y VHS-C.

BETA VERSUS VHS

AÑOVHSBETA
198675%25%
198790%9%
198896%4%
198997%2%

LOS 90. PANORAMA DE UNA DÉCADA

En los 90, década en la que entramos en la Comunidad Económica Europea, se implantó el IVA y aparece el leasing, surge una sociedad consumista caracterizada por la superproducción, la creación de nuevas necesidades y nuevos lujos, con predisposición a comprar y al despilfarro. Comienzan a consumirse signos o imágenes cuya función es la de satisfacer y gratificar los deseos y ambiciones personales. Ello ha venido a crear una ansiedad que a su vez, y paradójicamente, genera la desvalorización del producto, dando lugar a un consumidor permanentemente insatisfecho.

A mediados de década, la Ley de Comercio se demoraba por la polémica de los horarios comerciales y en nuestras páginas publicábamos un extracto del Plan para la Modernización del Comercio Tradicional que pretendía regular cuestiones como los aplazamientos de pagos, la implantación de grandes superficies, los horarios, las ventas a pérdidas y las ventas fuera del establecimiento.

En lo que a distribución respecta, veamos un texto de la época ilustrativo de cómo andaban las cosas: “Según Nielsen, de 92.484 comercios tradicionales de todos los sectores que había en España en 1988 se ha pasado a los 60.250 de 1994. Han desaparecido 32.234 comercios en los últimos 6 años. Lógicamente, nuestro sector también ha sufrido esta criba. Una realidad que ha hecho que el comercio tradicional en conjunto pase de tener una cuota de mercado del 32% en 1988, al 14,6% de 1994. En nuestro sector, quienes más han crecido han sido los hipermercados (de las 99 grandes superficies que había en 1988 a las 200 de 1994, y de tener una cuota de mercado del 15% han pasado al 30,5%). Aunque, paralelamente, el comercio del sector de los electrodomésticos y la electrónica de consumo ha desarrollado una estructura de grupos, la más trenzada y extensa de Europa, que ha tratado de paliar un tanto el efecto devastador inicial de los hipers.” El entonces ministro de Comercio, Javier Gómez Navarro, sentenció: “Al sector de la distribución española le sobran 400.000 empleos, ya que es un sector inflacionario, ineficaz y anticuado, que es necesario someter a un profundo plan de modernización.”

Y es precisamente en la década de los 90 cuando aparece el primer competidor serio al comercio especializado en electrónica ..de consumo. Nos referimos, naturalmente, al canal informático. Dirigido, en primer término, al mundo empresarial, la irrupción del PC en el mercado se acercó con timidez a los hogares. Eran los tiempos en los que se decía que saber de informática era una inversión de futuro, como en su día lo fue la mecanografía y hasta la taquigrafía. A paso lento pero seguro va haciéndose un hueco en nuestras casas y al canal electro le apremia tomar decisiones al respecto.

También es la década del ordenador portátil, producto del que se vendieron un total de 27.000 unidades en nuestro país -en 2002 las ventas ascendieron a casi el medio millón de unidades-. Pero la gran revolución de los 90 vino de la mano del móvil, que pasa de ser un artículo de lujo a un objeto de masas.

Un nuevo producto prolifera: las antenas parabólicas, con el advenimiento de la televisión vía satélite.

En nuestras páginas ya hablábamos de la globalización del consumidor aunque, por supuesto, no lo llamábamos así; “universalización del gusto”, decíamos. Aumenta el poder adquisitivo y la producción se masifica y diversifica. Mientras, el consumidor toma conciencia del aspecto “moda”.

Con los nuevos productos de gama marrón e incipiente mundo de la informática doméstica, los términos en inglés comienzan a apoderarse de las páginas de las revistas, y en la nuestra incluíamos una guía de definiciones de la nueva terminología que se colaba a paso raudo, sin saber que todavía nos quedaba mucho por ver antes de entrar de lleno en la era de las siglas…

Durante el ejercicio de 1994 el segmento de la televisión si-

AUGE Y CAÍDA DEL HIPERMERCADO

Nació en Francia en el 63 bajo un concepto revolucionario: un gran estacionamiento, una tienda lejos de la ciudad, en intersección de rutas, con estación de gasolina, descuentos, amplio surtido, en fin, todo bajo un mismo techo. El modelo prolifera rápidamente, el éxito es inmediato y se produce una rápida amortización de costes.

El consumidor pasó de la tienda tradicional al supermercado, después al hipermercado y, finalmente, al hard discount.

Pero, ¿qué está pasando hoy, en los albores del siglo XXI, entre supers e hipers? Los precios están muy cercanos entre ambos, los costos de personal se incrementan en los hipers, mientras bajan en los supermercados. Este aumento de los costos y de los precios abrió la puerta a los hard discount y a los supermercados económicos.

También ha cambiado el comportamiento del consumidor y la configuración de los hogares. En este sentido, el porcentaje de población soltera ha pasado del 29% de 1980 al 38% en 2003; los hogares uniparentales, lo han hecho del 3,6% al 7% y la población mayor de 60 años ha crecido del 16% al 23%. Como consecuencia, tiene lugar un renacimiento de la preferencia por la proximidad al centro de la ciudad, y a ello se suma el crecimiento de los especialistas que restan cuota de mercado a los hipers. Además, se desarrollan otras categorías que favorecen al especialista, como la telefonía o la informática.

¿Cómo afrontará el hipermercado el declive? Orientación a la alimentación, retomar la imagen de precio, reorientarse en no-alimentación o crecer por desarrollo internacional, son algunas de las opciones.

Y ¿qué hará el supermercado? Ampliar la superficie para mejorar la competencia con los hipermercados, en número de referencias, pero con la ventaja de la proximidad.

Durante el ejercicio de 1994 el segmento de la televisión siguió actuando como la piedra angular del mercado de la electrónica de consumo. Las ventas de TV supusieron más del 50% del total del sector.

Evolución ventas televisores

Añounidades
19912.000.000
19921.850.000
19931.650.000
19941.700.000

Segmentación del mercado por pantallas en 1994

Tamaño pantallaParticipación
14”38%
15-17”2%
20”10%
21”16%
25”18%
28-29”15%
30”1%

Así era el panorama del audio en enero de 1995: “La problemática comercial: avalancha de paralelo en los modelos de mayor demanda con diferenciales significativos de precio; fuerte guerra de precios en los modelos midi compactados, sobre todo por debajo de 60.000 ptas. PVP. A partir de las 100.000 ptas. no se ha detectado, salvo excepciones, la guerra de precios; la mini sale bien pero la demanda se centra en productos de primer precio 50-60.000 ptas. donde la rentabilidad es baja; los márgenes comerciales rondan para muchos modelos el 12%; el comercio tradicional sigue perdiendo peso en las ventas de hi-fi ‘popular’. Por debajo de las 70.000 ptas. la mayoría de las ventas se las lleva la gran superficie; para un significativo número de comercios el mercado del sonido seguirá en descenso respecto al 93 en máximos de un 10%. Quienes hablan de subida hablan de máximos del 5%.”

También en el 95 anunciábamos la llegada de la realidad virtual a los videojuegos en una época en la que éstos se vendían solos.

En la década de los 90 tiene lugar el punto de inflexión que ha marcado esta aceleración permanente de innovación con que los fabricantes se presionan unos a otros, que angustia a la distribución y que desconcierta al consumidor. Los nuevos productos se agolpan en la rampa de salida y la digitalización revoluciona el concepto de producto. Aparece la telefonía GSM y la fotografía digital, y el establecimiento especialista multisectorial quiere ser especialista de todo. Pero algo más ocurre con la llegada de estos productos: si la cámara de vídeo fue el elemento familiar por excelencia, el móvil y la fotografía digital se caracterizan por su uso individual y fuera del hogar; la movilidad individualiza la tecnología y la convergencia concede al consumidor libertad para reinventar el uso del producto.

En PAE siguen apareciendo más novedades, pensadas para dar respuesta a las necesidades de vidas demasiado ajetreadas, con un aparato, por ejemplo, para envasar al vacío; artilugio ideal al llegar de la gran superficie tras un extenuante sábado de hiperconsumismo. Así, en sintonía con una nueva demanda, aparecen entre otros artículos, máquinas eléctricas de cocción al vapor. Las fondues y demás aparatos de cocina de sobremesa son protagonistas de una manera diferente de organizar una cena en casa. Nace una nueva sensibilidad en la que el acto de cocinar se dignifica y el hombre empieza, gustoso y por iniciativa propia, a entrar en la cocina. Entretanto llega el tándem estética-salud, que supuso la consolidación del PAE de cuidado personal; aparecen productos de calor textil, con funciones terapéuticas, y las depiladoras eléctricas disparan sus ventas.

El PAE fue y sigue siendo, el regalo perfecto.

EVOLUCIÓN VENTAS DE COCINAS / HORNO

Añounidades
1990294.000
1991294.000
1992258.000

EL TELÉFONO MÓVIL

Nada es lo mismo desde que es posible comunicarse desde casi cualquier lugar del mundo. La manera de trabajar es más cómoda y eficaz; ya nadie espera en vano e indefinidamente la llegada de su cita; y cualquier momento es bueno, incluso una reunión, para recibir secretamente y a golpe de vibración, un mensaje…

En 1995 hablábamos del crecimiento de las ventas de telefonía móvil e inalámbrica, diciendo: “La bajada muy importante de los PVPs, el incremento de la cobertura, el descenso de las tarifas de llamada (en el caso de la telefonía móvil) y el incremento de una oferta, (muy ajustada en precio-calidad) en el caso del teléfono inalámbrico, son argumentos a favor para incorporar en el punto de venta esta nueva área de negocio. Así lo han visto algunos de los más significativos grupos de compra nacionales que han entrado con cautela pero sin pausa en el negocio.

Por lo que respecta a la demanda, ésta crece rápidamente, doblando de un año para otro el número de nuevos usuarios de telefonía móvil y aún está por llegar el sistema digital, GSM, con sus dos operadores. Este año se estima un incremento superior al 30% con respecto al 94.”

EVOLUCIÓN DEL NÚMERO DE USUARIOS DE TELEFONÍA MÓVIL. EN MILLONES DE PESETAS.

Diciembre 19940,41
Diciembre 19950,94
Diciembre 19962,99
Diciembre 19974,33
Diciembre 19987,05
Diciembre 199915
Diciembre 200224,70

Teléfono Sony KM-111, 1995. Todo un avance

EL DVD

Llegó en 1995 y nos prometieron que éste sí, que el disco versátil sería el sistema definitivo de almacenamiento. Esperamos pacientemente a que las negociaciones por los estándares llegaran a puerto para poder también grabar. Hoy, a pesar de la expansión comercial de las grabadoras, nos encontramos ante una tecnología más que limitada en capacidad de almacenamiento e insufrible en cuanto se popularice la televisión de alta definición, para la cual no está preparado ninguno de los estándares comercializados en la actualidad (DVD-RW, DVD+RW y DVD-RAM). La industria prepara el nuevo DVD de alta densidad, legible mediante un láser azul-violeta, más eficaz que el rojo actual, y se encuentra dividida entre dos formatos, el Blue-Ray, incompatible con los CD y DVD actuales, y el HD-DVD, que se perfila como el DVD del futuro. Una nueva guerra de formatos ha estallado.

3G. TELEFONÍA DE TERCERA GENERACIÓN

UMTS (Servicios Universales de Telecomunicaciones Móviles) busca extender las actuales tecnologías móviles, inalámbricas y satelitales proporcionando mayor capacidad, posibilidades de transmisión de datos y una gama de servicios mucho más extensa, usando un innovador programa de acceso radioeléctrico y una red principal mejorada. Compatible con las redes de segunda generación, las GSM (Sistema Global para Comunicaciones Móviles); permite transmitir y recibir datos a velocidades altas, llegando a los 2 Mbps; es una red global, esto es, funciona tanto con enlaces terrestres como con enlaces a través de satélites artificiales; ancho de banda dinámico, es decir, la velocidad vendrá determinada por el tipo de servicio; varios servicios simultáneos en una sola conexión, por ejemplo, permite navegar por Internet mientras se conversa, a la vez que se envía un fichero; tienen funciones opcionales para localizar el terminal.

En el reverso de la moneda hay algunas cuestiones. Los terminales de 3G son auténticos computadores con su sistema operativo, sus navegadores, procesadores de texto y demás, y ello los hace ser sensibles a los virus. En lo tocante al sistema de localización, puede ser un arma de doble filo, y por otro lado, quién sabe cómo utilizarán los publicitarios esta información… ¿nos espera una nueva avalancha spam?

MENOS QUE CERO O EL COSTE DE LA TECNOLOGÍA

En el año 1995 se vendieron en todo el mundo alrededor de 50 millones de ordenadores personales. Con los costes de los chips de memoria, chips de procesamiento y pantallas por los suelos, es de esperar que la difusión del ordenador personal sea todavía mayor. Con memoria y procesamiento casi gratis, la explosión de la capacidad del chip está dando de lleno en el precio de las comunicaciones. El teléfono móvil aparece con una potencialidad similar al ordenador personal pero, además, con la ventaja de un coste mucho más reducido. Sin embargo, la limitación para una mayor extensión del uso del teléfono móvil no radica en el coste del mismo, sino en el establecimiento de las redes, fundamentalmente en aquellas zonas donde la población se encuentra muy dispersa. Una vez que se opte por cualquiera de las dos alternativas, enlaces por satélite o mediante una combinación radio-líneas telefónicas, y los gobiernos establezcan todos los estándares y frecuencias para la transmisión de datos sin cables, se producirá una explosión en las comunicaciones por todo el mundo.

Otras formas de información, por ejemplo, películas de vídeo, pueden ser también digitalizadas y comprimidas, y enviadas a través de los hilos telefónicos o de la red sin cables. La capacidad de las técnicas de compresión de vídeo es mucho mayor que para el caso de datos. Por lo tanto, la capacidad de transmisión de todo tipo de datos virtualmente gratis está ya prácticamente con nosotros.

Estas conexiones ópticas, que gradualmente están reemplazando a los tradicionales cables de cobre, se conocen como superautopistas de la información. El acceso a estas autopistas de la información podrá hacerse también vía radio, por ejemplo desde un teléfono móvil. Esto significa que cualquier individuo con una cámara, que ya se consiguen con un solo chip, dispondrá de la posibilidad de ser su propia estación emisora de TV. Y cuando la transmisión de datos por satélite esté disponible, no existirá lugar en la Tierra lo suficientemente lejano como para impedir que llegue hasta el mismo una imagen transmitida por cualquier persona. Una vez que todas las diferentes formas de información sean reducidas a 1’s y 0’s, necesitaremos una sola máquina para el procesamiento. En otras palabras, la digitalización de todas las formas de actividad electrónica (emisiones de TV y radio, llamadas telefónicas con o sin cables, fax, computadoras, etc.), va a modificar la apariencia de productos electrónicos tan familiares como receptores de TV o radio, ordenadores o teléfonos.

El resultado de todo ese progreso gradual será una única máquina capaz de realizar todas las funciones con la información digitalizada (TV, teléfono, ordenador, fax, vídeo, etc.), y que dispondrá de un software con el que se especificará la funcionalidad concreta en cada momento. En este escenario de capacidades casi ilimitadas de procesamiento, almacenamiento y transmisión de todo tipo de información digitalizada, donde se espera que se produzca un cambio radical es en el concepto tradicional de televisión. Durante años, dada la capacidad tecnológica de entonces, se consideró que el único paso lógico en la evolución de la televisión era en la dirección de mayores resoluciones de la imagen; hoy se sabe que los consumidores prefieren una mejora en el contenido de las programaciones, antes que una mejora en la calidad de la imagen. En plena explosión de las tres capacidades digitales (procesamiento, almacenamiento y transmisión), comienza a ser posible una programación personalizada y, por consiguiente, completamente satisfactoria, para cada individuo. La programación de TV que en un determinado momento elijamos se cargará en nuestro PC en muy pocos segundos.

Y LLEGÓ… EL SIGLO XXI

Internet, que vino a revolucionarlo todo, irrumpe hoy de forma masiva en los hogares. Para sus defensores a ultranza, Internet, un mundo que está en ningún sitio y a la vez en todas partes, está rehaciendo la cultura de la humanidad. Locos o visionarios: el tiempo lo dirá.

McLuhan vaticinó la aldea global, y con la llegada de Internet esta extraña teoría se hizo realidad. Nacía un nuevo sistema de comunicación que abandonaba el sentido único para convertir a todos en receptores y emisores a la vez, y traía nuevos modos de fluir de la información que han cambiado la manera de comunicarnos. Y así nos sobrevino la globalización, otro factor que está cambiando la organización del mundo y arroja a la palestra a un consumidor con nuevas pautas de conducta y motivaciones ante la compra, y a un ciudadano con nuevos intereses.

Con el nuevo siglo, la Red cobra un protagonismo excepcional y comienza a intervenir en los productos, de modo que el fabricante diseña sus novedades buscando la conectividad total.

La convergencia tecnológica ha dibujado un panorama de confusión acerca de quién es especialista en qué y el asunto se agravará con la aparición de la tecnología de banda ancha en el ámbito doméstico. El comercio especialista que viene girará en torno al desarrollo de la red doméstica inalámbrica de banda ancha. Un nuevo especialista está por nacer; un especialista que deberá satisfacer al usuario que huya de las complicaciones y al que la distribución tendrá que explicar de manera sencilla cómo funcionan y para qué sirven todas las nuevas tecnologías conectadas entre sí, los servicios y los productos. Lo que algunos han bautizado como la revolución de la banda ancha en casa llegará en el año 2005 o 2006, fecha en la que la distribución tendrá que empezar a venderla.

En los años venideros el PC y los productos de consumo y profesionales estarán interconectados sin fronteras físicas ni lógicas y conectados con la red, dando a los usuarios acceso fácil a todo tipo de contenidos y servicios, en cualquier parte: trabajo, hogar, o uso móvil. Si hace 10 años, la distribución se tuvo que preparar para competir con la distribución europea, hoy debe hacerlo para competir en la era de la banda ancha. Una era que aboca definitivamente al producto a la libre interpretación. Ocurrió con el SMS y está ocurriendo con el audio. La conectividad y la convergencia tecnológica están propiciando que el usuario elija cómo quiere utilizar los productos. Lo que fue concebido en su día como una función marginal y accesoria, se trocó en todo un fenómeno de comunicación. Del mismo modo, en el 30% de los hogares españoles hay un PC que se usa como equipo de música. El declive de ventas de cadenas hi-fi está principalmente motivado por la penetración del PC como instrumento para grabar música. El distribuidor debe observar y analizar estas cuestiones para recuperar ventas y reenfocar sus negocios. Con un mercado demográfico inmovilizado, el consumidor que se configura es el joven de hoy que, familiarizado con la cultura digital será exigente en prestaciones y resultados pero que en la madurez va a apreciar la sencillez de instalación y manejo.

El futuro en electrónica de consumo nos lleva al “todo en uno”, a una concentración de funciones en poquísimos productos, pero esto no debe desalentar al productor, del cual la sociedad espera le brinde productos nuevos de verdad; el producto se redefinirá y evolucionará. Las cadenas de música, por ejemplo, dejarán paso a pequeños reproductores basados en memorias de gran capacidad y mínimo tamaño. El fabricante no debe retrasar el pistoletazo de salida a la “casa conectada” por no quemar sus naves y el distribuidor debe perder el miedo a su nuevo cometido.

DEL TUBO A…

El tubo ha muerto; el diseño futurista de las teles de cristal líquido y plasma acabaron con la hegemonía de la pureza de imagen. Pero atención, el nuevo inquilino de nuestro salón puede ser una tercera opción: el retroproyector con tecnología DLP (siglas inglesas de procesamiento digital de la luz), la más eficiente; la que mejor aprovecha la luz, la más estable, inmune a la humedad, la temperatura o las vibraciones; la que ofrece píxeles más grandes y juntos, la de óptica más simple, la más rápida de respuesta, más uniforme y más duradera. Su precio es notablemente inferior al de los plasmas. El inconveniente es que es la tecnología más nueva y, hoy, la menos respaldada por las marcas.

APUNTES DE GAMA BLANCA

Hace 20 años el panorama de marcas de línea blanca no era muy diferente del actual, con la particularidad de que cada marca era una empresa; durante los años 70 y 80 tuvo lugar un proceso de concentración. Hoy, tres grandes grupos controlan entre el 65 y el 75 por ciento del mercado. Todavía hemos de ver más concentraciones, ya que todavía existen muchas pequeñas empresas de tipo familiar. Las multinacionales están desplazando la producción hacia Europa del este o hacia Asia. El destino actual de las factorías deslocalizadas durará, previsiblemente, entre 6 y 7 años, pues la entrada de estos jóvenes países en la Comunidad Europea redundará en el incremento de la calidad del producto y con ello de los costes de producción así como de las reivindicaciones sociales.

Se puede decir que la gama blanca viene experimentando unos crecimientos espectaculares en los últimos años, uno de los motivos ha sido el tirón de la construcción. Han sido productos prescindibles, como la secadora y el lavavajillas, los que más han crecido, lo que denota el nivel de bienestar alcanzado. Sin duda, el mix de producto y de marca ha mejorado, lo que explica el crecimiento del valor del mercado. Sin embargo, se ha perdido rentabilidad en los productos puntuales ya que esta evolución positiva no ha venido dada por una subida de precios, que más bien han tendido a la baja, sino porque el consumidor se ha decantado por las gamas medias y altas. Ello se explica por la enorme fragmentación de marcas que concurren en el mercado. No hay ninguna marca que cuente con una cuota sobresaliente en el mercado lo que pone de manifiesto que el consumidor no tiene, en general, ninguna fidelidad a la marca, se deja llevar por experiencias anteriores, por el “boca a boca”, la eficacia del servicio técnico, además, por supuesto, de todas las variables que entran en juego en el momento del acto de compra, esto es, en la tienda, donde verdaderamente tiene lugar la toma de decisión.

El futuro, en gama blanca, pasa por la incorporación de la domótica en el hogar, que hoy vive una situación paradójica; si bien la convergencia de las tecnologías nace para simplificar, la complejidad de aunar disciplinas diversas y estandarizar protocolos, dificulta la generalización de la “casa inteligente”.

LA GENERACIÓN DEL NUEVO MILENIO.

El envejecimiento de la población, los movimientos migratorios, la permanencia de los jóvenes en el hogar familiar, el incremento de hogares unipersonales o el peso del público infantil en la decisión de compra, son algunos de los elementos a tener en cuenta para atender al consumidor del siglo XXI.

Los niños, para quienes la tecnología es un idioma que hablarán con fluidez desde su nacimiento, influyen hoy como nunca lo hicieron en la decisión de cómo gastar el dinero; el alargamiento de la vida (en 2011 el 35% de la población tendrá más de 50 años, según el INE) genera nuevos nichos de mercado; la presencia de diversas culturas, en un mundo con cada vez menos fronteras, también traerá consigo nuevos hábitos de comportamiento y de consumo, con necesidades y gustos concretos; y los hogares unipersonales, que ya no están formados por personas mayores, tienen un perfil joven con consumos radicalmente distintos.

¿Pero cómo son los jóvenes de hoy y consumidores del mañana? Lo llaman “generación @” y se refiere a las tendencias de cambio que nos sobrevienen: el acceso universal a las nuevas tecnologías, la erosión de las fronteras entre sexos y géneros o la globalización cultural. La juventud siempre se ha caracterizado por su mentalidad abierta a otras culturas, lo que se acentúa ahora con la facilidad de acceso a la información y a los modos de vida de todo el mundo. Una juventud tan expuesta a influencias diferentes, en una sociedad en permanente evolución dificulta la instalación de nuevas referencias, de modo que tendrá una identidad generacional reducida.

Si en los 60 el joven reivindicaba habitación propia donde escuchar su transistor y colgar fotos de Dean o los Stones, para pasar más tarde a una nueva privacidad comunitaria, con pisos de estudiantes y comunas, en los que instalar radiocasetes y tocadiscos que sonarían a todo volumen, en los 80, tiempo de tribus, el adolescente se refugia de nuevo en su habitación con la cadena de hi-fi y jubila su póster del Che para rendirse a las estrellas de moda. Hoy, la emergencia de la cultura digital permite al joven la comunicación interpersonal desde su propio espacio; a través del móvil, el e-mail, el chat o el messenger, acceden a cualquier comunidad del planeta desde su habitación, y con sus consolas ya no necesitan salir de casa. El caso es que estamos asistiendo al nacimiento de una nueva clase social mundial, bastante homogénea en sus gustos, aspiraciones, estilos de vida, y movilidad, que comparte un dominio tecnológico que sirve de soporte a la homogeneización. Existen sin embargo algunos peligros como lo que se ha bautizado con el nombre de “botellón electrónico”, es decir, engancharse a la pantalla, o la creación de un mundo virtual en el que todos se disfrazan desde el anonimato de su habitación.

Y CÓMO HEMOS CAMBIADO…

La época de los yuppies y de las “armas de mujer” quedó atrás, los amos del universo ya no se pavonean en su hoguera de frivolidades. Hoy retornamos a valores menos materialistas, y nuestros placeres están más ligados al “experimentar” que al “poseer”. Algunas teorías de psicología colectiva entrevén en ello una posible reacción a los crecientes peligros que amenazan al mundo. El ejemplo más reciente tuvo lugar a los 9 meses del 11 de septiembre, momento en el que se disparó el número de nacimientos… algo así como “de perdidos al río”, en fin, que cuanto más catastróficas son las perspectivas, más trascendental se vuelve el ser humano y en su escala de valores prioriza sus necesidades emocionales.

Al hilo de esta cuestión, estudios recientes aseguran que el terrorismo, las guerras de Irak o Afganistán, así como la recesión económica han contribuido a crear una nueva escala de valores en el consumidor europeo, en la que el consumo se relativiza y se resitúa en su justo lugar. Otros rasgos del nuevo consumidor europeo es que éste se muestra menos sensible a los precios y presta más atención a la dimensión cualitativa de la compra. A esto se añade un nuevo elemento en la conciencia del consumidor, que se siente partícipe del desarrollo de la economía: es la dimensión colectiva del acto de consumir.

Hoy, en esta primera década del siglo, seguimos consumiendo por el mero placer de consumir, en contraposición a nuestras primeras experiencias en las que se consumía en función de unas necesidades naturales, pero, en esta nueva sociedad de las 24 horas que ofrece acceso instantáneo, más que al mercado, al mundo, en demasiadas ocasiones el consumidor va por delante del fabricante, de ahí los sorprendentes usos que se han hecho de algunos productos, cuando éste debería anticiparse, y no ir corriendo tras de él. Para poder competir en esta tesitura, el fabricante deberá redefinir la comunicación del valor añadido de sus productos, ya que ha pasado de vender productos a vender facilitadores de experiencias. Detrás, además, deberá haber la máxima eficiencia tecnológica.

También el detallista debe actuar en este sentido, pues la comunicación visual y el estilo que genere en su establecimiento pueden hacer que el consumidor prefiera comprar un producto en su tienda más caro que el mismo producto en la tienda de al lado.

Nos encontramos ante un consumidor más sofisticado, que viaja, conoce nuevas culturas, y que está abierto a cualquier estímulo lúdico. El tiempo deviene una pieza fundamental en la nueva sociedad; es un verdadero lujo y en función de ese bien escaso se modifican todo tipo de estructuras y hábitos.

El mercado se debate entre la dictadura del producto, con artículos que no satisfacen necesidades reales sino que las generan, y la libre interpretación del mismo por parte del consumidor.

COMIENZA EL ESPECTÁCULO

No faltan incógnitas que despejar con respecto a lo que está por venir. Con la tecnología sin cables, ¿se pone en jaque a la seguridad?; ¿se hará realidad la verdadera democratización del acceso a la sociedad del conocimiento? ¿Será la telefonía IP la próxima revolución en las redes de comunicación? ¿Qué nuevas fórmulas publicitarias proliferarán? -ya se practica la entrega de PCs a cambio del compromiso del visionado de anuncios-; ¿Qué nos depara la televisión digital terrestre en lo que a interactividad respecta? ¿Cómo afrontaremos la avalancha de información, inevitablemente unida a la movilidad? ¿Cómo cambiará el ocio, el trabajo o la educación?, que deberá adecuarse a los nuevos requerimientos de una sociedad que necesita hombres y mujeres que creen cosas que aún no existen, porque a todo lo demás el acceso es inmediato. En este sentido, se está dando un proceso de globalización del trabajo especializado, y en el juego entra cualquiera que tenga la capacidad de generar un valor añadido excepcional.

El incesante proceso de miniaturización de los ordenadores y de ensayar formatos fácilmente transportables, lleva a la industria a trabajar en la línea de mover sólo los datos. Al hilo de esta cuestión, próximamente se comercializarán memorias USB capaces de copiar el entorno completo de un PC. El dispositivo se llama Migo y está diseñado por una empresa californiana.

HILOS FUERA

Aunque su verdadero nombre es 802.11b, todo el mundo lo llama Wi-Fi, o sea, Wireless Fidelity. También conocido como Airport, está diseñado para su utilización en hogares; pequeñas, medianas y grandes empresas; así como en todo tipo de lugares públicos. Posee un radio de acción de hasta 100 metros en espacios abiertos y unos 45 metros en recintos cerrados con paredes. Dicen que traerá la socialización del conocimiento por su componente de gratuidad, pero los intereses de las operadoras no van a favorecer una rápida implantación de esta tecnología. En la comunicación sin cables van a ser las comunidades ciudadanas con intereses en común las que marquen su desarrollo real.

LOS BAREBONES. EL ORDENADOR A LA CARTA

Los aficionados a la práctica de transformar la carcasa de los PC de sobremesa en auténticas piezas de diseño, o modding, tienen un nuevo juguete. El “hueso desnudo”, que eso significa barebone, es una carcasa vacía de espectacular diseño -en colores, metalizadas, transparentes y hasta con paneles de LCD en el frontal- con una placa base y una fuente de alimentación. A partir de ahí, hay que llenarla.

Se vende la caja más la placa base, permitiendo una configuración al gusto; la caja suele ser más pequeña de lo habitual y es extraplana o en forma de cubo; la mayoría de las placas estándar llevan más conectores (USB, Firewere, ranura para tarjetas de memoria) que los ordenadores tradicionales; ocupan al máximo el espacio de la caja, por lo que son difícilmente ampliables; cobra relevancia el factor diseño, el gris se cambia por los colores y los metalizados; y son transportables.

El distribuidor tiene mucho que decir en el mundo de los barebones, pudiendo venderlos con una configuración montada y precio cerrado pero, para ello, el comerciante del canal electro deberá entrar de lleno en la informática.

Los barebones están pensados para introducir en el salón del hogar un equipo informático que, en un espacio mínimo y con un atractivo diseño sirva para la reproducción de películas o música, jugar, se pueda conectar a la cadena de música, navegar por Internet, enviar y recibir e-mail, o reproducir fotos en formato digital…

PROTOCOLO UNIVERSAL

Un nuevo software, el Skype, va a dar que hablar. Permite realizar llamadas gratis a través de Internet reuniendo dos tecnologías: las redes punto a punto, P2P y la voz sobre Internet, o voip. Con Skype es posible que sus usuarios se comuniquen mediante voz a través del ordenador, siendo éstos, cualquiera que use el mismo programa en cualquier parte del mundo. No tiene publicidad y las llamadas viajan encriptadas. El programa, que, de momento, está en fase de pruebas y es exclusivamente para PC, se extenderá pronto a móviles y redes inalámbricas. Y es sólo el principio.

Lo que vendrá, nadie se atreve a vaticinar; sin duda una de las claves estará en las empresas que apuesten, de verdad, por la innovación, e inviertan grandes sumas en la investigación y el desarrollo de productos y tecnologías que nos aporten más comodidad y más placer, frente a las que opten por subirse a un carro en marcha. El consumidor, más enamoradizo que de costumbre está dispuesto a dejarse fascinar, y la distribución, moderno Celestina, tiene por delante la difícil tarea de desplegar todas sus buenas artes para hacer realidad el sueño de un individuo que se debate entre el éxtasis de tener el mundo en sus manos a golpe de tecla y el disfrute sutil de los pequeños goces de la vida. Embriagado por la tecnología, y pragmático en lo funcional se le puede cortejar con un plasma de 50” con la promesa de vivir en primera persona las aventuras del héroe de turno, o con un masajeador podal que aliviará ese fastidioso hormigueo en los pies. ¿Será capaz de “hacerle la boca agua”? Ahora, el consumidor se dispone a acomodarse y disfrutar de la multitud de caprichosas posibilidades que nos depara la tecnología que se cuela por cada rincón de nuestras vidas. Pero no quiere que le recuerden que se trata sólo de silicio y desea creer que con ella ha de cambiar su forma de sentir, su forma de pensar y su modo de vivir. Ojalá sea verdad que la tecnología se aplica al servicio de las personas y nos traiga, ¡a todos!, una vida mejor.

© MÓNICA DALUZ 2019-2024

Mónica Daluz
Resumen de privacidad

Esta web utiliza cookies para poder ofrecerle la mejor experiencia de usuario. La información de las cookies se almacena en su navegador y realiza funciones que ayudan a la autora, de manera anónima, a saber qué secciones encuentra más interesantes y útiles. Su consentimiento contribuye a garantizar la seguridad de la página, eliminar fallos, detectar fraudes, etc.

No consentir o retirar el consentimiento, puede afectar negativamente a ciertas funciones.