Nacida en Barcelona, 1965. Periodista en activo desde 1991. Premio Nacional de Periodismo de Oficemen. Colaboradora en Interempresas Media. Periodismo especializado.
DOSSIER ECODISEÑO DE MAQUINARIA Entrevistas a Joan Rieradevall, investigador del Instituto de Ciencia y Tecnología Ambientales de la Universidad Autónoma de Barcelona, y Benjamín Bentura, director técnico de Anmopyc.
Las administraciones se han puesto manos a la obra… Una nueva sensibilidad medioambiental por parte de los ayuntamientos va a incidir directamente en la evolución de los productos de sus proveedores, entre ellos los suministradores de maquinaria para obra pública. Los consistorios se disponen a adoptar las normas europeas sobre compra verde e integrar criterios ambientales en los pliegos de condiciones de proyectos de obra. La variable medioambiental afecta cada día más a la industria y constituye ya un importante factor de diferenciación y éxito. Pero el ecodiseño no ha llegado al sector de la maquinaria de construcción y obra pública. Reducción de emisiones, tratamiento de residuos, factorías menos ruidosas…, pero diseñar maquinaria introduciendo criterios medioambientales globales de ciclo de vida, es todavía un reto para las empresas fabricantes de MOP. Y, por tanto, una oportunidad para desmarcarse. En los últimos años, las empresas han venido adoptando paulatinamente sistemas de gestión medioambiental con el objetivo de cumplir la legislación vigente y de disminuir las agresiones sobre el medio ambiente. Estas políticas han generado la aparición de nuevos conceptos. El ecodiseño es uno de ellos. Esta práctica busca satisfacer la función de un producto con el menor impacto ambiental global asociado a su ciclo de vida. En este sentido, la utilización de metodologías de ecodiseño sobre un producto permite disminuir desde su definición, su impacto ambiental. El ecodiseño es, pues, una herramienta y su finalidad, mejorar el índice de ecoeficiencia. Sin embargo, no todos los sectores han comenzado a incorporar este nuevo enfoque en la etapa de diseño. Mónica Daluz /pdf
Las administraciones se han puesto manos a la obra… Una nueva sensibilidad medioambiental por parte de los ayuntamientos va a incidir directamente en la evolución de los productos de sus proveedores tras y es que los consistorios se disponen a adoptar las normas europeas sobre compra verde, integrando criterios ambientales en los pliegos de condiciones de proyectos de obra.
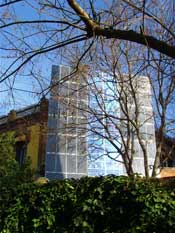
No lo parece, pero es una biblioteca, eso sí, móvil. El ecomicroespacio es diseño de Antoni Roselló. Se trata de un volumen prismático, acondicionado como biblioteca, que multiplica por dos su volumen disponible cuando está en uso.
En los últimos años, las empresas han venido adoptando paulatinamente sistemas de gestión medioambiental con el objetivo de cumplir la legislación vigente y de disminuir las agresiones sobre el medio ambiente. Estas políticas han generado la aparición de nuevos conceptos. El ecodiseño es uno de ellos.
Esta práctica busca satisfacer la función de un producto con el menor impacto ambiental global asociado a su ciclo de vida. En este sentido, la utilización de metodologías de ecodiseño sobre un producto permite disminuir desde su definición su impacto ambiental. El ecodiseño es, pues, una herramienta y su finalidad, mejorar el índice de ecoeficiencia.
La asunción del ecodiseño altera el proceso tradicional de diseño y nos hace pasar del producto como resultado de una función, un coste y unas tecnologías dadas, independientemente de los ‘efectos colaterales’ que se den a lo largo del mismo, a partir de la necesidad de crear un ecoproducto, y buscar las mejores alternativas a tal fin. Se valora, se mide y se interviene.
Ecodiseño ¿qué es?
Podemos definir este el concepto de ecodiseño como el conjunto de acciones orientadas a la mejora ambiental del producto en la etapa inicial de diseño, mediante la mejora de la función, selección de materiales menos impactantes, aplicación de procesos alternativos, mejora en el transporte y en el uso, y minimización de los impactos en la etapa final de tratamiento.
Las empresas deberán llevar a cabo actuaciones globales de prevención ambiental y para ello la clave la encontramos en este nuevo factor, el ecodiseño, que dispone de diversas herramientas de valoración.
Las empresas tienen en sus manos elegir las herramientas ambientales que crean oportunas para iniciar este proceso hacia la ecoeficiencia, elección que vendrá dada por su implicación y responsabilidad en materia ambiental, por su coste y por el grado de complejidad.
Tal como se describe en el documento editado por el Instituto de Cultura de la Generalitat, Ecoproducto y Ecodiseño, si la empresa se encuentra en una fase de introducción de conceptos ambientales en los productos, las herramientas más recomendables son las cualitativas, como la valoración de la estrategia ambiental (VEA) o las listas de comprobación (LC); en una etapa de transición, en que es posible un análisis semicuantitativo ambiental, las herramientas más aducadas son la evalucación del cambio de diseño (ECD) o las matrices de análisis; y en una etapa más avanzada de implantación del ecodiseño, pueden considerarse herramientas cuantitativas como el análisis del ciclo de vida (ACV)
Ecojardinera, diseño de Curro Claret. Fabricada en materiales flexibles y en forma de saco, que se adapta de manera orgánica a su contenido y al espacio. La cantidad de material es mínima, no realiza una función de sustentación, actúa únicamente como elemento de contención de la tierra, agrupándola de manera que las raíces de la planta puedan aferrarse a ella.
Sin embargo, dado lo incipiente de la aplicación de este concepto, todavía existen algunos problemas o inconvenientes para su implantación. Según los estudios llevados por investigadores de la Universidad Autónoma de Barcelona, las principales barreras en el mundo empresarial e industrial es el desconocimiento de los impactos globales del ciclo de vida de sus productos, la no disponibilidad de datos ambientales de dichos productos, además del condicionamiento de las mejoras ambientales en el producto a la reducción de costes y la prioridad en el tratamiento de los residuos de los productos. Pero, la mayor barrera la constituye el alto grado de desconocimiento del ecodiseño en el mundo empresarial.
Como se hizo…
He aquí dos ejemplos de ecodiseño. Se trata de un proyecto que ha sido coordinado por el grupo de investigación SosteniPrA, del Instituto de Ciencia y Tecnología Ambientales (ICTA) de la Universitat Autònoma de Barcelona, y ha contado con la participación de un equipo interdisciplinario integrado por diseñadores, arquitectos, ingenieros, químicos y ambientólogos, se enmarca en el Programa Català d’Ecodisseny, del Departamento de Medio Ambiente y Vivienda de la Generalitat de Catalunya, que tiene el objetivo de fomentar la investigación de estrategias de prevención del impacto ambiental asociado al ciclo de vida de los productos, y cuenta con el apoyo del Fad.
El ecobanco
Es un diseño de Lievore Altherr Molina y del equipo del ICTA. Se trata de un banco de aspecto escultórico compuesto por tres elementos combinables teniendo en cuenta el entorno y la función: asiento, respaldo y reposabrazos. Analicemos a continuación los elementos que se han tenido en cuenta para su diseño:
Materia prima Ecobanco duro: hormigón con áridos reciclados para entornos duros (exposición a alta incidencia solar, salinidad elevada, uso muy continuo, vandalismo, etc.). Ecobanco blando: asiento de plástico reciclado, para situaciones benignas (bonanza climática, lugares protegidos, etc.).
Uso El uso de hormigón reduce las tareas de mantenimiento y es más duradero. La durabilidad del hormigón facilita su reutilización. Gran modularidad: adaptables a diferentes usos y entornos con unos pocos módulos básicos.
Transporte y embalaje El banco se transporta desmontado.
Gestión de residuos Tanto el hormigón con áridos reciclados como el plástico reciclado pueden volver a reciclarse.
Dimensiones: 2.400 x 570 x 712 mm.
Peso: 700 x 2 kg Doble y 1.200 kg Individual
Anclaje: Se fija al suelo con pernos de acero.
El ecobanco es uno de los seis ecodiseños de mobiliario urbano desarrollados por ICTA. En este caso el diseño de la pieza es obra de Lievore Altherr Molina. Hay dos versiones, en plástico y en hormigón. El uso de hormigón reduce las tareas de mantenimiento y es más duradero. Fácilmente reutilizable y permite gran modularidad.
Se trata de seis ecodiseños de mobiliario urbano, seis experiencias piloto con un menor impacto ambiental, que serán productos de referencia en la investigación para la protección del medio ambiente. En ellos se ha conseguido: trabajar con materias primas procedentes de materiales reciclados o renovables; reducir el volumen y el peso final, para facilitar el transporte; reducir el consumo energético y los costes de mantenimiento, tanto en la fase de construcción como en la de uso; emplear energías renovables; añadir más de una función a sus posibilidades de utilización, y obtener residuos reciclables o reutilizables al final de su vida útil.
Cuando la entidad científica Cosmo Caixa vio el proyecto quiso realizar los prototipos. El sector empresarial ya le ha visto salida comercial y, en la actualidad, ya hay varias empresas privadas fabricando el producto. Veamos dos ejemplo de los seis de que consta este ecoproyecto.
La ecofarola
La han llamado Farola viva, y es diseño de Capella García Arquitectura y del equipo del ICTA. El producto consta de cimentación reutilizable de hormigón reciclado, báculo de malla desplegada de acero inoxidable, equipo lumínico de 15 W (LED), placa solar, montada en la placa captadora, batería. El diseño se adapta a escala humana. Está concebido para su instalación en parques, zonas peatonales o plazas pequeñas, pensado para dar una claridad suave que ilumine el paseo. Como la fotosíntesis de una planta, recoge la radiación solar por la superficie superior de la hoja captadora (placa fotovoltaica) durante el día y, por la noche, la transforma en luz que emite desde la parte inferior de las hojas emisoras. Tiene autonomía, se puede colocar donde se quiera sin necesidad de infraestructura ni de red eléctrica. Para su diseño se han tenido en cuenta los siguientes elementos:
Materia prima Se reduce la cantidad de material con el uso de una malla desplegada. Uso de hormigón reciclado en la cimentación.
Uso Iluminación de alta eficiencia: LED. Reduce el consumo. Uso de fuentes energéticas renovables de bajo impacto ambiental: paneles fotovoltaicos. Aligeramiento del espacio urbano: el báculo, al no tener cableado, puede ser ligero y transparente, puede mimetizarse con el entorno y permite que trepe por él la vegetación. El bajo flujo de luz emitido por la ecofarola reduce el impacto lumínico.
Transporte y embalaje La farola se transporta desmontada.
Gestión de los residuos El acero del báculo es reciclable. La cimentación puede extraerse en el momento de la desinstalación, para su reutilización o reciclaje. Parte de los componentes del sistema fotovoltaico puede n reutilizarse.
Luminancia 15 lux mínimo
Dimensiones 450 x 400 x 3.600 mm
Peso 22,1 kg
Anclaje Dado subterráneo de 0,11 m3
La han llamado Farola viva, y es diseño de Capella García Arquitectura. El producto consta de cimentación reutilizable de hormigón reciclado, báculo de malla desplegada de acero inoxidable, equipo lumínico de 15 W (LED), placa solar, montada en la placa captadora, batería. Con el uso de una malla desplegada se ha buscado la desmaterialización del producto (se reduce la cantidad de material utilizado).
DOSSIER LA QUÍMICA EN LA ALIMENTACIÓN Entrevista a Montserrat Agut, coordinadora del Master en Química e Ingeniería Alimentaria del Instituto Químico de Sarrià.
La industria alimentaria, a la espera de normativa sobre alimentos funcionales Un sector como el químico, con un alto nivel de innovación tecnológica, una reglamentación exhaustiva en seguridad alimentaria y una sociedad que adora la comodidad. Agite, y obtendrá un cóctel infalible: alimentos funcionales. Su despegue definitivo: en 2011. Las páginas que siguen repasan la aportación de la química a una industria imprescindible, la alimentaria. Fertilizantes, productos zoosanitarios, fitosanitarios, aditivos y nuevos materiales y técnicas de envasado; sin ellos no será posible afrontar el reto de alimentar a la población mundial. Ante una legislación restrictiva en la adición de productos a los alimentos, los nuevos desarrollos químicos para esta industria se concentran en los envases y en los procesos de embalaje. En el campo. Química eficiente El ser humano ha buscado en la química el aliado con el que mejorar sus expectativas de supervivencia. Conocer el comportamiento de los elementos de la naturaleza ha constituido una inquietud casi instintiva del hombre, que pronto aplicaría sus conocimientos más ancestrales a su preocupación y ocupación principal: la alimentación. Pero hoy más que nunca, la intervención de la ciencia química se revela imprescindible: la población mundial actual se duplicará en el próximo siglo y se prevé que la renta per cápita alcance una tasa anual de crecimiento del 2,7% hasta el año 2020; el doble en los países en vías de desarrollo. El consumo de carne, especialmente de carne roja, se disparará en los próximos años y, en consecuencia, la demanda de grano para alimentar el ganado. A esto se añade el imparable crecimiento de las áreas urbanas. Ante la escasez de tierras cultivables sólo se podrá hacer frente a esta situación aumentando los rendimientos agrícolas mediante el empleo de fertilizantes y productos fitosanitarios. En cuanto a estos últimos, se ha calculado que, sin ellos, la tercera parte de los alimentos producidos en el mundo se perdería. La química moderna protege y mejora las cosechas utilizando insecticidas selectivos que no perjudican ni el medio ambiente ni a los pájaros o las abejas, dos importantes agentes polinizadores. Además, su alta eficiencia ha hecho reducir las cantidades necesarias a aplicar por hectárea. Mónica Daluz /pdf
La industria alimentaria, a la espera de normativa sobre alimentos funcionales
La química en la alimentación: aditivos nutritivos y envases inteligentes
Mónica Daluz 12/02/2009
Un sector como el químico, con un alto nivel de innovación tecnológica, una reglamentación exhaustiva en seguridad alimentaria y una sociedad que adora la comodidad. Agite, y obtendrá un cóctel infalible: alimentos funcionales. Su despegue definitivo: en 2011. Las páginas que siguen repasan la aportación de la química a una industria imprescindible, la alimentaria. Fertilizantes, productos zoosanitarios, fitosanitarios, aditivos y nuevos materiales y técnicas de envasado; sin ellos no será posible afrontar el reto de alimentar a la población mundial. Ante una legislación restrictiva en la adición de productos a los alimentos, los nuevos desarrollos químicos para esta industria se concentran en los envases y en los procesos de embalaje.
Ante la escasez de tierras cultivables se hará imprescindible aumentar los rendimientos agrícolas mediante el empleo de fertilizantes y productos fitosanitarios. En la imagen, detalle de un campo de viñedos en las Bodegas Ysios, diseño de Santiago Calatraba, situadas en Laguadia, en plena Rioja Alavesa. Sugiere un sinuoso oleaje que parece acomodarse con naturalidad a la orografía paisajística y dar cobijo a los viñedos que rodean el edificio. La calidez de la madera de la fachada contrasta con la cubierta de aluminio, logrando una sobrecogedora fusión entre tradición y modernidad.
En el campo. Química eficiente
El ser humano ha buscado en la química el aliado con el que mejorar sus expectativas de supervivencia. Conocer el comportamiento de los elementos de la naturaleza ha constituido una inquietud casi instintiva del hombre, que pronto aplicaría sus conocimientos más ancestrales a su preocupación y ocupación principal: la alimentación. Pero hoy más que nunca, la intervención de la ciencia química se revela imprescindible: la población mundial actual se duplicará en el próximo siglo y se prevé que la renta per cápita alcance una tasa anual de crecimiento del 2,7% hasta el año 2020; el doble en los países en vías de desarrollo. El consumo de carne, especialmente de carne roja, se disparará en los próximos años y, en consecuencia, la demanda de grano para alimentar el ganado. A esto se añade el imparable crecimiento de las áreas urbanas. Ante la escasez de tierras cultivables sólo se podrá hacer frente a esta situación aumentando los rendimientos agrícolas mediante el empleo de fertilizantes y productos fitosanitarios. En cuanto a estos últimos, se ha calculado que, sin ellos, la tercera parte de los alimentos producidos en el mundo se perdería. La química moderna protege y mejora las cosechas utilizando insecticidas selectivos que no perjudican ni el medio ambiente ni a los pájaros o las abejas, dos importantes agentes polinizadores. Además, su alta eficiencia ha hecho reducir las cantidades necesarias a aplicar por hectárea.
La necesidad de nuevos desarrollos y, por lo tanto, de inversión en investigación, es incuestionable, sin embargo, para las empresas no es tarea fácil. Tal como expone la Federación Empresarial de la Industria Química Española: “En la actualidad, sólo una de cada 140.000 sustancias sintetizadas en el laboratorio supera las pruebas y exigencias para su aplicación, mientras que en desarrollar y probar cada producto se puede tardar hasta diez años y requerir inversiones por encima de los 200 millones de euros”. En el mismo sentido se manifiestan otros representantes del sector que aseguran que “investigar no sale a cuenta”.
Abonos, sedales y redes de plástico, envases inteligentes que respiran, impiden la entrada de la humedad y la fuga de los aromas, botellas y recipientes de diferentes polímeros, gases para controlar la maduración de la fruta recogida, gases criogénicos para conservar los alimentos a bajas temperaturas, productos para proteger la salud de las plantas y los animales, desinfectantes… son tan solo algunos ejemplos de la contribución de la química a la alimentación humana.
Además de la obtención de cosechas abundantes y sanas, la alimentación del hombre requiere también la protección sanitaria y la alimentación de los animales. Feique aporta en este sentido el dato de que “sólo en Europa hay más de 280 millones de animales destinados a la alimentación, contando exclusivamente los ganados bovino, porcino y ovino”. “La química les protege contra las enfermedades, los parásitos y contribuye a su manutención. Si no se tratara a los animales con fármacos se perdería un 47 por ciento del ganado bovino, un 35 del porcino, un 22 del ovino y un 20 por ciento del aviar y, en algunos casos, nos expondríamos a que sus enfermedades afectasen a los humanos”, explican las mismas fuentes.
Facturación por subsector. Datos 2007
Fertilizantes 2,3% del sector (1.200 millones de Euros)
Productos Zoosanitarios 1,9% del sector (1.000 millones de Euros)
Fitosanitarios 1,1% del sector (575 millones de Euros)
Fuente: Feique
En la factoría. Química sofisticada
Sin duda, los aditivos o complementos alimentarios no serían necesarios si tras su obtención o preparación pasaran directamente al plato, pero la complejidad de la cadena de distribución es cada vez mayor, y las exigencias del consumidor en cuanto a variedad, disponibilidad de todo tipo de producto en cualquier época del año y, sobre todo, demanda de alimentos procesados, crecen a pasos de gigante. Mientras que una proporción cada vez menor de la población se dedica a la producción primaria de alimentos, los consumidores exigen que haya alimentos más variados y fáciles de preparar, y que sean más seguros, nutritivos y baratos. Sólo es posible satisfacer estas expectativas y exigencias del consumidor utilizando las nuevas tecnologías de transformación de alimentos, entre ellas, los aditivos.
La principal causa de deterioro de los alimentos es la presencia de diferentes tipos de microorganismos, como bacterias, levaduras y mohos. El deterioro microbiano de los alimentos tiene pérdidas económicas sustanciales, tanto para los fabricantes, (pérdida de materias primas y de productos elaborados antes de su comercialización, deterioro de la imagen de marca, etc.) como para distribuidores y consumidores. Se calcula que más del 20 por ciento de todos los alimentos producidos en el mundo se pierde por acción de los microorganismos.
Bacterias, hongos, insectos, roedores, los gases del aire, el exceso o la falta de humedad, el frío, el calor o la acción de la luz pueden alterar y descomponer el alimento, por lo que los aditivos resultan imprescindibles. Los principales grupos de aditivos son: conservantes, antioxidantes, emulsionantes, estabilizantes, colorantes, aromatizantes y mejoradores de sus propiedades nutritivas.
De los 367 aditivos alimentarios, la industria alimentaria viene utilizando alrededor de 125. Del total, 88 son de origen natural y 161, sintéticos. En cuanto al resto, son naturales con modificaciones. Los más utilizados son los conservantes, los espesantes y los antioxidantes.
Los aditivos más utilizados
Colorantes. Suelen ser los E-100, E-102, E-129. Como la tartracina, aditivo artificial usado para dar color amarillo azafrán a la paella.
Conservantes. Para mantener el producto. Son los E-200. Como sulfitos y nitritos.
Antioxidantes. En los E-300. Como el ácido ascórbico, que es vitamina C y se añade a zumos para que no se oxiden.
Estabilizantes. Son los que mantienen las propiedades o textura de los alimentos.
Espesantes o gelificantes. En los E-400. Como las gomas, alginatos, pectinas (presentes en frutas) o la metilcelulosa (usada porque crea una protección que hace que al freír una croqueta no absorba demasiado aceite). Son algunos de los aditivos necesarios para crear platos innovadores como gelatinas, sopas frías que se espesan o la famosa esferificación de Ferran Adrià.
En este grupo se encuentran los emulsionantes, que mantienen unidas mezclas de ingredientes (como los usados para que no se corte la mayonesa).
Minerales. Carbonatos, sulfatos, silicatos (están entre los E-500). Tienen usos diversos, como regular la acidez de los alimentos y evitar que aumente durante el proceso industrial.
Saborizantes. Como el glutamato monosódico, un aminoácido presente de forma natural en muchos vegetales.
Gases. Helio, butano, nitrógeno… Suelen usarse en el envasado al vacío de alimentos, para que no se vuelvan rancios o no pierdan el color, por ejemplo.
Otros. Edulcorantes, itoles (comomaltitol, xilitol, humectante que se usa en el chicle para dar sensación de frescor…), almidones que mantienen texturas, o las sustancias que favorecen o eliminan la creación de espuma son algunos ejemplos.
Productos funcionales
Se entiende por alimentos funcionales aquellos que presentan algunos componentes activos que ejercen un efecto saludable para el organismo del consumidor, más allá de su valor nutricional.
De hecho, los alimentos funcionales incorporan elementos que potencian algunas de sus propiedades positivas, contribuyendo a mejorar algunos procesos vitales. Este grupo de productos presenta en la actualidad un gran dinamismo, con un crecimiento anual que ronda el 30%, según Andrés Gavilán, presidente de la Asociación de Fabricantes de Complementos Alimentarios (AFCA).
Estos alimentos aparecieron por primera vez en Japón en 1991, cuando el gobierno de ese país certificó una bebida enriquecida con fibra como “alimento con usos saludables específicos”. Algo después, Estados Unidos estableció una legislación que regulaba este tipo de productos. En la actualidad, la Unión Europea dispone de una legislación específica que establece las características de los alimentos enriquecidos con esteroles vegetales que reducen los niveles de colesterol.
Dentro de los alimentos funcionales, las ofertas más consolidadas son las de yogures, con cerca del 38 por ciento del total, seguidos por otros lácteos, con un 31. En el caso de la leche líquida, son las presentaciones enriquecidas y las funcionales las que están experimentando unos mayores crecimientos en sus demandas.
Otro grupo de alimentos donde las presentaciones funcionales tienen una gran importancia es el de las bebidas, con ventas superiores a los 200 millones de euros. A continuación aparecen las galletas y los cereales para el desayuno, los productos de confitería, en especial chicles y caramelos, los alimentos para animales y los huevos y ovoproductos, aunque las presentaciones funcionales han llegado a prácticamente todos los sectores del mercado. La mayoría de estos productos tienden a ocupar las gamas más altas del mercado, como referencias de alto valor añadido.
De las grasas a la sal
En los últimos años la preocupación alimentaria se ha centrado en las grasas. Nueva York fue la primera ciudad de Estados Unidos en prohibir la utilización de grasas artificiales ‘trans’, el pasado junio. Al mes siguiente, el gobernador de California, Arnold Schwarzenegger, promulgó una ley que prohibía el uso de ácidos grasos provenientes de las grasas hidrogenadas en los restaurantes, como una medida de salud pública, ante el riesgo de enfermedades cardiovasculares y muerte temprana.
Ahora le ha tocado el turno al sodio. En los últimos cuatro años la cantidad de sodio en el pan que consumimos los españoles se ha reducido un 26% -lo que en términos de salud implica la reducción del riesgo de hipertensión- como resultado del convenio firmado en 2005 entre la industria panadera y el ministerio de sanidad, atendiendo la recomendación de la OMS, y cuyos resultados fueron presentados el pasado 29 de enero por el ministro de Sanidad, Bernat Soria. Otro sector alimentario que ya se ha puesto a trabajar para reducir el contenido en sal de los alimentos es el de la carne, concretamente, la industria jamonera.
CO2 supercrítico; separar sin alterar
La demanda creciente de productos de alto valor añadido, que incorporen sustancias naturales, principios activos con valores nutritivos, etc., y las exigencias legales, están obligando a los fabricantes a buscar nuevos procesos industriales para conseguir mejorar la calidad sin generar residuos, adaptando sus productos a las tendencias de consumo. En este sentido, la extracción de principios fundamentales es utilizada principalmente para aportar aquella materia extraída de alto valor añadido (vitaminas, aceites esenciales, aditivos, aromas…) al producto, o eliminar sustancias (cafeína, grasas…). La tecnología basada en fluidos supercríticos (sustancia que se encuentra en determinadas condiciones en un estado con propiedades intermedias entre líquido y gas) puede emplearse en multitud de operaciones básicas, pero ha experimentado un notable desarrollo como medio de reacción para la extracción y la purificación de sustancias de alto valor añadido. Esta técnica permite que el CO2 en estado supercrítico, gas totalmente inocuo que en condiciones de presión y temperatura superiores a su punto crítico se convierte en un disolvente muy potente, sirva como elemento separador eficaz totalmente limpio. Sus principales ventajas radican en la fácil separación de sustancias; las suaves temperaturas en el proceso que permite no dañar al producto; ser un elemento no inflamable, no corrosivo, no tóxico, no cancerígeno; su capacidad selectiva y la no generación de residuos.
Según el centro tecnológico Ainia, que trabaja desde el año 93 en la investigación y la aplicación de fluidos supercríticos en la industria, en España ésta es todavía “una tecnología en gran medida desconocida y las empresas que la utilizan contratan estos servicios en otros países ante la carencia de oferta tecnológica en fluidos supercríticos en nuestro país.”
Por lo que respecta a la estructura empresarial, los productos funcionales no presentan unos operadores específicos, sino que suelen ser las empresas líderes de cada sector las que apuestan por este tipo de ofertas, conscientes de sus enormes perspectivas de crecimiento y de sus interesantes márgenes comerciales.
En estos momentos, este segmento de productos se haya en una relativa situación de ‘stand by’ ya que, como nos explica el presidente de AFCA, “el sector se encuentra a la espera de que la Comisión Europea establezca qué productos pueden ser “funcionarizados”, lo cual no se producirá hasta 2011.”
Por el momento, algunos datos significativos sobre la buena salud de esta gama de productos los arroja el informe Emerging Health and Wellness Culinary Trend Mapping Report del Center for Culinary Development (CCD) y Packaged Facts, en el que afirma que, en todo el mundo, el lanzamiento de productos que contienen omega-3 aumentó un 40 por ciento en los primeros 11 meses de 2007, o que el consumidor estadounidense promedio gasta 90 dólares al año en alimentos y bebidas funcionales.
El citado informe señala también que los nuevos lanzamientos están cubriendo necesidades especificas como el aumento de la saciedad -ante el incremento de la obesidad entre la población norteamericana-, mejorar la memoria, retrasar la aparición de arrugas, o productos formulados con aminoácidos, vitaminas y proteínas para estimular la función cerebral, estos últimos conforman toda una tendencia, con 450 alimentos y bebidas lanzados en el 2007.
Alimentos envueltos en tecnología
Tal como nos cuentan los responsables técnicos de Grupo Ferrer, dado lo difícil que hoy resulta incluir nuevos productos en la lista de aditivos permitidos, “las mayores innovaciones se están produciendo en los materiales de los envases así como en los gases y atmósferas especiales del proceso de envasado de los alimentos.”
El Instituto Tecnológico de Embalaje, Transporte y Logística (ITENE) es pionero en el desarrollo de embalajes activos y envases inteligentes, y en estos momentos está inmerso en numerosos proyectos de investigación entre los que destaca el proyecto Nafispack (Natural Antimicrobials For Innovative and Safe Packaging), que nace como respuesta a la necesidad del mercado de alargar la vida útil de los alimentos frescos. El proyecto tiene como objetivo el desarrollo de nuevos materiales de envase que permitan, en los productos frescos, evitar, reducir y detectar el crecimiento de patógenos y de los agustes responsables de que se deterioren, y se centra especialmente en el pescado, el pollo fresco y las verduras mínimamente procesadas, o de IV gama. El proyecto Nafispack investigará cómo asegurar y mantener la calidad de esos productos alimentarios en la cadena de suministro mediante el desarrollo de nuevos sistemas de envase que aumenten la duración del producto fresco combinando dos tecnologías: el envase activo antimicrobiano y el envase inteligente, este último basado en la monitorización. Según fuentes del Instituto, los nuevos materiales de envase y sus sustancias activas serán evaluados en términos de riesgo químico, toxicológico, microbiológico y de modelo predictivo, con el objeto de determinar si es posible su inclusión en las listas positivas que está preparando la Comisión Europea para la regulación de los mismos.
Emplatando una de moléculas…
La cocina estrechó su dialogó con la ciencia, hurgó en ella y experimentó con los conocimientos científicos sobre los alimentos, su composición, sus propiedades… Ese fue el origen de la gran revolución que se ha producido en el mundo de la alta gastronomía en los últimos años, haciendo de la cocina de vanguardia una experiencia sensorial sin precedentes. Pero he aquí que a ésta la llamaron gastronomía molecular. Y entonces, se rompió el encanto.
Si la mayoría de consumidores percibe el término “aditivo” como un elemento nocivo o indeseable, lo de “molecular” todavía le suena peor… Precisamente, la polémica más mediática que han suscitado los aditivos estalló entre fogones, cuando el cocinero Santi Santamaría, galardonado recientemente con el primer premio ‘Temas de Hoy’ por la obra ‘La cocina al desnudo’, denunció el uso de sustancias químicas peligrosas para la salud en la alta cocina y criticó los métodos y los ingredientes de este tipo de cocina y a los cocineros “pretenciosos, que nos dan de comer platos que ni ellos mismos comerían”, dijo el chef.
Sí, la cocina molecular es la que introduce elementos químicos, como el nitrógeno líquido, pero cocina molecular no significa únicamente la utilización de elementos químicos para lograr reacciones en los ingredientes sino también el estudio de los ingredientes naturales y las reacciones químicas que producen en el alimento. Se trata, en fin, de la disciplina científica que estudia las transformaciones de los alimentos en la cocina.
Hace apenas unos días se clausuró el congreso Madrid Fusión, en el que se abordó la relación entre cocineros y científicos. Además de cuestionar la conveniencia de seguir utilizando el término “cocina molecular”, durante las sesiones de debate quedó claro que “la cocina -declaró el ‘cocinero molecular’ por excelencia, Ferran Adrià-, puede ser un magnífico vehículo para que la ciencia llegue a la calle”.
Ferran Adrià, propietario del restaurante El Bulli e icono de la creatividad gastronómica, analizó en Madrid Fusión la situación actual de la cocina molecular. En la foto, Adrià durante el acto de presentación de la exposición Diálogo, en el espacio De Dietrich Gallery, en Barcelona, hace algunos meses.
Envases activos
Las distintas interacciones entre alimento, envase y entorno (esto es, migración, permeación y sorción) pueden llegar a utilizarse de forma beneficiosa en los productos, mediante los denominados “envases activos”. Se trata de materiales y objetos destinados a ampliar el tiempo de conservación, o a mantener o mejorar el estado de los alimentos envasados.
Son sistemas diseñados para incorporar deliberadamente componentes que transmitan sustancias a los alimentos o a su entorno (migración positiva), o que absorban sustancias de los alimentos o de su entorno (sorción y permeación positivas). Los envases activos tradicionales son aquellos separados del alimento y del envase en forma de bolsitas o saquitos.
Actualmente, se presentan con gran número de diseños: integrados en el envase (en las paredes de un film, bandeja, botella, en la capa intermedia de estructuras multicapa) o en su tapa, en forma de etiquetas, hot-melt, cintas adhesivas, juntas, tapones, etc.
Química enológica, caso aparte…
El enológico es un sector tradicionalmente ligado a la química; ambas disciplinas se unen en el cometido de buscar, nada menos que, sensaciones… Tal como explica Pablo Izquierdo, director técnico de Sepsa-Enartis, “las empresas de insumos del sector enológico van innovando día a día dentro de sus limitaciones, limitaciones más restrictivas que las indicadas en alimentación, pues en nuestro caso en lugar de regirnos por el Codex Alimentario, nos regimos por el Codex Enológico y por las Denominaciones de Origen, aún más restrictivas”. Esta exhaustiva regulación obedece “a una cuestión de tradición, aunque, actualmente, las cosas están cambiando y vamos convergiendo con las industrias alimentarias clásicas”, añade Izquierdo. A estas limitaciones se añaden las particularidades del producto como la variabilidad, el hecho de que el tipo de uva del que se parte nunca es igual, sin embargo el resultado final, bajo la misma marca, debe tener siempre las mismas características organolépticas.
Pablo Izquierdo nos habla de los productos con los que lograr los sabores y olores buscados y cuenta algunas peculiaridades de este proceso, a caballo entre el arte y la ciencia.
“Los tipos de producto que utilizamos son los biotecnológicos, originarios de organismos vivos, y las levaduras, bacterias, nutrientes de levaduras y bacterias, enzimas, y otros coadyuvantes como los polisacáridos procedentes de Saccharomyces cerevisiae. Las levaduras son la ‘máquina’ que transforma el mosto de uva en vino, y según el objetivo tecnológico se utiliza una cepa de Saccharomyces cerevisiae u otra. Por ejemplo, si tienes una uva tinta y tu objetivo es hacer un rosado fresco, muy aromático (perfil de fresa roja, piruleta, y tonos a flores violetas), con un gran equilibrio en boca fácil, en condiciones fáciles de producción y fácil de beber, utilizas la Challenge Red Fruit en las condiciones mínimas que nosotros solemos aconsejar. Si quieres mejorar su acción y aumentar la generación de aromas, utilizas nutrientes de levaduras específicos procedentes de levadura, de la forma que nosotros solemos indicar. Si quieres que este vino sea muy redondo y sin amargores existen diversos tratamientos que, por desgracia no suelen ser iguales y pocas veces son extrapolables.
Pensemos que la elaboración de vinos es una ciencia pero sigue siendo un arte y el artista es el enólogo con el que nosotros colaboramos estrechamente,
En el vino trabajamos otros insumos más clásicos procedentes de la industria química como son clarificantes proteicos y minerales, algunos ácidos orgánicos y gases. Asimismo, también utilizamos algunos productos que ceden aromas pero todos ellos vienen de la uva, o del roble tostado (en forma de barrica, o chips), todo perfectamente regulado según indica la tradición.”
Dentro de la industria alimentaria, el sector enológico ha vivido un verdadero boom en los últimos años. Las pequeñas bodegas se han convertido en un capricho que suma adeptos cada día. En la imagen, Bertín Osborne posando en sus bodegas Conde del Donadío de Casola, situadas en Labastida, en la Rioja Alavesa, donde hace casi cuatro años que el artista jerezano
emprendió una aventura empresarial en el mundo del vino.
Cuando los sistemas activos liberan sustancias beneficiosas al alimento pueden encontrarse otras ventajas, como una migración controlada del aditivo, de forma que se vaya consumiendo a medida que se va liberando y sólo suministre la cantidad que se requiere, evitando excesos.
Las tecnologías de envase activo son muy diversas y llevan comercializándose desde los años ochenta en Japón y Australia. En Europa, algunas de estas tecnologías en su versión más simple también llevan utilizándose desde hace años, incluso sin saberlo, como es el caso de los sistemas que retiran el etileno producido por ciertas frutas y hortalizas como el plátano, el brócoli, el kivi o el aguacate, cuya senescencia se ve acelerada por la presencia de esta sustancia. La pulverización de etanol también se utiliza ampliamente en productos de bollería y panadería ya que reduce el crecimiento de mohos.
Secuestradores de oxígeno
Un ejemplo de envase activo lo encontramos en los sistemas absorbedores o secuestradores de oxígeno, que tienen como objetivo el secuestro del oxígeno que entra desde el exterior o que se encuentra presente en el espacio de cabeza del producto, consiguiendo una reducción de los niveles de oxígeno, hasta diez veces más que con el envasado a vacío. Su utilización permite por ejemplo: reducir la oxidación de componentes del producto, como grasas o aceites; limitar el crecimiento de microorganismos aerobios; limitar la respiración de productos frescos; evitar la degradación de nutrientes como la vitamina C; preservar el sabor y características propias del producto; evitar la decoloración, y alargar la vida útil.
La activación de estos sistemas suele hacerse en el momento de envasado, por la presencia de agua o por radiación infrarroja o ultravioleta.
Muchos absorbedores de oxígeno consisten en metales y óxidos metálicos en polvo, ditionito sódico, ascorbatos o hidrocarburos insaturados, y actúan mediante una reacción redox. En ocasiones, pueden combinarse varias tecnologías de sistemas activos para obtener un producto de mejor calidad y más seguro. Por ejemplo, una bolsita puede contener un secuestrador de oxigeno y un emisor de etanol (polvo de hierro y zeolita con etanol), si se quiere potenciar la inhibición del crecimiento de mohos.
OPINIÓN
La química será muy importante en el sector de la producción primaria
Entrevista a Montserrat Agut, coordinadora del Master en Química e Ingeniería Alimentaria del Instituto Químico de Sarrià
Mónica Daluz 23/03/2009
El IQS es un centro universitario nacido en 1905, adscrito la Universidad Ramon Llull, de la que fue miembro fundador. La formación en el IQS se caracteriza por su vertiente práctica y su estrecha colaboración con el entorno industrial y empresarial. El Instituto presta servicios de asistencia y asesoramiento a las industrias, empresas y administraciones, aportando conocimientos e innovando en procedimientos y tecnologías. Hablamos con la doctora Agut sobre la intervención de la química en la cadena alimentaria.
Montserrat Agut.
Hábleme de la intervención de la química en el sector alimentario
La química interviene a lo largo de toda la cadena alimentaria. Desde la aparición de los nitratos como fertilizante, que supusieron un gran paso para la agricultura, se ha logrado incrementar la calidad del suelo, añadiendo nutrientes, y, por tanto, mejorar la calidad de las cosechas y su rendimiento.
Y ¿qué dice de aquellos que abogan por una agricultura sin fertilizantes sintéticos?
La agricultura ecológica también utiliza fertilizantes, lo que ocurre es que la lista de productos permitidos es más limitada; pero usan azufre, bacterias…
Existe una tendencia generalizada a pensar que el uso de fertilizantes incide sobre los nutrientes de los alimentos e interfiere en las propiedades de los mismos ¿Se trata de una percepción equivocada?
Lo único que hacen los fertilizantes es permitir, por un lado, que la planta pueda crecer mejor y más deprisa, porque si el suelo es pobre la planta no crecería bien, y por otro, evitar que enferme; su uso logra, por tanto, frutas y verduras de buen aspecto e incrementar el rendimiento de producción, pero no modifica los nutrientes del producto.
Y la producción animal ¿cómo se trata?
Por lo que respecta a los animales, hoy, en Europa, tenemos muy limitado lo que podemos utilizar. Los anabolizantes para el crecimiento -las hormonas- están prohibidos. Sólo se pueden utilizar productos sanitarios si hay problemas, por ejemplo, reproductivos, y otros, como los antibióticos, se pueden utilizar pero no para promover el crecimiento sino como tratamiento medico.
Lo que se hace es que, desde que se ha tratado el animal hasta el momento de sacrificarlo debe haber un periodo de descanso para asegurar que los residuos que quedarán sean lo suficientemente bajos como para asegurar que no comportarán problemas para el consumidor, como alergias, etc.
¿Hay un control suficiente como para garantizar que eso se cumple?
Es cierto que a veces aparecen en la prensa casos de utilización de un pesticida que no puede usarse, por ejemplo, y demás situaciones indeseables, pero se trata de hechos aislados; lo cierto es que está todo muy regulado y controlado.
Hábleme de la calidad, del sabor, ¿hace la globalización que el circuito sea tan sumamente largo y, por tanto, requiera tantos procesos que el producto acabe perdiendo su frescura y su sabor tradicional, como es el caso de la carne o el pan?
Es un problema de la intensificación de la producción. Los animales ya no comen lo mismo que tradicionalmente, se los engorda más deprisa (en un mes tienes un pollo…), no pastan en la naturaleza, y que debido a la necesidad de reducir costes obtener una producción mas elevada, ésta se ha intensificado. En cuanto al pan, éste debe amasarse durante horas y horas, y eso no es rentable…
Pero el consumidor desea productos obtenidos de manera tradicional
Tendría que estar dispuesto a pagar; los productos ecológicos son mucho más caros. Además, ese tipo de producción no sería factible para alimentar a todo el mundo. En Europa tenemos un espacio muy limitado, no pueden estar todas las vacas que nos comemos, pastando en la montaña.
¿Es el precio que tenemos que pagar por sobrevivir?
Por ser tantos viviendo en una misma zona y queriendo todos comer vaca, cerdo…
Vamos al producto elaborado, a la alimentación de producción industrial y la aportación de la química a este sector. Cuénteme.
Si hablamos de verduras, lo que se le añade son productos para evitar que el alimento se deteriore por agentes biológicos, que no se lo coman insectos, orugas, etc. Los aditivos son necesarios cuando hablamos de productos industriales, para tener la certeza de que el producto llegará en condiciones a su destino. Si preparamos un suflé en casa, éste sube y tal como sale del horno lo llevamos a la mesa, si compramos un suflé industrial, para que aguante son necesarios unos aditivos. Con los conservantes ocurre lo mismo; antes preparavas unos canelones y lo comías al día siguiente, ahora hay que añadir conservantes porque debe durar lo suficiente como para tener tiempo de distribuirlo. Los alimentos deben tener una vida mas o menos larga para que en el proceso de comercialización las grasas no se vuelvan rancias, los productos no se pongan oscuros, etc. Los conservantes y los aditivos son necesarios para tener productos industriales; en casa, en la cocina, no hacen falta.
¿Qué me dice de los alimentos funcionales?, ¿demasiado marketing?
Todos estos alimentos que tienen propiedades beneficiosas son, desde luego, una oportunidad para el marketing, por eso las empresas están invirtiendo mucho dinero en investigación en este sentido, y realmente hay algunos dudosos…, pero en general, tienen una innegable funcionalidad. Piense que vivimos en una sociedad en la que no se comen todas las frutas y verduras que se debería, así que tomar alimentos que vayan enriquecidos con fibra y demás, es muy interesante; evidentemente, si comiéramos las frutas y verduras que ‘tocan’ no haría falta tomar estos alimentos enriquecidos. Además, el consumidor también busca ese tipo de oferta, cosas diferentes, originales…
¿Cuáles son las innovaciones químico-alimentarias más significativas que vamos a ver en los próximos años?
La química y la alimentación han ido siempre de la mano y seguirán haciéndolo. A corto plazo, veremos la producción de una gran gama de alimentos con sabores muy frescos, como si acabaran de llegar del huerto, y sin embargo, estarán elaborados. Por otro lado los productos se someterán a tratamientos que no serán los clásicos, como cocer, añadir muchos azúcares y mucha sal. También vamos a ver aumentar los alimentos con propiedades extras para la salud y, sobre todo, en los lineales de los supermercados encontraremos muchísima más variedad; podremos comer cada día del año una cosa diferente.
En cuanto a aditivos, es muy complicado registrar nuevos productos, pero la química irá encontrando espacios en los que intervenir, como toda la gama de nuevos ingredientes para alimentos funcionales, o en conservación; hoy se almacenan productos en atmósferas diferentes, por ejemplo.
La química será muy importante en el segmento de producción primaria, con toda la gama de productos de mejora en los cultivos, con nuevas variedades de cereales y frutas…
¿Le parece viable utilizar los cereales para la elaboración de biocombustibles?
Pienso que los biocombustibles deberán obtenerse a base de aprovechar residuos o a partir de otras fuentes, no a partir de cereales.
¿Existe hoy suficiente tecnología para producir alimentos para toda la humanidad?
Sí, de hecho, se destruyen cada año toneladas de excedentes alimentarios. Es una cuestión de distribución de productos. El ser humano posee hoy la capacidad para producir alimentos para todos, el problema es hacerlos llegar; en definitiva, el problema es el dinero.
¿Tiene alguna posibilidad la vuelta hacia una producción y distribución de tipo local?
No; todos queremos tener de todo y tenerlo durante todo el año. Entre otras cosas, se ha perdido la cultura de saber cuál es el producto de temporada. El consumidor actual piensa que hay naranjas todo el año…
El consumidor quiere tener de todo pero no quiere ni oír hablar de la intervención de la química en el proceso alimentario. Todo es química, y sin embargo, el ciudadano aún percibe el término como sinónimo de antinatural…
Por si fuera poco, ahora, además de “no natural” existe la idea de que lo químico, contamina… El único modo de cambiar esta percepción es a través de la educación, que desde el colegio se explique qué es y como trabaja este sector.
Aunque, no es todo negativo; cuando dos personas se atraen se dice que tienen química entre ellas… ¿no?
DOSSIER NUEVOS POLÍGONOS Entrevistas a Josep Miquel Aced Villacampa, presidente de Unión de Polígonos Industriales de Cataluña (Upic); Gustavo Cardozo, vicepresidente primero de ProLogis en España; y Miquel Bonilla, director del Institut Català del Sòl.
Con la irrupción de las máquinas en la Inglaterra de finales del siglo XIX se inició un imparable proceso de cambio de modelo socioeconómico basado en la disminución del tiempo de trabajo necesario para transformar un recurso en un producto útil, y se da el pistoletazo de salida a la sociedad industrial, que cambiará radicalmente la manera de vivir de las personas y de la que la urbe y sus alrededores se convierten en columna vertebral. La industrialización y los procesos urbanísticos han venido siendo desde entonces elementos interrelacionados, que se influyen y se determinan mutuamente. Un matrimonio construido sobre la marcha, de manera desordenada, en ocasiones, incluso caótica. Hoy, aún sufrimos las consecuencias de esos asentamientos anárquicos y el país está plagado de polígonos fruto del boom industrial de la década de los 60, período en el que se instala el capital, tanto nacional como extranjero y momento en que comienza a verse con claridad que las industrias no pueden permanecer diseminadas entre las calles de la ciudad. De estos primeros pasos atolondrados se derivan algunas de las contradicciones con las que hoy debe vivir el sector, como la existencia de modernos polígonos, construidos con altos parámetros de calidad en materia medioambiental, de servicios y arquitectónica, a los que para acceder no hay más que una precaria carretera comarcal que provoca una considerable fisura en la optimización de los procesos logísticos de las empresas ubicadas en estos polígonos. Y es que lograr polígonos industriales de alto valor añadido compete también, y especialmente, a las administraciones. Mónica Daluz / pdf
Los municipios desatienden las zonas industriales en servicios públicos básicos
El futuro pasa por una planificación global multimunicipal
Mónica Daluz 27/01/2009
Con la irrupción de las máquinas en la Inglaterra de finales del siglo XIX se inició un imparable proceso de cambio de modelo socioeconómico basado en la disminución del tiempo de trabajo necesario para transformar un recurso en un producto útil, y se da el pistoletazo de salida a la sociedad industrial, que cambiará radicalmente la manera de vivir de las personas y de la que la urbe y sus alrededores se convierten en columna vertebral. La industrialización y los procesos urbanísticos han venido siendo desde entonces elementos interrelacionados, que se influyen y se determinan mutuamente. Un matrimonio construido sobre la marcha, de manera desordenada, en ocasiones incluso caótica.
Hoy, aún sufrimos las consecuencias de esos asentamientos anárquicos y el país está plagado de polígonos fruto del boom industrial de la década de los 60, período en el que se instala el capital, tanto nacional como extranjero y momento en que comienza a verse con claridad que las industrias no pueden permanecer diseminadas entre las calles de la ciudad. De estos primeros pasos atolondrados se derivan algunas de las contradicciones con las que hoy debe vivir el sector, como la existencia de modernos polígonos, construidos con altos parámetros de calidad en materia medioambiental, de servicios y arquitectónica, a los que para acceder no hay más que una precaria carretera comarcal que provoca una considerable fisura en la optimización de los procesos logísticos de las empresas ubicadas en estos polígonos. Y es que lograr polígonos industriales de alto valor añadido compete también, y especialmente, a las administraciones.
Engullidos por la urbe
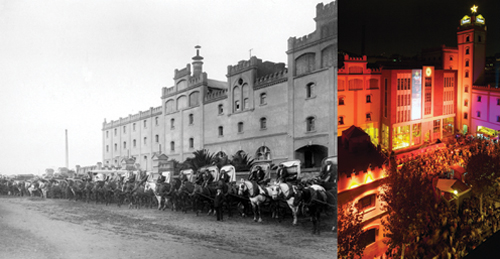
Entre los procesos urbanísticos que se han producido a lo largo de la historia y que han sido determinantes para algunas industrias destaca el caso de la Ciudad Condal. A diferencia de las llamadas ‘colonias’, que emergían junto a ríos y playas, allá por lo años 50, y dada la configuración ‘a cuadrículas’, del territorio urbano barcelonés, importantes fábricas como Bayer, Damm, Nutrexpa o Mirurgia ocupaban manzanas enteras que hoy se han convertido en oficinas a causa de la presión urbanística del entorno. La expansión de la zona residencial acorraló a las industrias; por un lado, a los ciudadanos les resultaba molesto tener una fábrica cerca de su vivienda y, por otro, los solares fueron recalificados como residenciales dotándolos de un nuevo valor. A esto vino a añadirse la creación de planes urbanísticos que limitaban la expansión de estos complejos fabriles, pero una industria es algo vivo y no puede permanecer inmutable, así que la urbe decidió por ellos y les obligó a cambiar de ubicación.
Planificación, el quid de la cuestión
En la actualidad los representantes de las asociaciones de los polígonos industriales trabajan con las administraciones para definir las líneas a seguir en la necesaria transformación del concepto de polígono industrial que, por de pronto cuenta con nueva denominación: sector de actividad económica… Arrastramos todavía los excesos de un periodo (los 70 y 80) en el que cada municipio quería tener su área industrial y los polígonos proliferaron desmesuradamente; el caso es que hemos llegado hasta aquí con un caos que debe ser ordenado y el futuro pasa por una planificación de las zonas destinadas a la industria, desde una perspectiva global. La tendencia apunta hacia las planificaciones plurimunicipales. A modo de ejemplo, he aquí un dato; sólo en Cataluña existen 946 municipios y más de 1.700 calificaciones de zonas industriales -aunque algunas son muy pequeñas-. Se requieren nuevas planificaciones que racionalicen y optimicen el espacio, los recursos y los servicios, además de generar también sinergias en conocimiento e investigación.
Hasta ahora, los polígonos industriales se crean sin llevar a cabo una planificación previa del tipo de industria que se instalará. Su nacimiento se viene produciendo más o menos así: una empresa importante busca un lugar para ubicarse y este hecho genera el alumbramiento de un polígono, o bien, el ayuntamiento prevé una zona industrial -tras la recalificación del terreno-, la urbaniza y crea una serie de parcelas, con lo cual el tipo de empresas puede ser absolutamente heterogéneo.
Hoy se pretende planificar mejor y en función del municipio, del espacio, etc., limitar o condicionar el tipo de industria. Si una empresa de industria pesada busca dónde ubicarse se le buscará un sitio más alejados o más idóneo, por comunicación, para este tipo de industria. Si se trata de una empresa tecnológica se puede ubicar más cerca un núcleo urbano porque su actividad no resulta agresiva. Una planificación global es imprescindible para lograr estos objetivos y la tendencia se dirige a propiciar que las empresas de la misma tipología estén más cercanas unas de otras. Otro elemento a destacar en cuanto a líneas de trabajo futuras es la concentración o densificación del espacio dentro de los polígonos, a acortar las distancias entre empresas.
Problemática común
Aún son muchos los polígonos industriales que se han visto progresivamente degradados y que adolecen de problemáticas muy básicas a las que urge buscar soluciones. El principal inconveniente reside en la precariedad de las infraestructuras; el acceso a los polígonos suele ser muy complicado y los trasportes públicos no ofrecen una cobertura de calidad. Lo mismo ocurre con las infraestructuras de abastecimiento de energía eléctrica, de agua, de teléfono, fibra óptica, accesibilidad a redes inalámbricas, cobertura de telefonía móvil… Tal como declara Josep Miquel Aced, presidente de UPIC, “la solución ha de ser producto de un compendio de elementos y del compromiso a tres bandas: de la empresa privada, de las administraciones y también de la sociedad civil. Pero la administración -puntualiza- tiene la responsabilidad de la planificación”.
La vigilancia es otro de los problemas de muchos polígonos, “cuyas empresas -explica Aced- se ven obligadas a hacer el doble desembolso que supone pagar los correspondientes impuestos más un servicio de vigilancia privado.”
Además de otros servicios que deben prestar los municipios como el alumbrado público, la recogida de basuras o el mantenimiento de la vialidad que como comenta nuestro interlocutor, “es en teoría obligación de los ayuntamientos pero que, en la práctica, no lleva a cabo”.
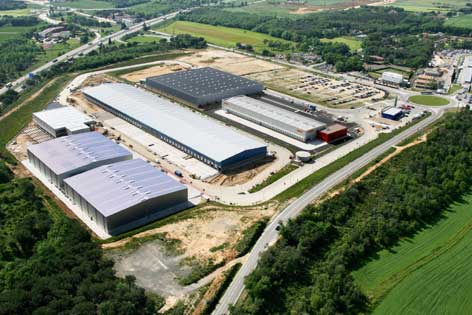
Instalaciones de Prologis Park Tarancón.
De la colonia al cluster
Primero fue el polígono industrial, que se centra en la economía productiva, en la fabricación de bienes. Más tarde apareció el llamado parque industrial, que concentra tecnología punta y para el que se buscó esta nueva denominación con la finalidad de intentar diferenciarlo de la industria tradicional. En los últimos años han proliferado los parques tecnológicos, que combinan un área dedicada a la investigación y otra dedicada a la producción. Por último, encontramos el concepto de cluster, que basa su razón de ser en la cooperación entre empresas y universidad con el objetivo de innovar; una universidad y toda una serie de empresas de sectores similares que se encuentran en un radio determinado y estén dispuestas a innovar en investigación de modo que lo que se esté investigando para una sea aplicable y aprovechable para otras.
El entorno sí cuenta…
Hasta hace pocos años las industrias han sido entendidas únicamente como puntos de fabricación sin importar su componente estético, obteniendo una visión como simples contenedores de la actividad fabril. La importancia recaía en el interior, en el proceso industrial y la mayor o menor validez arquitectónica se encontraba en función de la rentabilidad económica.
En la actualidad esta visión arquitectónica está cambiando debido en parte al crecimiento masivo de las áreas industriales que se han desarrollado en los últimos años, crecimiento en muchos casos sin cuidado de la planificación y de la estética del conjunto industrial. Además surge por parte de los empresarios la necesidad de crear espacios agradables para sus trabajadores, respetuosos y sostenibles con el medio ambiente, integrados en el entorno que los rodea.
Esta evolución también se ha dado en los elementos condicionantes para la selección de lugares industriales. Si históricamente se han escogido ubicaciones para las plantas industriales según factores exclusivamente económicos y técnicos, como terreno favorable, fuentes de energía, transporte, mano de obra, magnitud de los mercados o áreas de servicio, impuestos y aranceles, y disponibilidad de los servicios públicos, hoy dicha selección incluye consideraciones en cuanto al ambiente natural y social, y la aceptación de las comunidades que pueden ser afectadas. La meta de crecimiento industrial ya no es suficiente como la única justificación de la construcción de una fábrica en un lugar dado. Lograr la implantación de una industria teniendo en cuenta estas consideraciones ambientales y de integración en su entorno, con mayor independencia de la repercusión en el coste del producto fabricado es hoy posible.
El polígono del siglo XXI está en camino
A diferencia de aquellos que imaginan los parques industriales del futuro como una impecable y robotizada nave más espacial que industrial, el presidente de Upic opina que “se ha hecho mucha ciencia ficción al respecto” pero que la realidad es que “siempre habrá una manufactura, una producción que, aunque en muchos casos se podrá más o menos robotizar, no se podrá fabricar acero, aluminio o determinados productos plásticos, apretando un botoncito… Hay cosas -sentencia- que no se pueden cambiar”.
“Lo que sí es cierto -reflexiona Aced- es que se ha producido una evolución tecnológica que ha permitido reducir, y en muchos casos eliminar, el esfuerzo físico, y hoy se tiende a organizar ‘cadenas de fábrica’, a imagen y semejanza de las cadenas de montaje, como ha hecho la automoción, dedicadas a montar y acoplar piezas que toda una serie de industrias auxiliares le preparan”.
Planta del Grupo Damm en el Prat de Llobregat.
El futuro también llegará con retraso a los polígonos en el tema de las zonas de servicios. En este sector el nivel de asociacionismo es francamente bajo y la problemática a la que se enfrentan día a día las industrias ubicadas en muchas de estas zonas industriales, se refiere a temas demasiado básicos como para abordar la promoción de servicios adicionales ya sean de carácter lúdico, como gimnasios, o práctico, como guarderías.
En cualquier caso no se esperan cambios espectaculares en la concepción del polígono industrial. Además, la modernización o es rentable, o no es. Y como nos cuenta Gustavo Cardozo, vicepresidente primero de ProLogis, “en España, el precio del suelo debería abaratarse sustancialmente para compensar el sobrecoste que supone construir un parque moderno, como el ProLogis Park Chanteoloup”. Este parque logístico, situado en la localidad francesa de Moissy-Crameyel, próxima a París, “es el más moderno y singular que se haya hecho -explica Cardozo-, por lo menos en Europa. Su alto diseño ecológico y paisajístico, los servicios que ofrece al usuario, la gran cantidad de técnicas innovadoras que han utilizado en su diseño y construcción y la calidad de sus edificios ha hecho que haya sido merecedor de infinidad de premios, tanto a nivel local como europeo, y del reconocimiento general del sector; me gustaría que todos los parques logísticos que se hagan en un futuro siguieran el mismo patrón con el que diseñamos el ProLogis Park Chanteloup, pero en España, el precio del suelo, en estos momentos, hace descartable esa posibilidad”.
El futuro nos traerá polígonos de alto valor añadido, con arquitecturas funcionales, singulares y modélicas en consumo de recursos, en calidad paisajística y con servicios que irán desde gestión de depuradoras hasta guarderías, mutuas médicas, áreas recreativas, instalaciones deportivas o centros sociales. Hoy ya existen, aunque sean minoría, pero es el modelo que viene empujando con fuerza y el que ha de acabar imponiéndose.
Parc Alba, parque científico en Cerdanyola del Vallès, Barcelona.
Naves y oficinas; fusión conceptual
La tendencia, desde que Grupo Clapé abordó una nueva generación de parque industrial de diseño, al estilo anglosajón, los Quality Parks, se dirige hacia la convivencia de naves industriales y edificios de oficinas. La nave obsoleta, ubicada en polígonos degradados es un producto a la baja; las empresas buscan parques industriales bien situados, bien comunicados, con una arquitectura de vanguardia y que dispongan de todos los servicios necesarios. De otro modo iría en contra de toda tendencia de fidelización del personal y de las estrategias de responsabilidad social corporativa. En este sentido, la filosofía de muchas compañías que buscan vías para que sus trabajadores perciban la empresa como una prolongación de su vida familiar y social, hace necesaria la creación de nuevas infraestructuras, con espacios destinados al ocio y al relax, así como a servicios diversos (guardería, gimnasio, aparcamiento, complejos deportivos, cafeterías e incluso centros comerciales), que redundarán en una mayor productividad y mejora del ambiente de trabajo. Los parques empresariales e industriales constituyen el marco idóneo para este planteamiento pues se optimizan recursos y aglutinan una serie de ventajas compartidas por todas las compañías instaladas.
Por otra parte, en muchas comunidades autónomas se está trabajando desde las administraciones para establecer una guía de buenas prácticas de paisajismo en polígonos industriales, con el objetivo de definir unos criterios y pautas útiles para todos los promotores en los procesos de proyección y construcción de parques industriales.
Un ejemplo de innovación en parques industriales lo encontramos en Girona. El Sant Gregori Parc Industrial está ubicado dentro de un recinto privado, en régimen de comunidad de propietarios, con servicios comunes (iluminación exterior, mantenimiento de calles, 250 plazas de parking).
En materia de seguridad, el parque está cerrado noches y festivos, las entradas y salidas fuera del horario laboral se realizan con tarjetas de acceso identificadas y dispone de cámaras de videovigilancia en todo el polígono.
Clusterización: cooperar y compartir
En países como EEUU es una realidad, pero en España no hay predisposición a compartir el conocimiento. Tal como reconoce el presidente de UPIC, Josep Miquel Aced “en EEU. los investigadores más prestigiosos los tienen las universidades porque los acuerdos entre empresa y universidad, funcional. Aquí, las empresas quieren organizarse cada una por su cuenta, no son proclives a compartir información. Además, en ocasiones, incluso las universidades no promocionan ni facilitan que puedan producirse acuerdos, en este sentido, en un marco favorable y neutro”.
Pero las empresas deberán hacer una apuesta por esta filosofía económica como respuesta al contexto socioeconómico actual. La clusterización constituye una herramienta frente a la globalización y el nuevo escenario sin fronteras, invisible y ciberconectado, una receta basada en alianzas competitivas, con nuevas comunidades que comparten y cooperan en una constelación de cadenas de valor.
Claves en el futuro de la construcción industrial
Algunas de las consideraciones de los profesores Cruz López y del Caño Gachí de la Escuela Politécnica Superior de la Universidad de La Coruña, sobre las tendencias en la construcción de naves y polígonos industriales se detallan a continuación:
La importancia de la estética aumentará en el ámbito industrial como consecuencia de la necesidad de la empresa de tener una adecuada imagen.
Modulaciones estructurales útiles para cualquier proceso: flexibilidad máxima para el uso de las construcciones, a la vista de los cada vez más reducidos ciclos de vida del producto a fabricar.
Evitar una rigidez excesiva (en general en la concepción de la planta y, en particular, en lo estructural o en las instalaciones, entre otros aspectos) propiciada por una adaptación simplista de las necesidades funcionales del proceso junto con un criterio de mínima inversión.
Recuperación de construcciones industriales de valor histórico.
A largo o muy largo plazo la influencia de la creciente saturación urbana sobre las soluciones para los complejos industriales podrían llevar a posibles localizaciones en islas artificiales, en el caso de poblaciones en zonas costeras, en configuraciones similares a la concebida para el aeropuerto de Kansai (Japón), o bien a edificios industriales en altura (cosa que ya existe, para industria ligera y para almacenamiento) o, incluso, gran altura (rascacielos).
Incremento de la habitabilidad, confort, aislamiento térmico y acústico y seguridad de las construcciones industriales.
Recuperación de enclaves y polígonos industriales y su adecuación a los estándares actuales urbanísticos y de respeto al medio ambiente.
Proliferación de centros de transporte, minipolígonos y parques industriales, tecnológicos, de negocios y mixtos, con cada vez menor saturación del suelo (menos superficie ocupada) y más cantidad de zonas verdes y otras zonas comunes.
Cada vez mayor cantidad de servicios en las zonas industriales.
“O apostamos por la industria en serio o seremos el balneario de Europa”
Entrevista a Josep Miquel Aced Villacampa, presidente de Unión de Polígonos Industriales de Cataluña (Upic)
Mónica Daluz 27/01/2009
Actualmente Upic cuenta con 62 polígonos industriales a través de 30 entidades de polígonos asociadas y su principal función es la de ejercer como interlocutor con las administraciones de las entidades a que representa. Su presidente nos habla de los problemas y también de las soluciones del sector de los polígonos industriales en la zona de Cataluña.
Podemos comenzar con un poco de historia. ¿Cuándo y cómo nacieron los polígonos industriales en España?
Quizás la experiencia mas cercana a lo que entendemos como polígono serrán las antiguas colonias industriales, que aparecieron por toda Cataluña en el siglo XIX, tal y como se desarrollaron en muchas zonas de Europa occidental pero que en Cataluña fueron especialmente numerosas. Nacen cercanas a los ríos, al objeto de aprovechar la energía hidráulica necesaria para mover los telares. Es en la ciudad de Barcelona donde desde el primer tercio del siglo XIX hasta la década de los años 60 en pleno siglo XX, se desarrollan los primeros procesos de industrialización. A partir de los años 70, la Ciudad Condal cede el protagonismo y se deslocaliza hacia los municipios más cercanos del área metropolitana, como L’Hospitalet de Llobregat, Badalona, Esplugues de Llobregat, deslocalización que con los años, estos municipios también han sufrido a favor de otros municipios cercanos. Aparte de Barcelona, el otro gran bloque industrial se sitúa en las comarcas del Valles Occidental y Oriental, como Sabadell, Terrassa y Granollers, que rápidamente reubicaron su importante industria local en su periferia urbana, cosa que Barcelona, limitada por su crecimiento demográfico y por su limitación orográfica y de espacio, no pudo hacer.
En el resto de España, es en Madrid y en el País Vasco donde se desarrolla, en cuanto a polígonos, un proceso más o menos parecido a partir de los años 60.
¿Cuál es el proceso de creación de un polígono industrial? ¿Se puede hablar de distintos tipos de polígonos industriales en función de los sectores empresariales que se instalan?
En ocasiones se inician bajo esta expectativa, pero en muchas ocasiones la realidad modifica la previsión inicial. Dependerá no tanto de la oferta que se haga sino de qué es lo que se demanda en un momento dado y es ahí donde los municipios y las empresas promotoras deben entrar en un proceso de adaptación a las necesidades a cubrir.
En todo caso hoy podemos hablar, con matices, de 6 grandes grupos de sectores de actividad económica entre los que los polígonos industriales para la pequeña y mediana empresa, en Cataluña, siguen teniendo una importancia primordial:
Sectores de actividad económica para la pequeña y mediana empresa: actividad industrial productiva, actividad de transformación, pequeña logística. Localización: en toda Cataluña especialmente cercana al entorno urbano metropolitano y a los ejes de comunicación.
Sectores de actividad logística: Puerto Seco, Zona Franca, Centro Integral de Mercancías. Localización: en función de una buena movilidad territorial y buenos nudos de accesos territoriales.
Grandes empresas multinacionales en espacios singulares dentro del territorio: Sedes productivas o representativas de grandes empresas. Localización: en el área metropolitana de Barcelona con una alta conectividad con infraestructuras y con una situación permanente de traslado hacia nuevas centralidades.
Empresas medianas de actividad con necesidades específicas: plantas de envase de aguas minerales, industrias textiles, materiales de construcción, industria agroalimentaria. Localización: ligadas al proceso productivo, cerca de las materias primas, fuera de las zonas con más densidad de empresas transformadoras.
Parques empresariales, tecnológicos y científicos: investigación, desarrollo tecnológico.
Industrias urbanas: Actividades de alto valor añadido (artes gráficas, producción audiovisual, editoriales, empresas de telecomunicaciones, sedes corporativas y de I+D).
¿Cuál ha sido la evolución que han experimentado las zonas industriales desde sus inicios hasta la actualidad, teniendo en cuenta que la actividad industrial también ha cambiado?
Sin duda los procesos productivos han comportado un cambio en las necesidades. Quizá no existe una mayor exigencia de cantidad de suelo sino de calidad del mismo. Hoy no se puede concebir el desarrollo de polígonos industriales sin infraestructuras o telecomunicaciones, pero también es necesaria la proximidad de mano de obra cualificada, transporte público, etc. En un polígono industrial lo que confluyen son, ante todo, personas que desarrollan una determinada actividad económica, con necesidades a cubrir tanto profesionales como personales, por ello es necesario que exista oferta de restauración, entidades financieras, servicio de correos, etc.
Al hilo de la pregunta anterior; ahora que el objetivo de los países occidentales es ‘quedarnos’ con la ‘partida’ de innovación y con los trabajadores de ‘cuello blanco’, ¿cómo se traduce ese cambio de paradigma en el polígono industrial de toda la vida?
Apostar por la innovación no significa que desaparezcan los procesos productivos de nuestro país. Al contrario, la proximidad del I+D al proceso productivo debe ser un objetivo claro de nuestra política industrial, quizás no en todos los sectores, pero sí en aquellos en los que Cataluña ha tenido liderazgo: automoción, farmacéutico, químico, alimentación…
¿Cuál es su reflexión y consejo sobre la situación actual de la industria en nuestro país y los continuos recortes de producción y plantilla que estamos viviendo?
Debemos fijarnos en países que avanzan, como Alemania o Suiza, con grandes empresas que continúan funcionando, y que en su día España fue el país de su deslocalización. De hecho, gran parte del crecimiento de nuestros polígonos se debió a esas inversiones porque aquí los costes de mano de obra, de energía, etc., eran menores. Desde el punto de vista de la cuenta de explotación, deslocalizar aquí era más interesante pero mantuvieron el centro de decisión, el diseño y todo aquello que supone un valor, en el país de origen. La manufactura pura y dura irá siempre al sitio más barato; el valor añadido, como la calidad de la mano de obra del entorno, ya no se va tan fácilmente.
El problema de España es que empresas nacionales potentes tenemos pocas. Las que teníamos se han vendido y el centro de decisión ya no esta aquí.
Desde la Upic tenemos claro que lo que hay que hacer para superar este periodo de crisis es mantener y potenciar la industria. Lo que hace que el país funcione es tener una buena base industrial, eso es lo que nos ha permitido ser una cierta potencia. Si perdemos esto, nos va a ir muy mal… O apostamos por la industria en serio o seremos el balneario de Europa, por lo tanto, nuestra economía dependerá del nivel de vida de otros; no podremos decidir nada.
Los servicios no generan riqueza intrínseca…
Claro; esa demagogia que ha habido en los últimos años sobre que la industria es algo poco valioso, poco moderno, de poco futuro…, ha promocionado la idea de que somos el país de los servicios, pero los servicios necesitan clientes, y si éstos no vienen, si no tienes algo propio y no generas una base sólida, ese panorama de servicios es un peligro. Ahora, con el incremento del paro, todos parecen darse cuenta de la importancia de la industria. Incluso una gran parte de los servicios vive de la industria.
¿Cree que el apoyo a la industria es una cuestión de signo político?
Creo que el apoyo a la industria debería ser una cuestión de política de estado. Las políticas de estado tendrían que estar por encima de los partidos. Los anglosajones lo tiene muy claro; hay cuestiones de estado intocables, si bien hay matices, el espíritu base es el mismo. Aquí, los latinos, decimos: de lo que has hecho tú, pues yo haré todo lo contrario. Fuera de bromas, me consta que, en estos momentos, las administraciones se están poniendo las pilas
¿Hacia dónde vamos?
En la situación actual deberá existir una mayor flexibilidad por parte de los municipios a la hora de establecer límites a determinadas actividades sean industriales o logísticas, siempre que comporten creación de puestos de trabajo y cumplan con la legislación vigente. Es el momento de no dar la espalda a los emprendedores, que encuentren municipios abiertos a poder satisfacer sus necesidades y a hacer renacer un tejido industrial con horizontes nuevos: I+D, adaptación de los procesos industriales tradicionales a las nuevas tecnologías, el resurgir de la industria agroalimentaria, etc. La industria en España deberá continuar siendo el motor de nuestra economía favoreciendo, como ningún otro sector lo hará, la creación de puestos de trabajo. Para ello es necesario, por un lado, mejorar el aprovechamiento urbanístico de los polígonos industriales. El criterio de urbanismo industrial extensivo ha originado una serie de problemas que suponían un incremento en el coste de urbanización por metro cuadrado, incrementando los gastos de mantenimiento y otros como el de la vigilancia, dificultando la movilidad de los usuarios de los polígonos. Hoy muchos municipios han empezado a incorporar revisiones de estos planes. En segundo lugar, previsión suficiente respecto a servicios e infraestructuras. Ante la promoción de nuevos polígonos industriales es necesaria la previsión suficiente tanto desde un punto de vista urbanístico como desde el punto de vista de disponibilidad de la red, al entender que las empresas son entes vivos y con capacidad de crecimiento en cuanto a necesidad de servicios e infraestructuras. Por último, frenar la amenaza que el crecimiento residencial ha supuesto para determinados enclaves industriales, en ocasiones de manera indiscriminada. Es necesaria la integración del polígono en el municipio, como ocurre en varios países europeos acercando servicios que puedan ser compartidos indistintamente por los usuarios de los polígonos y los residentes, pero sin que la actividad económica se vea por ello amenazada.
“La tendencia al outsourcing logístico e inmobiliario acabará imponiéndose”
Entrevista a Gustavo Cardozo, vicepresidente primero de ProLogis en España
Mónica Daluz 27/01/2009
El responsable de Prologis analiza a lo largo de esta entrevista los días que vive el sector logístico, las consecuencias de la crisis económica y sus efectos sobre el consumo, opina sobre las tendencias del mercado y ofrece algunas recetas a las empresas, para capear el temporal.
Hábleme de los inicios y la evolución de ProLogis y de las particularidades de sus parques.
ProLogis inició en el año 2000 la construcción de su primer parque logístico en España, en la población de Sant Boi de Llobregat (Barcelona), al que denominó ProLogis Park Sant Boi. Este parque consta de cinco naves que suman un total de 115.000 m2 de construcción. Una de sus particularidades, y que diferenciaron a este parque del resto construido hasta entonces y que lo convirtieron en una referencia en el sector, fue su diseño funcional, la amplitud de las zonas de maniobra de camiones y amplios viales, minimizando así el congestionamiento de tránsito de camiones y aligerando la operativa de carga y descarga de los mismos. A la vez, se cuidó mucho que cada nave dispusiera de suficientes plazas de parkings para empleados y visitantes en zonas privadas y con un alto ratio de muelles de carga y descarga de camiones. Podemos asegurar que el ProLogis Park Sant Boi fue de los primeros parques logísticos que se hicieron en España donde el diseño funcional, la comodidad para el usuario, la flexibilidad y el respeto por el medio ambiente, prevalecieron muy por encima de la explotación al máximo de la edificabilidad del suelo para hacerlo económicamente más rentable. Este concepto que vino de la mano de ProLogis a España ha provocado poco a poco que se rompa el mito de que los polígonos logísticos o industriales eran polos de contaminación, impacto visual negativo y congestionamiento de tráfico, ya que hemos podido demostrar que estos se pueden diseñar y pueden funcionar en completa armonía con lo que exigen y buscan las comunidades en las que se encuentran implantados.
¿Cuál es la relación entre polígono industrial y parque logístico?, ¿acostumbran a ubicarse juntos?
Digamos que un polígono industrial exige tener empresas de logística o un parque logístico en sus proximidades, ya que toda actividad de producción necesita de la logística para el suministro de la materia prima o piezas necesarias para crear el producto final. Pongamos por ejemplo la SEAT en Martorell, que tiene alrededor un parque logístico de proveedores que están alimentando constantemente la fábrica con los elementos que ésta necesita para la producción de coches. Por el contrario, un parque logístico no necesariamente debe tener un polígono industrial en sus proximidades, ya que posiblemente la logística que allí se realice sea para atender el consumo y lo que busca es estar en las proximidades de un gran centro de población o de infraestructuras que faciliten poner las mercancías que ahí se almacenan rápidamente en otros mercados, como podría ser el caso del ProLogis Park Sant Boi, que se encuentra próximo a Barcelona, a su puerto y aeropuerto y con rápida accesibilidad a carreteras que conectan con otros mercados dentro de la península ibérica, y cercano también a la frontera con Francia y el resto de Europa.
¿Cuál es el proceso de creación de un parque logístico?
Para elegir la ubicación de un parque logístico, lo primero que tenemos que asegurarnos es que la zona cuente con accesibilidad a buenas infraestructuras viarias, si es posible, que tenga proximidad a puertos, aeropuertos o redes de tren de mercancías y disponibilidad de mercado laboral competitivo. En España, cada vez más, la logística está dirigida a atender al consumo, con lo cual la proximidad a un gran centro de concentración de consumo es una ventaja. Una vez hecha la elección de la ubicación y asegurarnos de que el suelo cuenta con la clasificación urbanística necesaria para la implantación de este tipo de inmuebles y de que existe o se puede crear fácilmente demanda, y una vez comprado el suelo, el camino para el promotor queda abierto.
¿Cuál ha sido la evolución que han experimentado las zonas industriales y parques logísticos desde sus inicios hasta la actualidad, teniendo en cuenta que la actividad industrial también ha cambiado?
La evolución ha sido muy positiva y a pasos muy rápidos. Una gran mayoría de promotores se ha dado finalmente cuenta que el usuario final de este tipo de inmuebles busca tener algo más que una caja donde guardar sus mercancías. Hoy el usuario de una nave logística realiza actividades complementarias en las naves, ya no sólo el almacenamiento, con lo cual requiere que el inmueble sea de buena calidad, adecuada ubicación, de diseño flexible y funcional, eficiente energéticamente y con una instalación contra incendios segura y de respuesta rápida, y esto es precisamente lo que ProLogis ha ofrecido a sus clientes desde su creación.
Al hilo de la pregunta anterior; ahora que el objetivo de los países occidentales es ‘quedarnos’ con la ‘partida’ de innovación y con los trabajadores de ‘cuello blanco’, ¿cómo se traduce ese cambio de paradigma en el sector logístico y en las características de los parques de servicio logístico?
En mi opinión, los gobiernos de los países occidentales hubieran tenido que invertir más en recursos y así hubieran creado una base para que la actividad productiva hubiera podido permanecer en estos países. En crisis económicas como la que estamos pasando y cuando vemos que la tasa de desempleo está creciendo a ritmos agigantados, es cuando más echaremos en falta esas empresas que se han ido y que posiblemente no volverán. Como decía anteriormente y como consecuencia de la reducción de la actividad productiva, la logística en España se concentra cada vez más en atender al sector del consumo, lo cual es peligroso, porque al descender éste, como está sucediendo, el sector logístico se ve altamente afectado. La tendencia de que la logística atienda más al consumo que a la producción, ha hecho que en los últimos años la construcción de parques logísticos haya proliferado cerca de grandes ciudades como Madrid y Barcelona, o en ciudades equidistantes a éstas y con buenas infraestructuras, como Valencia y Zaragoza.
El logístico es un sector fantástico para analizar los mercados, puede hablarme de las tendencias más significativas sobre los productos más ‘viajeros’, los más demandados, qué países los fabrican y quiénes los consumen, en fin, los que más beneficios están aportando al sector.
Hasta hace poco y antes de que comenzara la crisis, los productos más demandados eran los tecnológicos, tales como la telefonía móvil, la informática, los videojuegos, la televisión, etc., cuya producción se realiza generalmente en Asia y se consume básicamente en los países occidentales. Por su innovación constante, rotación y baja vida útil, estos productos tecnológicos aportaban altos beneficios al sector logístico en general.
¿De qué modo afecta al sector la actual recesión económica mundial?
La caída del consumo está afectando notablemente al sector de la logística y lo peor aún está por venir. Muchas empresas del sector desaparecerán y otras tendrán que fusionarse para poder subsistir. El camino será largo y doloroso, pero al final el sector saldrá fortalecido.
¿Hacia dónde vamos?
Las empresas requerirán adaptarse rápidamente a las condiciones cambiantes del mercado para obtener éxito, aumentar su competitividad, profesionalidad, flexibilidad y concentrar sus limitados recursos financieros en sus actividades principales y que aporten un valor añadido, y dejar que otros ‘expertos’ lleven a cabo las actividades secundarias y tomen los riesgos derivados de las mismas. Es por ello que cada vez más se impondrá la tendencia al outsourcing logístico e inmobiliario, con lo cual los operadores logísticos tienen ahí una cuota de mercado para cubrir y crecer en los próximos años. La externalización logística puede significar un ahorro de costes y una mejora de calidad y servicio para las empresas, logrando con ello ventajas competitivas. Entre las actividades que más se tiende a externalizar se encuentran todas las relacionadas con el almacén, la tramitación de aduanas, el cross-docking y la consolidación, así como todo lo relacionado con el transporte de salida del flujo de mercancías. De la misma manera, con el outsourcing de los bienes inmuebles las empresas, e incluso los mismos operadores logísticos, sustituirán el riesgo de una inversión a muy largo plazo en inmuebles, por flexibles contratos de alquiler a corto-medio plazo, para así poder aumentar su poder de adaptabilidad y evitar al mismo tiempo inmovilizar sus limitados recursos financieros.
¿Puede aportar datos sobre la evolución de la creación de parques logísticos en España en los últimos años?, ¿y las previsiones?
Según los datos que nosotros manejamos, en los últimos años el sector logístico en España ha experimentado un crecimiento que varía entre el 7 – 10 por ciento anual, lo que significa que éste ha podido absorber en total un poco mas de medio millón de metros cuadrados de inmuebles de nueva generación. Afortunadamente y por ser un sector muy especializado, ha existido hasta ahora un equilibrio bastante saludable entre la oferta y la demanda, con lo cual el sector inmobiliario logístico ha sido de los menos perjudicados por la crisis dentro del sector inmobiliario en general. Ahora bien, la mayoría de los promotores del sector no supimos prever a tiempo la magnitud de la crisis que se avecinaba, así que será bastante difícil poder colocar en el mercado esos más de medio millón que se encuentran actualmente en construcción. Sabemos que en las condiciones actuales al mercado le va a costar mucho más absorber la producción actual de naves, lo que unido a que el valor de los inmuebles está cayendo, que muchos sacaron sus cuentas inicialmente con valores mucho más altos que los actuales y que en la mayoría de los casos el mercado no podrá aceptar precios de alquiler superiores a los actuales, hará que muchos de los promotores que hasta ahora no habían sido afectados o no hayan mostrado signos de verse afectados por la crisis, se vean en los próximos meses en graves problemas financieros. Con lo cual se avecinan tiempos difíciles para el sector inmobiliario logístico, pero esperamos que después de la crisis nuestra capacidad de recuperación sea más rápida que la de otros sectores.
OPINIÓN
“Nuestro reto es tener suelo para las demandas empresariales que se producirán cuando se invierta el ciclo económico”
Entrevista a Miquel Bonilla, director del Institut Català del Sòl
Mónica Daluz 27/01/2009
El Incasòl es el organismo perteneciente a la Generalitat de Cataluña que actúa, entre otras actividades, como promotor de suelo industrial. Su director nos habla en esta entrevista de la situación que viven hoy los polígonos productivos y de las tendencias a medio plazo.
En los sectores industriales se habla de la tendencia hacia la concentración en un mismo polígono de empresas de actividades similares, algo así como polígonos industriales ‘temáticos’. ¿Le parece una idea más bien utópica?, en fin, cuando se plantea la urbanización de un espacio para uso industrial ¿se lleva a cabo una planificación del tipo de empresas que se ubicarán?
Determinar una actuación industrial teniendo en cuenta, de entrada, los usos posteriores que ha de tener en relación a la actividad que desarrolla es realmente complicado, ya que las empresas, sean del sector que sean, se acaban posicionando allí donde les representa una mayor oportunidad; oportunidad de coste, oportunidad de acceso a mano de obra cualifica para el tipo de actividad que desarrolla, etc. Por tanto este elemento es difícil de prever; forma parte de la libertad de ubicación en la circulación de capitales y de las personas. Es cierto que, en determinados ámbitos, se puede tener una previsión más especializada. En cualquier caso lo que nosotros tenemos que hacer es intentar ofertar el espacio necesario para que, ya sea por razones de infraestructura, proximidad o no a los clientes, etc., las empresas que aportan valor añadido estén interesadas en situarse en él.
¿Cómo lo hacen ustedes?
Tenemos en cuenta, entre otros elementos, cuáles son los ámbitos que de manera natural permiten la actuación en el territorio para dotarlos del suelo necesario con el que asegurar la actividad económica presente y futura, zonas que por su posición, o por sus infraestructuras son más estratégicas desde el punto de vista de lo que ha de ser su aportación al desarrollo de su actividad en relación al con junto de la actividad económica sobre el territorio.
Se trata de que tengamos suelo suficiente para que las empresas puedan posicionarse al objetivo de desarrollar su actividad industrial; que no haya empresas que por razones de oportunidad de ubicación no puedan instalarse porque no tengan dónde hacerlo. Ese es el gran reto que tiene el gobierno autonómico, y creo que lo está consiguiendo a través del plan del suelo, que prevé desarrollar 3.500 hectáreas de terreno industrial.
¿Llevan acabo actuaciones de reequilibrio territorial para que todas las poblaciones tengan expectativas de crecimiento?
En efecto, el gobierno tiene la obligación de introducir criterios de actuación para que se desarrolle la actividad industrial y económica sobre la totalidad del territorio, con la finalidad de introducir criterios de racionalidad y de reequilibrio territorial, de lo contrario habría una tendencia natural a la concentración en determinadas zonas y a la migración de la actividad industrial y, por tanto, de la población. Debemos introducir los elementos de actividad económica, de calidad de vida y de perspectivas de futuro, a lo largo del territorio para que las personas se ganen la vida allí donde están sin tener que emigrar, y puedan dotarse del debido nivel de vida.
Las industrias ubicadas en los polígonos industriales se quejan del deterioro y la degradación de muchas de estas zonas, además del incumplimiento, por parte de algunos ayuntamientos, de la prestación de servicios municipales tales como la iluminación, la seguridad y hasta de recogida de basura. ¿Cómo se pueden evitar estas situaciones?
Es cierto que las empresas deben enfrentarse a todas esas problemáticas. En Cataluña existen alrededor de 600 polígonos industriales, de los cuales el Incasol ha construido unos 200, y los criterios de actuación han sido para todos ellos, muy similares, esto es, en un ámbito determinado provocar una transformación, una urbanización y hacer una oferta de suelo. Una vez definidas las parcelas se ofertaba a las empresas y, en ese momento, el promotor se retiraba ya que, lógicamente, el polígono está situado en un ámbito territorial competencia del municipio correspondiente. Ahí desaparece la responsabilidad del promotor.
Cabe señalar que los polígonos industriales requieren unas atenciones específicas que son diferentes de las atenciones que requiere la actuación municipal en los ámbitos urbano y residencial, aunque hay elementos comunes. En la actualidad, lo que se está haciendo es tratar de determinar un modelo de gestión con el que, partiendo de la posición del promotor, generar unos criterios de actuación sobre el mantenimiento y la prestación de servicios que la puesta en marcha de la actividad del polígono requiere. Se trataría de un compromiso semiobligatorio entre los empresarios que producen y desarrollan su actividad y el ayuntamiento. Pero es una línea en la que estamos trabajando a título de prueba, el modelo en sí, verdaderamente, aún está por definir. Lo que está claro es que el punto de vista es el de elevar la calidad del mantenimiento y conservación de los servicios que se prestan, nunca desde la perspectiva de incrementar costes.
Una óptima gestión del suelo pasa por corregir la tendencia hacia la dispersión que ha caracterizado el suelo industrial. ¿Están ustedes trabajando en proyectos plurimunicipales?
Ese es un elemento importante. El suelo es un bien escaso y no tiene sustitución posible. El desarrollo de actividades industriales en polígonos pequeños, que tienen poca masa critica, aunque es comprensible que pueda haber un deseo por parte de los ayuntamientos de pequeña y mediana dimensión de tener su propio polígono, lo que provoca, al final, es que se produzca una acción, involuntaria, depredadora sobre el territorio, eso significa una dispersión enorme de instalaciones y de infraestructuras de todo tipo; una situación que es insostenible desde todos los puntos de vista. Por tanto, se trata de huir de la tentación de crear múltiples pequeñas unidades y tender hacia proyectos con una masa crítica importante, para tener polígonos industriales de alto nivel, castigando lo mínimo posible el territorio al tiempo que sacando el máximo provecho de las inversiones necesarias que comporta cualquier tipo de actuación.
En estos momentos estamos llevando a cabo varias actuaciones sobre el territorio aplicando estos criterios en comarcas de actuación preferente, que cuentan con la participación de varios municipios.
¿Cuál es en la actualidad el ritmo de comercialización del terreno industrial, en fin, hay mucho suelo esperando comprador?
Lo que es evidente es que hay una ralentización en relación a las ofertas de adquisición de suelo; sin embargo, debo decir que no tenemos grandes excedentes. Pero eso no es lo que más me preocupa, lo verdaderamente importante es cómo nos preparamos para salir de la crisis.
Es evidente que han de llevarse a cabo actuaciones concretas para ‘navegar’ durante el periodo de crisis y ser capaces de que el ciclo impacte de la manera menor posible sobe el conjunto de la actividad, pero es importante ver cómo nos posicionamos cuando el ciclo cambie de tendencia. La crisis tendrá la dureza que tenga, y nadie se atreve a hacer un pronóstico sobre la fecha en que se producirá la inflexión, pero lo que está claro es que de la crisis saldaremos y cuando llegue el relanzamiento de la actividad económica del país existirá un requerimiento de nuevo suelo para instalar nuevas empresas o ampliar las ya existentes y hemos de ser capaces de tener el suelo preparado.
La nuestra es una actividad orientada al largo plazo y no debemos pararla; a pesar de la crisis continuamos con el programa de suelo que teníamos previsto. Es cierto que desde el punto de vista de su realización demos atemperar, en algún caso, el ritmo que nos marca el ciclo económico, pero nuestro gran reto es tener el suelo necesario para las demandas empresariales que se produzcan cuando el ciclo comience a invertirse.
Ahora que el objetivo de los países occidentales es ‘quedarnos’ con la ‘partida’ de innovación y con los trabajadores de ‘cuello blanco’, ¿cómo se traduce ese cambio de paradigma en el polígono industrial de toda la vida?, ¿se producirá un deslizamiento masivo hacia el parque tecnológico?
Lo que tiene futuro no es el desarrollo de la industria más tradicional, lo que tiene más posibilidades de desarrollo son los nuevos ámbitos de actividad, lo que da valor añadido son las empresas que tienen capacidad de investigar y de orientarse hacia las nuevas tecnologías.
En cualquier caso, la competitividad no podemos relacionarla solamente con la mano de obra; la competitividad tiene que ver con las inversiones en I+D, con los procesos organizativos, con la capacidad de gestión, con la capacidad financiera, etc. Si fuera un problema de mano de obra, en Alemania no habría ni una fábrica de producción…
DOSSIER EL CÉSPED Entrevistas a Silvia Burés, propietaria de Burés, S.A., y Eudald Morera, consejero delegado de Royalverd y representante del Gremi de Jardiners de Catalunya.
Conocimiento, tecnología y sentido común constituyen elementos fundamentales a la hora de abordar los cambios que necesariamente ha de plantearse la jardinería ante la actual escasez de recursos hídricos. Nace una nueva jardinería de bajo consumo de agua, que gestiona con coherencia el uso de las distintas especies y tiene en cuenta todo el proceso del jardín, desde su diseño hasta su mantenimiento. La implantación de este concepto de jardín debería descartar la necesidad de prohibir el riego en tiempos de sequía, medida que tanto ha perjudicado al sector. Sobre el debate entre césped natural y césped artificial parece haber consenso en que ambos pueden coexistir e incluso complementarse. Entre las tendencias en césped natural destacan la utilización de especies con menores requerimientos hídricos, sustratos procedentes de material reciclado, sistemas de riego más eficientes y nuevos usos en arquitectura: las cubiertas verdes y los muros vegetales tienen largo recorrido. En césped artificial: realismo, colorido, nuevas texturas y productos reciclables. Por separado o combinados, los céspedes, junto con otras especies vegetales y con sustratos de variada naturaleza y aspecto, van a traer propuestas, tanto en jardín público como en privado, personalizadas y de mayor variedad estética. Mónica Daluz /pdf
En el futuro crecerá la convivencia entre céspedes naturales y artificiales
Césped: hacia un nuevo concepto de jardinería
Mónica Daluz 25/05/2009
Conocimiento, tecnología y sentido común constituyen elementos fundamentales a la hora de abordar los cambios que necesariamente ha de plantearse la jardinería ante la actual escasez de recursos hídricos. Nace una nueva jardinería de bajo consumo de agua, que gestiona con coherencia el uso de las distintas especies y tiene en cuenta todo el proceso del jardín, desde su diseño hasta su mantenimiento. La implantación de este concepto de jardín debería descartar la necesidad de prohibir el riego en tiempos de sequía, medida que tanto ha perjudicado al sector. Sobre el debate entre césped natural y césped artificial parece haber consenso en que ambos pueden coexistir e incluso complementarse. Entre las tendencias en césped natural destacan la utilización de especies con menores requerimientos hídricos, sustratos procedentes de material reciclado, sistemas de riego más eficientes y nuevos usos en arquitectura: las cubiertas verdes y los muros vegetales tienen largo recorrido. En césped artificial: realismo, colorido, nuevas texturas y productos reciclables. Por separado o combinados, los céspedes, junto con otras especies vegetales y con sustratos de variada naturaleza y aspecto, van a traer propuestas, tanto en jardín público como en privado, personalizadas y de mayor variedad estética.
Vista exterior del Museo Marítimo de Barcelona, durante la 5ª Bienal Europea de Paisaje, con un pavimento sintético de color naranja. Es de Verdalia.
Revestimiento formado por un manto de césped sintético perforado para encajar en una estructura de piedra modular.
El agua, el quid de la cuestión
El agua destinada al riego de zonas verdes ha venido aumentando en los últimos años de manera notable debido al incremento de las mismas, tanto de jardines públicos como privados; algunas cifras sitúan en el 50% el agua destinada a riego, del total del agua urbana utilizada. Esta circunstancia plantea la necesidad de hacer un uso más racional del agua en jardinería y de establecer una nueva cultura del agua, que evite el despilfarro y aumente la eficiencia en los usos de este bien escaso. Los sectores de la jardinería y el paisajismo han tomado la iniciativa en la promoción de nuevas técnicas para el ahorro del agua, que van desde la utilización de especies adecuadas hasta nuevas tecnologías o prácticas agronómicas adecuadas al manejo de un jardín de bajo consumo de agua.
Jardinería de césped
Las moda de las grandes superficies de césped, el llamando “jardín inglés”, se ha manifestado irracional y ya se atisba un cambio de modelo. Los detractores de las praderas de césped inglés aluden a la dependencia de los productos químicos que implica conseguir una plantación sana; en operaciones de abonado y tratamientos de choque ante enfermedades o plagas, incorporan residuos al suelo, que con el riego terminarán pasando a las aguas subterráneas. Otros argumentos se refieren a que el desarrollo de la jardinería de césped está difundiendo un prototipo de jardinería residencial ajeno a nuestra cultura y a los conocimientos ancestrales de la población, y a la falta de respeto que se tiene, en general, hacia estas zonas verdes, cuando son públicas, que sufren un deterioro continuo por el mal trato de que recibe, así como por la acción de los animales de compañía.
¿Qué es la xerojardinería?
La xerojardinería aporta el uso de la tecnología al jardín, a través de la realización de técnicas agrológicas que permiten obtener un jardín de calidad con un bajo consumo de agua, respetuoso con el medio ambiente y con un bajo coste de mantenimiento. El concepto nació en EE.UU. (xeriscape) y fue introducido en España con el nombre de Xerojardineria por Silvia Burés. En 1986 se creó el National Xeriscape Council con la finalidad de fomentar la creación de xerojardines. Este organismo recogió las técnicas de la xerojardinería en siete principios. Veámoslos.
La fibra de coco constituye una alternativa ecológica a la turba.
– Planificar, programar y diseñar los jardines según las necesidades reales a satisfacer, agrupando las plantas según sus necesidades de riego, con el objetivo de no sobrerregar las que no necesiten tanta agua ni dejar sin riego las que necesiten más.
– Conocer las propiedades del suelo con la finalidad de utilizar las especies que se adapten (al pH, a la salinidad, a la profundidad del suelo, a la posibilidad de encharcamiento, etc.) y utilizar la reserva de agua del suelo para programar el riego, favoreciendo que las raíces profundicen y aprovechen el agua de un volumen de suelo más grande.
– Seleccionar plantas que se adapten bien a la zona donde se ha de establecer el jardín, conocer el clima y los microclimas para poder situar las plantas adecuadas a cada lugar.
– Hacer un uso eficiente del césped, y evitar ubicarlo en zonas donde no tiene ninguna utilidad, como márgenes y pendientes, y utilizar especies y variedades de céspedes seleccionadas que sean más eficientes en el uso de agua.
– Utilizar diferentes sistemas de riego según las distintas especies y zonas a regar, utilizar sistemas más eficientes en el aprovechamiento del agua, como el goteo.
– Utilizar técnicas como las cubiertas de suelo o mulching, para disminuir las pérdidas por evaporación y cubrir zonas marginales que dificulten el establecimiento de plantas.
– Hacer un mantenimiento del jardín que contribuya a que las plantas aprovechen mejor el agua (mediante podas, siegas, estado fitosanitario y abonado); mantenimiento que ha de ir en el sentido de favorecer el desarrollo de las raíces y a dar mayor resistencia de las plantas a la sequía.
Muestras de sustratos diversos (fibra de coco, arena de río, cerámica troceada, mantillo, etc.) en el laboratorio de Burés.
Jardinería tecnológica
La xerojardinería, no por el hecho de buscar la sostenibilidad renuncia a la tecnología, sino todo lo contrario. Como ejemplo de la aplicación de la tecnología en xerojardinería vemos que esta disciplina propone el empleo de polímeros absorbentes hidrorretenedores o hidrogeles que son sustancias capaces de retener hasta 400 veces su volumen en agua y que la retienen con una fuerza menor que la que puede realizar la raíz de la planta para obtenerla. Ello traerá como consecuencia una mayor actividad biológica del suelo y reducir la erosión del mismo.
El debate de los céspedes
Los defensores del césped natural afirman que el bombardeo informativo sobre el cambio climático ha situado al césped en el punto de mira de la opinión pública, que ve este elemento vegetal como el devorador de un recurso insustituible, el agua. Esto ha llevado a un consumo creciente de césped artificial. Desde estas posiciones se argumenta que mientras el césped natural consume CO2 y produce oxígeno, el artificial exige en su producción el consumo de hidrocarburos fósiles, con la consecuente emisión de CO2, además, exponen desde Zulueta Corportación, “al final de su ciclo de vida se convierte en un residuo de problemática eliminación”.
En la calle. Verdalia Checker Block es una aplicación de césped artificial para zonas de gran desgaste por presión y suciedad. Esta combinación de hierba sintética y piedra modular es ideal para aparcamientos y zonas de paso intensivo donde los vehículos, la grasa y las pisadas ponen a prueba cualquier superficie.
A todo color. La variedad de colores que ofrecen los nuevos pavimentos sintéticos dan mucho juego tanto a paisajistas como a interioristas… En la ilustración, detalle del Bermuda Urban, de Verdalia; esta colección se compone de una gama de 20 colores.
Por lo que respecta al mantenimiento, los argumentos apuntan a que el césped artificial requiere una limpieza cuidadosa y la reparación de zonas dañadas, mientras el natural se regenera mediante la propia capacidad de reproducción vegetativa de las plantas o, a lo sumo, una resiembra o tepeado anual. Otro asunto es el de la temperatura con la exposición solar, que en el caso del producto artificial puede alcanzar hasta 60 °C, mientras que el césped natural no llega a superar los 26 °C. También se alude a las posibles reacciones alérgicas en la piel humana, en el caso del producto sintético, y del placer que, por el contrario, aporta el hecho de estar en contacto con la naturaleza.
Los defensores del césped artificial, por su parte, arguyen que éste es más sencillo de mantener y más económico que el natural. En este sentido, desde Verdalia nos dan sus argumentos a favor del producto sintético: “no necesita grandes cantidades de agua en comparación con el césped natural. Si plantáramos césped en una zona con la pluviometría media de España, éste no subsistiría sin nuestra ayuda. El consumo de agua se estima en 1.780 litros por metro cuadrado de césped natural cada año”. También se alude a los recursos y energía necesarios para mantener el césped natural en condiciones, como por ejemplo las emisiones y consumo de petróleo de las máquinas segadoras y de jardinería. Los residuos generados por la siega y el uso de pesticidas y abonos en la tierra son otro argumento en contra del césped natural.
Máximo realismo. La particularidad de este césped sintético, el Verdalia Bermuda, es el diseño de su fibra con sección cóncava y nervio central, que le permiten reaccionar como una superficie viva, recuperando su posición natural tras ser pisada y canalizando la suciedad hacia el suelo.
Lo cierto es que las tendencias apuntan hacia una convivencia de ambos y hacia una diversificación de usos: el césped artificial será la opción más idónea en según qué aplicaciones, y el natural de bajo consumo de agua en otras. Tal como nos explica Silvia Burés “han de coexistir; el césped artificial es una solución para hacer una jardinería sin consumo de agua, y en césped natural hay semillas que necesitan menos agua. Pero no hace falta pasar de un extremo al otro; se debe buscar para cada situación una solución diferente. En una rotonda, por ejemplo, puede colocarse césped artificial, mientras en un jardín para pisar y disfrutarlo, es mejor el natural. Se trata, en definitiva, de aprovechar lo bueno de cada opción e ir creando un nuevo concepto de jardinería”.
Hacia el jardín sostenible
Un jardín sostenible es aquel donde las plantas autóctonas e introducidas se adaptan a la luz existente, humedad, condiciones de suelo, y requieren poca mano de obra y pocos fertilizantes, herbicidas, insecticidas y fungicidas para su desarrollo, al tiempo que conserva y protege el equilibrio de la naturaleza y provee de un placer estético.
Eco-oportunidad…
El creciente interés por la sostenibilidad y la ecología constituye una interesante oportunidad para el sector. La integración de elementos naturales en los edificios y en las construcciones es una de las novedades más significativas y de mayor recorrido. La arquitectura vegetal, orientada a mejorar la calidad de vida en las ciudades, se materializa, básicamente, en cubiertas ajardinadas y muros vegetales. Algunos de los principales beneficios ecológicos que aportan estas soluciones arquitectónicas son: la capacidad de retención de agua y ahorro de material del sistema de evacuación; reducción del calentamiento y aumento de la humedad del aire; reducción de la contaminación atmosférica, ya que la vegetación genera un efecto de filtro; y la creación de superficies de compensación de otras impermeabilizadas. Otros beneficios, en este caso económicos, de lo que ha venido a llamarse, la naturalización, son la mejora del aislamiento térmico y acústico del edificio, el aumento de la superficie útil, para parques infantiles o zonas deportivas, y el aumento del valor del edificio por su singularidad.
Distintas posibilidades para cubiertas ecológicas.
Prototipo de árbol de acero en el que se integran plantas de cultivo hidropónico; será un aviario para el futuro zoológico de Barcelona.
Tubo Naturaleza es un jardín aéreo suspendido, de vegetación hidropónica. Los tres proyectos son de Burés.
Otra interesante tendencia ligada a la arquitectura vegetal es la hidroponía o cultivo sin suelo, que es el método utilizado para cultivar plantas usando soluciones minerales en vez de suelo: las raíces reciben una solución nutritiva equilibrada disuelta en agua con todos los elementos químicos esenciales para el desarrollo de la planta, que puede crecer en una solución mineral únicamente o bien en un medio inerte como arena lavada, grava o perlita.
La casa vegetal
La Asociación Nacional de Arquitectura Sostenible (ANAS), junto con la Asociación Nacional para la Vivienda del Futuro (ANAVIF) y el Directorio Nacional de Empresas para la Arquitectura Sostenible (DINAS), presentaron el pasado día 20 de abril en la última edición de Construmat, esta especial vivienda diseñada por el arquitecto Luis de Garrido, la Green Box. El elemento más singular de este proyecto es su cubierta ajardinada inclinada y el jardín vertical. Ambos jardines han sido compuestos a base de especies vegetales autóctonas del mediterráneo, lo que asegura que apenas necesiten agua (sólo de lluvia) y su belleza permanente todos los días del año. Tampoco necesitan mantenimiento. La cubierta-jardín inclinada se establece como prolongación del suelo circundante.
Green Box, proyecto del arquitecto Luis de Garrido.
Jornadas de la Sociedad Europea del Césped, en Valencia
Durante los pasados días 21 y 22 de abril la Universidad Politécnica de Valencia acogió las primeras Jornadas de la Sociedad Europea del Césped, que se centraron fundamentalmente en la calidad del agua de riego y el estrés por sequía y su influencia en el comportamiento de las cespitosas (especies de semillas para césped). Según señala Diego Gómez de Barreda, profesor del Departamento de Producción Vegetal de la Universidad Politécnica de Valencia y coordinador de este evento, “la Comunidad Valenciana, al igual que la mayor parte de España, está influenciada por el clima mediterráneo, caracterizado por inviernos suaves y veranos secos y muy cálidos. Debido a esto, las especies cespitosas tienen grandes dificultades para desarrollarse adecuadamente durante todo el año, siendo el riego uno de los puntos críticos más importantes del manejo de cualquier superficie cespitosa, bien sea deportiva, ornamental o de entretenimiento”.
Las jornadas, que se desarrollaron en el Paraninfo de la UPV, nacen con el objetivo de convertirse en un foro de intercambio de experiencias entre expertos en la materia procedentes del ámbito universitario, organismos oficiales y empresas.
Entre las conferencias que tuvieron lugar, destacó la del propio profesor Gómez de Barreda, quién habló del comportamiento de variedades comerciales cespitosas de ray-grass inglés. Gómez de Barreda nos explicó que “en la Universidad Politécnica de Valencia se realizan diferentes ensayos sobre especies cespitosas y existe una colección de más de 50 variedades comerciales de especies de clima templado (C3) en parcelas rectangulares de 2 m2, de los géneros Agrostis, Lolium, Festuca y Poa. Con esta colección se pretende hacer un seguimiento de su comportamiento en el clima de la ciudad de Valencia (clima mediterráneo), pues aunque son variedades de gran calidad, que las casas de semillas importan de EE.UU., es preciso ver cómo se adaptan a la climatología particular de España, en este caso a la valenciana”. Como conclusiones del estudio presentado, el profesor Gómez señaló que “existe una variedad que destaca globalmente sobre las demás, Paragon GLR, variedad mejorada de Paragon por su resistencia al ‘Grey Leaf Spot’ (enfermedad causada por Pyricularia grisea). Las demás variedades se comportan, en general, de forma más o menos similar, menos las variedades Belida y Calibra que no se recomiendan para su siembra en campos de golf”.
Times Square, del parque temático a la revolución verde
Nuevos aires soplan en el consistorio newyorkino. Si Giuliani logró hacer un NY más seguro, “limpiando” la ciudad hasta el punto casi de esterilizarla cambiando el lumpen de Times Square por riadas de turistas hipnotizados por los neones, el actual alcalde Michael Bloomberg ha iniciado una revolución verde en sintonía con la nueva ecosensibilidad que también se está observando en el resto del país. El llamado PlanNYC 2030 detalla las acciones a seguir para lograr una reducción del 30% de las emisiones de gases contaminantes, y entre ellas la recién experiencia piloto de cerrar al tráfico parte de la emblemática avenida Times Square y convertirla en zona peatonal. Además, para esa fecha, la ciudad se propone aumentar su zona verde nada menos que en 16.187.425 m2. Y es que, a pesar de la situación económica, parece que la “agenda verde” sigue adelante.
He aquí algunos datos para la reflexión: Nueva York tiene seis metros cuadrados de zona verde por habitante y el 20% de su población vive a menos de diez minutos de algún parque. La superficie total de zona verde en la Gran Manzana es de 117.350.000 m2.
Césped en Nueva York. En la Gran Manzana tocan a seis metros cuadrados de zona verde por ciudadano. A la izquierda, flora y fauna… en Battery Park. A la derecha, un atardecer en el mítico Central Park.
Con la crisis ha aumentado el intrusismo en el sector
Entrevista a Eudald Morera, consejero delegado de Royalverd y representante del Gremi de Jardiners de Catalunya
Eudald Morera explica en estas páginas la crítica situación por la que atraviesa el sector, da su punto de vista sobre los pros y los contras de los céspedes natural y artificial, y nos aproxima a las tendencias de la jardinería que viene.
Eudald Morera posando sobre el césped del Camp Nou; Royalverd es la empresa que gestiona el terreno de juego azulgrana.
¿Cómo ha evolucionado el mercado de los céspedes?
El mercado del césped artificial ha sufrido un considerable aumento principalmente en la jardinería privada y en zonas muy puntuales, como en las rotondas acondicionadas por los ayuntamientos.
Los argumentos por los cuales se ha dado esta evolución son la crisis del agua, la falta de agua de riego, no tener preparados sistemas de riegos alternativos con aguas residuales, además de haberse dado un aumento de la calidad del césped artificial y la disminución del precio del mismo.
La principal ventaja del césped artificial es que tiene un mínimo coste de mantenimiento. En cambio, sus inconvenientes son la pérdida de las principales características del césped natural (su olor, tacto, textura, frescor, evolución de cultivo…).
Es difícil dar una cifra global de mercado, pero es evidente que el césped artificial está tomando cada día una mayor cuota de mercado. En todo caso, el césped artificial se limita a pequeñas extensiones mientras que el césped natural cubre las necesidades de revegetación y jardinería extensiva. En cuanto a porcentaje, aún teniendo una cuota de mercado con valor considerable, el porcentaje en metros sembrados con colocación de césped artificial es relativamente pequeño.
¿Cuáles son las tendencias en el uso del césped por parte de los distintos usuarios: administraciones, paisajistas, arquitectos, jardineros, usuario final…?
El césped artificial tiene su máximo exponente en los campos de fútbol de categorías inferiores a Segunda División y encuentra un mercado potencial en zonas donde el usuario quiere tener un mantenimiento a coste casi cero pagando, sin embargo, mucho más por su adquisición.
¿Falta formación en el sector de la jardinería en materia de optimización de recursos hídricos y las posibilidades de los nuevos sustratos y técnicas?
Seguramente puede tener su influencia en el mal uso del agua para el riego estándar de los céspedes. En muchísimas ocasiones, los céspedes enferman o conllevan problemas por exceso de riego, cuestiones que a veces ignoramos. Otro aspecto que debemos tener en cuenta es que una hectárea de césped transforma más CO2 que una hectárea de bosque o que 230 metros cuadrados de césped renuevan la atmósfera necesaria para que pueda respirar una familia de 4 personas.
También podemos apostar por nuevas especies tipo Paspalum vaginatum o Zoysia japonica como alternativas de mínimo consumo de agua, mínimo mantenimiento e iguales características medioambientales con las ventajas de protección medioambiental. Sin ir más lejos, según un estudio reciente del Gremi de Jardiners de Catalunya, el 78’4% de las empresas recomiendan habitualmente instalaciones de riego con ahorro de agua y el 74’5% aconsejan plantar especies autóctonas.
¿Cuáles son las mayores problemáticas a las que se enfrenta el sector en España?
intrusismo, siendo éste uno de los factores más preocupantes. No obstante, para muchas empresas el paro de la construcción conlleva también una reducción muy considerable de la actividad. De hecho, el estudio del Gremi de Jardiners de Catalunya anteriormente mencionado ha permitido comprobar que la crisis económica es la principal preocupación del sector (28’8%), porcentaje que debe sumarse al 25’2% que reconoce que los problemas económicos y la poca demanda de servicios representa la segunda causa de preocupación del colectivo.
¿Cuál es la situación en otros países de nuestro entorno?
El problema es general en Europa, sin embargo, la caída más fuerte se ha notado en España.
¿Qué cambios e innovaciones veremos en los próximos años? ¿Hacia dónde se dirige el sector?
Nos dirigimos hacia un tipo de jardinería más sostenible con especies y variedades de calidad pero con consumos hídricos bajos, con nuevas oportunidades -como los muros verdes y las cubiertas vegetales principalmente-, sin olvidar el consumo de tepe de variedad de especies de bajo consumo hídrico. Y, por qué no, con la existencia de un sector reducido que puede ver en el césped artificial una alternativa al paisajismo tradicional. También veremos jardines con huertos familiares para el propio consumo.
El incremento del precio del combustible y las importaciones de los países extracomunitarios amenazan la competitividad del sector agrícola, mantenerla pasa, en primer término, por la reducción del consumo energético de instalaciones y procesos. Por otra parte, el sector energético ofrece a la agricultura nuevas oportunidades de negocio como productora de energías renovables de la biomasa. La transformación del sector ha comenzado. La progresiva renovación del parque de tractores o la migración del regadío hacia sistemas de riego localizado son sólo el principio. Los cultivos alternativos (cultivos energéticos para alimentación de plantas de biomasa y otros combustibles sólidos o cultivos energéticos para producción de biodiésel), el aprovechamiento de los residuos y de recursos endógenos, técnicas de agricultura de conservación, la investigación en el campo de la modificación genética, los continuos avances tecnológicos e informáticos, proyectos arquitectónicos de cultivos verticales o novedosas aplicaciones como la bio-geoingeniería (consistente en enfriar grandes zonas de la Tierra gracias a la plantación de especies agrícolas que reflejen más el sol), están situando al sector agrícola en el centro de interés de numerosas disciplinas. El reto no es pequeño: alimentar a una población que crece a ritmo de 200.000 personas por día, al tiempo que se gestiona la escasez de tierra fértil de cultivo, de agua y de recursos energéticos fósiles. Mónica Daluz / pdf
El incremento del precio del combustible y las importaciones de los países extracomunitarios amenazan la competitividad del sector agrícola, mantenerla pasa, en primer término, por la reducción del consumo energético de instalaciones y procesos. Por otra parte el sector energético ofrece a la agricultura nuevas oportunidades de negocio como productora de energías renovables de la biomasa. La transformación del sector ha comenzado. La progresiva renovación del parque de tractores o la migración del regadío hacia sistemas de riego localizado son sólo el principio. Los cultivos alternativos (cultivos energéticos para alimentación de plantas de biomasa y otros combustibles sólidos o cultivos energéticos para producción de biodiésel), el aprovechamiento de los residuos y de recursos endógenos, técnicas de agricultura de conservación, la investigación en el campo de la modificación genética, los continuos avances tecnológicos e informáticos, proyectos arquitectónicos de cultivos verticales o novedosas aplicaciones como la bio-geoingeniería (consistente en enfriar grandes zonas de la Tierra gracias a la plantación de especies agrícolas que reflejen más el sol), están situando al sector agrícola en el centro de interés de numerosas disciplinas. El reto no es pequeño: alimentar a una población que crece a ritmo de 200.000 personas por día, al tiempo que se gestiona la escasez de tierra fértil de cultivo, de agua y de recursos energéticos fósiles.
El crecimiento del consumo energético en España se multiplica cada año que pasa. La necesidad de alcanzar un modelo energético sostenible debe sustentarse en la eficiencia energética en primer lugar y, tal como apuntan desde el Instituto para la Diversificación y Ahorro de la Energía (Idae), “en las energías renovables, las tecnologías de generación más eficientes y respetuosas con el medio ambiente, los combustibles menos contaminantes, la captura y almacenamiento del CO2, etc., después”. Las necesidades energéticas de los sectores agrícola y ganadero también son crecientes, por lo que el ahorro en esta partida resulta prioritario para los empresarios. El tránsito hacia la eficiencia ha comenzado, aunque, como afirma Javier Roca, gerente de Sahivo, “el cambio de punto de vista es más por una cuestión de costes que por concepto pedagógico de eficiencia mediambiental.”
El agua, la energía y, en el caso de la ganadería porcina, los purines, constituyen los puntos principales sobre los que el empresario trata de incidir. Los suministradores logran mediante el diseño y la tecnología dotar al mercado de productos más eficientes, de manera que granjas y explotaciones agrarias han alcanzado altos grados de mecanización y de optimización de recursos. La elección del sistema energético a utilizar (gas, electricidad, gasolina, biocombustibles, solar térmica o solar fotovoltaica), será crucial en la rentabilidad del negocio. El sector agroganadero, sin duda, está asumiendo un papel protagonista en el uso eficiente y sostenible de la energía.
Aceitunas arbequinas, a punto para su recogida, en los campos de la empresa Molí dels Torms, productora del aceite ecológico Olicatessen.
La clave: investigación y formación
Los programas de investigación actuales están adquiriendo una nueva orientación focalizada hacia la sostenibilidad en el uso de los recursos y se innova en nuevas tecnologías que permitan un mejor aprovechamiento de éstos. En este sentido las políticas impulsadas por la Unión Europea dejan claro este nuevo enfoque medioambiental, por ejemplo con el 7º Programa Marco o el Programa Marco para la Innovación y la Competitividad.
En relación a la competitividad de las personas vinculadas al sector agrario, Jaume Sió, subdirector general de Innovación Rural del Departamento de Agricultura, Alimentación y Acción Rural de la Generalitat de Catalunya, manifiesta que “es fundamental la formación de empresarios agrarios y técnicos del sector, así como el asesoramiento que estos últimos pueden ofrecer a los primeros”. Sió añade a la formación otro elemento para favorecer la transformación del sector hacia la eficiencia energética: “Las líneas de ayuda a las inversiones incidiendo, entre otros aspectos, en que éstas sean respetuosas al máximo, con el medio ambiente, y orientándolas hacia subsectores que se considerasen estratégicos para lograr los objetivos en materia de sosteniblidad”.
Una de las instituciones más involucradas en la difusión de una praxis más eficiente y sostenible en el sector agrícola y ganadero es el Idae. El contenido de las acciones formativas llevadas a cabo por el Idae pone de manifiesto cómo las buenas prácticas pueden optimizar el consumo energético. He aquí algunos ejemplos de las recomendaciones que el Instituto ofrece en sus cursos y sesiones: “Según las formas de conducción y el mantenimiento adecuado del tractor puede reducirse el consumo total de combustible de un 15 a un 30%; la gestión de los cultivos en grandes explotaciones, bien profesionales o asociativas, permite obtener costes de mecanización menores y una mejor eficiencia en el uso de combustible; con el manejo apropiado de una misma labor agrícola puede conseguirse una disminución en el consumo de hasta un 30%, y si se cambia la labor tradicional con vertedera por un ‘no laboreo’ con siembra directa, el consumo de combustible puede reducirse hasta en un 75 %.” En estas sesiones informativas y formativas se recomienda también la concentración en parcelas grandes, “preferiblemente de más de 5 hectáreas, y a ser posible de formas alargadas y regulares. El consumo de carburante por hectárea se reduce en la medida en que crece la superficie de la explotación, siempre que ese crecimiento se produzca aumentando el tamaño de las parcelas y sin incrementar significativamente los desplazamientos”. Otro aspecto contemplado es la eficiencia en el uso del agua y la eficiencia energética de las instalaciones de riego, “que permiten significativos ahorros de energía en las explotaciones de regadío”. También se pone el acento en que el aislamiento, la climatización, la estanqueidad, la iluminación y el mantenimiento constituyen los principales elementos sobre los que incidir en las instalaciones ganaderas.
De obligación a vocación
En 1985, el porcentaje de trabajadores dedicados a la agricultura en España era de algo más del 17 por ciento. Hoy, la representación de ocupados en el sector apenas alcanza el 4 por ciento. Son menos pero, al parecer, más implicados y preparados. Prolifera en el sector una nueva generación de agricultores comprometidos con el paisaje y con el medio ambiente. Trabajan con un nuevo paradigma y el resultado son productos con un valor adicional que el consumidor comienza a apreciar. Junto al modelo tradicional, la agricultura ecológica y la agricultura integrada son modalidades al alza, que se sofistican y dan lugar a nuevos modelos de negocio. Es el caso de Molí dels Torms, empresa elaboradora del aceite de oliva ecológico Olicatessen. La empresa leridana ha implementado un proceso de elaboración respetuoso con el medio ambiente: minimiza el uso de agua y la generación de aguas sucias, recupera el hueso de la aceituna utilizándolo como abono, y los brotes y hojas se recuperan por aspiración en lugar de por barrido, lo que facilita la preparación del compostaje, entre otras técnicas beneficiosas para el suelo y el entorno. La particularidad de esta empresa consiste en su apuesta por el cuidado de cada detalle tanto de la producción como de la comercialización. La empresa vende el producto acompañado de fotografías de sus olivares y de las diferentes fases de producción. Además, su filosofía de aprovechamiento de los recursos les lleva a elaborar nuevos productos; los residuos generados en la decantación del aceite se utilizan para la elaboración de jabón de aceite de oliva.
La empresa Molí dels Torms vende su aceite ecológico acompañado de fotografías del proceso de producción. Arriba, instantánea tomada durante la poda.
Respetar la tierra
La nueva sensibilidad de muchos empresarios agrarios también está difundiendo la llamada agricultura de conservación, menos mediática que la ecológica. Desde la Asociación Española de Agricultura de Conservación Suelos Vivos explican que la agricultura de conservación consiste en diversas prácticas agronómicas que permiten un manejo del suelo agrícola alterando lo menos posible su composición, estructura y biodiversidad, y evitando también su erosión y degradación. Las técnicas de agricultura de conservación incluyen diversas modalidades tales como la siembra directa (no laboreo), el mínimo laboreo (no se incorporan o sólo en muy breves periodos, los residuos de cosecha), y el establecimiento de cubiertas vegetales entre sucesivos cultivos anuales o entre hileras de árboles en plantaciones de cultivos leñosos. En términos generales, con las técnicas de conservación, el suelo queda protegido de la erosión y escorrentía, se aumentan la formación natural de los agregados del suelo, la materia orgánica y la fertilidad, y a su vez se disminuye la compactación debido al tránsito de la maquinaria agrícola. Además, tiene lugar una menor contaminación de las aguas superficiales, se reducen las emisiones de CO2 a la atmósfera y se aumenta la biodiversidad.
Desde la asociación se afirma también que “la agricultura de conservación tiene una mayor rentabilidad económica en comparación con la convencional. En ésta el laboreo del suelo requiere elevadas inversiones en adquisición y mantenimiento de maquinaria agrícola, combustible y mano de obra. Así, por ejemplo, con el sistema de no laboreo en el olivar y en cultivos anuales se pueden ahorrar unos 60 y 30 litros de gasoil por hectárea y año, respectivamente. En términos generales, la agricultura de conservación reduce el consumo de energía y el trabajo que conllevan las operaciones propias del laboreo entre un 15-50%, y se incrementa el rendimiento energético entre el 25% -100%”.
El sector agrícola diversifica el destino de su producción. El almidón es uno de los materiales no provenientes del petróleo que pueden servir para la fabricación de bolsas comerciales de un solo uso, que tanto están dando que hablar en los últimos tiempos. El centro tecnológico Itene trabaja ya en la mezcla del almidón con otros productos como el poliéster (en la imagen) para mejorar la resistencia de las ‘biobolsas’.
Invernaderos y consumo energético
La superficie invernada en la Unión Europea está en constante ascenso, y en determinadas zonas como el sureste de España tiene una importancia socioeconómica muy relevante. Sólo en la provincia de Almería existe una superficie invernada cercana a las 30.000 hectáreas, produciendo más de la mitad de las frutas y hortalizas de toda la Comunidad Autónoma Andaluza, con una producción final agraria estabilizada en torno a los 2.000 millones de euros anuales y una industria auxiliar muy competitiva en los mercados internacionales. Sin embargo, esta situación favorable a los agricultores puede verse amenazada por la subida del precio del combustible y por la competencia con otros países donde los gastos de producción son más bajos (ahí tenemos el asunto del precio de la patata, que ha movilizado a los agricultores durante las últimas semanas; éstos denuncian que en un país deficitario en el consumo de patata, como es España, las importaciones se están haciendo en condiciones ventajosas). El consumo energético en los invernaderos es, pues, un factor muy importante a considerar dentro de los costes de producción, y resulta prioritaria la optimización energética de estos sistemas. Por otra parte, optimizando el consumo de energía se facilitará el cumplimiento de las regulaciones ambientales y energéticas cada vez más restrictivas que afectan al sector, logrando unos invernaderos más amigables con el medio ambiente a la vez que competitivos en el mercado europeo.
Proyecto Greenergy
En el marco del Proyecto Europeo Energy Optimisation in European Greenhouses (Greenergy), en el cual participan siete universidades, nueve asociaciones de productores y once empresas, la Universidad de Almería ha liderado el establecimiento de los estándares de calidad para el uso eficiente de la energía en los invernaderos hortícolas, con el objetivo final de racionalizar el consumo energético en los invernaderos europeos.
Estos estándares establecen los requerimientos mínimos que todos los invernaderos europeos (agrupados por zonas climáticas) deberían cumplir para optimizar la eficiencia energética de varios sistemas de producción hortícolas, y perfilan los mínimos requerimientos técnicos para beneficiarse de las condiciones climáticas de cada área con el objetivo de minimizar las pérdidas de energía y maximizar la producción eficiente.
El documento define conceptos como: invernadero, tipos, materiales de cubierta, sistemas de ventilación, sistemas de refrigeración por evaporación de agua, iluminación artificial, calefacción y sistemas de distribución de calor, cogeneración, fertilización carbónica y sistemas de control climático.
Para cada zona climática y aspecto estudiado, se han definido una serie de medidas que dependiendo de la zona climática se ha establecido su carácter obligatorio, altamente recomendado, recomendado, o sin efecto significativo. Estas se refieren a aspectos constructivos, materiales usados como cubiertas de invernaderos, requisitos mínimos de ventilación, de refrigeración, de los sistemas pasivos suplementarios, para la iluminación artificial, la calefacción, la cogeneración, requisitos mínimos de los sistemas de distribución de calor, para el almacenamiento de calor y para el abonado carbónico. También establece otros requisitos como integración de la temperatura, regulación y calibración de todos los sensores, aditivos antigoteo y tratamiento de los materiales de cubierta para prevenir infecciones fúngicas y daños en las plantas, uso de sensores en las plantas, ventilación de los sensores y control de los gradientes de temperatura. O las medidas relativas a los sistemas de control, como por ejemplo: control climático por ordenador, predicción climática y la integración de todos los dispositivos en el mismo sistema de control.
Cultivos verticales
Esta técnica de cultivo consiste en plantar verticalmente, utilizando diferentes sistemas que pueden ser bolsas plásticas, tubos de barro, etc. Ideal para cultivos de ciclo corto como las plantas hortícolas. Entre sus ventajas: el aprovechamiento y alto rendimiento de las áreas de siembra. En la imagen una granja vertical. Es un proyecto para la ciudad de Dubái. The Seawater Vertical Farm es una idea del estudio de arquitectos Studiomobile de Cristiana Favretto y Antonio Girardi. Se trata de un edificio inteligente y verde que utiliza el agua del mar pulverizada para enfriar y humedecer el ambiente en unos grandes invernaderos suspendidos en el aire y sujetos a un enorme pilar central por donde circula el agua. La condensación hace que se genere agua dulce que, a su vez, se utiliza para regar los cultivos. Además de su diseño singular constituye un interesante sistema para ahorrar agua y producir vegetales en zonas áridas.
Proyecto arquitectónico de una granja vertical en Dubái.
OPINIÓN
Los sectores agrícola, ganadero y agroindustrial son los más avanzados en eficiencia energética
Entrevista a Jaume Sió, subdirector general de Innovación Rural, del Departamento de Agricultura, Alimentación y Acción Rural de la Generalitat de Cataluña
Sió analiza en esta entrevista el proceso de transformación del sector agrícola y ganadero hacia la implementación de procesos energéticamente más eficientes, tránsito que deberá sustentarse sobre tres pilares básicos: la formación, la tecnología y los incentivos a la inversión.
Jaume Sió, subdirector general de Innovación Rural, del Departamento de Agricultura, Alimentación y Acción Rural de la Generalitat de Catalunya
¿Cuál es el impacto de la actividad agrícola en consumo de energía, con todo lo que ello supone, tanto en costes como en emisiones, en la comunidad autónoma catalana?
El sector agrícola, en tanto que es consumidor de energía, también se encuentra inmerso en la problemática estructural de los recursos energéticos a nivel mundial: el encarecimiento progresivo de los precios energéticos. Ante este aumento de los precios de la energía se debe priorizar el ahorro energético en todos los ámbitos en los que éste sea aplicable.
En Cataluña, según los datos del Plan de Energía 2006-2015 del gobierno de la Generalitat de Cataluña, el sector primario consume aproximadamente el 3% del consumo total de energía.
La previsión en el horizonte de 2015 es que los consumos actuales se reduzcan un 7%, hecho que supondrá un ahorro económico estimado de 61 millones de euros. En comparación con sectores como el transporte o la industria, el sector primario tiene un índice de consumo poco significativo.
A pesar de todo, hay camino por recorrer, especialmente en ámbitos productivos agrarios grandes consumidores de energía como las producciones agrícolas y ganaderas intensivas.
¿Sobre qué elementos hay que actuar para hacer más eficiente el consumo de energía en este sector? El parque de tractores y los sistemas de riego constituyen los dos pesos pesados de esta actuación pero, ¿cómo se está acometiendo esta modernización en las explotaciones agrarias?, ¿el ritmo es el esperado? y ¿el deseable…?
Se debe actuar en los elementos y sistemas de los sectores económicos en los que el gasto energético es mayor y, por tanto, el camino a recorrer en ahorro energético es más largo.
Estos sectores, por regla general son los que tienen un nivel de intensificación alto: porcino, avicultura, riego, industria, etc. que requieren instalaciones o vehículos que consumen grandes cantidades de energía: instalaciones de calefacción o refrigeración, aislamientos, tractores, motores, grupos de bombeo, etc.
En el ámbito específico de la modernización del parque de tractores, ésta se aborda mediante el establecimiento de líneas de ayuda específicas orientadas a los empresarios agrarios. El DAR (Departamento de Agricultura, Alimentación y Acción Rural de la Generalitat de Cataluña) ha abierto la línea de ayudas para la renovación del parque de maquinaria; se trata del ‘plan renove’ de los tractores. Esta línea de ayudas, durante los años 2005 a 2008, ha resuelto más de 700 expedientes con un importe cercano a los 10,5 millones de euros. Uno de los requisitos que se valoran en la adjudicación de estas subvenciones es la categoría energética del tractor nuevo que se adquiere, priorizando, evidentemente, los clasificados en la categoría más alta (A) de eficiencia energética.
En materia de modernización de los sistemas de riego, el DAR, y en el marco del Plan de Regadíos de Cataluña, tiene previstas diversas actuaciones en torno a la modernización de regadíos existentes e implementación de nuevos regadíos; en todas estas actuaciones se prioriza la ejecución de instalaciones que optimicen el consumo energético e hídrico.
Además de los anteriormente citados, ¿qué otros elementos que intervienen en la actividad agrícola podrían contribuir a la optimización de los consumos energéticos?, ¿Cómo afecta, por ejemplo, la selección de los cultivos, el tipo y número de operaciones a desarrollar en cada uno de ellos o los fertilizantes a utilizar?
Para determinar el ahorro energético que aporta a un sistema productivo, por ejemplo, la genética de las plantas, su sensibilidad a enfermedades o los fertilizantes que se utilizan hacen falta estudios muy profundos y a menudo inexistentes. Entre tanto, los estudios de análisis de ciclo de vida de un producto agrario aportan información sobre las necesidades energéticas de todo el proceso productivo de éste. A modo de ejemplo, uno de los ámbitos donde este hecho se manifiesta objetivamente es en el uso de fertilizantes de origen orgánico frente a los fertilizantes de origen químico, los cuales precisan, habitualmente, de derivados del petróleo y altos niveles de energía para su producción.
A pesar de todo, la optimización de recursos energéticos pasa, en primer lugar, por el estudio de los puntos a mejorar en los procesos de consumo energético, es decir, la realización de diagnósticos energéticos. Posteriormente, con los resultados de los diagnósticos se deben aplicar las medidas que se deriven en el seno del sector productivo.
Desde el DAR se han realizado diagnósticos energéticos en los sectores de la ganadería intensiva (porcino y avicultura), la agricultura intensiva (invernaderos y comunidades de regantes), y el sector agroindustrial (cámaras frigoríficas). Durante este año están previstas diagnosis energéticas también en el sector de los barcos de pesca.
En base a los resultados obtenidos en los diferentes diagnósticos energéticos y con el objetivo de fomentar la eficiencia energética en las explotaciones agrarias de Cataluña, el DAR convocó en 2008 una orden de ayudas para la mejora de la eficiencia energética en invernaderos agrícolas y en explotaciones de porcino. De esta orden de ayudas se recibieron 120 solicitudes, a día de hoy aún no resueltas.
Campo de fresas onubense con un sistema de riego basado en un nuevo método de diagnóstico implantado por Verdtech Un Nuevo Campo, que tiene en cuenta los datos de planta, clima y suelo para un riego optimizado.
En materia de nuevas tecnologías, ¿cuál es el porcentaje de penetración de programas informáticos de gestión de regadíos y redes de riego, y demás herramientas de control y automatización, en el sector agrícola?
En el ámbito catalán el Plan de Regadíos de Cataluña contempla como requisito para las obras de nuevos regadíos o de transformación de regadíos ya existentes, entre otros aspectos, la incorporación de programas de gestión de redes de riego que contengan las innovaciones tecnológicas más recientes en telecontrol de consumos, de incidencias, de gestión de hidrantes y válvulas, y de facturación.
En cuanto a la gestión de regadíos, el DAR mantiene y pone a disposición de los agricultores de todas las zonas regables de Cataluña una herramienta de recomendaciones de riego en agricultura y jardinería, que está a disposición de los usuarios a través del portal RuralCat. A través de este portal se actualiza la información de recomendaciones de riego semanales y se envían por correo electrónico o SMS. Actualmente hay en torno a los 500 usuarios dados de alta a este servicio, con un total de 1.500 parcelas inscritas sobre las cuales se dan recomendaciones personalizadas de dotaciones de riego semanales.
¿Cuáles son los mayores frenos a la modernización, en fin, los mayores problemas a los que se enfrenta el sector para acometer una transformación profunda?
Desde nuestro punto de vista, el principal obstáculo para la transformación del sector hacia la implementación de procesos con consumos energéticos más reducidos y eficientes que los actuales pasa por la disponibilidad de tecnología aplicable al sector, la formación de las personas que trabajan en él y los programas de ayuda a las inversiones.
La renovación del parque de maquinaria agrícola es uno de los objetivos prioritarios para las administraciones en materia de eficiencia energética.
¿Qué subsectores se encuentran más adelantados en este proceso de transformación?
Actualmente los subsectores más avanzados en el proceso de transformación hacia prácticas más respetuosas en términos energéticos, con el medio ambiente son las actividades de agricultura y ganadería más intensivas así como el sector agroindustrial. Son los sectores que se podría considerar más avanzados debido al hecho de que son los mayores consumidores energéticos y, por tanto, los primeros en los que se ha incidido cuando se han aplicado políticas de ahorro y eficiencia energética.
¿Qué se puede hacer desde las administraciones? ¿Qué medidas legislativas se han puesto en marcha en los últimos años para favorecer este tránsito hacia la eficiencia?
Desde las administraciones se están impulsando políticas en los campos del ahorro y eficiencia energética y de las energías renovables. En España, a través del Instituto para la Diversificación y Ahorro de la Energía (Idae) se promueven estas líneas de actuación, respectivamente, con el Plan de Acción 2007-2012 de la Estrategia de Ahorro y Eficiencia Energética para España y el Plan de Energías Renovables 2005-2010.
Estos planes se articulan mediante convenios marco de colaboración con las comunidades autónomas. En Cataluña, el Idae ha firmado un convenio marco de colaboración con el Institut Català d’Energia (Icaen) para la “definición y puesta en práctica de las actuaciones contempladas en el Plan de acción 2008-2012 de la estrategia de ahorro y eficiencia energética en el ámbito territorial de la Generalitat de Cataluña”. Este convenio incluye actuaciones en diferentes sectores estratégicos y muy consumidores de energía, como los transportes, la industria, la edificación…, y también el sector de la agricultura y la pesca, en medidas específicas de formación, sistemas de riego, pesca, auditorias energéticas, tractores y agricultura de conservación.
Paralelamente a las iniciativas políticas en el ámbito de la energía del Estado, en Cataluña también se ha definido el Plan de la Energía 2006-2015, un plan con programas específicos de ahorro y eficiencia energética, energías renovables, infraestructuras e I+D orientado a los principales sectores económicos de actividad.
¿Cuál está siendo el papel de los suministradores a la industria agrícola en este proceso de búsqueda de la eficiencia, tanto energética como productiva, ya que ambas cuestiones están directamente relacionadas?
Los suministradores de maquinaria e instalaciones del sector agrario y agroalimentario son conscientes del valor que adquiere un producto cuanto más eficiente es en el uso de energía y, por extensión, en el respeto hacia el medio ambiente. En este sentido, la mayor parte de empresas suministradoras, con voluntad de ser competitivas en sus sectores de actividad, apuestan por la incorporación de las mejoras técnicas en sus productos que supongan un valor comercial añadido, especialmente en la actualidad, cuando se está promoviendo la conciencia del ahorro energético tanto desde el punto de vista ambiental como económico.
Cuando se audita la eficiencia energética en una explotación agraria o ganadera, ¿se contempla sólo esa parte del proceso o se tiene en cuenta lo generado en los procesos previos, es decir, se realizarán análisis de ciclo de vida?
Ante la dificultad que presenta el estudio de un proceso productivo desde el origen de todos sus inputs, habitualmente los estudios de eficiencia energética en explotaciones agrarias se basan en el propio proceso productivo identificando e incidiendo, incluso, en los componentes de este proceso que más consumo energético suponen.
El estudio integral de todos los procesos previos de un modelo productivo requiere un trabajo en profundidad. Habitualmente, con la voluntad de optimizar los recursos (humanos y económicos) de que se dispone desde la Administración, este tipo de estudios se han sustituido por diagnosis energéticas de procesos concretos, con el objetivo de poder disponer de puntos de la cadena productiva donde incidir puntualmente para alcanzar ahorros en el uso de energías.
En las diagnosis energéticas realizadas por la Administración pública catalana se pone especial énfasis en el estudio de los consumos de electricidad y combustibles, el estudio de las condiciones de trabajo de los equipos, los aislamientos y la evaluación de los procesos productivos consumidores de energía, entre otros.
Existe una necesidad de “pasarnos” a las energías alternativas y deben ser los grandes sectores económicos los que inicien ese proceso de migración tecnológica, ¿Están los sectores agrícola y ganadero por la labor? A esto se suma el protagonismo que cobra el sector agrario como productor de energías renovables (biomasa, biocombustible…), situándolo como sector estratégico. ¿Cómo cree que evolucionará la introducción de las energías alternativas en dichos sectores?
En Cataluña el Plan de la Energía 2006-2015 prevé dar un gran impulso a las energías renovables multiplicando por cuatro los consumos de 2003 en el horizonte del final del Plan, en 2015, es decir, se prevé pasar del 2,9% de uso de energías renovables al 9,5% en 2015 sobre le total de la energía primaria de Cataluña.
El sector agrícola y ganadero también está implicado en las políticas energéticas del Gobierno de Cataluña. Concretamente, de la producción total de energías renovables, el 17,4% está previsto que provengan de centrales de biomasa y de plantas de biogás, y el 18% de biodiesel. Las energías eólica, hidroeléctrica y solar completarán el abanico de energías renovables con las que cuenta Cataluña en el horizonte de 2015.
El Plan de la Energía 2006-2015 prevé que el sector agrorrural tenga una participación importante tanto desde el ámbito de la producción de biomasa (con plantaciones de cultivos para biomasa, utilización de restos de poda, aprovechamientos forestales, etc.), la producción de energía solar con los llamados campos solares como desde el ámbito de la producción de biocarburantes (biogás y/o biodiesel) que permiten cerrar los ciclos del carbono con finalidades energéticas.
¿Cuáles son los adelantos tecnológicos que se han introducido en el sector agrario en los últimos años para acometer este proceso de optimización energética?
Las innovaciones tecnológicas incorporadas al sector agrario para la optimización energética de sus procesos se pueden resumir en dos grandes grupos por lo que se refiere al volumen de inversión realizada.
Por un lado se pueden considerar las grandes inversiones en instalaciones e infraestructuras orientadas, por ejemplo, a la producción de biogás o a la generación de energía eléctrica fotovoltaica. Por otro lado, también se han efectuado otras implementaciones tecnológicas en el sector agrario y agroindustrial que definen el camino hacia estos procesos de optimización energética. Así, por ejemplo, se pueden incluir en este grupo las inversiones por sustitución de maquinaria (Plan renove de tractores, adquisición de maquinaria agrícola…), la incorporación de software informático de gestión para la optimización de procesos (redes de riego) y la mejora de los materiales de aislamiento, de los sistemas de climatización y calefacción en granjas, invernaderos y cámaras frigoríficas.
¿Qué se está haciendo para resolver el problema de la desertización del suelo y atenuar los inconvenientes de esos factores incontrolables, como la pluviometría, a los que se enfrenta el sector?
La mejor manera de hacer frente a los factores incontrolables de la climatología en agricultura y, en general en cualquier sector económico es la prevención. En cuanto a la lluvia, la mejor manera de evitar la pérdida de suelo fértil a causa de las corrientes superficiales es disponer de medidas preventivas que la eviten. Estas medidas pueden ser el mantenimiento de una cubierta vegetal permanente o el buen estado de las terrazas en terrenos con pendiente. Estas medidas se aplican en el sector agrario a través de la condicionalidad.
¿Cuál es la clave para hallar el modo de minimizar los impactos ambientales en los procesos productivos de los sectores agrario y ganadero, al tiempo que se atiende a la rentabilidad de los negocios y a la garantía de frescura y calidad del producto final que el usuario reclama –esto es, con la menor intervención sobre el producto?–
La competitividad en el sector agrario también se basa en su sostenibilidad ambiental. No se puede entender un sistema productivo en el que no se tengan expectativas de viabilidad a nivel energético. Así, debe entenderse la viabilidad de los sectores productivos teniendo en consideración el consumo energético de estos.
Para alcanzar estos objetivos se considera fundamental la preparación del tejido humano vinculado al sector agrario. Por este motivo el DAR pone a disposición del sector instrumentos como el PATT (Plan Anual de Transferencia Tecnológica), la formación agraria profesional o continua, o el sistema de asesoramiento agrario. La formación en todas sus vertientes es fundamental para poder conseguir y mantener niveles de conocimiento técnico y de gestión en el sector que favorezca la existencia de empresas más competitivas, respetuosas con el medio ambiente y económicamente viables.
DOSSIER SUELO LOGÍSTICO Entrevistas a Ignasi Ragàs, director general de Cimalsa, Centros Logísticos de Cataluña, Manuel Balcells, director gerente de InbisaLogística, y Sylvia Rausch, directora de Negocio y Operaciones de AbertisLogística.
El ritmo de los tiempos impone nuevas necesidades para la optimización en la cadena de suministros. En la era de la ubicuidad, no todo es digitalizable; las mercancías deben seguir viajando en el mundo físico, y del acceso a las infraestructuras para su circulación dependerá que la gestión de los intercambios sea eficiente. Hace tiempo que la logística dejó de ser sinónimo de almacenaje, una evidencia todavía cuestionada en algunos ámbitos, para convertirse en la llave para la gestión eficiente de los recursos y en herramienta de innovación. Mejorar la competitividad de la logística española en un contexto global como el actual pasa por un transporte intermodal puerta a puerta más fluido, rápido, flexible y sostenible. Y es que el contexto en el que tiene lugar el desarrollo económico ha cambiado y a éste se le pide no sólo eficiencia, sino sostenibilidad medioambiental y responsabilidad social. La necesidad de la movilidad sostenible de las mercancías impulsará las rutas ferroviarias, que se configuran como alternativa -siempre y cuando las administraciones se pongan a la labor-, tanto para una descongestión de las carreteras como para favorecer el desarrollo de una logística verde. El sector ha pasado de la dispersión a la planificación, se ha mejorado la calidad de urbanización del suelo logístico, se han incorporado infraestructuras de telecomunicación y se han asumido las nuevas exigencias en el diseño de parques en materia de sostenibilidad. El suelo logístico se convierte en espacio de valor: red de carreteras con vías principales y secundarias bien comunicadas, acceso a puertos, aeropuertos y a infraestructuras ferroviarias. Mónica Daluz /pdf
El mercado global exige una oferta de infraestructuras intermodal
La logística gana terreno, por tierra, mar y aire
Mónica Daluz 01/06/2009
El ritmo de los tiempos impone nuevas necesidades para la optimización en la cadena de suministros. En la era de la ubicuidad, no todo es digitalizable; las mercancías deben seguir viajando en el mundo físico, y del acceso a las infraestructuras para su circulación dependerá que la gestión de los intercambios sea eficiente. Hace tiempo que la logística dejó de ser sinónimo de almacenaje, una evidencia todavía cuestionada en algunos ámbitos, para convertirse en la llave para la gestión eficiente de los recursos y en herramienta de innovación. Mejorar la competitividad de la logística española en un contexto global como el actual pasa por un transporte intermodal puerta a puerta más fluido, rápido, flexible y sostenible. Y es que el contexto en el que tiene lugar el desarrollo económico ha cambiado y a éste se le pide no sólo eficiencia, sino sostenibilidad medioambiental y responsabilidad social. La necesidad de la movilidad sostenible de las mercancías impulsará las rutas ferroviarias, que se configuran como alternativa -siempre y cuando las administraciones se pongan a la labor-, tanto para una descongestión de las carreteras como para favorecer el desarrollo de una logística verde.
En la era de la ubicuidad, no todo es digitalizable; las mercancías deben seguir viajando en el mundo físico, y del acceso a las infraestructuras para su circulación dependerá que la gestión de los intercambios sea eficiente. En la imagen, vista aérea de un tramo de autopista de Acesa.
El sector ha pasado de la dispersión a la planificación, se ha mejorado la calidad de urbanización del suelo logístico, se han incorporado infraestructuras de telecomunicación y se han asumido las nuevas exigencias en el diseño de parques en materia de sostenibilidad.
El suelo logístico se convierte en espacio de valor: red de carreteras con vías principales y secundarias bien comunicadas, acceso a puertos, aeropuertos y a infraestructuras ferroviarias.
Los productores de emplazamientos para el sector logístico deberán tener en cuenta nuevos elementos en la urbanización, cómo las infraestructuras de comunicaciones para crear espacios que faciliten desde el funcionamiento de tecnologías inalámbricas hasta la presencia de robots humanoides para el desempeño de determinadas tareas logísticas; ofertar, en definitiva, proyectos con visión de futuro, capaces de adaptarse a ampliaciones y a la diversificación de las infraestructuras adyacentes, y de incorporar los requerimientos tecnológicos que implicará la logística que viene. Y para colocar en el mercado suelo logístico de calidad son necesarias grandes compañías así como la colaboración entre los sectores público y privado.
Lo que está claro es que el suelo logístico que se está generado no es un suelo cualquiera, es suelo de valor, suelo para hacer posible una nueva logística: eficiente, flexible, verde y ética.
De la Cim y la Zal a la plaforma intermodal
En los últimos años el número de parques logísticos en funcionamiento se ha multiplicado hasta superar el centenar. Según la consultora DBK, “sólo en el bienio 2007-2008 se inauguró una veintena de nuevos recintos, en su mayoría en Madrid y Cataluña”. La demanda de servicios logísticos externos y de instalaciones estratégicamente situadas, bien comunicadas y diseñadas específicamente para esta actividad, junto con el apoyo de las administraciones públicas, está estimulando el crecimiento de la red de parques logísticos. Pero, retrocedamos en el tiempo y veamos cómo hemos llegado hasta aquí.
Los orígenes del parque logístico en España se sitúan en lo que vino a llamarse ciudad del transporte o central integral de mercancías (Cim), polígonos especializados en empresas de transporte que, como nos explica Ignasi Ragàs, director general de Cimalsa, “en muchos casos tenían como objetivo inicial apartar este tipo de empresas de los centros urbanos y ubicarlos en emplazamientos con accesos directos a las vías de comunicación”.
Cim Vallés, Barcelona.
Se trata de emplazamientos nacidos generalmente desde la iniciativa publica, “con el objetivo -señala Alfonso Martínez, responsable de Desarrollo de Negocio de Abertis Logística- de racionalizar una actividad que estaba muy diseminada en el territorio y concentrarla en un único punto”. Martínez nos relata como ejemplo los primeros pasos de la Cim Vallés, en Barcelona: “Con motivo de las olimpiadas de 1992, la administración se propuso ofrecer una alternativa de ubicación a las empresas de transporte del barrio de Pueblo Nuevo, que trabajaban de manera muy individualizada, con el fin de racionalizar toda la actividad en un mismo emplazamiento y eliminar el tráfico de pesados dentro de la ciudad”.
Paralelamente, surgieron los parques logísticos con una tipología específica, las Zal o zonas de actividades logísticas, situadas en emplazamientos de dominio portuario.
El parque logístico ofrece valores añadidos al concepto de polígono, pues está pensado especialmente para acoger actividades de transporte y logística. Ignasi Ragàs nos describe así algunos de estos valores añadidos: “Tienen que ver con diseño específico de los viales y las parcelas para acoger eficientemente a las empresas de transporte y logística, con el acceso a vías de alta capacidad y con los servicios complementarios que se ofrece a las personas del polígono, como centro de negocio, restaurantes, etc. Hoy, un centro de actividades logísticas es aquel que a partir de una masa crítica de empresas logísticas ofrece servicios complementarios”.
Zal Sevilla está promovida y gestionada por Sevisur Logística S.A., sociedad participada mayoritariamente por Abertis Logística junto con Unicaja, Cajasol y la Autoridad Portuaria de Sevilla.
La estructura de la oferta que ha venido a generase en el sector de los parques logísticos es diversa en tamaño, calidad, conexiones y comunicaciones, de manera que es posible encontrar distintos tipos de áreas logísticas, desde la más básica hasta las grandes plataformas logísticas multimodales. En este sentido, Manuel Balcells, director gerente de Inbisa Logística, señala que “si tratamos de hacer una clasificación, deberíamos considerar los parques nacidos junto a grandes infraestructuras y de carácter intermodal, que darán servicio a amplias zonas, incluso a todo el territorio nacional, por un lado, y por otro, aquellos próximos a los grandes núcleos de consumo o producción con desplazamientos más cortos pero de mucha mayor frecuencia”.
La tendencia para los próximos años apunta hacia la producción de suelo logístico en lugares estratégicos que permitan la intermodalidad.
Así lo corrobora Balcells: “Lo que más falta hace es la intermodalidad y en concreto, con el transporte ferroviario, que es, para largas distancias, el más ecológico y el que menos incide sobre el territorio”.
En su lugar
Parece que la logística está comenzando a ocupar el lugar que le corresponde. Hemos visto cómo en los últimos años ha ido ganando visibilidad y reconocimiento.
Tradicionalmente, el mundo empresarial ha buscado la eficiencia, ha hurgado en la optimización de procesos, ha investigado en el aprovechamiento de sinergias, ha experimentado con la gestión y la retención de los talentos y ha coqueteado con la difícil tarea de generar y gestionar un sinfín de esos valores escurridizos y difíciles de medir, los intangibles, que aunque siempre han estado ahí, parecen ser una novedad. A lo largo de todo este tiempo los departamentos financieros, los de recursos humanos, los de compras o los de comunicación, entre otros, han protagonizado el debate mientras la logística quedaba fuera de escena.
Hoy ha quedado claro que la logística constituye un factor de competitividad para las industrias, y todo apunta a que el logístico será un sector de gran crecimiento y alta generación de actividad económica.
Sociedades de consumo evolucionadas y exigentes son el sello de nuestro tiempo. El consumidor se ha sofisticado y la disponibilidad inmediata a bienes y servicios es para él algo intrínseco al sistema, una obviedad; es lo lógico… Así, es objetivo de la logística colocar determinado producto en un lugar y momento específicos para satisfacer una demanda con nuevos requerimientos. En ese contexto la logística está llamada a convertirse en un sector estratégico para las economías avanzadas, que necesitará cada vez más de soluciones complejas, tanto empresariales como tecnológicas, medioambientales o inmobiliarias. Una evolución conceptual nos lleva de la logística como la correcta planeación y organización de los flujos de mercancías, energía e información, a una logística de alta precisión.
Investigación e innovación en los procesos logísticos
El Instituto Tecnológico del Embalaje, Transporte y Logística, Itene, está trabajando en el desarrollo de un simulador de procesos logísticos que permite probar las mejoras y procesos que se vayan desarrollando antes de llevarlos a la práctica, de manera que se puede cuantificar si son o no beneficiosos. El proyecto, financiando por el Centro de Estudios y Experimentación de Obras Públicas del Ministerio de Fomento busca la eficacia de las terminales donde se realiza el intercambio nodal y de las plataformas logísticas mediante el análisis de las complejas operaciones con el fin de recomendar soluciones de mejora para su optimización.
Itene, que colabora en este proyecto junto a otros centros de investigación, universidades y empresas, lidera el apartado del proyecto que trata de contribuir a mejorar la competitividad de los centros de intercambio modal y plataformas logísticas mediante la innovación en los procesos y en las tecnologías. Concretamente, el centro tecnológico está realizando la simulación de procesos logísticos que ocurren en los accesos y dentro de dichas plataformas para detectar los cuellos de botella y medir el grado de mejora al que contribuyen determinadas prácticas y tecnologías.
Por otro lado, también se encargará de realizar pruebas piloto de simulación con casos de estudio basados en las empresas participantes en el proyecto. Estos modelos desarrollados por Itene se van desarrollando sobre otros más simples para llegar a la máxima realidad posible para poder hacer la simulación.
Las conclusiones que se extraigan en el proyecto, que durará dos años, servirán para asesorar tanto a las Administraciones correspondientes en la vertebración económica y social de su territorio, como al sector logístico e industrial a la hora de racionalizar y optimizar los procesos que se llevan a cabo en las plataformas logísticas, así como la estandarización de los mismos.
Desmontando prejuicios
Poco a poco, los ayuntamientos están abandonando sus reticencias al establecimiento de suelo logístico en su territorio. Hoy ya no vale decir que la logística es un sector generador de mano de obra de baja cualificación o que la actividad logística genera ruido, que contamina… Aunque, como señala Ragàs, “todavía hay una corriente de opinión basada en unos apriorismos muy simplistas sobre la logística; apriorismos que deberíamos abandonar y dirigirnos hacia una visión más real y más moderna de lo que es una actividad logística y de cuáles son las oportunidades reales de implantación de actividades económicas en estos territorios”.
La naturaleza mixta de los centros logísticos, participados conjuntamente por el sector público y el privado, garantiza la implantación sostenible de los parques. Si las empresas utilizan la logística como herramienta para la organización y racionalización por excelencia de la circulación de mercancías, los parques logísticos constituyen a su vez el ordenamiento y la racionalización de la actividad logística. Hoy, el promotor de suelo urbanizado gestiona, en muchos casos, los servicios de los polígonos que promueve y éste busca además, generar una actividad económica alrededor de la infraestructura, generar empleo y generar también un entorno amigable para trabajar y vivir.
Es por eso, porque de algún modo este espacio deviene público, que la RSC cobra una especial importancia en las empresas generadoras de suelo e infraestructuras logísticas.
Vista de la AP-7 a la altura de Ampurias, asentamiento griego, primero, y romano, después, ha sido enclave comercial del Mediterráneo occidental. Ampurias, en griego antiguo significa almacén comercial.
Mediterráneo: la ruta natural
Hay rutas naturales, rutas evidentes, en fin, rutas de pura lógica geo-orográfica. Dicen que cuando Aníbal salió de Cartago dispuesto a conquistar Roma, en el mismísimo siglo III antes de Cristo, tomó la AP7. La costa mediterránea devino naturalmente ruta de intercambios desde los albores del comercio. Y he aquí que a finales de los 60 Acesa, no sabemos si inspirándose en el mítico general, tomó en régimen de concesión ese camino estratégico, un camino que hoy le ha llevado a formar parte de un grupo especializado en trazar rutas para todo aquello susceptible de circular de un lugar a otro.
El corredor mediterráneo es, desde hace 2.500 años, el corredor de comunicación y de transporte entre el sur del mediterráneo y el norte de África y la península ibérica y Europa. En este contexto, las infraestructuras portuarias están llamadas a jugar un papel fundamental en la economía y el comercio; el 50% de las exportaciones y el 80% de las importaciones en España se realizan por vía marítima. El próximo año está prevista la entrada en vigor de la zona euromediterránea de libre comercio, iniciativa en la que los sectores del transporte y la logística serán clave para lograr la integración de un mercado de 800 millones de habitantes, y que cuenta con diversos proyectos europeos en marcha destinados a impulsarla, como el Euromed Transport, el Safemed, las Autopistas del Mar y el Programa Marco Polo para la gestión, control y desarrollo del transporte de mercancías por vía marítima. La finalidad de cada uno de estos proyectos es, hoy por hoy, promover un mar Mediterráneo capaz de actuar como un actor global y decisivo dentro del modelo actual de economía globalizada.
Las infraestructuras portuarias están llamadas a jugar un papel fundamental en la economía y el comercio; el 50% de las exportaciones y el 80% de las importaciones en España se realizan por vía marítima.
Transporte de mercancías terrestre. Europa
Reparto modal general EU27. 2007 (M de t)
• Ferrocarril 17%
• Carretera 73%
• Fluvial 5%
• Tubería 5%
Consumo final de energía. España (M de t equivalentes de petróleo)
Sector del transporte (que representa el 43% del total de consumo de todos los sectores) 2006
• Ferrocarril 2,7%
• Carretera 79,6%%
• Fluvial 4,2%
• Aéreo 13,7%
¿El tren? Llegará…
“No se sabe cuándo, pero llegará…” Con estas palabras, el director general de Cimalsa, Ignaci Ragàs, expresa su convencimiento de que el ferrocarril será un elemento clave en la intermodalidad y en la movilidad sostenible de las mercancías. Más argumentos a favor de este medio de transporte, los que da Francisco Bonache Córdoba, director general de Servicios de Mercancías y Logística de Renfe: “El ferrocarril es el modo de transporte que más ventajas aporta a la sostenibilidad y al medio ambiente (emisiones, accidentabilidad, ruidos…); aporta, en definitiva mayor eficiencia energética, económica y productiva. Hay que tener en cuenta los principales parámetros de análisis comparativo e incidir en el diferencial de impacto ambiental favorable a la actividad ferroviaria, como el consumo energético y las emisiones de gases efecto invernadero”.
Por su parte, desde Abertis Logística, Alfonso Martínez manifiesta que “la inversión en infraestructuras ferroviarias para el transporte de mercancías constituye uno de los grandes problemas de este país, y la solución debe liderarla la administración pública. Se trata de una inversión a muy largo plazo, poco rentable y, al final, es la demanda quien determina la oferta: el cliente, de momento, no solicita este transporte. Todo es una cuestión de rentabilidad, y al cliente le es más rentable el transporte por carretera”.
Martínez explica que los emplazamientos de Abertis Logística tienen intermodalidad ferroviaria y que su previsión es que “en 10 ó 15 años el transporte ferroviario de mercancías pueda ampliar su cuota de mercado, aunque -prosigue- ésta será del 8 o el 10%; el grueso del transporte va a ser, primero el marítimo de larga
El sector en cifras
104 es la cifra de parques logísticos que se encuentran en funcionamiento (datos de final de 2008), lo que se corresponde con una superficie total de 41 millones de metros cuadrados, de los cuales un 42%, edificables.
Por lo que respecta a la ubicación geográfica de los centros, las áreas metropolitanas de Madrid y Barcelona, debido a su emplazamiento estratégico y a su amplia red de conexiones, así como por su gran importancia como centros de actividad económica, se han constituido en las zonas con un mayor número de parques logísticos. En Cataluña hay instalados 24 parques y 23 en la Comunidad de Madrid.
Según el informe publicado a primeros de año por la consultora DBK, “la progresiva saturación y el incremento del precio del suelo han motivado un desplazamiento hacia provincias limítrofes en los últimos años y en las proximidades de las vías de comunicación entre ambas capitales. Así, Aragón es la comunidad autónoma con una mayor superficie, concentrando el 39% del total nacional, frente al 11,4% de Cataluña y al 11% de Castilla-La Mancha”.
Con el objetivo de impulsar las economías regionales y locales, la iniciativa pública está llevando a cabo la creación de grandes parques. Aunque más del 60% del número de parques son gestionadas por empresas de titularidad privada, las tres cuartas partes de la superficie total son gestionadas por empresas de titularidad pública o mixta.
El estudio de DBK cita como las cinco mayores empresas del sector, en términos de superficie de sus parques: Abertis Logística, Cimalsa, Plaza, Grupo Gran Europa y Platea, que reunieron conjuntamente el 60,6% de la superficie edificable operativa en España en 2008. Los diez primeros operadores alcanzaron una participación del 72,7%.
La demanda de suelo industrial continúa al alza en ciudades como Madrid, Barcelona, Sevilla y Valencia, sobre todo en plataformas logísticas situadas en las proximidades de los núcleos urbanos. Pero, debido a la escasez del suelo, se observa un desplazamiento de los desarrollos industriales hacia las zonas más alejadas de la ciudad. En los últimos años tanto el gobierno como las diferentes comunidades autónomas intentan estructurar el sector del transporte y vincular la actividad logística con el desarrollo de nuevas infraestructuras de comunicaciones.
Cim La Selva
La Cim La Selva, con 22,5 hectáreas es una plataforma para actividades logísticas por término medio y alta rotación: transporte, paquetería, distribución y almacenaje. Está situada en los municipios de Vilobí d’Onyar y Riudellots de la Selva, al lado del aeropuerto de Girona. La inversión de Cimalsa para el desarrollo de la Cim La Selva se estima en 25,8 millones de euros. El proyecto cuenta con la co-financiación europea, a través del Fondo Europeo de Desarrollo Regional (Feder).
El parque aeroportuario y logístico de la Cim La Selva constituye una infraestructura que dotará de valor añadido al aeropuerto de Girona. Este complejo, con una inversión de 40 millones de euros publico-privada, tendrá un hotel con centro de convenciones, 4.000 metros cuadrados de oficinas y un gran aparcamiento, entre otros servicios.
Tamaños y precios
El crecimiento de la superficie logística ha sido menor en 2008 debido a la disminución del tamaño medio de los parques inaugurados. Así, según los datos que se desprenden del estudio sobre la coyuntura de los parques logísticos en España realizado por DBK, tras el fuerte crecimiento de la superficie logística de 2006, derivado de la apertura de dos grandes parques, en el período 2007-2008 la superficie total aumentó cerca de un 3% medio anual, mientras que la superficie edificable lo ha hecho en un 5%.
Después del sensible incremento que se produjo en 2006, se ha retomado la tendencia descendente de la superficie media de los parques. En 2008 la superficie media total se situó en 399.000 metros cuadrados, mientras que la edificable se redujo hasta 167.000 metros cuadrados.
Por lo que respecta a los ingresos por alquiler de naves en parques logísticos, aunque con una tendencia de ralentización, éstos siguieron creciendo de forma notable, sustentados en el aumento de la superficie ocupada y de los precios. En 2008 se alcanzó una cifra de 215 millones de euros, un 13% superior a la del ejercicio anterior.
El suelo logístico en Cataluña
Por su posición geoestatégica, la existencia de dos importantes puertos y la presencia de una importante masa crítica de producción y consumo hacen de éste un territorio con una elevada demanda de suelo logístico.
En la comunidad catalana hay un total de 14 plataformas logísticas, que suponen una superficie bruta de 654 hectáreas, de las cuales el 75% es de iniciativa pública. El área metropolitana de Barcelona es la que concentra la mayor superficie de este suelo, dado su volumen de producción y de consumo así como por la presencia de su puerto.
Del total de superficie útil de almacén logístico disponible en todo el país, el 26% se encuentra en la comunidad catalana.
Por lo que respecta a la evolución de los precios, según el análisis realizado por el Instituto Cerdà “Indicadores de competitividad del sistema logístico catalán”, el precio medio del alquiler de superficie logística en Cataluña ha experimentado un crecimiento del 3,6% anual durante el período 2005-2007.
A diferencia de lo que ocurre con otros sectores, los precios del alquiler dentro del sector logístico no sufren excesivas variaciones debido al corto margen con que trabajan los operadores logísticos, de ahí que los precios medios de alquiler que se pueden encontrar a nivel nacional oscilen entre los 3 y 3,5 euros metros cuadrados, dependiendo de la situación económica y la demanda existentes. Otra cosa son los mercados de Barcelona y Madrid, donde las rentas pueden alcanzar los 6,5 euros metros cuadrados/mes. Los contratos de arrendamiento en logística se firman actualmente con una duración mínima de tres a cinco años para naves ya construidas o en fase de construcción, y de diez años para proyectos llave en mano. En España existen plataformas logísticas en Madrid y Barcelona, los dos principales mercados logísticos de España. En el sur el interés está en Sevilla, Málaga, Almería y Murcia; y en el norte, en ciudades como Valladolid, Benavente, Burgos, Vitoria, Gijón, Bilbao, Irún, Pamplona y Zaragoza. Destaca el centro de transportes que se está desarrollando en la provincia de León, aprovechando la mejora de infraestructuras de los últimos años en la región.
Tendencias
A corto y medio plazo las previsiones apuntan a que se prolongue el traslado de las actividades logísticas a instalaciones específicamente diseñadas para las mismas, en buena medida impulsado por el aumento de la subcontratación de este servicio.
Tal como informa DBK, “a cierre de 2008 se contabilizaban más de 130 proyectos de construcción o ampliación de parques logísticos, de los que alrededor de medio centenar tienen prevista su apertura entre 2009 y 2010, aunque debido a la coyuntura económica algunos de ellos podrían ser pospuestos o incluso paralizados”. Según la misma fuente, “si se cumplieran los plazos estipulados, a final del año en curso se encontrarían en funcionamiento en torno a 150 centros, lo que supondría un crecimiento medio anual superior al 20%”.
Teniendo en cuenta los parques en proyecto, algunos de ellos de gran tamaño, la superficie total crecerá cerca del 35% este año y más de un 25% el año próximo. De este modo, al final de 2010 se prevé superar los 70 millones de metros cuadrados, edificables en un 44%. Por lo que respecta al volumen de negocio derivado del alquiler de naves, a pesar de una coyuntura negativa, DBK augura un crecimiento de entre el 7 y el 8% anual en 2009-2010.
Cimalsa es una empresa pública de la Generalitat de Catalunya encargada de la promoción de centrales e infraestructuras para la movilidad y las actividades logísticas. Su director general nos habla en esta entrevista de las expectativas del sector, de las nuevas necesidades de los operadores logísticos y del futuro de la cadena de distribución.
¿Cuáles han sido los mayores cambios que han venido a darse en los últimos años en materia de infraestructuras logísticas y cuáles las nuevas necesidades de los operadores?
En nuestra experiencia entendemos que en los últimos años la mayor evolución en los parques logísticos ha tenido lugar en la mejora de la calidad de la urbanización. También han cambiado las necesidades de infraestructuras de telecomunicación, pues en la logística hay cada vez más procesos de seguimiento, y el operador requiere más ancho de banda.
Otro elemento que estamos observando en los últimos tiempos es una creciente valoración de todo lo relacionado con la sostenibilidad dentro de los polígonos logísticos; sostenibilidad en dos sentidos: por un lado, por una cuestión de ahorro de costes y, por otro, en la medida en que el operador logístico integra políticas definidas de responsabilidad social o de criterios de sostenibilidad en su política de empresa, que hace que éste exija un tipo de elementos de estas características en los emplazamientos donde se implanta.
¿Hablamos de edificación sostenible?
Sí, cada vez hay más empresas que piden características de edificación sostenible y posibilidad de instalar sistemas de generación de energía fotovoltaica.
¿Qué otros servicios avanzados encontramos en los nuevos parques?
Por nuestra parte, en todos los polígonos abordamos el tema de los servicios en tres frentes: por un lado, los servicios a las empresas, por otro al transporte, al transportista y al vehículo -gasolineras, talleres, etc.-. Y, en tercer lugar, servicios a las personas, algunos de los más novedosos serían los de guardería, una cuestión que hace unos años no se planteaba pero que ahora, con el cambio de hábitos y roles familiares, empieza a plantearse.
¿Se podría hacer una ‘zonificación’ del territorio español en función de las características de sus áreas logísticas.? ¿Cómo se han desarrollado las distintas áreas del país?
Hay dos grandes áreas logísticas en España. La primera, y a una notable distancia de las otras comunidades autónomas, es el área de Cataluña, en cuanto al stock de instalaciones e infraestructuras logísticas. En Cataluña se concentra el 25% de toda la superficie útil de almacén de España, lo que corresponde a 5,7 millones de metros cuadrados. Hay 2 de los 5 puertos más importantes de España, el segundo aeropuerto más importante del país, y toda una red de autopistas y terminales ferroviarias de indiscutible relevancia. La segunda es el área de Madrid, como centro de distribución peninsular. Por orden de magnitud, a Cataluña le sigue la comunidad autónoma de Madrid, que cuenta con una superficie útil de almacén de 2,9 millones de metros cuadrados a los que, sumando los 2,1 millones de metros cuadrados de Castilla-La Mancha, dan un total de 5 millones. Por detrás se sitúan la comunidad valenciana, con tres puertos importantes, y Andalucía; estas son las grandes zonas logísticas de España, que a su vez, se corresponden con grandes zonas de producción y consumo.
¿Y en Europa?, ¿cuál es la situación de las plataformas logísticas?
En Europa y, en general, en el mundo, lo que se ha producido es una concentración importante del sector de operadores logísticos en los últimos años, concentración que aquí no ha tenido lugar. España todavía es un mercado donde hay una atomización de empresas y de operadores muy grande…
¿Valora negativamente esta falta de concentración?
El problema de la falta de concentración es que hay muchas empresas pequeñas. Mientras que en otros sectores industriales, como la ingeniería, el transporte, etc., donde España cuenta con empresas líderes, en logística no hay prácticamente empresas de talla europea con capacidad de competir fuera de España. En este sentido no es positivo.
¿Cómo se puede solucionar el problema de la escasez de suelo logístico en determinadas zonas, como es el caso de Cataluña?
La falta o no falta de espacio logístico se debe poner en relación con la situación de partida. Como dije anteriormente, el 25% de los almacenes de España están en Cataluña, 5,7 millones de metros cuadrados. Ya hay una capacidad muy grande instalada y es evidente que cuanta más capacidad tienes mayores son las dificultades para crecer.
En Cataluña hay un parque de suelo, de espacio y de infraestructura logística muy alta; tendría que haber más, pero conseguir más es proporcionalmente más difícil que en otros territorios que parten de una situación en la que el stock inicial es más bajo. Si añadimos que está en un territorio complicado, que no es llano, y con una densidad de población muy alta, nos encontramos con que la producción de nuevo suelo de infraestructura logística es más compleja. Pero no es imposible.
¿Qué previsiones tienen ustedes en producción de suelo a corto plazo?
Cimalsa cuenta con un importante stock de metros cuadrados logísticos en producción: en estos momentos se están produciendo 4 millones de metros cuadrados; unos ya están construidos y otros en desarrollo. Y tenemos un stock, para producir en un futuro, de 3 millones más.
No hay falta de suelo logístico en Cataluña, lo que sí hay son dificultades objetivas para desarrollar nuevo suelo logístico cerca de las zonas más densamente pobladas pero, globalmente, pienso que hay oferta logística en diferentes lugares de Cataluña, tanto nuestra como privada, en buenas condiciones y que aunque ahora el mercado se halle estancado, cuando deje de estarlo el sector, en Cataluña, volverá a crecer.
Por lo que al sector de infraestructuras logísticas respecta ¿puede hacerse una lectura positiva de la crisis que vivimos?
La crisis, sobre todo la inmobiliaria, puede ayudar a que algunas expectativas y algunos planteamientos poco realistas de desarrollos inmobiliarios se hayan tenido que ajustar, y creo que eso permitirá que el coste del suelo para el operador logístico sea más razonable. Éste puede ser un momento en el que todos juntos reflexionemos sobre cómo podemos ser más competitivos y más eficientes. Y es que en épocas anteriores, todo se compraba, pero ahora sólo aquello que es realmente competitivo, eficiente y con visión de futuro, es ganador.
¿Se avecinan cambios en la cadena de suministro y en los modelos de producción y distribución, que tiendan hacia un modelo económico más local y menos global?
Creo que no, a no ser que los gobiernos caigan en un proteccionismo no deseable. Hay un diferencial de costes con los países en desarrollo o de reciente industrialización que está ayudando a que la población de estos países pueda mejorar sustancialmente sus rentas y su calidad de vida.
La globalización de la economía es buena porque favorece el desarrollo de los más pobres y los más pobres pueden ofrecer unas condiciones de costes de producción que aquí no podemos ofrecer. Y es bueno que la globalización permita que estos países se industrialicen, su población trabaje, se desarrolle, tenga mejores expectativas de vida, etc.
¿Y cómo se conjugará el crecimiento del transporte con la necesidad de reducir las emisiones de CO2, en fin, cómo haremos una logística sostenible?
Como le he comentado, creo que los cambios no implicarán una vuelta a la producción local, y que ésta quedará reducida a elementos muy locales, propios y no trasladables, pero lo que sí creo es que en las cadenas logísticas el tema ambiental y la sostenibilidad serán cada vez más relevantes. En cualquier caso, sí al desarrollo del comercio y del transporte, pero de una manera más sostenible, tanto por una cuestión de cumplimiento de los compromisos de Kioto, como porque las carreteras en algunos lugares difícilmente podrán crecer.
¿Está pensando en el ferrocarril?
Sí, habrá que apostar por modelos de transporte complementario; marítimo, particularmente marítimo de corta distancia, y en efecto, el ferroviario. El diseño de los parques logísticos que promovemos lo llevamos a cabo de manera que el ferrocarril de mercancías tenga su papel. No sabemos cuándo pero no hay más alternativas: el tren sí o sí. Creemos que los parques logísticos de futuro han de estar preparados para que el ferrocarril pueda trabajar.
El grupo inmobiliario Inbisa creó a mediados del año pasado Inbisa Logística, filial destinada a potenciar su actividad en el sector logístico. Con sede en Barcelona, la filial promueve inmuebles para uso logístico tanto a nivel nacional como internacional. Su responsable, Manuel Balcells, nos da su punto de vista sobre los cambios que se avecinan en el sector de las plataformas logísticas.
Comencemos con un poco de historia. Cuándo y cómo nacieron los primeros parques logísticos en España. Cuales eran sus particularidades y qué semejanzas guardaban con la configuración logística de otras ciudades europeas y americanas.
La historia de los parques logísticos en España es reciente, ningún ejemplo supera los 20 años de vida, y nacieron a partir de las necesidades generadas junto a grandes núcleos de población en Madrid y junto al puerto en Barcelona. Desde luego en sus inicios no guardaron semejanza alguna con los existentes en otros países ya que los nuestros se formaron como suma de necesidades y no de una forma planificada.
¿Cuál ha sido la evolución que han experimentado las zonas logísticas desde sus inicios hasta la actualidad?
La evolución ha consistido en que han pasado de ser la suma de diferentes instalaciones agrupadas, a un proyecto unitario diseñado desde el inicio como tal. También se han incorporado criterios de eficiencia a la hora de escoger su emplazamiento y en su propio diseño.
¿Cuál es el proceso de creación de un parque logístico?
El proceso debería iniciarse con el análisis de la demanda y finalizar dando soluciones a las necesidades de los futuros usuarios, (aparcamientos, servicios, etc.). Durante el proceso no deberán olvidarse aspectos como la eficiencia en el diseño y aspectos medioambientales.
Pero…
Lamentablemente la oferta no ha seguido ese proceso, es decir, no se ha tenido en cuenta en muchos casos la demanda real del mercado. Muchos parques logísticos se han creado o se han dimensionado más por motivos de competencia entre las administraciones que por la demanda real.
¿Se podría hacer una ‘zonificación’ del territorio español en función de las características de sus áreas logísticas?
La zonificación no vendrá dada en función de las características sino de la demanda del mercado. Cabe destacar la zona del “corredor del Henares” junto a Madrid, y la zona sur de Barcelona junto al puerto. El resto sufre una mayor dispersión, con localizaciones emergentes como Zaragoza y Valencia.
¿Cuál es la situación de las plataformas logísticas en otros países de nuestro entorno?
Europa es un mercado mucho más maduro y consolidado para el caso de países como Francia, Reino Unido, Alemania, Bélgica y Holanda, donde como antes citaba, su creación y desarrollo han ido acompañados de una planificación según necesidades de mercado más que de aspectos político-administrativos.
¿Cómo se puede solucionar el problema de la escasez de suelo logístico?
Cambiando la percepción de las administraciones, que aun consideran que se trata de una actividad que no genera riqueza, ni empleo y que por el contrario satura las infraestructuras y no respeta el medio ambiente. La logística es imprescindible para el desarrollo económico, en un contexto de globalización de mercado, y bien planificada genera riqueza, empleo y por supuesto puede ser compatible con el respeto al medio ambiente.
¿Ha cambiado la sensibilidad de los ayuntamientos con respecto a la promoción de suelo logístico en su territorio?
Está empezando a cambiar, pero es más por necesidad de encontrar actividades alternativas a las de producción que por propio convencimiento, me temo.
¿Qué otras problemáticas tiene el sector
Desde la inestabilidad económica y por lo tanto modificación en los hábitos de consumo, pasando por la volatilidad de los precios de los carburantes, hasta la falta de crédito para desarrollar proyectos. Pero aun así se trata de un sector con perspectivas favorables dentro del contexto económico. Sin olvidar que la deslocalización de la industria genera movimiento de mercancías y por lo tanto favorece a la logística, así como la necesidad de optimizar los procesos en tiempos de crisis que lleva a las empresas a externalizar la gestión de sus almacenes en beneficio de los operadores logísticos.
¿Se avecinan cambios en la cadena de suministro y en los modelos de producción y distribución que determinen lo que ha de ser la logística del futuro?
Sí, probablemente se abandone progresivamente el modelo de competencia agresiva y vaya calando la necesidad de aplicar modelos mas responsables, social, corporativa y medioambientalmente hablando.
Cite algún parque logístico especialmente singular
Destacaría Plaza en Zaragoza, por su importancia y diseño, su problema está en la dimensión no suficientemente contrastada con la demanda, quizás debiera haberse ejecutado mediante fases acordes a la demanda del mercado, pero es interesante como referente de diseño.
¿Hacia dónde vamos? ¿Cuáles son las tendencias en la gestión del suelo logístico?.
La situación económica actual nos lleva hacia modelos semejantes a los que funcionan en otros países, donde la construcción ‘a riesgo’ es mínima, las operaciones son de prealquiler, con lo que se reduce la desocupación, y los contratos de arrendamiento son más largos y por lo tanto el mercado es más estable.
OPINIÓN
“Los modelos de negocio no especulativos son los que van a perdurar”
Entrevista a Sylvia Rausch, directora de Negocio y Operaciones de Abertis Logística
Mónica Daluz 01/06/2009
Un modelo de negocio basado en el desarrollo de infraestructuras, concebido para el largo plazo, no especulativo y comprometido con el territorio donde se implanta, en definitiva, una máquina de generar valor para la sociedad. El molde estaba hecho. De manera natural se incorporó el negocio de la gestión de servicios logísticos en zonas adyacentes a su red de autopistas. El grupo, partner de la administración en muchos de sus proyectos, tiene también intereses en telecomunicaciones, aeropuertos y parkings. Y creciendo… ¿Inmunes a la crisis? A ésta y a otras preguntas responde la directora de Operaciones y Negocio de Abertis Logística, cuya red de parques se extiende ya al continente sudamericano. Rausch derrocha entusiasmo y simpatía, y además, conjuga con maestría un delicado arte: apoyar al cliente en tiempos difíciles y cumplir con el accionista… No se pierdan sus reflexiones.
Usted vivió el nacimiento del primer parque logístico en España, desde la dirección de Marketing de Port de Barcelona. Cuéntenos…
En efecto, antes de incorporarme a Abertis Logística trabajé en la promoción de la Zal del puerto de Barcelona. En su momento, a principios de los 90, se trató de un proyecto realmente innovador en España y, de hecho, también en el ámbito europeo. Antes de acometer el diseño de la Zal se realizó un viaje prospectivo a distintos países con el objeto de analizar el funcionamiento logístico de sus puertos, ver otros emplazamientos para comprender cómo podía ser un centro logístico, qué prestaciones debía tener, etc. Visitamos los puertos de Holanda y Bélgica, entre otros, y no encontramos un modelo con una entidad gestora única. Aunque hay quien mantiene que todo el puerto de Amberes es una Zal, pues, verdaderamente, hay mucha actividad logística, lo cierto es que dicha actividad está gestionada de manera muy individual, sin ningún ente gestor.
¿Y cuáles eran las características de la oferta?, ¿hallaron fuentes de inspiración para diseñar un abanico de servicios de calidad?
Lo más parecido que encontramos a un parque logístico fueron los ‘distriparks’, en Róterdam, enormes superficies de más 500 hectáreas pero con un enfoque basado exclusivamente en la concesión de parcelas, sin ninguna oferta de servicios. La demanda era tan fuerte que la oferta se limitaba a proveer de suelo, ni siguiera se ofrecía la inversión en almacén. Ese modelo en España no hubiera funcionado; aquí no teníamos una demandaba tan activa y había que esforzarse un poquito más…, ofrecer valores adicionales, en este caso, vinculados a la actividad portuaria. Con el deseo de Port de Barcelona de dar un paso más y de integrar más eslabones de la cadena logística, no solamente ser el punto donde llegan y se van los barcos, toma forma esta idea de ofrecer servicios de valor añadido y ofrecer un espacio donde la mercancía se preparara logísticamente. Así nace la primera Zal. El concepto es un éxito, incluso el nombre se adopta como genérico, y a partir de ahí empieza a haber más desarrollos de este tipo.
¿En qué momento la compañía vio en el sector logístico una oportunidad de negocio y cómo abordó su entrada en él?
Nuestra entrada en este negocio aconteció de un modo, digamos, natural, por el hecho de ser la empresa concesionaria de las principales autopistas de Cataluña; comenzamos a trabajar en actividades de las zonas de servicio asociadas a las autopistas. El primer emplazamiento fue el Cim Vallès. Dada la buena relación que tiene el Grupo con las administraciones públicas, entra a gestionar el área de servicio de este centro.
El siguiente paso lo damos con el Consorcio de la Zona Franca, donde Abertis decide participar en el desarrollo de un polo logístico que constituye el tercer gran desarrollo de la ciudad Condal, tras la Zal y el Cim Vallés.
La compañía va entrando poco a poco en el negocio, conociéndolo desde su territorio y su ámbito de acción habituales, buscando la colaboración de socios locales; con naturalidad… El tercer paso es entrar en la Zal como accionista de referencia con el Puerto de Barcelona. En definitiva, se trataba de un negocio de infraestructuras y encajaba a la perfección con el perfil del grupo.
Abertis apuesta por la colaboración entre administraciones públicas y empresa privada; hábleme de las ventajas de este tándem.
Sí, creemos que un resultado óptimo en la gestión de parques logísticos deriva de la eficaz actuación conjunta de ambos actores. Esta colaboración es la que permite desarrollar una red de parques logísticos amplia, racional y efectiva.
Lo que ha ocurrido en los últimos años es que han entrado muchos promotores privados, primero especializados y ahora cada vez más generalistas, incluso fondos de inversión han hecho su incursión en el sector. Muchos de estos actores no ven esta actividad como un negocio de infraestructuras sino como negocio inmobiliario, con todo lo que ello implica: una visión muy al corto plazo, mucho menos comprometida con el territorio, mucho más especulativa. Una visión del negocio que nosotros no contemplamos.
¿De qué carece este tipo de oferta, frente a la de Abertis Logística?
Sobre todo de una cosa: de crear valor. Cuando te planteas un negocio no especulativo, con el objetivo de racionalizar una actividad y pensando en infraestructuras de largo plazo, lo que pretendes en definitiva, es crear valor para la sociedad. El agente inmobiliario que construye para obtener una plusvalía en el corto plazo, no genera valor, nosotros intentamos generar una actividad económica al rededor de las infraestructuras.
¿Hasta qué punto el diseño urbanístico determina dónde debe generarse suelo logístico?
En este país el suelo es clave; cuanto más cerca de los núcleos de consumo y de los puntos de ruptura de carga, más escaso es el suelo, con lo cual los proyectos logísticos vienen muy condicionados por los desarrollos urbanísticos de las ciudades. Además, no todos los suelos permiten desarrollar usos logísticos, algunos se decantan por el uso industrial… La configuración urbanística determina muchas veces el tipo de producto que puedes desplegar.
Pero vuestra elección es clara: grandes centros intermodales ubicados en nodos de ruptura de la actividad logística, próximos a los grandes centros de consumo y de producción.
Sí, la estrategia empresarial de Abertis Logística se basa en la conformación de una red de parques logísticos ubicados estratégicamente. Como concepto básico, nos gustan las zonas prime, nos gusta estar cerca de los puntos naturales de ruptura de la cadena logística. En estos tiempos de dificultades se está confirmando que los emplazamientos que aguantan mejor son los que están más cerca de los centros de consumo. En el momento en que hay mucha demanda los proyectos se van alejando de esas zonas privilegiadas. Actualmente hay desarrollos en segunda y tercera corona que lo están pasando realmente mal, pues llegar hasta ellos es más costoso, se deben asumir los costes de transporte y de maniobra, a lo que se añade la ausencia de otras sinergias…
La marca Abertis te define muchas de las cosas que puedes hacer en cada uno de los negocios. Por ser Grupo Abertis debemos desarrollar un producto de mucha calidad. No podemos hacer cualquier tipo de nave logística. Tenemos que cumplir una serie de normativas que determinan el tipo de producto y el modelo de gestión, y ese modelo es aplicable a un determinado tipo de emplazamiento: las zonas prime.
Hablemos de los proyectos internacionales de Abertis Logística, el más reciente, el proyecto de Logisticspark Santiago, en Chile, está a punto de arrancar…
Estamos pendientes del último permiso para iniciar las obras de las naves y en 2010 ya tendremos la oferta lista. Recientemente, hemos creado un equipo en Chile que ya está en marcha. Se trata de un país muchísimo menos maduro que España desde el punto de vista logístico. Allí no hay una oferta comparable a la nuestra; empieza a haber desarrollos aislados pero no con estas dimensiones.
¿Han tenido que modificar el tipo de oferta para adaptarlo a las particularidades de ese mercado?
Nuestra oferta es también allí de naves de alta calidad, pero hemos incorporado más servicios; la vida en Sudamérica es muy distinta y estás obligado a ofrecer más servicios. Por ejemplo, allí no todo el mundo tiene coche, de manera que es habitual que aquellos emplazamientos más alejados de las zonas donde vive la gente ofrezcan servicios adicionales.
¿Tienen en mente proseguir a corto plazo con sus planes de expansión?
En la coyuntura actual, y así lo ha manifestado públicamente en varias ocasiones nuestro presidente, éste es el año de la consolidación. Llevamos unos años, especialmente los últimos tres, de crecimiento muy rápido: se ha ejecutado la compra del terreno de Portugal, del terreno de Chile, hemos incorporado los activos de Colonial y hemos ampliado la Zal de Sevilla en casi 20 hectáreas; todo eso hay que digerirlo. Este año, como marcan las directrices del Grupo, es el año de la digestión de todos esos activos.
En este momento estamos desarrollando una red de parques logísticos y nuestro objetivo y nuestra vocación es ser reconocidos en la península ibérica como el operador o, por lo menos, como uno de los operadores de referencia de infraestructuras al servicio de la logística.
Abertis Logispark Lisboa.
Están ustedes en la tarea de facilitar el movimiento de todo aquello susceptible de circular: mercancías, personas, información…, tienen capital en autopistas, aeropuertos, parkings telecomunicaciones…; sólo les falta el tren… Hay actores en este sector que confían por un impulso del transporte ferroviario de mercancías. ¿Qué piensa usted?
Siempre procuramos que nuestros parques tengan capacidad o potencial de desarrollo intermodal y en nuestros proyectos está prevista también la intermodalidad ferroviaria. El problema es que hace falta que la infraestructura esté ahí y esté en marcha. Una infraestructura de ese calibre cuesta mucho dinero, no es asumible por un inversor privado, de manera que hace falta un decidido apoyo de la administración pública para que el tema arranque…
En el futuro, probablemente el ferrocarril adquirirá mayor peso específico en el transporte de mercancías, entre otras cosas por una cuestión medioambiental. Ese asunto requiere tener muchos actores trabajando en la misma dirección, un modelo de negocio, invertir mucho dinero y tiempo en la creación de la infraestructura…; resulta muy complejo y costoso para los países.
Y en el transporte aéreo, ¿cuáles son las expectativas?
Le voy a dar un dato: en España el aeropuerto que más mercancías trasporta es Barajas y mueve cerca de 400 mil toneladas al año. El puerto de Barcelona ronda los 50 millones de toneladas… El coste del transporte aéreo es muy alto. Nos hallamos en un momento en que las empresas están optimizando al máximo sus costes y buscan la cadena de transporte económicamente más eficiente. Sólo justifica un transporte aéreo un producto que tenga mucho valor, de manera que lo que te cueste ese transporte casi no tenga impacto en el importe final, o determinados productos perecederos.
Déjeme darle un último dato: Frankfurt, el aeropuerto que más carga mueve en Europa, está entre uno y dos millones de toneladas/año…
Ahora, la pregunta obligada: ¿De qué modo afecta al sector la actual recesión económica mundial? Y por lo que a ustedes respecta, en permanente proceso de expansión… ¿acaso son inmunes a la crisis?
Sin duda, es un momento duro, pero nosotros nos encontramos en una posición privilegiada; tenemos la suerte de ser una empresa solidamente financiada, de manera que aguantaremos este temporal y estaremos aquí pasado mañana, el año que viene y dentro de cinco años. En este negocio a muchos les gustaría poder dar este mensaje. Evidentemente hay una recesión muy fuerte y desconcertante. Nuestros clientes, que mueven mercancías, están sufriendo como consecuencia de la contracción de la demanda, de modo que retocan sus costes. Tenemos entre manos una gestión complicada: por un lado, debes ser flexible y estar al lado de tus clientes en tiempos difíciles y, por otro, no puedes fallarle al accionista.
Creo que cuando todo haya pasado estaremos en una mejor posición que hoy. Aquellos que basaban su negocio en un modelo especulativo van a desaparecer. Quedaremos menos, pero más fuertes.
En muchas ocasiones, las crisis llevan a procesos de agrupación y consolidación de los sectores y creo que desde el punto de vista de los clientes esta crisis va a llevar a la consolidación de las empresas que se dedican a la logística y a una mayor profesionalización, en un sector tradicionalmente poco profesionalizado.
Y por lo que respecta a los que nos dedicamos a las infraestructuras, creo que los modelos de negocio no especulativos son los que van a perdurar. El modelo de negocio de Abertis sobrevive a estos ciclos económicos porque es un modelo a muy largo plazo y basado en generar y crear valor para la sociedad, invirtiendo en infraestructuras.
La globalización y los procesos de deslocalización industrial sin duda favorecen la logística. ¿Cree que la nueva sensibilidad medioambiental y cierta idea de racionalización de los intercambios a favor de una producción y un consumo local pueden ir en contra de los intereses del sector logístico? ¿Cree que se avecinan cambios en la cadena de suministro y en los modelos de producción y distribución, en definitiva, un nuevo modelo económico, que vire la dirección de la configuración logística actual?
Hay voces que proclaman un cambio de paradigma; sin ir más lejos, Aldo Olcese, presidente de la sección de Ciencias Empresariales y Financieras de la Real Academia de Ciencias Económicas, en el último encuentro del Club Logístico Lógica vaticinó el advenimiento de lo que él llama el capitalismo humanista, en la línea del planteamiento que propone en su pregunta. Personalmente me gusta creer en el ser humano y en su capacidad de mejorar y superarse. Pienso también que somos bastante cómodos. ¿Un cambio de modelo…? No lo veo… Creo que la globalización es parte de nuestro ADN. No me puedo imaginar que los chinos dejen de producir y vender a todo el mundo, sencillamente no me lo creo. Pienso que el ser humano tiene esa tendencia y difícilmente va a decir “voy a consumir un producto de aquí”, si el de al lado es mejor…
Cerremos esta entrevista con una conclusión final sobre el sector
Nos encontramos en una situación de incertidumbre; es evidente. Le voy a responder con el mensaje que transmite el presidente del grupo, Salvador Alemany. Él dice que esta crisis es asimétrica y que cada sector, cada empresa, cada individuo tiene que analizar y gestionar su propia crisis y olvidarse de que bajará alguien algún día anunciando que la crisis ha terminado;; y con el resultado de ese análisis extraer conclusiones e intentar salir de la crisis. Nuestras conclusiones ante el panorama actual son que nuestra oferta es sólida y en consonancia con lo que exigen estos nuevos tiempos. Creemos que nuestro modelo, el del largo plazo, no especulativo y de compromiso con el territorio, es un modelo que gustará en el futuro, que es creíble, pues vivimos unos momentos en los que la gente necesita referentes y credibilidad, porque se han tambaleado los fundamentos de la economía. Ante esta situación necesitamos ser flexibles, entender a nuestros clientes y adaptarnos a sus necesidades, pero sin dejar de lado al accionista, porque estamos en este negocio para que sea un buen negocio.
DOSSIER IMPORTACIÓN DE MADERA Entrevista a Ramón Gabarró Badia, presidente de AEIM y de Gabarró Hermanos.
En lo que parece un descalabro de consecuencias impredecibles también se fragua un renacimiento. Y es que el sector europeo forestal y sus industrias derivadas contribuyen a la economía con cifras de facturación y empleo muy significativas, pero, además, con indiscutibles ventajas sociales y medioambientales, como el uso de la madera en construcción, mueble y embalaje, el mantenimiento de la biodiversidad y la generación de energía mediante el aprovechamiento de la biomasa. Las cifras sitúan el decrecimiento de la importación de madera en un 26% el año pasado. El sector se dirige hacia una reconversión con el punto de mira en la sostenibilidad y el medio ambiente. El futuro pasa por la gestión integral de los recursos forestales y la generación de nuevas vías de negocio con modelos de desarrollo sostenible, basándose en las ventajas técnicas y medioambientales de la madera frente a otros materiales. Para empezar, el Código Técnico de la Edificación abre nuevas posibilidades para la madera en la construcción. La madera, producto global En los próximos años veremos producirse importantes cambios en la demanda de productos madereros que definirán el futuro de un sector que, a la fuerza, por ser un recurso natural, está a merced del mercado global. Algunos de los factores que afectan a la demanda mundial a largo plazo de estos productos, según el informe Situación de los Bosques del Mundo 2009, editado por la Organización de las Naciones Unidas para la Agricultura y la Alimentación, son los cambios demográficos (la previsión de la FAO es que la población mundial aumente hasta los 8.200 millones en 2030); el crecimiento económico continuado (el PIB mundial se prevé aumente hasta los 100 billones de dólares para 2030); y los cambios regionales, pues si durante el período 1970-2005 la mayor parte del PIB correspondió a las economías desarrolladas, el rápido crecimiento de las economías en desarrollo, especialmente de Asia, comportará importantes transformaciones en el próximo cuarto de siglo. Las políticas y los reglamentos ambientales, con la exclusión de más bosques de la producción de madera, y las políticas energéticas, que fomentarán el uso de la biomasa, incluida la madera, también constituirán importantes factores de cambio. Estos factores se unen a otros como la disminución de la cosecha de bosques naturales y la conversión de los bosques plantados en la principal fuente de suministro maderero; los avances tecnológicos; el incremento de la productividad de las plantaciones mediante la mejora genética de los árboles; la reducción de la madera requerida debido al aumento del reciclaje; la mejora de la recuperación; el uso más amplio de nuevos productos compuestos, o la producción de biocombustible celulósico, son algunos de los factores que van a determinar el futuro de los productos madereros. Mónica Daluz /pdf
En lo que parece un descalabro de consecuencias impredecibles también se fragua un renacimiento. Y es que el sector europeo forestal y sus industrias derivadas contribuyen a la economía con cifras de facturación y empleo muy significativas pero, además, con indiscutibles ventajas sociales y medioambientales, como el uso de la madera en construcción, mueble y embalaje, el mantenimiento de la biodiversidad y la generación de energía mediante el aprovechamiento de la biomasa. Las cifras sitúan el decrecimiento de la importación de madera en un 26% el año pasado. El sector se dirige hacia una reconversión con el punto de mira en la sostenibilidad y el medio ambiente. El futuro pasa por la gestión integral de los recursos forestales y la generación de nuevas vías de negocio con modelos de desarrollo sostenible, basándose en las ventajas técnicas y medioambientales de la madera frente a otros materiales. Para empezar, el Código Técnico de la Edificación abre nuevas posibilidades para la madera en la construcción.
La madera, producto global
En los próximos años veremos producirse importantes cambios en la demanda de productos madereros que definirán el futuro de un sector que, a la fuerza, por ser un recurso natural, está a merced del mercado global.
Algunos de los factores que afectan a la demanda mundial a largo plazo de estos productos, según el informe Situación de los Bosques del Mundo 2009, editado por la Organización de las Naciones Unidas para la Agricultura y la Alimentación, son los cambios demográficos (la previsión de la FAO es que la población mundial aumente hasta los 8.200 millones en 2030); el crecimiento económico continuado (el PIB mundial se prevé aumente hasta los 100 billones de dólares para 2030); y los cambios regionales, pues si durante el período 1970-2005 la mayor parte del PIB correspondió a las economías desarrolladas, el rápido crecimiento de las economías en desarrollo, especialmente de Asia, comportará importantes transformaciones en el próximo cuarto de siglo. Las políticas y los reglamentos ambientales, con la exclusión de más bosques de la producción de madera, y las políticas energéticas, que fomentarán el uso de la biomasa, incluida la madera, también constituirán importantes factores de cambio. Estos factores se unen a otros como la disminución de la cosecha de bosques naturales y la conversión de los bosques plantados en la principal fuente de suministro maderero; los avances tecnológicos; el incremento de la productividad de las plantaciones mediante la mejora genética de los árboles; la reducción de la madera requerida debido al aumento del reciclaje; la mejora de la recuperación; el uso más amplio de nuevos productos compuestos, o la producción de biocombustible celulósico, son algunos de los factores que van a determinar el futuro de los productos madereros.
Esfuerzo y esperanza
Las recomendaciones que la Asociación Española de Importadores de Madera dirige a sus asociados en estos tiempos revueltos se hallan en la línea de las propuestas por otros sectores de la industria: “resistir con mucho trabajo y esfuerzo y poca recompensa, con la meta de un horizonte esperanzador que compense, al final, todos los sacrificios.”
Los cambios de ciclo económicos también presentan oportunidades para la reestructuración de la industria. Las grandes empresas con frecuencia racionalizan la capacidad de producción cerrando viejas e ineficaces unidades, y se centran en la parte más productiva de la actividad. En este sentido, Ramón Gabarró, presidente de AEIM, declaró en la última Asamblea General de la asociación que “en situaciones como la actual es necesario adaptar nuestras empresas a la demanda de mercado, pero además, invertir en talento y tecnología, dedicar un mayor esfuerzo, no acomodarnos y poner la misma ilusión que cuando empezamos nuestra actividad, además también debemos perseguir nuevas oportunidades de negocio que sin duda existen”.
Las oportunidades de la madera
Sin duda, lo natural está de moda. El creciente interés por la sostenibilidad y la ecología constituye una interesante oportunidad para el sector. Sea por interés medioambiental o por la búsqueda del bienestar físico y emocional, el consumidor desea rodearse de productos naturales. Este interés se extiende también a la propia vivienda. La construcción en madera constituye una tendencia al alza que el sector no tiene intención de desaprovechar. Y es que considerados todos los factores de su ciclo de vida, el comportamiento medioambiental de la madera es superior al de otros productos empleados en la construcción: necesita un menor gasto energético en su producción, es natural, produce desechos biodegradables, es reciclable, es un excelente aislante y no es tóxica, además de fijar CO2 en su crecimiento.
Según Francesc de Paula Pons, Secretario General de Confemadera, “la creciente demanda por parte de los usuarios de materias primas naturales y ecológicas, y de soluciones innovadoras y de calidad, sin duda actuará a favor de la madera, un material con grandes perspectivas de futuro”.
La Confederación Española de Empresarios de la Madera ha venido llevando a cabo una serie de actuaciones dirigidas a promocionar la madera como material de construcción. Uno de los más destacados fue la firma, en diciembre de 2007, del acuerdo de colaboración con el Ministerio de la Vivienda para difundir el Código Técnico de la Edificación, que de Paula calificó como “un paso más en el reconocimiento al importante papel que la madera está llamada a tener como material de construcción de cara a una edificación sostenible y respetuosa con el medio ambiente”.
El reciente Código Técnico de la Edificación recoge las exigencias técnicas que deben cumplir las edificaciones para alcanzar los niveles de calidad, innovación y sostenibilidad demandados por los ciudadanos, y supone un avance en la promoción del empleo de la madera como material de construcción ya que, por primera vez, incluye información sobre productos de madera y pone al alcance de los profesionales del sector un código para el cálculo de sus estructuras. De esta forma, la construcción en madera se sitúa en igualdad de condiciones respecto a otros materiales estructurales, y se abren nuevas oportunidades para su conocimiento y estudio, y para sus renovados usos.
El mercado ibérico de tableros de madera se situó, según publica la consultora DBK en un informe publicado en marzo, en poco más de 1.690 millones de euros en 2008, un 12,5% menos que en 2007, en un contexto de cambio de ciclo en el sector español de la construcción y significativo descenso de la producción de muebles, tanto en España como en Portugal. En dicho período, destacó la fuerte caída de las ventas en España, donde se registró una tasa de variación negativa del 14,8%, después de varios años de crecimiento sostenido. El mercado portugués, por su parte, disminuyó un 3,3%.
La debilidad de la demanda motivó un notable descenso de las importaciones en el mercado español, las cuales, según las mismas fuentes, pasaron de 456 millones de euros en 2007 a 325 millones en 2008 (-28,7%), mientras que en Portugal se mantuvieron estancadas en torno a los 120 millones de euros.
La contracción de la actividad productiva en España se vio suavizada por el crecimiento de las ventas en el exterior (+2,5%). Las exportaciones portuguesas descendieron por encima del 10%, lo que penalizó el volumen de negocio de sus empresas fabricantes.
Los tableros aglomerados concentran una participación mayoritaria de las ventas en el conjunto del mercado ibérico, absorbiendo una participación cercana al 50%. Los tableros de fibras concentran alrededor del 35%, correspondiendo el porcentaje restante a tableros contrachapados y alistonados.
Este prototipo de vivienda sostenible se presentó en la recién clausurada edición de Construmat. Se ha construido con madera de pino austriaco, que absorbe parte del CO2 que emite el propio edificio. Lima, Low Impact Mediterranean Architecture, es una iniciativa conjunta de grupos de investigación, universidad y empresas, que pretende mostrar la viabilidad tecnológica y económica de un modelo de edificación de muy bajo impacto medioambiental para el área del Mediterráneo.
Tendencias
El informe hecho público por DBK prevé que en el bienio 2009-2010 se mantendrá la tendencia descendente de las ventas, en un contexto de contracción de la demanda por parte de la industria del mueble, en el sector de la construcción y la carpintería industrial. La consultora cifra en un 10% la caída de la producción en términos reales en 2009, para la actividad en el sector de la construcción. Asimismo, el estudio anuncia para este ejercicio una caída estimada del conjunto del mercado ibérico de tableros de madera del 15%, lo que daría como resultado una cifra de 1.445 millones de euros. El documento prevé que en 2010 se prolongará esta tendencia aunque con una evolución menos desfavorable.
El deterioro de la demanda provocará un endurecimiento de la competencia entre las empresas del sector así como una intensificación de la presión sobre los precios y los márgenes de la actividad, pese al previsible abaratamiento de algunas materias primas. A corto y medio plazo se prolongará el proceso de concentración de la oferta, especialmente en España, lo que motivará un incremento de la cuota de mercado de los grupos líderes y la desaparición de pequeñas empresas.
Las importaciones han ido creciendo en los últimos años, aunque de manera desigual para el sector de la madera y el mueble, con un descenso importante en el año 2008 fundamentalmente debido a la situación económica y la caída de ventas. Según Confemadera, “las importaciones del sector del mueble han tenido un crecimiento importante en los últimos años desnivelando cada vez más la balanza comercial.”
España es un país netamente transformador de madera, por lo que se importa gran cantidad de madera para luego transformarla. En este sentido, fuentes de la Confederación Española de Empresarios de la Madera, nos explican que “si bien el mercado español de MM no ha dejado de crecer, la cuota de producto español en general ha ido disminuyendo, siendo cubierto el crecimiento por las importaciones. En el año 2008, debido a la situación económica se han visto disminuidas tanto las exportaciones como las importaciones, aunque la balanza sigue siendo negativa.”
Evolución de las importaciones
El principal origen de las importaciones en 2008 en el caso del mueble, es China con un 21%, seguida de cerca por Italia y Alemania (con 15% y 10%), “lo cual es muestra, -comentan desde la Conferación- que también se importan muebles de calidad y elevado valor. El principal origen de las importaciones en el 2008 de productos de madera es Portugal, seguido de Francia y China. Si dentro de las importaciones nos referimos a la materia prima, madera en rollo y aserrada, se puede ver cómo, fundamentalmente, estas importaciones proceden de países de la Unión Europea y Norte América, siendo la importación de especies tropicales un pequeño porcentaje, contrariamente a lo que se suele creer.”
Los principales destinos de las exportaciones de productos de madera y muebles españoles son europeos; en primer lugar Italia, seguido de Francia y Portugal. En el caso del mueble en concreto, Francia ocupa el primer lugar, seguida de Portugal.
El futuro, en clave internacional
Se espera que aumenten la producción y el consumo de productos madereros y energía forestal siguiendo, en gran medida, las tendencias históricas. Uno de los cambios que se constatarán será el mayor crecimiento de la producción y el consumo de productos madereros en Asia y el Pacífico, debido fundamentalmente al rápido crecimiento de la demanda de economías emergentes como China y la India.
El cambio más notable será el rápido aumento del uso de la madera como fuente de energía, en especial en Europa, como resultado de políticas que fomentan un mayor uso de las energías renovables.
La región de Asia y el Pacífico se está convirtiendo en la principal productora y consumidora de paneles a base de madera y de papel y cartón, aunque el consumo per cápita seguirá siendo superior en Europa y América del Norte. La producción de madera en rollo industrial de la región será, con mucho, inferior al consumo, lo cual incrementará la dependencia de las importaciones a menos que se realicen notables esfuerzos para fomentar la producción maderera. No obstante, será difícil de conseguir en esta región, dada la alta densidad de población y la fuerte competencia por el uso de la tierra.
Los cambios en el uso de la madera para producir energía y, en particular, el potencial de la producción comercial a gran escala de biocombustible celulósico tendrán repercusiones sin precedentes en el sector forestal. El incremento de los costos del transporte también podría influir en estas proyecciones. La mayor parte del crecimiento constatado en las cadenas de valor mundiales de los productos forestales ha ocurrido gracias a la drástica reducción de los costos del transporte durante los últimos dos decenios. Éstos y otros factores, como las variaciones de los tipos de cambio, tendrán consecuencias en la competitividad del sector forestal y afectarán a la producción y al consumo de la mayoría de los productos madereros.
Es cada vez más probable, asimismo, que la madera en rollo industrial empleada proceda de bosques plantados, ya que se espera que el aumento de la producción de estos bosques satisfaga la demanda creciente de madera en rollo industrial. Esta circunstancia presenta interesantes oportunidades y desafíos para la ordenación de las demás zonas forestales.
DOSSIER IMPORTACIÓN DE MADERA
La madera, un material cada vez más demandado en la construcción
El mundo ha experimentado un brusco declive económico. La contracción del sector de la vivienda y la crisis de los préstamos hipotecarios en Estados Unidos han afectado gravemente a los mercados financieros, provocando un estancamiento de la economía mundial y una recesión en varios países. La confianza en las instituciones financieras se ha erosionado significativamente. Las bajadas de las bolsas de valores han reducido en cientos de miles de millones de dólares el valor de los activos. El desendeudamiento de los bancos, que tratan de garantizar su capital, ha ocasionado una restricción del crédito que ha afectado a todas las actividades económicas. Como consecuencia se ha producido una espiral descendente con reducciones en la producción, el empleo, los ingresos y las demandas de consumo, que ha dado lugar a una nueva reducción en la producción y a un nuevo declive económico.
La caída del sector de la vivienda, que se halla en el epicentro de la actual crisis, significa un duro golpe para las industrias madereras. El ritmo anual de la construcción de nuevas viviendas en Estados Unidos comienza a disminuir, de 2,1 millones a principios de 2006 a menos de 0,8 millones en octubre de 2008. Muchos otros países, especialmente de Europa occidental, han observado contracciones similares en el sector de la vivienda, aunque no de la misma magnitud. El declive de este sector ha conducido a una reducción en la demanda de madera. Se prevé que la demanda de fibra de madera, sólo en América del Norte, se reducirá en más de 20 millones de toneladas en 2009. En consecuencia, la reducción de la producción se ha extendido de forma generalizada en la mayoría de los países y de las industrias forestales, desde la explotación al aserrío, la producción de paneles de madera, de pasta, papel y mobiliario. Los países muy dependientes de los mercados estadounidenses, por ejemplo Brasil y Canadá, se han visto seriamente afectados.
La menor demanda de madera podría tener efectos positivos en los recursos forestales, pero la crisis económica también podría reducir la inversión en la ordenación forestal sostenible y favorecer la explotación maderera ilegal. La contracción de los sectores económicos oficiales a menudo ofrece oportunidades para la expansión del sector informal, como la explotación ilegal de madera. Fuente: Situación de los Bosques del Mundo 2009.
La madera, un material cada vez más demandado.
Construcción ecológica en EEUU
La ‘construcción ecológica’ es la construcción que conserva las materias primas y la energía y reduce los impactos ambientales. Incluye la consideración del uso del agua y la demanda energética en el futuro, la selección del lugar desde el punto de vista ecológico y la adquisición de materiales producidos de manera sostenible. En Estados Unidos, numerosos organismos públicos y escuelas han adoptado normas de construcción ecológica. El Liderazgo en Diseño Energético y Ambiental es un sistema de clasificación de la construcción ecológica establecido en 1994 por el Consejo sobre Construcción Ecológica de los Estados Unidos de América (miembro del Consejo Mundial sobre Construcción Ecológica, con miembros en más de diez países). Es un sistema nacional de certificación por terceros para el diseño, la construcción y el funcionamiento de edificios ecológicos de alto rendimiento. En 55 ciudades, 11 condados y 22 estados existen legislación, normas e incentivos sobre la construcción ecológica. Si bien la construcción ecológica proporciona un entorno de trabajo más sano tanto a nivel ambiental como humano, los altos costos que implica suelen ser un problema. No obstante, los costos iniciales suelen ser compensados con el tiempo mediante las ganancias producidas por la mejora general de la eficiencia.
DOSSIER IMPORTACIÓN DE MADERA
“La tendencia se dirige hacia la importación de maderas más elaboradas y productos acabados”
Entrevista a Ramón Gabarró, presidente de AEIM y gerente de Gabarró Hermanos
El presidente de la Asociación Española de Importadores de Madera nos habla en esta entrevista del presente y el futuro del sector, valora las últimas cifras del mercado de la madera de importación y aplaude el reconocimiento que hace el Código Técnico de la Edificación de la madera como material eficiente.
¿Cómo ha evolucionado en los últimos años el volumen de importación de madera en España?
En los últimos años el nivel de madera importada ha ido creciendo año tras año llegando a su cota más alta en 2007. El año pasado se produjo una fuerte disminución de las importaciones, del orden del 26%, disminución que se acentuó en el segundo semestre. Aunque no disponemos de cifras contrastadas, podemos afirmar que en el primer trimestre de este año continúa la disminución del volumen de madera importada.
Y ¿cuál ha sido la evolución en el tipo de producto importado y las industrias de destino –mueble, construcción…–?
La tendencia indica que aumenta la importación de maderas más elaboradas y productos acabados, principalmente parquets barnizados listos para instalar.
Ligna 2007.
Al hilo de la pregunta anterior cabe mencionar la promoción que se está llevando a cabo para el uso de la madera en el sector de la construcción. ¿Qué beneficios aportará este hecho a la importación de madera?, ¿cambiarán las necesidades en cuanto al tipo de producto?
Con la aprobación del Código Técnico de la Edificación se abren nuevas posibilidades para el uso de la madera en este sector; por fin se está reconociendo que la madera es un material muy eficiente, de coste razonable y además respetuoso con el medio ambiente. Hoy las ONG más activas en defensa del medio ambiente y que luchan contra el cambio climático defienden el uso de la madera frente a otros materiales más contaminantes como el aluminio, el PVC, el acero o el cemento.
¿Es difícil para el importador tener la garantía de que la madera que está comprando está debidamente gestionada por el proveedor?
No, en A.E.I.M disponemos de información suficiente y nuestros asociados únicamente importan maderas que ofrezcan garantías de gestión sostenible. Nos hemos dotado de un Código Ético que es respetado y podemos afirmar que la madera que llega a los puertos españoles es absolutamente legal.
¿Cree que el consumidor está suficientemente informado de la procedencia de la madera cuando adquiere el producto final?
Creo que el comprador final no dispone de información suficiente, ya que llegan a España productos acabados de determinados países, como es el caso de muebles producidos en países asiáticos, que en modo alguno garantizan que las maderas utilizadas procedan de bosques gestionados de forma sostenible; es más, sabemos que proceden de explotaciones ilegales. Estos productos ejercen una competencia ilícita respecto a la producción nacional.
Ligna 2007.
Un factor a favor del sector es la cultura del bienestar y de rodearse de productos naturales y ecológicos ¿cree que las tendencias en los hábitos y nuevos valores del consumidor incidirán positivamente en el incremento del consumo de este material?
Sí, por supuesto; la madera es un producto natural, renovable y reciclable, que llevando a cabo una gestión adecuada, como se está haciendo en la mayoría de los países, es una fuente inacabable de recursos para el futuro. En prácticamente todos los países del hemisferio norte, salvo Rusia, los inventarios forestales, o sea la madera en los bosques, va creciendo año a año sin interrupción.
¿Cuáles son los principales retos a los que hoy se enfrenta el sector? Y ¿En qué medida está afectando a las empresas del sector la coyuntura económica mundial?
El sector de la madera no es ajeno a la actual crisis mundial y nos afecta de lleno, la demanda se ha reducido de forma muy importante principalmente en los subsectores más dependientes de la construcción de viviendas.
A través de AEIM y de Cofemadera se están realizando acertadas campañas de promoción del uso de la madera principalmente dirigidas a los prescriptores, concretamente a arquitectos e interioristas con muy buena acogida. También el sector público principalmente las corporaciones locales defienden y utilizan la madera en muchos de sus proyectos por las ventajas de todo tipo que ofrece la madera.
Las maderas certificadas son un plus añadido. Hoy disponemos de abundante oferta de maderas certificadas por los dos sistemas más reconocidos como son el PEFCT y el FSC, ambos garantizan por igual que las maderas proceden de bosques bien gestionados. Quiero insistir en que las maderas no certificadas también pueden ser procedentes de bosques muy bien gestionados, como en el caso de las procedentes de los Estados Unidos de Norteamérica.
Como he dicho al principio estamos inmersos en una crisis de grandes proporciones y no recuperaremos el ritmo hasta que ésta finalice, no obstante soy moderadamente optimista ya que la madera es un material con enormes posibilidades y su consumo, sin duda, irá a más por las enormes ventajas que tiene sobre otros materiales en el factor medioambiental.
Ante los nuevos retos a los que se enfrenta el planeta en materia de gasto desmedido de recursos naturales, el ahorro energético se convierte en el quid de la cuestión, en elemento fundamental sobre el que debe trabajarse desde todos los ámbitos, empezando por la investigación, hasta la divulgación, pasando por la asunción de nuevos procesos industriales. Pero ¿qué se puede hacer desde el sector de la construcción para contribuir a la reducción del gasto energético? Este reportaje da algunas respuestas. La piel del edificio cobra un protagonismo definitivo en este asunto, pero más allá de la idoneidad de los materiales y las técnicas constructivas en esa búsqueda de la eficiencia, la reflexión debe contemplar los múltiples aspectos que entraña el reto de alumbrar un nuevo lenguaje arquitectónico que se reconcilie con el medio y que ha comenzado a perfilarse volviendo la mirada hacia criterios constructivos ancestrales. Mónica Daluz / pdf
La arquitectura actual retorna a sus inicios y busca adaptar la edificación a su entorno
Edificios bioclimáticos: de vuelta a los orígenes
Mónica Daluz 25/05/2008
Ante los nuevos retos a los que se enfrenta el planeta en materia de gasto desmedido de recursos naturales, el ahorro energético se convierte en el quid de la cuestión, en elemento fundamental sobre el que debe trabajarse desde todos los ámbitos, empezando por la investigación, hasta la divulgación, pasando por la asunción de nuevos procesos industriales. Pero ¿qué se puede hacer desde el sector de la construcción para contribuir a la reducción del gasto energético? Este reportaje da algunas respuestas. La piel del edificio cobra un protagonismo definitivo en este asunto, pero más allá de la idoneidad de los materiales y las técnicas constructivas en esa búsqueda de la eficiencia, la reflexión debe contemplar los múltiples aspectos que entraña el reto de alumbrar un nuevo lenguaje arquitectónico que se reconcilie con el medio y que ha comenzado a perfilarse volviendo la mirada hacia criterios constructivos ancestrales.
Tal vez Wilde tenía razón y así fuera en el ‘amanecer del hombre’ -como llamó Kubrick al nacimiento del ser humano sobre la Tierra-, pero esta disciplina, la arquitectura, pronto pasaría a convertirse en una herramienta para la expresión y, por ende, en un reflejo de los distintos avatares por los que ha atravesado la especie humana en su tránsito hasta nuestros días, lo que, por otra parte, da la razón a van der Rohe. Como en casi todo, no existen verdades absolutas, y en materia de sostenibilidad aún menos, así que debemos ser cautos a la hora de posicionarnos porque no todo es lo que parece. ¿Acaso es sostenible levantar una urbanización bioclimática en una zona alejada de lugares de abastecimiento, de ocio o de trabajo, en la que sus habitantes se vean obligados a desplazarse en coche hasta para ir a comprar el pan? ¿Acaso es ecológica una vivienda realizada en madera, material absorbente de CO2, si la traemos de Siberia en camión? Si no aplicamos cierto relativismo y, sobre todo, una buena dosis de rigor, podemos caer en nuestra propia trampa. Pero vayamos por partes.
El Reichstag, parlamento alemán, en Berlín. Norman Foster rediseñó el antiguo edificio con un innovador concepto de utilización de la energía. Destaca el gran captador de luz natural en la parte más alta del edificio, que conduce la luz al interior de la cámara del parlamento por medio de cientos de espejos que forman un cono invertido. También integra sistemas de ventilación natural y sistemas fotovoltaicos de generación eléctrica. Un ejemplo de fusión coherente entre bioclimatismo y vanguardia arquitectónica
Cerrando el círculo
Desde el principio de los tiempos el hombre aprovechó los recursos que tenía a su alcance, entre ellos las condiciones climáticas, distintas en cada lugar, optimizándolas, para procurarse habitáculos confortables. El aire para ventilar, el sol para calentar e iluminar… Observar la arquitectura tradicional a lo largo del tiempo y de la geografía terrestre es constatar tal proceso de adaptación. Pero en algún momento del camino le dimos la espalda a lo obvio, y con esa inquietud nuestra por transformar y dominar cuanto nos rodea, con esa euforia de vivir volcados en un supuesto progreso, interrumpimos nuestro diálogo con el planeta, nuestro estado de simbiosis con el medio que nos alumbró. Una emancipación que puede costarnos demasiado cara…
Todo comenzó cuando devinimos ricos, tan solo un siglo atrás. La Revolución Industrial trajo consigo una ruptura con el entorno de la que aún no hemos escapado. Hasta entonces, existían dos grandes líneas de arquitectura en el mundo, y que han funcionado tanto de forma independiente como combinadas entre sí: la pesada, hecha con arcilla y barro, y la ligera, a base de madera y cañas. La principal característica de este tipo de edificación, de producción basada en la autoconstrucción, residía en la utilización de recursos locales, por lo que las soluciones de diseño y las técnicas constructivas se ajustaban a los recursos accesibles en el territorio y éstos eran tratados de modo que no se agotaran.
Pero la corriente protecnológica advenida con la Revolución Industrial, comportó la percepción de la naturaleza como un elemento hostil, una imposición de la que la tecnología ofrecía la posibilidad de liberarse. Urbanística y arquitectónicamente hablando esta idea trajo consigo que las ciudades perdiesen el equilibrio y la integración con el entorno; los edificios se volvieron herméticos y se optó por el acondicionamiento climático que ofrecía la tecnología, una regulación artificial del clima interior con la introducción de sistemas activos, que sólo sería posible a costa de un elevado consumo energético. Todo ello enmarcado en una corriente de racionalización, funcionalismo, industrialización y estandarización de los procesos productivos que llevó a la arquitectura a abstraerse del lugar donde se construía, centrándose en el juego formal de los volúmenes, dando origen al llamado “estilo internacional”, que obvia las formas de habitar autóctonas.
Por entonces, el oro negro es objeto de deseo y veneración y la energía procedente de los combustibles fósiles se vuelve muy barata, lo que ligado a una percepción generalizada de la infinitud de los recursos, hace que todo, calefacción, iluminación, transporte…, se coloque en órbita de una energía y una tecnología mucho más frágiles y limitadas de lo que habíamos previsto y se firme con ellas un contrato en exclusiva que ahora buscamos el modo de rescindir.
Con la primera crisis del petróleo en la década de los 70 surge el interés la energía y por la arquitectura bioclimáticas, poniéndose de manifiesto la pérdida de una cultura muy sabia, adaptativa. La arquitectura exploró los recursos de los dispositivos de acondicionamiento ambiental pasivo con el reto de hallar un lenguaje arquitectónico capaz de incorporar con coherencia los dispositivos bioclimáticos, -asunto aún hoy por acabar de resolver- que terminaban siendo una yuxtaposición inconexa de ingeniosos aparatos para el control climático. En nuestros días, cuando reconducir los procesos humanos hacia las fuentes renovables y el consumo material mínimo se ha convertido en imperativo, resurge la necesidad de retornar a esas raíces. Sobre la mesa, pues, la insostenibilidad de nuestros asentamientos, fruto del modo en que se produce masivamente la edificación residencial, del modelo urbano que sirve de patrón a esa producción y de los hábitos de consumo asociados. Pero ¿por qué ahora? Todo cambió un día 11 de septiembre. El crudo es el riego sanguíneo de nuestro sistema económico y desde esa fatídica fecha occidente tomó conciencia de que son otros quienes capitanean ese barco… Los gobiernos occidentales se han puesto manos a la obra para buscar el modo de escapar de la dependencia de terceros en el suministro energético y promueven, con mayor o menor empeño, un viraje hacia las energías renovables y la reducción del consumo energético. Teniendo en cuenta que el texto que sustituirá al Protocolo de Kioto, que expira en 2012, el llamado Kioto II, incluirá dos sectores hasta ahora exentos de regulación y que se encuentran entre los mayores generadores de emisiones de CO2, el transporte y la construcción, los países de la Unión se apresuran a adaptar las correspondientes normativas. En España, el nuevo Código Técnico de la Edificación establece algunos parámetros de obligado cumplimiento para mejorar la eficiencia energética de las edificaciones. No en vano el ahorro energético en la construcción comienza con el propio diseño del edificio. Para mejorar la eficiencia energética de una edificación, el profesional puede jugar con aspectos como el emplazamiento, la orientación, los niveles de aislamiento, los materiales de construcción, los sistemas de climatización y el uso de fuentes de energías renovables.
No son pocos los profesionales implicados en la construcción bioclimática y sostenible, que califican las medidas impuestas en el nuevo CTE de imperfectas e insuficientes, pero no cabe duda de que constituye una herramienta para mejorar. Veamos primero, las características de una edificación bioclimática y, después, analicemos qué dice la normativa.
DOSSIER EDIFICIOS BIOCLIMÁTICOS
Este tipo de diseño arquitectónico permite aprovechar la energía térmica solar en climas fríos o el efecto invernadero de los cristales
Arquitectura bioclimática o la adaptación al medio
Mónica Daluz 18/05/2008
El término ‘arquitectura bioclimática’ hace referencia al diseño de los edificios teniendo en cuenta las condiciones climáticas propias del lugar donde se edifique, aprovechando los recursos disponibles, esto es, el sol, los vientos, la lluvia y la vegetación, para disminuir los impactos ambientales, intentando, al mismo tiempo, reducir los consumos de energía. Es, de hecho, una arquitectura de lógica, de sentido común.
La R4 House fue presentada en la pasada Feria Internacional de la construcción en Barcelona, Construmat 2007. Este proyecto de Luis de Garrido incorpora a las ‘tres erres’, recuperar, reutilizar y reciclar, una más: razonar. Se trata de un edifico con consumo energético cero, propone un sistema constructivo que permite la eliminación de los residuos y la reutilización de todos los componentes del edificio e incluye una vivienda mínima de 30 metros cuadrados flexible, reconfigurable y ampliable (el usuario puede ir adquiriendo módulos de 30 metros cuadrados).
También llamado diseño ambiental, ecodiseño o biodiseño, este tipo de arquitectura trata de armonizar los espacios y crear óptimas condiciones de confort y bienestar para los usuarios, tendiendo hacia la autosuficiencia de las edificaciones.
¿Cómo funciona?
La arquitectura bioclimática se caracteriza por su adaptación al medio y, así, la orientación del edificio, el efecto invernadero, el aislamiento térmico y la ventilación cruzada son los elementos básicos que se conjugan en estas edificaciones. Asimismo, la bioarquitectura toma en consideración la topografía, los vientos dominantes y los ángulos de incidencia del sol en las diferentes épocas del año; tiende a formas compactas en climas fríos, que reducen las pérdidas térmicas, y tiene en cuenta el dimensionado de las aberturas en función del asoleo, utilizando vidrios dobles, incluso triples en regiones frías, de poca emisividad y alta transmisión. Persigue, en definitiva, una correcta gestión de los sistemas pasivos de climatización.
La envolvente debe ser diseñada como un agente dinámico que interactúe favorablemente entre el exterior y el interior y viceversa; debe actuar como un filtro selectivo biotérmico, acústico, lumínico, etc. capaz de modificar favorablemente la acción de los elementos naturales, admitiéndolos, rechazándolos o transformándolos cuando así se requiera.
El aspecto fundamental de este tipo de diseño arquitectónico es el aprovechamiento máximo de la energía térmica del Sol cuando el clima es frío, por ejemplo para calefacción y agua caliente sanitaria es habitual la colocación de sistemas de captación de agua pluvial utilizando las azoteas de los edificios. En este sentido se aprovecha también el efecto invernadero de los cristales: el vidrio es transparente a las energías de la luz visible pero opaco a la energía del espectro infrarrojo, de modo que cuando la luz entra en el edificio a través del vidrio una parte se convierte en infrarrojo y ya no puede salir, lo que produce un calentamiento que es aprovechado para climatizar la estancia; es la base de los invernaderos en jardinería y agricultura y el mismo fenómeno que está causando el calentamiento del planeta.
Secreto en la piel
¿Qué se puede hacer desde el sector de la construcción para contribuir a la reducción del gasto energético? Era la pregunta que nos hacíamos al inicio de este reportaje. Infinidad de cosas, pero la envolvente térmica del edificio es el lugar más lógico por donde iniciar el viraje definitivo hacia un nuevo rumbo. Sin duda, la arquitectura biosostenible pone muy alto el listón; tal vez, hablar de biosostenibilidad en la edificación sea una utopía, pero nos sirve como punto de destino, un norte hacia el que dirigirnos. Así que distingamos entre bioclimatización y biosostenibilidad. El segundo término comprende un sinfín de factores que van desde la huella ecológica de cada material y solución arquitectónica a lo largo de todo su ciclo de vida, hasta los efectos que tales elementos tienen sobre la salud de los moradores de una vivienda. De modo que lo que veremos en los próximos años en materia bioclimática serán edificios más eficientes energéticamente, lo que no significa que las soluciones utilizadas tengan impacto cero sobre el medioambiente.
Los cerramientos son la parte que interacciona un edificio con el exterior, por lo que su envoltura constituye la base de las actuaciones para conseguir mayores eficiencias energéticas. En arquitectura bioclimática se deben hacer pieles que cumplan, a la vez, tener un enorme aislamiento, una gran inercia térmica y una porosidad que haga posible la ventilación a través de las propias paredes, con lo que evitar la pérdida energética.
Arquitectura solar pasiva o bioclimática
Las tecnologías solares pasivas son capaces de convertir la luz del Sol en calor utilizable, producir movimientos de aire para ventilar o enfriar, o almacenar ese calor para uso futuro sin la necesidad de ningún equipamiento eléctrico o mecánico. El uso correcto de estas tecnologías hará que el entorno de una vivienda se mantenga a una temperatura agradable, por medio del Sol, durante todos los días del año.
La arquitectura solar pasiva es sólo una pequeña parte del diseño de edificios energéticamente eficientes, que a su vez, constituyen otra parte del diseño sostenible. Las viviendas ecológicas ahorran energía, agua y recursos limitando la contaminación tanto en el interior como en el exterior. De forma similar, las viviendas autosuficientes aprovechan recursos como el agua de lluvia, la energía solar o la eólica, para disminuir la dependencia de los combustibles fósiles y fuentes intermedias de energía. Muchas veces se construyen partiendo de materiales reciclados para reducir el consumo de energía en la construcción.
Estrategias de diseño solar pasivo
La orientación en la construcción. Teniendo en cuenta la climatología local, se puede construir una casa orientándola de forma que reciba la mayor cantidad de radiación solar anual, evitando sombras en invierno y protegiéndola del exceso de radiación en verano. También se pueden utilizar técnicas basadas en recubrimientos vegetales.
Características de la construcción. La forma del edificio y su envolvente determinan la cantidad de superficie expuesta a la radiación solar, ajustando ésta a las necesidades deseadas. Las propiedades de los materiales de construcción elegidos sirven para regular la absorción, reflexión o transmisión de la energía captada.
Uso del entorno. La utilización de elementos naturales como árboles y plantas puede resultar útil para crear zonas de refrescamiento en verano y un escudo de protección del viento en invierno. Aunque no se clasifique dentro de las tecnologías solares pasivas, el uso de materiales aislantes térmicos se utiliza con frecuencia para reducir las pérdidas o las ganancias no deseadas de calor.
Edificio Pórtico: un edificio sostenible
Situado en el Campo de las Naciones de Madrid, se trata de un edificio sostenible de líneas rectas, en forma de ‘H’. El ahorro energético se aborda desde la minimización de requerimientos en el propio diseño arquitectónico. Consecuencia de ello es la forma del edificio, su configuración en forma de ‘H’, la flexibilidad y modularidad en la compartimentación, la cubierta y las pantallas solares de las fachadas Este y Oeste que, con una cortina metálica exterior, permiten la visión y el paso de la luz natural en el interior, a la vez que apantallan la radiación directa. Otras medidas que se han aplicado son: utilización de sistemas pasivos integrados en la propia arquitectura del edificio; utilización de sistemas centralizados que aprovechan los excedentes de unas zonas en beneficio de otras; incorporación de sistemas de enfriamiento naturales mediante la entrada de aire exterior; prohibición del uso de materiales como el PVC; eliminación de materiales interiores con alto contenido de volátiles o alta retención de polvo; consecución de tasas de ventilación elevadas con recuperación de energía mediante los sistemas de enfriamiento naturales, y tratamiento acústico de ambientes y bajo nivel de ruido en equipos e instalaciones, entre otras.
¿Qué es la arquitectura sostenible?
Una arquitectura sostenible es aquella que garantiza el máximo nivel de bienestar y desarrollo de los ciudadanos y que posibilita, igualmente, el mayor grado de bienestar y de desarrollo de las generaciones venideras y su máxima integración en los ciclos vitales de la naturaleza.
En la última edición de la feria Construmat tuvo lugar el II Congreso de Arquitectura Sostenible, foro donde se sentaron las bases para la definición de un modelo de arquitectura sostenible. Estas se recogieron en un documento, la Carta de Barcelona para la arquitectura sostenible, promovido por la Asociación Nacional para la Vivienda del Futuro (ANAVIF) y la Asociación Nacional para la Arquitectura Sostenible (ANAS), y del que reproducimos aquí algunos puntos sobre los que se fundamenta:
– Adoptar nuevas normativas urbanísticas encaminadas a conseguir una construcción sostenible (factor de forma de los edificios, distancia de sombreado, orientación de edificios, dispositivos de gestión de residuos, etc.).
– Aumentar el aislamiento de los edificios, permitiendo a su vez la transpirabilidad de los mismos.
– Establecer ventilación cruzada en todos los edificios, y la posibilidad de que los usuarios puedan abrir cualquier ventana de forma manual.
– Orientación sur de los edificios: disponer la mayoría de estancias con necesidades energéticas al sur, y las estancias de servicio al norte.
– Disponer aproximadamente el 60 por ciento de las cristaleras al sur de los edificios, el 20 por ciento al este, el 10 por ciento al norte y el 10 por ciento al oeste.
– Disponer protecciones solares al este y al oeste de tal modo que solo entre luz indirecta. Disponer protecciones solares al sur de tal modo que en verano no entren rayos solares al interior de los edificios, y que sí puedan hacerlo en invierno.
– Aumentar la inercia térmica de los edificios, aumentando considerablemente su masa (cubiertas, jardineras, muros), y favorecer la construcción con muros de carga en edificios de poca altura.
– Favorecer la recuperación, reutilización y reciclaje de materiales de construcción utilizados.
– Favorecer la prefabricación y la industrialización de los componentes del edificio.
– Disminuir al máximo los residuos generados en la construcción del edificio.
Vista nocturna del edificio Pórtico, ganador del premio MIPIM 2007 al Mejor Edificio de Oficinas del Mundo. Diseñado por el arquitecto Rafael de La-Hoz en colaboración con el estudio de arquitectura SOM (Skidmore Owings & Merrill).
DOSSIER EDIFICIOS BIOCLIMÁTICOS
“La preocupación por la sostenibilidad es sólo mediática”
Entrevista a Luis de Garrido, arquitecto
Mónica Daluz 25/05/2008
De Garrido eligió el hotel Omm, en pleno Paseo de Gracia de Barcelona, para mantener nuestra entrevista; un edificio diseñado por un dibujante de cómics… supongo que la elección ya fue un indicio de su ‘toque’ guasón. Irónico, descarado y contundente en sus afirmaciones, de Garrido es una extraña mezcla de ingenio y convicción, elementos ambos que coloca al servicio de un modo de entender la arquitectura y la vida. Ha hecho de la sostenibilidad su causa, una causa que él mismo da por perdida ante la impotencia frente a una sociedad esclava de la inercia y los poderes fácticos. Hablar con este Risto Mejide de la arquitectura fue tan sorprendente como divertido.
Luis de Garrido, arquitecto.
¿Cómo define usted ‘arquitectura sostenible’?
Es aquella que intenta cumplir con los siguientes cinco aspectos: optimizar los recursos, tanto naturales como fabricados, porque la construcción suele ser un despilfarro en todos los sentidos; disminuir al máximo el consumo energético; disminuir las emisiones y los residuos; incrementar la salud y el bienestar humano y disminuir costes. En definitiva, una arquitectura que permita la satisfacción de nuestras necesidades actuales, sin comprometer las de nuestros descendientes.
Cuando habla de disminuir al máximo el consumo energético ¿Se refiere a tener en cuenta todo el ciclo de vida de los materiales?
En efecto, no se trata sólo de que el edificio consuma poco, sino de mesurar la energía que se necesita para fabricar un material, transportarlo hasta el lugar donde se va a colocar, colocarlo… incluso derribarlo ¿Para qué voy a traerme una alfombra de Persia si aquí también hay alfombras, con todo el combustible que eso supone? Otra cosa es que la gente esté dispuesta a tener esos datos en cuenta; hay quien dirá: “pues yo me traigo la alfombra de Persia porque me da la gana”, y ante eso sólo cabe la reglamentación o la conciencia, o el sentido común y la profesionalidad.
Aparentemente la sociedad se está volviendo muy sensible al tema…
Usted lo ha dicho: aparentemente. En realidad la sensibilidad es sólo mediática; es la noticia que toca, pero a nadie le interesa como está hecho o de donde viene lo que consume. Sólo se hacen las cosas fáciles de hacer, como otorgar una clasificación energética a los electrodomésticos, con la única finalidad de informar al consumidor; éste, ante dos máquinas, una de clase A y otra de clase C, sólo si entre ellas hay poca diferencia de precio se queda con la A. No hay una reglamentación que obligue a fabricar sólo con clase A. Las empresas tienen carta blanca para seguir fabricando modelos “de los malos”…
La Administración va a otorgar un sello de calificación energética a los edificios…
El sello te lo das tú mismo cuando haces el proyecto y luego lo demuestras. Ese sello apenas tendrá utilidad. La gente no va a hacer ni caso.
Argumente esa aseveración
En un frigorífico el ahorro puede ser hasta del 50 por ciento de su coste de compra; merece la pena pagar un 10 por ciento más. Pero el supuesto ahorro en calefacción en un edificio con sello energético, entre el más eficiente y el menos eficiente, es ridículo frente a los miles de euros que al usuario le cuesta la vivienda… La gente comprará el piso de la promoción del al lado que, sin sello y por el mismo precio le regala un viaje al Caribe… El argumento de un pequeño ahorro (apenas 200 euros al año en el mejor de los casos puede haber entre una vivienda clase A y una clase D) no tiene validez alguna al referirse a las viviendas, ya que tienen un valor de venta un 30 por ciento superior al que deberían tener, y este sobreprecio es gratuito. No tiene correspondencia con nada. Por tanto es un argumento que sirve para un frigorífico, pero es ridículo para una vivienda realizada con la actual trama especulativa y de negocio fácil.
Pero los ciudadanos serán cada vez más conscientes de la importancia de sus elecciones en la preservación del planeta
Lo que beneficia al planeta no sólo es consumir un poquito menos es, sencillamente, que no lo intoxiquemos. Si utilizamos la energía del sol, da igual que una casa consuma mucho o poco; la energía es del sol. Que es gratis y natural. El problema está en los intereses fácticos, que siguen teniendo el poder de las fuentes de energía naturales. ¿Quién vende los captores solares? Al final son los mismos. Las medidas que se están adoptando son un proceso de enmascaramiento de intereses económicos. Lo único que se ha logrado es reducir las emisiones de CO2, pero sólo un poco, y en algunos países, ya que, de hecho, en España las emisiones han aumentado.
Así que ¿sólo un poco?
Le cuento. Sobre la Tierra caen más o menos 1.000 vatios por metro cuadrado, que se pueden captar según la tecnología y los dispositivos tecnológicos que se utilicen; no se pueden situar las placas solares de cualquier forma dentro de un edificio; el edificio Nexus, de Barcelona, es un caso de lo pésimamente que se pueden llegar a colocar… El Sol tiene la manía de salir siempre por el mismo sitio, dar la vuelta por el mismo lugar y ponerse cada día de igual modo. Así de aburrido. De manera que no puedes poner las placas solares donde te venga en gana por muy bonitas que queden; entre los arquitectos y el Sol hay una guerrilla… Muchos arquitectos siguen poniendo las placas donde menos les molestan, o en el mejor de los casos como elemento escultórico, funcionen o no funcionen, porque al ponerlas ese edificio se convierte, como por arte de magia, en ecológico…
Pues bien, de estos 1.000 vatios puede que, de forma milagrosa, se lleguen a obtener la mitad, pero las placas fotovoltaicas tienen una eficiencia energética del 15 por ciento, lo que significa que de los 1.000 vatios que llegan a la Tierra los días más soleados, vamos a recoger, como máximo 75 vatios por metro cuadrado de media; una malísima eficiencia, teniendo en cuenta además que el coste por kilovatio es de mas de 7.000 euros, sin instalación. La cantidad de placas que se necesitan es enorme y esas placas hay que construirlas, con una tecnología que sea rentable (lo que no significa que sea la mejor sino la que la gente esté dispuesta a pagar), con el correspondiente consumo de energía y de emisiones (los que fabrican placas están utilizando gas y electricidad) y a eso hay que sumar que la vida media de esos dispositivos es de 15 años. En su fabricación se ha utilizado energía, se han generado emisiones de CO2 y en 15 años serán pura chatarra. Ya ve, económicamente no se ha hecho nada y energéticamente, bien poco.
Urbanización “Ecopolis 3000”, en Rubí, Barcelona. Construcción sostenible en la que su autor, Luis de Garrido, ha buscado realizar un prototipo de vivienda, con diseño singular y alto valor añadido, para su promoción masiva.
Todo este asunto parece una conspiración, un engaño a gran escala…
Es una operación de puro marketing. Es una propuesta en base a que el ciudadano está predispuesto a oír un discurso ¿desde cuándo la gente se ha comprado un coche porque emita 20 gramos menos por kilómetro? Es lo que toca…, llega a veces a extremos ridículos como la publicidad de ese fabricante de quesos que miente descaradamente al afirmar tener un cero por ciento de emisiones de CO2. Si analizamos cuanto existe ahora mismo en materia ‘bio’, vemos que una buena parte es una auténtica farsa.
Si el asunto es tan evidente ¿por qué no hay más leyes reguladoras?
No interesa. Si es tan evidente que el tabaco genera problemas ¿por qué no se prohíbe? Lo mismo con los coches, los electrodomésticos… La razón es que cada cuatro años hay elecciones; todo es un entramado de intereses, un maquillaje. Si se hubiera hecho tanto como se dice ¿por qué este año hemos contaminado más que el año pasado?
¿Entonces? ¿Cuál es la solución?
La gente se mueve por modelos; por el “culo veo, culo quiero”, con perdón. “Si aquel lo tiene ¿por qué yo no?” Se trataría de empezar a que determinadas personas de nivel o ciertos famosillos tengan casas ecológicas de verdad, que corra la voz… No tiene nada que ver ni con la Administración, ni con los arquitectos, por lo menos aquí, en una sociedad como la española…
¿Que sea la demanda la generadora de oferta?
Exacto. ¿Por qué señalizan bien las carreteras? Porque hay miles de accidentes en una curva, y al final le acaban poniendo tantas señales que parece una pista de aterrizaje extraterrestre. Así funciona la Administración: tarde, exageradamente y mal; sólo para llamar la atención.
¿Está usted pensando en cierto documento regulador?
Por supuesto, el CTE llega tarde y es muy malo desde el punto de vista de la sostenibilidad, se ha hecho sólo para llamar la atención de la opinión pública y justificar alguna acción por parte de la Administración. ¿Por qué no regula sistemas constructivos, tipologías arquitectónicas, materiales, pinturas, soluciones constructivas, aislamientos…? Sólo regula lo que es fácil de regular, con independencia de su utilidad. Punto. No es que le falte algo, es que no tiene casi nada. El Código Técnico de la Edificación no tiene nada que ver con la sostenibilidad ni va a ser solución de nada porque sólo se centra en incrementar un poquitín el aislamiento para reducir -supuestamente- el consumo energético, que eso sí es una buena cosa en los países cálidos, en España no. En España, el CTE va a reducir un poquito el consumo energético en invierno, pero lo va a aumentar enormemente en verano, ya que indirectamente, obliga a la colocación de más dispositivos de aire acondicionado en los edificios.
Dígame algo bueno
El documento no nombra la palabra sostenibilidad en ningún momento, aunque regula algo el consumo energético. Se reduce a cuatro apartados que tienen que ver con los aislamientos, la iluminación, las calderas y la utilización de energías alternativas; solo regula esas cuatro cosas de las miles que se pueden hacer. Los políticos y las empresas han sido quienes han adornado y añadido la palabreja… Lo que dice el CTE es que tenemos que aislar un poquito mejor los edificios; obliga a poner placas térmicas para generar agua caliente, en algunos edificios; deben ponerse calderas más eficientes y hay que colocar sistemas de iluminación más eficientes.
Este arquitecto valenciano de currículum impresionante, es también doctor en Arquitectura y en Informática. Además, desde el año 1987, Luis de Garrido ha realizado una incesante labor docente y divulgativa, impartiendo conferencias y seminarios en todo el mundo sobre: Inteligencia artificial, Diseño creativo, Diseño publicitario, Arquitectura sostenible, Planeamiento urbano sostenible, Reciclaje sostenible de la ciudad, Arquitectura para la felicidad, Edificios Inteligentes, Arquitectura multimedia, Alimentación, Longevidad, y Salud del Hábitat y Sociología.
La proliferación de edificios bioclimáticos ¿será un plus de valor añadido para contrarrestar la caída de precios del mercado inmobiliario?
Seguramente. Si la gente no compra el promotor sabe que ya no hay chollo; si el producto no se vende se lo tiene que replantear, no por argumentos ecológicos, científicos o éticos, el promotor, por definición, no tiene esos valores, sino por mercado. “Si lo que está de moda es lo ‘eco’, pues eso haremos…” El gran problema es que la gente piensa que ser ecológico es un depósito para recoger agua o poner unas placas en la azotea.
¿Cómo puede el consumidor saber si lo que le ofrecen es verdaderamente un edificio sostenible?
No lo va a saber nunca. Siempre se ha dicho que el consumidor tiene que tener información y que en base a esa información va a elegir. Pero si el consumidor no se lee ni la etiqueta de ingredientes del tomate frito, ¡como se ve a leer la memoria de calidad del edificio! Pero es que aunque la lea, no tiene ni formación, ni referencias, ni argumentos para saber si lo que lee es bueno o malo.
¿Están hoy preparados los profesionales para abordar la sostenibilidad en la edificación?
Si, hoy y toda la vida. Pero al arquitecto es al último que le interesa ¿Por qué va a complicarse la vida? A no ser un arquitecto como yo, y algunos pocos mas, que nos hemos impuesto por vountad propia esta actividad, porque vemos que es lo sensato y de sentido común. Los arquitectos que construyen mucho no tienen tiempo para este tema… Si no dan abasto, como van a tener tiempo de estudiar, reciclarse y ponerse al día. Además, hay que tener en cuenta que se necesita mucho tiempo y esfuerzo para hacer una verdadera arquitectura sostenible.
Y qué me dice de la rehabilitación
El concepto actual de rehabilitación de dejar las cosas como siempre han estado, tiene que cambiar. Hoy la rehabilitación es una mezcla entre arqueología y Disneylandia. No se atreven a hacer algo actual. No es que los arquitectos sean malos es que son fácilmente vendibles, no se ponen en su sitio y se esfuerzan poco. ¿Se ha fijado que muchos edificios interesantes y creativos los hacen profesionales que no son arquitectos…?
Una ironía…
Muy significativa.
Pero hay cada vez más personas interesadas en habitar en una vivienda más ecológica y saludable
Sí, viviendas particulares biosostenibles ya hay muchas… Se trata de arquitectos jóvenes, con poco trabajo, y les hacen la casa a sus familiares y amigos… Pero urbanizaciones bioclimáticas no hay más de tres o cuatro, y edificios, lo mismo. Hay uno en Madrid, el edificio Pórtico, de Rafael de La-Hoz; ese edificio tiene mucho mérito. Aunque, desde mi punto de vista, se podría haber hecho algo mas efectivo, y muchísimo más económico.
El edificio de la Expo de Zaragoza será bioclimático…
Es un bosque de columnas de cerámica por las que tiran agua y al rezumar refrescan el ambiente, bajando la temperatura 4 o 5 grados. Pero eso no es un edificio, es una escultura. Lo que se ha buscado es el efecto mediático no la sostenibilidad. El edificio no aporta nada, y no tiene el menor interés desde el punto de vista arquitectónico y sostenible. Sólo es un reclamo mediático, pagado por la industria de la cerámica. Los intereses comerciales están latentes.
¿Cree que va a ir in crescendo el que la gente encargue este tipo vivienda sostenible?
No. Hace 20 años que me dedico a esto -fui el primero en España- y llevo oyendo lo mismo desde entonces: que si te vas a hacer de oro, que si es el futuro… y cada vez tengo menos trabajo. La gente lee que existen casas sostenibles y cree que cumpliendo la normativa actual ya se consiguen. Por ello y, debido a la gran cantidad de arquitectos que hay en España, todos tienen algún amigo o conocido que es arquitecto, y por confianza, se lo encargan a él, en lugar de confiar en un especialista. El amigo arquitecto será una barrera a la sostenibilidad; a no ser que le digas tú que ponga tal o cual pintura, él va a utilizar los materiales que siempre ha puesto, para no pensar…
En los próximos años veremos mucha información en los periódicos, pero será un castillo de naipes, sólo humo; se hablará mucho, se presentaran a la prensa proyectos de edificios sostenibles, pero no se darán argumentos, y ningún periodista va a decir que tal o cual proyecto es una tomadura de pelo… Ahora está de moda, pero dentro de tres años habrá pasado la moda de la sostenibilidad sin apenas haberse construido edificios sostenibles. Es muy lamentable.
Lo que está claro es que los proveedores de materiales ecológicos van a ver ampliado su mercado
Eso es lo que va a ir mejorando. Las pinturas, por ejemplo serán más ecológicas, de modo que el amigo arquitecto, de forma indirecta, acabará poniendo pintura ecológica.
El tema de la salubridad es un buen argumento par sensibilizar al consumidor
Sí, pero lo que no se ve es muy difícil de demostrar.
Hábleme de las geopatías de los edificios
Las ondas electromagnéticas en contacto permanente con las personas resultan muy perjudiciales para la salud, la cuestión es dar con profesionales capaces de detectar y definir estas geopatías; es un tema muy escabroso, un campo en el que se requiere una precisión milimétrica y en el que está actuando cantidad de gente no profesional. Lo mismo ocurre con el Feng Shui. Te tienes que fiar, pero ¿en base a qué? Es un problema; no hay escuela, nadie te da un titulo que certifique tus conocimientos. Le pondré un ejemplo. En el año 95, cuando se inauguró el Master Edificios Inteligentes y Construcción Sostenible, que dirigí, en la Escuela de Aparejadores de la Universidad Politécnica de Barcelona, invité a un grupo de 10 profesores, por separado, sin que ninguno supiera del requerimiento hecho a los otros nueve, y les pedí que, como expertos en la materia, -adular el ego funciona de maravilla-, me hicieran un informe de geopatías del edificio en cuestión. Todos me dieron sus planitos y… ¡tan sólo dos coincidieron en su diagnóstico! El resto, no se parecían en nada unos a otros.
Cambiando de tercio, sus intervenciones en Construmat son siempre impactantes; después de la Vitro House y la 4R House el listón está muy alto ¿Con qué nos va a sorprender en la próxima edición?
En este momento estamos en fase de negociaciones con la organización de la feria, no hay nada cerrado, pero éste es el proyecto: se llama 1D-House, una casa ecológica de base prefabricada de hormigón que se construye en un solo día. Como primicia le diré, y de este extremo todavía no está informada la organización de la feria, que un ala, bien una habitación o un atrio central, aún no lo sé…, estará hecha de sacos. Me interesa el saco. Es el único material que te permite construir un edificio en cualquier parte. Te lo llevas vacío y lo rellenas in situ. Es muy interesante hacer estructuras: colocarlos uno encima de otro, hacer un muro con ellos y luego compactarlos. Por ahí irá la cosa…
Es usted muy ingenioso; se nota que pone todo su ser en su trabajo
Es lo que me hace vivir. Aunque a veces tengo la sensación de estar en un espectáculo circense, de ser un payaso, porque hago cosas que no hace nadie, y mientras, los demás están ganando dinero; mi impacto en la sociedad es sólo mediático. A la hora de la verdad la sociedad se mueve por dinero, por inercia, el stablishment no deja espacio para transformaciones.
Así, a pesar de sus innovadoras propuestas, si le pregunto por la arquitectura que viene, sobre lo que veremos en el futuro, intuyo que nada nuevo bajo el sol…
Seguirá igual que hasta ahora. Va a haber más de lo mismo. Hace 20 años la manera de construir era igual que ahora, excepto pequeñas modas, en nuestros edificios hace el mismo calor, el mismo frío y se consume la misma energía. No hay grandes cambios de base.
¿La razón es que no hay grandes cambios político-sociales?
Ahora hay una bonanza económica que no generará transformaciones profundas. Tendría que haber una crisis ecológica de verdad, que a la gente no le salga agua por su grifo, que se muera intoxicada… Entonces habría un cambio radical de las posturas de todos…
Mejor nos quedamos como estamos ¿no le parece?
Pues sí …
DOSSIER EDIFICIOS BIOCLIMÁTICOS
“Con el tema de la bioconstrucción se trata de vivir mejor”
Reflexiones con Antoni Solanas, arquitecto
Mónica Daluz 26/05/2008
Su estudio rebosa paz, su persona, dulzura y empatía, y su discurso, rigor y coherencia. Le pregunto sobre el hoy por hoy de la construcción sostenible y me responde lamentándose por esa arquitectura del espectáculo, mediática, que hoy impera y que “olvida estas cosas…”, dice con expresión resignada. Para este hombre comprometido hasta la médula con la causa de la sostenibilidad, pero cauto y escrupuloso en sus aseveraciones, es del todo incomprensible que “no sólo los arquitectos hayan olvidado esa cultura de la construcción tradicional, que tenía en cuenta los fundamentos de la arquitectura sostenible, sino que el usuario también la haya olvidado; ¿cómo es posible, por ejemplo en Barcelona, que los pisos orientados a Sur, no sean más caros, no tengan un mayor valor en el mercado, que los orientados a Norte?” se pregunta.
Antoni Solanas, arquitecto.
Solanas interpreta la bioconstrucción desde una perspectiva global: “se tata de vivir mejor”, asegura, y hace hincapié en la escasa salubridad de los ambientes que hemos creado: “El tema de la salud es gravísimo. No somos conscientes de la cantidad de influencias negativas que estamos recibiendo con las radiaciones electromagnéticas, la contaminación química y biológica, etc.; se trata de riesgos multifuncionales, tal vez por separado no sean peligrosos pero si se suman los efectos de las radiaciones de los electrodomésticos, las emisiones tóxicas de muchas pinturas y otros materiales de construcción, las radiaciones de tierra, más el estrés con el que vivimos… nos damos cuenta de que nos hemos convertido en una sociedad enferma”. En este sentido advierte de la necesidad de ser rigurosos en la utilización de los materiales en la construcción bioclimática, porque “no todos los materiales reciclados son inocuos -subraya-, debe tenerse en cuenta el proceso químico por el que pasan para devolverles las propiedades que han perdido; no se trata de estar en contra sino de tener en cuenta los efectos secundarios que su uso comporta.”
Antoni Solanas compagina la actividad libre de la profesión con la participación en diversas instituciones públicas vinculadas a la misma. Es Premio Ciudad de Barcelona 1987 por la rehabilitación de la fachada de la casa Granell, y miembro del equipo finalista del Premio FAD 1990 y del premio Década 2.000 por la Biblioteca Joan Miró en Barcelona. Ha sido Tesorero del Colegio de arquitectos de Cataluña y Presidente de la Cooperativa Jordi Capell, y actualmente preside la Agrupación AuS del CoAC. Ha desarrollado su interés por fomentar la aproximación entre la arquitectura y la sostenibilidad mediante el ejercicio privado de la profesión, la divulgación y la gestión.
El pasado mes de abril presentó el segundo volumen de su libro ‘Vivienda y sostenibilidad en España”.
Detalle de la pérgola de tubos al vacío (para frío o calor) del edificio La fábrica del sol. Obras de rehabilitación/remodelación de un edificio modernista en Barcelona que será un centro divulgador de la construcción sostenible. Proyecto de Toni Solanas.
El Código Técnico de la Edificación, un instrumento imperfecto pero necesario
Sin perder su singular equidad, Solanas comentó el nuevo Código Técnico de la Edificación del que dijo que “aunque se trata de un instrumento muy imperfecto, con pocas herramientas y poca amplitud de miras, tan sólo orientado a reducir el consumo de energía, es el camino a seguir”. Para Solanas el punto de mira debe situarse en la rehabilitación: “El tema de los aislamientos del parque inmobiliario actual es el primero que debe abordarse. Dentro de la normativa, la rehabilitación es sólo una coletilla; el Código no ha elaborado bien ese apartado…, pero confiemos en que los técnicos de la Administración san lo suficientemente flexibles como para ir al espíritu de la ley más que a la letra pequeña.” Al hilo de esta cuestión pone un ejemplo de lo más ilustrativo sobre las contradicciones de la normativa reguladora: “A mí, -explica- ¡me han prohibido poner placas solares y colocar una caldera de biomasa…!”
Fachada de la Fábrica del sol, que incorpora placas fotovoltaicas para generar electricidad.
La formación fue otro de los temas abordados durante la conversación, asunto sobre el que Solanas explicó que “falta formación para todos: para los técnicos, los operarios, las empresas constructoras, los usuarios… Se trata de un tema básico, pues el cambio climático es un problema urgentísimo, y el de la escasez de las primeras materias y la subida de precios de los alimentos y los recursos… en pocos años veremos cosas que hoy no podemos ni imaginar. Nos hemos de preparar ya, y de manera masiva. Si no, la naturaleza ‘hablará’…”.
Con tono elocuente y pausado advierte que la especulación como medio de enriquecimiento es “cosa arriesgada”, -dice-. “En este país -prosigue- el sector se ha enriquecido con la especulación del suelo; eso tiene un precio y se está pagando ahora. Es falso que la oferta y la demanda lo regulen todo; es la oferta la que regula y los bancos los que fijan los precios de los pisos en función de lo que la gente puede pagar. Eso del mercado es una mentira, una falacia, es lo que dice todo el mundo para eludir la responsabilidad. El mercado funciona porque unos cuantos lo dirigen.”
De nuestra charla me quedo con dos de los retos de futuro que Solanas propone abordar, dos asignaturas pendientes sobre las que los sectores implicados deberán trabajar: la realización de estudios serios de ciclo de vida en materia de emisiones de CO2 y la resolución del divorcio entre arquitectura moderna y arquitectura bioclimática, “dos mundos”, dice, “que tienen aún mucho que aprender el uno del otro”
DOSSIER EDIFICIOS BIOCLIMÁTICOS
El documento establece las bases para un diseño eficiente de los edificios
Es de ley: el nuevo Código Técnico de la Edificación
Mónica Daluz 26/06/2008
El Código Técnico de la Edificación es una herramienta que pretende incorporar buenas prácticas en el diseño eficiente de los edificios y lo hace estableciendo una serie de exigencias en materia de demanda energética de los mismos, que afectan a factores como el diseño, la configuración, la construcción y la orientación. El documento establece las condiciones para el diseño de una envolvente con unas características adecuadas para limitar la demanda energética necesaria y alcanzar el bienestar térmico en función del clima de la localidad, del uso del edificio y del régimen de verano y de invierno.
Los profesionales disponen de una serie de Guías Técnicas, bien sobre materiales aislantes, donde se detallan las propiedades de los materiales y de las técnicas de instalación con los parámetros de transmitancia térmica descritos en el CTE, bien sobre cerramientos, donde se enumeran las propiedades de los materiales de vidrio más innovadores, las características de los marcos y donde se explica, entre otras cosas, cómo evitar los puentes térmicos en ventanas. Y es que según cifras del Consejo General de Arquitectura Técnica de España, el 40 por ciento de las fugas de calor se producen a través de las ventanas y cristales exteriores.
Innovación imprescindible
Las nuevas exigencias legislativas requerirán de un esfuerzo en investigación, desarrollo e innovación para proveer al mercado de materiales que satisfagan los requerimientos de una construcción sostenible, y desarrollar técnicas de construcción menos intensivas en el uso de la energía y técnicas de residuo cero.
Bioclimatización: mejorar el confort térmico
El CTE no impone la construcción sostenible sino que establece unos parámetros para incrementar la eficiencia energética de los edificios. Para conocer mejor el nuevo Código hablamos con Eva Paris, Directora del Gabinete Técnico de Colegio de Arquitectos Técnicos de Barcelona, que nos explica también algunos aspectos sobre bioclimatización: el modo de conseguir el mayor confort térmico con métodos pasivos.
Eva Paris
Centrándonos en la fachada de los edificios, cabe decir que el CTE, por el momento, no regula los materiales…
No; deja abierto al constructor la utilización de cualquier material, pero debe tener unos espesores determinados para cumplir unos coeficientes que irán en función de la zona geográfica donde se construya; existen unas tablas que determinan esa relación.
Más cosas a tener en cuenta en la envolvente
La cámara de aire; la envolvente debe transpirar para evitar humedades.
¿Y los huecos?
Las ventanas deben cumplir con unos parámetros de estanqueidad, resistencia al viento y permeabilidad, además de tener en cuenta la situación de las mismas, los gruesos de la perfilería y el aislamiento.
Para una construcción biosostenible, la mejor opción sería la carpintería de madera. ¿De nuevo, aquí no se regulan materiales?
Según el CTE la carpintería puede ser de aluminio, de PVC…, se trata de que cumpla con los coeficientes establecidos, que son los que garantizan un buen aislamiento.
Cubiertas verdes
Las cubiertas vegetales limpian el aire de dióxido de carbono, actúan como aislante térmico y acústico y regulan la humedad ambiente. En Alemania el 15 por ciento de los edificios de nueva construcción tienen cubierta verde, y en Berlín se obliga a las naves industriales a que la adopten. Se calcula que el coste adicional que supone una cubierta verde frente a una convencional se sitúa alrededor del 20 por ciento. El primer factor a tener en cuenta a la hora de colocar una cubierta vegetal es la sobrecarga que la estructura del edificio puede soportar, lo que irá en función de si es esta extensiva (sólo para hierba o pequeñas plantas) o intensiva (requiere una capa de tierra más gruesa, se pueden plantar pequeños árboles y permite ser transitada).
En la imagen, el Centro de Turismo Rural y Restaurante “Casas del Río”, en Requena, Valencia, obra de Luis de Garrido. Un conjunto arquitectónico perfectamente integrado en el entorno en el que destacala cubierta ajardinada de alta inercia térmica, que además de un adecuado aislamiento, ayuda a mantener estables las temperaturas del interior del edificio, en invierno y en verano.
¿No se podrán utilizar ventanas sin puente térmico?
No. El CTE nos conduce a colocar ventanas de doble vidrio y con puente térmico.
Otra parte importante de la envolvente es la cubierta… ¿Qué novedades introduce el CTE en este ámbito?
El Código establece también parámetros sobre aislamiento e impermeabilidad pero quizás lo más destacado sea la obligatoriedad de colocar placas de captación solar, bien térmica o fotovoltaica en determinado tipo de edificios, para acumular el agua caliente sanitaria, lo cual comporta cambios en el diseño de las cubiertas, tener en cuenta el aumento del peso, el mantenimiento…, y todo ello incrementa de alguna manera el precio. No va a ser fácil.
Y justo ahora que el sector está prácticamente en punto muerto…
Sin el ‘prácticamente’… Lo cierto es que han bajado considerablemente las ventas y los profesionales han ralentizado su nivel de actividad. El mercado se orienta ahora hacia la rehabilitación, campo que está muy relacionado con la sostenibilidad…
Permítame una ecopregunta: ¿Vamos a ver proliferar las cubiertas invertidas ajardinadas, las famosas ‘cubiertas verdes’?
La cubierta verde sería una buena opción a considerar, pero hay que tener en cuenta, sobre todo, el sistema constructivo para evitar posibles patologías vinculadas al crecimiento de las raíces de las plantas y a filtraciones de agua que causarían goteras. La impermeabilización tendría que ser preferiblemente en caucho, pero actualmente el material que más se está utilizando son las láminas bituminosas, que no son las más adecuadas para cubiertas verdes.
Ahora la pregunta que todos deben hacerle: ¿cómo se traducen todas estas medidas en incremento de costes?
Sí, es la pregunta ineludible… Existe la idea de que seguir las pautas de eficiencia energética y sostenibilidad encarece, y aunque al inicio hay un incremento de coste de en torno al 10 por ciento, a la larga supone un ahorro porque se utilizan recursos naturales y energías renovables.
¿Al consumidor le falta conocimiento y concienciación?
Totalmente. He visto casos de nuevos propietarios que quitan el acumulador de agua porque ocupa espacio y les estorba; no tienen en cuenta que se trata de un sistema con el que ahorrarán; han comprado ‘X’ metros, y los quieren todos útiles…
Una pena…
Estamos en un momento de cambios, y cualquier cambio necesita un proceso que requiere tiempo.
“La certificación energética de los edificios será clave”
Carlos Rodero, Director Técnico de Desarrollo y Aislamiento de Saint Gobain, nos da también su visión sobre el nuevo Código.
Carlos Rodero
¿Cómo vive el sector la puesta en marcha del nuevo CTE?
Esperanzado. Estamos convencidos que de éste es un buen camino aunque, evidentemente, se queda corto.
¿En qué medida condicionará la oferta de productos y soluciones de las empresas del sector?
Para empezar, los acristalamientos simples están olvidados, de hecho, si se han seguido fabricando ha sido por la presión del constructor, que ha “arañado” por esta partida.
También habrá que olvidarse de aquellas carpinterías que tengan poca estanqueidad al aire, así como de las puertas correderas, pues hoy por hoy no existen en el mercado correderas que cumplan con los valores límite, así que los cerramientos de vidrio serán practicables.
Otro elemento a destacar es el aumento de la colocación de suelos flotantes para reducir el ruido de piso a piso e incrementar así la confortabilidad del usuario.
¿Qué se puede hacer para promover el ir más allá de la normativa?
Un elemento clave será la certificación energética de los edificios. El cumplimento del CTE otorgará una D o una C ‘peladas’ y será el propio usuario quien exija niveles superiores de eficiencia a la hora de comprar su piso. Siempre que ello no suponga un incremento excesivo del precio. Se trata de costes perfectamente asumibles. Otra cosa será la política de precios de los promotores y constructores, pero si al usuario se le aporta información y conocimiento, va a querer más eficiencia en su vivienda.
¿Qué le falta al CTE?
Entre otras cosas, opino que los valores límite de transmitancia térmica del envolvente son pobres…
Para ponernos al día, habrá que volver la vista atrás…
Perdimos la senda de calidad en la década de los 60 y 70 y debemos volver a ella. Los arquitectos deben recuperar algunos elementos y soluciones constructivas tradicionales. Pienso que el mayor enemigo de las personas en las viviendas son las máquinas, debemos volver a la climatización natural; eso nos obliga a pensar, a usar la inteligencia, y eso es bueno…
¿Cómo les está afectando el “parón” del sector inmobiliario? ¿Lo compensan con el mercado de la rehabilitación?
Todos pensábamos que la caída sería lenta… pero a la vista está que no ha sido así; no cesan las informaciones en los medios sobre suspensiones de pago de empresas constructoras y demás cifras desalentadoras. Tradicionalmente, en efecto, cuando baja la obra nueva, las constructoras reenfocan su actividad hacia la rehabilitación. Esa es nuestra esperanza…
“Los edificios bioclimáticos no deben ser un capricho”
Ingo Vosseler, jefe de producto fotovoltaico de Vidursolar nos habla acerca del futuro de la construcción bioclimática.
Ingo Vosseler
¿Cree que la proliferación de edificios bioclimáticos es una tendencia al alza? Si es así, ¿en qué ámbito de la construcción tendrá más fuerza y por qué?
La edificación bioclimática será una necesidad para poder combatir la dependencia energética de Europa y el cambio climático. Tendrá que aplicarse en todos los ámbitos de la construcción. No debe de ser un capricho de ‘alto standing’, pues se pueden construir edificios bioclimáticos con muy poco o ningún sobrecoste, pero que muestran unos beneficios económicos importantes a medio plazo.
¿Es, y será, el vidrio, el “rey” de los cerramientos bioclimáticos? ¿Qué otros materiales veremos desfilar en este campo?
Nosotros, desde nuestra experiencia en el sector del vidrio apostamos por el vidrio fotovoltaico que se comercializa bajo la marca Vidursolar.
¿Qué evolución está teniendo este producto en el mercado español así como en el resto de países de nuestro entorno?
La integración arquitectónica es una solución muy interesante para aprovechar los beneficios de la tecnología fotovoltaica de manera óptima. En España, hoy por hoy es un mercado casi inexistente, pero notamos un interés creciente. En los países centroeuropeos, sobre todo en Alemania ya hay bastante experiencia con este tipo de construcciones pero todavía queda mucho camino por recorrer, sobre todo porque las soluciones existentes aún deben ofrecer más opciones de adaptación a la arquitectura.
¿Cómo cree que va a evolucionar la industria del cerramiento en los próximos años en relación a los nuevos requerimientos de eficiencia energética de los edificios?
Cada vez habrá que incorporar más soluciones eficientes, tanto pasivas de ahorro energético como activas con elementos de generación energética como el vidrio fotovoltaico y los captores solar-térmicos integrables.
DOSSIER EDIFICIOS BIOCLIMÁTICOS
“La fachada ventilada va a cobrar cada vez mayor importancia”
Entrevista a Jessica Ferrer, del Departamento Técnico de Rockwool
Mónica Daluz 07/07/200
Por su parte, Jesica Ferrer, del Departamento Técnico de Rockwool, nos habla del ahorro energético en la construcción residencial.
Jesica Ferrer
Coméntenos los resultados obtenidos tras los múltiples proyectos experimentales que Rockwool ha llevado a cabo en materia de ahorro energético en viviendas.
En estos momentos lo más destacado es el ahorro que se consigue en casas de bajo consumo energético. Su consumo es tan sólo de 30 kilovatios por metro cuadrado. Como ejemplo disponemos del edificio de bajo consumo monitorizado que alberga las oficinas de Investigación y Desarrollo en Hedehusene, Dinamarca, y otro proyecto a escala nacional en Caparroso, en Navarra. Se trata de unas viviendas de bajo consumo energético en las que se han aplicado los valores límite de acuerdo con el estudio CTE Plus realizado por el Cener, y que serán monitorizadas durante los próximos dos años.
Además, según nuestros estudios realizados en colaboración con el Centro Nacional de Energías Renovables, se ha demostrado que con la utilización de las técnicas de eficiencia energética de ‘la casa de bajo consumo’, la energía consumida en calefacción puede reducirse hasta un 40 por ciento, ahorro que, sin duda, compensa la inversión adicional.
¿Cuál es el incremento medio del coste de una vivienda eficiente?
Se calcula un sobrecoste en torno al 10 por ciento, para una vivienda media y para un estándar de confort normal, esto es, que cumpla al mínimo con el CTE, con una D en su etiqueta energética.
Detalle de una pared medianera aislada con lana de roca Rockwool.
¿Cómo va a digerir el mercado este incremento?
Un elemento que, sin duda, va a contribuir a que mejoren las instalaciones y a justificar ante el usuario ese coste adicional es la certificación energética de los edificios.
¿Cuanto más aislamiento, mejor?
El aislamiento lo que hace es mantener la temperatura interior, de modo que éste debe ir acompañado de una estrategia de ventilación, cruzada o forzada. En efecto, cuanto más aislamiento siempre es mejor, pero en según qué climas debes contribuir con una fachada ventilada que atempere y que funciona tanto en verano como en invierno. La fachada ventilada va a cobrar cada vez mayor importancia, teniendo en cuenta que la temperatura media va a subir… Aunque, por supuesto, la solución en cada caso dependerá de las condiciones climáticas de la zona; en zonas pluviosas con viento oeste por ejemplo, como Galicia, no es recomendable el uso de la fachada ventilada ya que un material expuesto de forma constante a lluvia y viento acabará mojándose, por lo que su conductividad térmica aumentará y perderá capacidad de aislamiento.
Las nuevas exigencias en materia de aislamiento recogidas en el CTE tienen que haberles favorecido… ¿es así? ¿Han experimentado crecimientos atribuibles a tales medidas?
En efecto, la demanda media por zona climática ha experimentado un incremento de 2 centímetros para cumplir con el Código Técnico al mínimo; nuestros clientes piden cada vez más espesores, antes del CTE era impensable… y con la certificación energética se tenderá a incrementar aún más los espesores.
Certificado de Eficiencia Energética
Desde el pasado 31 de octubre existe la obligatoriedad de aplicar la Certificación de Eficiencia Energética para edificios de nueva construcción y también para rehabilitaciones de edificios existentes con una superficie útil superior a 1.000 m2 donde se renueve más del 25% del total de sus cerramientos.
Etiqueta de Eficiencia Energética: a cada edificio se le asignará una clase energética de acuerdo con una escala de 7 letras y 7 colores que van desde el edificio más eficiente, Clase A, al menos eficiente, Clase G.
¿Qué le parece a usted la moda de hacerse la casa de paja y barro? ¿No me negará que es lo más natural que hay…?
Son los materiales más limpios; eso es indiscutible. Es más, me parece muy bien que una familia opte por construirse una vivienda de este tipo, pero eso es factible en un entorno rural, donde es el propio usuario quien asume la responsabilidad y donde estos materiales son sostenibles. Además, hay otro tema y es que para entrar en el mercado, la Directiva 89/106/CE de productos de construcción exige el marcado CE a todos los productos de la construcción, inclusive los aislantes. Para obtener el marcado CE hay que cumplir unas exigencias de calidad que algunos productos naturales, como por ejemplo la tierra o la paja, dada su composición irregular, difícilmente pueden cumplir al no ser fabricados en línea. Asimismo para poder cumplir en materia de protección al fuego o salubridad con la normativa hay que procesar algunos de estos materiales naturales, lo que implica añadir aditivos que si no se tratan correctamente también tienen un impacto sobre el medio ambiente.
¿Y cuál es el impacto del producto que ustedes comercializan, la lana de roca?
La lana de roca no es un material renovable, se trata de roca basáltica mezclada con resinas y aceites y para fundir esa roca se utiliza carbón, combustible fósil no renovable. No obstante si se analiza el ACV de la lana de roca, la durabilidad del producto y el ahorro de CO2 en calefacción y refrigeración a lo largo de su vida útil, la balanza se equilibra.
¿Algo más que alegar sobre los materiales “limpios”?
Bueno, la aplicación de tales materiales depende de la benevolencia de los ayuntamientos, de la necesidad o no de un préstamo bancario para la financiación de la obra y de las aseguradoras. Estos últimos son reacios a estos materiales, dado el desconocimiento de los mismos y la falta de normativa que los regule adecuadamente.
Temas para la reflexión
En las últimas décadas la sociedad ha experimentado cambios rotundos tanto medioambientales como sociales, que obligan a una reflexión sobre la manera de construir edificios y de diseñar nuestras ciudades, teniendo en cuenta que la construcción es la actividad humana que más residuos genera y más energía consume. A los problemas medioambientales, como el calentamiento global, la escasez de agua, la contaminación, el agotamiento de los recursos o la reducción de zonas verdes, vienen a sumarse nuevos retos sociales, como la multitud de tipologías familiares, los movimientos migratorios, la disminución del espacio vital o el precio de la vivienda. Asuntos todos ellos que deben formar parte del debate.
Esta fase de reflexión incipiente deberá hacer un zoom out, “abrir el foco”, para que los resultados no sean parciales, sino, como requiere la época en que vivimos, globales. En conjugar el pensamiento global con la actuación local se hallará, seguramente, la clave del éxito: aprovechar soluciones globales pero adaptadas a los recursos locales.
El advenimiento de nuevos modelos de edificación no es fácil. Romper con la estandarización requiere un período de experimentación y hoy parece que sólo hay espacio para tal lujo en edificios singulares, en la obra única. El acceso de las vanguardias al mercado, con sus imperativos tanto de los costes como de las inercias, discurre por caminos demasiado angostos.
La adaptación a los entornos del siglo XXI sin perder de vista el aprovechamiento de los recursos naturales, requerirá, más que nunca, la aplicación del criterio científico. Será el rigor de la ciencia quien nos saque de este apuro. Deberemos sistematizar la medición exhaustiva de la huella ecológica de cada proceso tecnológico que emprendamos (entendiendo éste como la aplicación de los saberes que permiten al ser humano fabricar objetos y modificar el medio ambiente, para satisfacer sus necesidades y deseos). Se necesitarán herramientas y metodologías de trabajo que faciliten la evaluación del impacto de cada material y cada solución constructiva.
Tornar a un diálogo con el medio no está reñido con la dotación tecnológica de los espacios. Se abre aquí una interesante vía para mejorar el confort de hogares y ciudades: la domotización y la creación de ambientes inteligentes. Los proveedores de la industria de la construcción van a encontrar nuevos campos sobre los que desarrollarse por lo que deberán centrarse en la innovación.
Buscar soluciones mixtas, engranar la multiplicidad tanto en la procedencia de los recursos energéticos, como en las soluciones constructivas, son algunos de los desafíos. Y del edificio a la urbe. Hoy, aproximadamente el 50 por ciento de la población mundial es urbana pero en el 2025 el 75 por ciento de la población mundial vivirá en ciudades. El reto es pues, también, dotarnos de ciudades más amables, más saludables y más eficientes, y que integren el factor “movilidad”. Pensar en la gestión de los recursos desde una perspectiva urbanística requerirá el rediseño de nuestras ciudades y para ello vamos a necesitar innovación y, sobre todo, imaginación. Ahora, don Miguel, nos toca inventar a nosotros…
En cualquier caso, el cambio de rumbo -del que hablábamos al inicio de este reportaje- pasa por la concienciación individual. Las costumbres del usuario marcan la diferencia. Ahí va un ejemplo: se realizó en Francia un experimento en el que se colocó en un edificio bioclimático a personas no concienciadas ecológicamente y en un edificio convencional a un grupo de ecologistas. ¿Imaginan qué edificio consumió más energía?, seguro que lo han adivinado… el bioclimático. Y es que el ciudadano del futuro deberá retomar la cultura de sus ancestros y contribuir con su actuación y esfuerzo -abrir y cerrar persianas, ventanas y toldos en función de las condiciones exteriores, entre otras cosas- al ahorro energético, si queremos que los edificios diseñados con parámetros bioclimáticos funcionen a tal fin, excepto que, como de costumbre, la tecnología, en este caso los dispositivos de inteligencia ambiental, nos enmiende la papeleta, pero este es tema de un próximo reportaje…
DOSSIER EDIFICIOS BIOCLIMÁTICOS
“El ahorro energético es ya una prioridad para todos y el CTE, un primer paso”
Entrevista a Manuel Toharia, director general del Museo de la Ciencia Príncipe Felipe de Valencia
Mónica Daluz 07/07/2008
Entrevistamos al físico y periodista Manuel Toharia con motivo de la recien clausurada feria Egética, de la que es Presidente. El certamen tuvo lugar entre los días 11 y 13 de junio y se trata del primer salón específico sobre la eficiencia energética que se celebra en España. Egética presentó soluciones tecnológicas en materia de energía para el desarrollo sostenible y mostró su oferta clasificada en cuatro sectores: la producción y distribución sostenibles, la presentación e intercambio de nuevas tecnologías, la eficiencia en la construcción y la eficiencia en el transporte y en la movilidad sostenibles.
¿Cree que la construcción de edificios bioclimáticos es pura anécdota o se trata de una tendencia al alza?
En todas las propuestas ‘verdes’ siempre hay un pequeño componente de moda, de ‘gancho’ periodístico ante un tema en boga. Pero en el caso de los edificios bioclimáticos se trata de una auténtica necesidad que hace ya mucho tiempo que se viene detectando en el sector. Quizá ahora surge con más fuerza en sintonía con los nuevos modelos de desarrollo sostenible, pero yo tengo documentos y libros de hace treinta años donde ya se abogaba por orientar la historia de la nueva arquitectura bajo premisas ambientales mucho más exigentes que las que estaban en vigor hasta los años setenta.
¿Cuál es la tendencia seguida en otros países de nuestro entorno? Y ¿qué me dice de los países pobres; tienen construcciones más sostenibles o todo lo contrario?
Los países ricos todavía pueden permitirse el lujo de diseñar grandes edificios emblemáticos ignorando muchas de las premisas ambientales que ahora nos parecen fundamentales. Pero eso no debería ocurrir con los edificios más comunes, tanto de servicios esenciales -hospitales, oficinas, industrias…- como de viviendas de todo tipo. En cuanto a los países pobres, su arquitectura es mucho más pragmática: lo más barato posible. Si eso coincide, y la verdad es que coincide cada vez más, con premisas bioclimáticas que ahorran energía y aprovechan al máximo cuestiones básicas como la orientación y otras, pues tanto mejor. Pero la prioridad es que sea barato, no que sea ecológico; la moda “verde” es todavía considerada un lujo en el Tercer Mundo, aunque a veces erróneamente.
¿Cómo habría que fomentar este tipo de viviendas? ¿Llegará el mercado, por sí mismo, a generar la proliferación de viviendas sostenibles?
Estamos iniciando una época de grave crisis en la construcción, donde los precios, quizá excesivos, de los últimos años se van a reconducir a intervalos más moderados. En esa perspectiva, con dificultades para vender y precios a la baja, ofrecer un plus de tipo ambiental, con sus evidentes ahorros de todo tipo, no puede ser más que un estímulo añadido. El mercado mismo, creo yo, va a propiciar que estas viviendas se vendan mejor, o a mejor precio.
¿Existe un equilibrio en el nivel de conciencia sobre cuán acuciante resulta tomar medidas de ahorro energético, entre los distintos actores implicados: científicos, políticos, mundo empresarial y consumidor?
Yo creo que el ahorro energético -y aun más la eficiencia energética- es ya una prioridad para todos. Pero no todos adoptan conductas inmediatas tendentes a conseguir ahorrar, o sea, no desperdiciar, o a hacer más eficientes nuestros consumos, es decir, conseguir lo mismo gastando menos. El sector menos concienciado es el consumidor; si él reclama servicios más eficientes y ahorrativos en temas como la vivienda, el mundo empresarial no tendrá más remedio que seguir esas normas.
El gran patchwork o la cultura del retal
Hemos visto como últimamente, el mundo empresarial, recogiendo la nueva sensibilidad social al respecto, ha agregado y entendido el elemento “verde” como una inversión más dentro de la partida de marketing, de estrategia de reputación de marca o de RSC. Todos quieren vincular su imagen a la responsabilidad medioambiental, no hay más que ver los mensajes publicitarios de empresas de todos los sectores.
Lo cierto es que nos bombardean con lo “eco” hasta el hartazgo y se corre el riesgo de saturar al ciudadano. Discernir la responsabilidad ecológica del green washing no va a ser tarea fácil para el consumidor. En cualquier caso, el marketing que se nos avecina será una encarnizada competición por demostrar quién ahorra más y quién aprovecha más cada recurso.
En arquitectura, en la era del aprovechamiento del retal se rompe la tiranía de la forma y lo amorfo vendrá a ser una reinterpretación del ‘menos es más’, en la que la economía de formas dejará paso a la economía del recurso. Encontrar la armonía a base de retales sea tal vez el próximo reto de la arquitectura que viene.
Mil anécdotas están aún por llegar, con empresas que nos darán pelos y señales sobre las múltiples vidas de sus productos, que nos presentarán troceados, contándonos las vicisitudes de cada pedazo. Nos contarán, por ejemplo, la historia infinita de la puerta del dormitorio principal desde que un día fuera árbol, qué digo, semilla…; y a medida que el vendedor avanza en su narración aquella puerta irá cobrando vida propia, se nos apegará a alguna parte de nuestras emociones. Una vez allí, querremos conservar nuestra puerta, para siempre… ¿Acaso sea el fin de la cultura del despilfarro?
¿Cree que deberían incrementarse las exigencias del Código Técnico de la Edificación en materia de bioclimatización, de generación de residuos, etc.?
Esas exigencias han supuesto un buen primer paso. Siempre se puede pedir más, pero siendo realistas lo mejor es que comencemos a aplicarlas y a verificar que se aplican de verdad, antes de pedir más.
Comprar una vivienda más eficiente o un electrodoméstico triple A, es “la parte fácil”, lo difícil es el esfuerzo de los pequeños actos: reciclar, ir al supermercado con bolsa de tela… ¿Piensa que el perfil del consumidor de este tipo de viviendas responde al de un ciudadano con “conciencia medioambiental” o pesa más el beneficio individual: ahorro en las facturas, una supuesta mayor salubridad, etc.? En cualquier caso, los intereses del planeta y del individuo son coincidentes…
Lamentablemente, las viviendas bioclimáticas son adquiridas hoy sólo por ciudadanos concienciados. En ambos casos, viviendas y ciudadanos, estamos hablando de minorías. Lo ideal es que todo el mundo, con o sin vivienda ambientalmente viable, tuviera comportamientos de ese tipo. Lo ideal es educar mejor a la ciudadanía; además de un mejor comportamiento cotidiano, seguro que aumentarían las peticiones de viviendas más acordes con el desarrollo sostenible.
Hace tan sólo unos días se clausuró la primera convocatoria de la feria Egética, que usted preside. El certamen incluyó el Salón de Eficiencia en la Construcción. ¿Qué pudo verse en ese espacio?
Empresas preocupadas por conseguir lo mismo en nuestras viviendas pero consumiendo mucha menos energía, tratando mejor nuestros desechos, ahorrando consumos desperdiciadores, etc. El sector de la construcción es voraz en consumo energético, no sólo al hacer las casas sino cuando éstas son ocupadas por los inquilinos. También en ese sentido debe haber propuestas empresariales innovadoras que ofrezcan soluciones a constructores y usuarios.
¿Está todo inventado en la bioclimatización de edificios o irán apareciendo materiales inocuos para el planeta con los que obtener mayor eficiencia? ¿Cuáles son las últimas innovaciones y cuáles los materiales que usted cree que serán clave en la construcción bioclimática?
Algunas cosas están inventadas desde la más remota antigüedad; por ejemplo, la captación pasiva de energía solar o la defensa del exceso de insolación según la orientación. Otras son recientes, y aun no se aplican del todo; por ejemplo, desde los aislamientos sonoros y térmicos más novedosos hasta el control inteligente de las distintas funciones de una casa a través de sistemas automatizados. ¿Y el futuro? Pues tendremos, con seguridad, materiales menos contaminantes en su producción y en su utilización, sistemas aun más sofisticados y más baratos a la vez, de control global, formas más eficientes en el exterior y en el interior… No sé bien, ojalá las empresas nos sorprendan, incluso en la próxima edición Egética, con novedades que ahora no se me ocurren.
La Torre 00, nueva sede de Telefónica en la ciudad condal, ha sido diseñada con criterios bioclimáticos y será el nuevo icono de la Barcelona de vanguardia.
¿Es posible engranar en la ‘arquitectura que viene’ elementos como el confort, la salubridad, la modernidad, la tecnología y la comodidad, por un lado, con la no generación de residuos, el uso de materiales no contaminantes y, en definitiva, con la sostenibilidad medioambiental, por otro?
¿Por qué no? Ése es el reto. Y además no parece difícil a la vista de lo mal que lo veníamos haciendo hasta ahora. Yo tengo esperanza de que sea posible, en buena parte al menos, a corto plazo.
¿Será el ser humano capaz de poner la tecnología al servicio del planeta, es decir, de la supervivencia de la especie?
No es tan fácil. El planeta, o sea la Naturaleza, incluye al ser humano como uno más de sus seres vivos. Pero somos seres vivos especiales, porque tenemos inteligencia, y ésta nos ha dotado de cultura, tanto intelectual como instrumental. Esta última, que es la tecnología, tiene un impacto evidente sobre el entorno; todos los seres vivos que hay en la Tierra tienen impacto sobre los demás seres vivos y sobre el paisaje inerte, pero la tecnología humana les puede a todos.
Nunca podrá estar al servicio del planeta, y no estoy seguro de que sea capaz de estar a favor de la supervivencia de nuestra propia especie. Parece paradójico, pero nosotros somos los peores enemigos de nosotros mismos; ojalá seamos capaces de cambiar. Pero lo dudo; un ejemplo, ¿por qué seguimos fabricando bombas atómicas, de las que hay 30.000 en todo el mundo? La sensatez de la humanidad está en entredicho; el reto es cómo conseguir que todo el mundo, no sólo unos cuantos, logremos recuperarla, si es que alguna vez la tuvimos.
DOSSIERIMPRESION EN GRAN FORMATO Entrevista a Javi Donada, profesor de la Escuela Superior de Diseño Elisava.
Los canales convencionales de publicidad muestran signos de saturación. Entretanto, la ciudad entera se convierte en soporte promocional omnipresente e ineludible con el que se quiere llamar la atención de un público inmune al mensaje publicitario. ¿Qué hacer? Una imagen grande, sorprendente y de calidad. Y he aquí que dos sectores quedan unidos por un destino: la impresión en gran formato y la publicidad caminan de la mano en esta redefinición de los modos de comunicar. La posibilidad de imprimir en mayores anchos, en nuevos soportes y en excelentes calidades abre la puerta a un nuevo mundo para ese intangible cada vez más valioso para las empresas: la marca. A su vez, el sector de las artes gráficas vislumbra nuevas oportunidades de negocio y entra en una rampa de despegue que no tiene vuelta atrás: la digitalización. Aunque el camino será largo; las cifras dicen que tan solo un 8 por ciento de la industria gráfica está hoy digitalizada al cien por cien. Las nuevas aplicaciones sobre materiales de gran formato, la producción bajo demanda y un alto valor añadido en el servicio son las claves para la expansión. Veamos algunas de las tendencias del mercado de la impresión en gran formato y cómo el boom que está viviendo la publicidad exterior va a engendrar nuevos decorados urbanos que conformarán nuestro paisaje cotidiano. Todas las claves del mercado Las empresas del sector gráfico están hallando en el gran formato una vía para la expansión y, aunque hay mucha competencia, también es mucha la demanda. Vamos a resumir aquí algunas de las tendencias más significativas de este sector, caracterizado por su gran potencial de desarrollo: algunos estudios sitúan su pronóstico de crecimiento para la impresión en gran formato, en cerca del 40%, en los próximos cuatro años. Las empresas del sector están ofreciendo servicios “llave en mano”: variedad de anchos y calidades o resoluciones, impresión, confección, acabados y hasta el montaje del proyecto… En algunos casos también se ofrece la creatividad. El alto valor añadido en el servicio es una de las claves para desmarcarse de la competencia, y en este sentido destacan los múltiples servicios de acabados que ofrece la industria, como cosidos, laminados, barnizados, confección con soldadora por alta frecuencia, etc. Mónica Daluz / pdf
Las nuevas tendencias del marketing publicitario impulsan la digitalización del sector
Terreno virgen y fértil
Mónica Daluz 25/07/2008
Los canales convencionales de publicidad muestran signos de saturación. Entretanto, la ciudad entera se convierte en soporte promocional omnipresente e ineludible con el que se quiere llamar la atención de un público inmune al mensaje publicitario. ¿Qué hacer? Una imagen grande, sorprendente y de calidad. Y ha aquí que dos sectores quedan unidos por un destino: la impresión en gran formato y la publicidad caminan de la mano en esta redefinición de los modos de comunicar. La posibilidad de imprimir en mayores anchos, en nuevos soportes y en excelentes calidades abre la puerta a un nuevo mundo para ese intangible cada vez más valioso para las empresas: la marca. A su vez, el sector de las artes gráficas vislumbra nuevas oportunidades de negocio y entra en una rampa de despegue que no tiene vuelta atrás: la digitalización. Aunque el camino será largo; las cifras dicen que tan solo un 8 por ciento de la industria gráfica está hoy digitalizada al cien por cien. Las nuevas aplicaciones sobre materiales de gran formato, la producción bajo demanda y un alto valor añadido en el servicio son las claves para la expansión. Veamos algunas de las tendencias del mercado de la impresión en gran formato y cómo el boom que está viviendo la publicidad exterior va a engendrar nuevos decorados urbanos que conformarán nuestro paisaje cotidiano.
Dos instantáneas de la ciudad-anuncio por excelencia, Nueva York. Sobre estas líneas, el Theatre District. A la derecha Chinatown.
Todas las claves del mercado
Las empresas del sector gráfico están hallando en el gran formato una vía para la expansión y, aunque hay mucha competencia, también es mucha la demanda. Vamos a resumir aquí algunas de las tendencias más significativas de este sector, caracterizado por su gran potencial de desarrollo: algunos estudios sitúan su pronóstico de crecimiento para la impresión en gran formato, en cerca del 40%, en los próximos cuatro años.
Las empresas del sector están ofreciendo servicios “llave en mano”: variedad de anchos y calidades o resoluciones, impresión, confección, acabados y hasta el montaje del proyecto… En algunos casos también se ofrece la creatividad. El alto valor añadido en el servicio es una de las claves para desmarcarse de la competencia, y en este sentido destacan los múltiples servicios de acabados que ofrece la industria, como cosidos, laminados, barnizados, confección con soldadora por alta frecuencia, etc.
Los sectores que acuden en busca de los servicios de impresión en gran formato son cada vez más diversos y la demanda crece cada día. Además, han dejado de ser sólo las grandes compañías las que demandaban este tipo de producto; hoy, la pequeña y mediana empresa también está utilizando el medio exterior como canal de comunicación, por su alta rentabilidad. Agencias de medios o de publicidad, empresas de montaje de stands, diseñadores, empresas de rótulos, transportistas, tolderos, escaparatismo, museos, centros de exposición, inmobiliarias, productoras, escenógrafos, teatros, televisiones, empresas de montaje de eventos…, son sólo algunos ejemplos de sectores que se han convertido en clientes habituales de la industria gráfica en grandes formatos.
La tecnología actual permite preparar en un tiempo récord una exposición, un congreso, etc., lo que ha redundado en una dinámica frenética en materia de plazos de entrega. En este sentido, las cada vez mayores exigencias de los clientes hacen que los plazos se reduzcan en ocasiones incluso a menos de 24 horas, incluido el transporte del producto a cualquier punto del país.
En cuanto a los sistemas de producción más utilizados en el exterior, la impresión sobre lona es el más destacado, bien sea ésta opaca, microperforada, dos caras… Al alza también, la producción en vinilo, por su facilidad de montaje y porque se adapta a prácticamente cualquier soporte.
Otra ventaja fruto de la evolución tecnológica y que marca tendencia en el mercado es la impresión directa a soporte. La posibilidad de imprimir directamente con tintas que aguantan las inclemencias del medio exterior sobre todo tipo de materiales sin depender del adhesivo, contribuye a simplificar el proceso de producción.
Otra baza importante para esta industria es la extraordinaria posibilidad de diversificación de producto, en este sentido se detecta un crecimiento de la demanda de aplicaciones especiales propiciadas por el hecho de poder imprimir sobre superficies planas y rígidas; el ámbito de la decoración de interiores está dando mucho juego a la industria, así como la rotulación efímera de los establecimientos comerciales. Se trata de áreas poco explotadas en las que existen múltiples posibilidades: moquetas decoradas, techos, baldosas, cristales…
En cualquier caso, la innovación es la seña de identidad de una industria empujada por la necesidad de reformular la publicidad convencional y que se nutre de la innovación en ideas, soportes y materiales, así como de la continua mejora tecnológica.
1.180 metros cuadrados de lona publicitaria cubrieron varios edificios del Paseo de Gracia de Barcelona durante la campaña de Camper del pasado mes de marzo. Imagen, por cortesía de Blowup Media España.
Sectores en simbiosis
La industria gráfica y el marketing son sectores que se realimentan mutuamente. Publicistas, creativos y marcas se benefician de los avances de la tecnología digital, al tiempo que el sector de la impresión en gran formato aprovecha, a su vez, las nuevas necesidades comunicativas de las empresas, para crecer. Hoy los creativos tienen más libertad para conseguir resultados que no hace demasiados años eran técnicamente imposibles o económicamente inviables.
La impresión digital en gran formato proporciona una herramienta ideal para dar respuesta a las necesidades de los diseñadores publicitarios y de los anunciantes.
Algunas de las fuentes consultadas aseguran que en demasiadas ocasiones, creativos y diseñadores desconocen las posibilidades que ofrecen las técnicas actuales, de modo que hay ahí un espacio que cubrir, que va a requerir mucha pedagogía y trabajo conjunto para que aquellos saquen el máximo partido a las nuevas tecnologías de la industria gráfica.
Flashes de opinión con…
Ángel Artola, Director General de Agfa Graphics para España y Portugal
¿Cómo resumiría la situación del mercado de la impresión en gran formato?
Se trata de un mercado en crecimiento constante, y ello se debe a la presencia de nuevas tecnologías tanto en hardware como en tintas y soportes. Por otro lado, se evoluciona hacia la impresión de rígidos directamente desde el equipo al soporte, sin ningún paso intermedio. La tecnología se dirige hacia tintas UV y, una cuestión importante: sólo sobrevivirán las tintas biodegradables, no contaminantes para el medio ambiente.
¿Cuáles son los soportes o sustratos más habituales sobre los que suele trabajar la industria de la impresión en gran formato? ¿Cuáles son las características de cada uno, sus ventajas e inconvenientes?
Los sustratos más habituales son las lonas y los vinilos, lona perforada solvente, foam… Es una búsqueda continuada del bajo coste del sustrato.
El objetivo básico de los clientes de la industria de la impresión en gran formato es la comunicación y la publicidad ¿cuáles son las tendencias en cuanto a tamaños, formatos, maneras de comunicar, ubicaciones?
La tendencia se dirige hacia la personalización. Las marcas lanzan la misma campaña en infinidad de formatos diferentes y con diferentes sustratos; se hacen tiradas más cortas pero de mayor efectividad.
¿Qué me dice de la evolución de las nuevas tendencias en el mercado de las soluciones gráficas de gran formato desde el punto de vista tecnológico?
La tendencia es hacia el cabezal piezoeléctrico para tintas solventes y UV. También parecen resurgir tímidamente las tintas en base agua; la sensación de brillo es, en algunos sectores, equivalente a mayor calidad.
¿Cuáles son las mayores diferencias entre el mercado español y el de otros países de nuestro entorno o el mercado americano?
En el mercado americano todo es “big”, grande, con mucha imagen… La tirada corta americana es el equivalente a la gran tirada en nuestro mercado. Nosotros somos más especialistas en la personalización de área y en segmentos de mercado.
¿Hacia dónde se dirige el mercado?
La inclusión de nuevas tecnologías en la industria de gran formato, ayuda a popularizar la impresión. Por un lado, éstas posibilitan el incremento de los soportes a imprimir y, por otro, han permitido nuevos flujos de trabajo y de equipos de impresión que, unidos, facilitan la personalización de los trabajos, una mayor producción y el aumento de la calidad de impresión.
¿Cuál es la estrategia de Agfa respecto al desarrollo de los flujos de trabajo en el nuevo entorno competitivo del negocio de la impresión en gran formato?
Al ser un mercado en alto crecimiento, Agfa ha establecido una unidad de negocio especializada en el segmento de impresión de gran formato, duplicando la gama de productos tanto en calidad como en producción.
Y en materia de investigación, desarrollo e innovación ¿qué se está “cociendo” en vuestros fogones? ¿En qué nuevas soluciones o prestaciones estáis centrados?
“La maquina”; así llamamos de forma coloquial al modelo Anapurna XLS, que presentamos en Drupa, con unidades de venta desde este mes de julio.
¿Qué tiene la comunicación exterior que no tengan las demás?
La publicidad estática exterior tiene una permanencia que supera indiscutiblemente al puñado de segundos del spot televisivo. La publicidad exterior de gran formato tiene unos costes relativamente bajos, si los comparamos con otros medios tradicionales, además puede llegar a ser muy impactante. El medio exterior es directo, llega a todo el público, es económico y sencillo; se trata de una buena opción publicitaria para obtener una gran presencia, permite nuevos e innovadores formatos más atractivos con un gran realce del mensaje, y grandes posibilidades creativas. La notoriedad del mensaje vendrá determinada por adaptación de la creatividad al tipo de soporte y lugar de ubicación.
Otra ventaja de la comunicación exterior es su alto grado de selectividad geográfica y temporal; por un lado, es posible seleccionar desde emplazamientos muy concretos hasta zonas más o menos extensas, así como recorridos determinados, y por otro, la marca puede tener presencia en un acontecimiento puntual, o bien permanecer durante largo tiempo a la vista del transeúnte.
Las campañas exteriores alcanzan una notoriedad superada sólo por las de televisión, pero en términos de recuerdo, la publicidad exterior es más eficaz que el medio televisivo. Según algunos estudios la relación en televisión es de una unidad de recuerdo por cada euro invertido y en exterior es de dos unidades de recuerdo por cada euro.
Los acontecimientos deportivos brindan a las empresas escenarios ideales para la promoción de sus marcas en soportes de gran formato; se trata de impactos de alta efectividad porque tales eventos permiten la segmentación del público objetivo.
El lado oscuro
Si bien, por ejemplo, forrar por completo una fachada en rehabilitación camufla el andamio y cumple una función estética, además de publicitaria, lo cierto es que la publicidad exterior aumenta la contaminación visual en las calles y en más de una ocasión las grandes lonas de publicidad han sido motivo de queja ciudadana. En este sentido, en los últimos años, algunos ayuntamientos han retirado numerosos emplazamientos de vallas publicitarias por considerar que eran causa de degradación visual del entorno, o bien por incrementar el riesgo de accidentes por ser motivo de distracción para los conductores. El secreto estará en encontrar el punto de equilibrio entre informar, publicitar, embellecer y saturar…
Inmersos en la ciudad-anuncio
Un medio de comunicación puede leerse, escucharse, verse…, es decir, entre nosotros y el mensaje hay un intermediario, como, por ejemplo, esta revista que tiene usted en la mano. Pero existe un medio de comunicación en el que se puede, literalmente “estar”, pasear por él. Salir a la calle es entrar en un mundo confeccionado a base de piezas de comunicación, bien sean estas destinadas a cubrir una función informativa de tipo señalético, bien para la promoción publicitaria. Por supuesto, el concepto en cuestión tiene nombre: “ambient media”, o “out of home” que, aunque suene muy moderno significa, simplemente, “fuera de casa” y hace referencia a toda aquella comunicación que recibe una persona desde que sale de casa hasta que vuelve, y ahí se incluye absolutamente todo: vallas, marquesinas, mupis, cabinas, autobuses integrales, grandes lonas, cabinas, monopostes…
Cualquier superficie es susceptible de convertirse en soporte publicitario, tan solo debe cumplir un requisito: estar a la vista del mayor número de personas posible. Estamos rodeados de imágenes que pugnan por ser la más grande, la más sorpresiva, la de mayor definición, la más impactante, la más transgresora y, seguramente, casi todas buscan secretamente ser también la más polémica
Los medios tradicionales pierden audiencia y las marcas están invirtiendo mucho dinero en investigar nuevas formas de publicidad, sobre todo de publicidad exterior, pues ésta constituye el mejor modo de evitar la saturación de los medios.
Cualquier superficie es susceptible de convertirse en soporte publicitario, tan solo debe cumplir un requisito: estar a la vista del mayor número de personas posible. Estamos rodeados de imágenes que pugnan por ser la más grande, la más sorpresiva, la de mayor definición, la más impactante, la más transgresora y, seguramente, casi todas buscan secretamente ser también la más polémica.
Los mensajes están por todas partes, las marcas tratan de decirnos con escuetos signos cómo son, y muchos de ellos nos pasarán desapercibidos, pero las posibilidades del medio exterior son casi infinitas; ahí va un ejemplo de cómo una valla se convierte en un soporte que interactúa con el transeúnte. La marca de coches Mini combina el soporte exterior con el marketing personalizado, equipando con tecnología RFID algunas vallas publicitarias así como la llave electrónica del Mini, que emite una señal para que la valla reconozca el vehículo. El propietario del auto, a su paso por la valla en cuestión es saludado por ésta… Las vallas se han colocado en San Francisco, Chicago, Nueva York y Miami, y se pondrán más si el experimento da buen resultado.
Otro concepto publicitario inscrito en el marketing de gran formato es la publicidad en movimiento, como la que se instala en los camiones y vehículos. Su ventaja es que no contamina visualmente ya que no se añade un nuevo soporte al paisaje sino que utiliza uno que ya existe. En publicidad para camiones la empresa Rodan, ofrece su sistema Slip Fixx que permite que el propio conductor realice de manara sencilla el cambio de imagen, es económico y tiene gran impacto, además este sistema aporta al medio exterior una gran rotación de la publicidad. En este sentido, cabe señalar que se está detectando un gran incremento en la rotulación de vehículos, que constituye un canal de comunicación que gana peso en la estrategia comunicativa de las empresas.
Lo último en fusión urbe-marketing es el patrocinio privado de espacios públicos que asumen el nombre de su patrocinador. En EE.UU. no es una formula nueva pero en Europa esta disciplina del marketing que promueve los llamados “naming rights” es menos frecuente. En Dubái se ha presentado hace algunas semanas el primer modelo integral de naming rights sobre una red de metro: líneas y estaciones llevarán el nombre de la marca comercial que contrate el patrocinio. Sus impulsores aseguran que con este nuevo concepto de marketing los gobiernos mejorarán los servicios, al tiempo que para las empresas constituye una nueva plataforma para actuar con el cliente.
Todos ganan
Y por si, después de todo lo expuesto, no había quedado claro que la impresión en gran formato tiene un futuro más que prometedor ahí va otra razón… Si al principio esto era entre marca y cliente potencial, hace algunos años que todos tratan de sacar tajada de un negocio que ha demostrado ser redondo. Las ciudades enfundan sus edificios en proceso de rehabilitación en lonas publicitarias, sobre todo los situados en puntos estratégicos de la ciudad, y ocurre que: uno, el creativo entra en éxtasis al poder disponer de tal escaparate para mostrar su obra; dos, que a los vecinos les sale la obra gratis, y hasta en muchos casos, hasta hacen negocio, y tres, que el ayuntamiento tiene un ingreso extraordinario, lo cual debe de crearle alguna clase de incompatibilidad con la misión de velar por mantener el paisaje urbano libre de contaminación visual…
Soportes de publicidad exterior
Las vallas. Las encontramos en calles, estaciones de autobús, metro, tren, en aeropuertos, recintos deportivos, etc.
Vehículos. Trenes, tranvías, autobuses, taxis, vehículos especiales, etc.
Aérea. Avionetas, globos, etc.
Banderolas. En fachadas, en farolas, etc.
Toldos y lonas en fachadas de edificios.
Audiencias de los soportes exteriores
Autobuses: 9.787.000
Cabinas telefónicas: 9.139.000
Paradas autobuses: 8.777.000
Relojes: 8.052.000
Vallas carreteras: 7.661.000
Kioscos: 6.284.000
Mupis/Opis: 5.294.000
Contenedores: 3.743.000
Columnas: 3.523.000
Monopostes: 3.356.000
Lonas publicitarias: 2.715.000
Luminosos: 2.405.000
Centro comercial: 2.177.000
Andenes de metro: 1.785.000
Mástiles banderas: 1.736.000
Pasillos de metro: 1.652.000
TV estaciones de metro: 1.328.000
Estaciones de tren: 976.000
Aeropuertos: 368.000
Periodo febrero-noviembre 2007 (individuos). Fuente EGM
OPINIÓN
“En la publicidad exterior debes acaparar la atención en un instante y con sólo una imagen”
Entrevista a Javi Donada, profesor de la Escuela Superior de Diseño Elisava
Mónica Daluz 26/07/2008
Javi Donada es profesor de la Escuela Superior de Diseño Elisava, centro adscrito a la Universidad Pompeu Fabra de Barcelona, y exdirector Creativo de la agencia SCPF, donde trabajó también el mediático Risto Mejide como creativo publicitario. La agencia fue galardonada con el premio a la Eficacia por la campaña de BMW; ya saben, aquella de Bruce Lee diciendo: “be water, my friend”… Actualmente ha creado una nueva agencia de comunicación llamada “Soon in Tokio”, junto a sus socios Ángelo Palma y Núria Guinovart, excreativos de la agencia SCPF… Hablamos con Donada sobre diversos aspectos de la publicidad exterior.
Javi Donada, profesor de la Escuela Superior de Diseño Elisava.
¿Qué supone para el creativo un proyecto de publicidad exterior?
Para el diseñador es un lujo. Tener una valla en la que poder poner lo que quieras, o que dispongas de una lona en una fachada entera de modo que tu trabajo lo pueda ver todo el mundo, es de las mejores cosas que te pueden pasar dentro de la profesión. Que tus ideas salgan a la calle…
¿Cómo debe ser el mensaje para que capte la atención del transeúnte y perdure en el recuerdo?
Ciertamente, resulta difícil comunicar en el exterior; en las vallas no puedes contar historias, no dispones de 30 segundos, debes acaparar la atención en un instante, con muy pocas palabras y sólo una imagen. Ésta tiene que ser muy clara; un mensaje muy directo. Cada vez se ven más vallas en las que únicamente se coloca el logotipo y el claim de la marca, por eso es tan importante el claim: Johny Walter y el “keep walking” o JB Nightology. Todo lo que tiene una valla de bueno lo tiene de difícil para el creativo. De ahí la importancia de los nuevos soportes y nuevos sistemas de impresión, para poder facilitar al creativo nuevas maneras de comunicar.
Y los clientes ¿qué dicen? ¿se dejan aconsejar?
Los clientes lo que quieren es que funcione el mensaje en el soporte que estén utilizando; éste es precisamente uno de los ejercicios que ponemos en la escuela: el transformar el mensaje de un anuncio de televisión a otros soportes. Lo mismo sucede con la gráfica, es muy diferente la gráfica de un periódico a la de un medio exterior. Una valla publicitaria no es una aplicación más, es una nueva creatividad.
¿Conoce el creativo las técnicas de producción que convertirán su idea en realidad?
Dentro de una agencia de publicidad está la persona de producción gráfica que siempre trata de descifrar aquello que le pides, y conseguirlo. Es ella la que habla con los proveedores y nos muestra las posibilidades que tiene cada valla y las posibilidades de impresión con que cuentas. Yo no me pregunto si esto o aquello se puede hacer… Es muy diferente al pequeño formato, en el que nuestro conocimiento es mayor, ya que se trata de aplicaciones que tocas con las manos y en las que existen millones de posibilidades en comparación con el gran formato.
¿Cree usted que los diseñadores de campañas buscan generar polémica para incrementar su notoriedad?
Creo que lo que se busca es crear algo tan fuerte que traspase la barrera de la publicidad, porque al aparecer en medios como un periódico o un telediario la publicidad resulta muy verdadera; en un una valla el consumidor siempre cree que aquel mensaje está hecho para tratar de convencerle, de manipularle en alguna medida… Para llegar a ello, todo vale.
¿Se enseña en la escuela algo sobre ética publicitaria…?
No establecemos límites acerca de hasta dónde se puede o no llegar. Nosotros enseñamos cómo a nosotros nos gusta trabajar, pero no hay un modelo de ética; cada uno ve la publicidad a su manera, y lo que tratamos es de abrir la mente de los alumnos. Las marcas son las que ponen los límites.
Además de las vallas, las empresas se han lanzado a la organización de eventos como parte de su estrategia de comunicación, lo que favorece el mercado de la impresión en gran formato…
En efecto, las empresas gastan cada vez más dinero en estos eventos, y en otras fórmulas como internet, en definitiva, en nuevas maneras de comunicar. En la organización de eventos la impresión digital es sumamente importante. Podemos imprimir en el suelo y en las paredes, eso implica que tienes nuevas maneras para poder comunicar. Podemos hacer cosas que antes eran imposibles de realizar o llevarlas a cabo resultaba muy caro.
La creatividad del ser humano no tiene límites… ¿qué cree usted que nos queda por ver?
Todo. Ahora ya podemos ver vallas con performances, por ejemplo, una valla con una imagen de un campo de fútbol, y dos actores de carne y hueso colgando frente a la valla, vestidos de futbolistas… O una valla para ser vista desde el cielo. No me atrevo a hacer vaticinios pero lo cierto es que el medio exterior es muy importante para comunicar algo; ahí empieza todo. Es un punto de partida ideal para una campaña; por ejemplo, una valla puede consistir en una dirección web y, desde el mensaje en la calle, traes al público a la web.
En televisión nos tocan la fibra… están de moda las historias para emocionar ¿puede competir con eso la comunicación exterior estática?
Sin duda; con una buena imagen, también puedes emocionar.
Publicidad gigante de Diesel en la calle Princesa de Madrid, a finales del año pasado. Imagen cedida pro Blowup Media España.